Đánh giá hiệu quả tài chính, tác động kinh tế - xã hội, môi trường và tính bền vững là 3 nhóm trọng tâm được Kiểm toán nhà nước (KTNN) định hướng khi xây dựng tiêu chí kiểm toán đối với các dự án đầu tư đã hoàn thành, đưa vào khai thác, sử dụng.
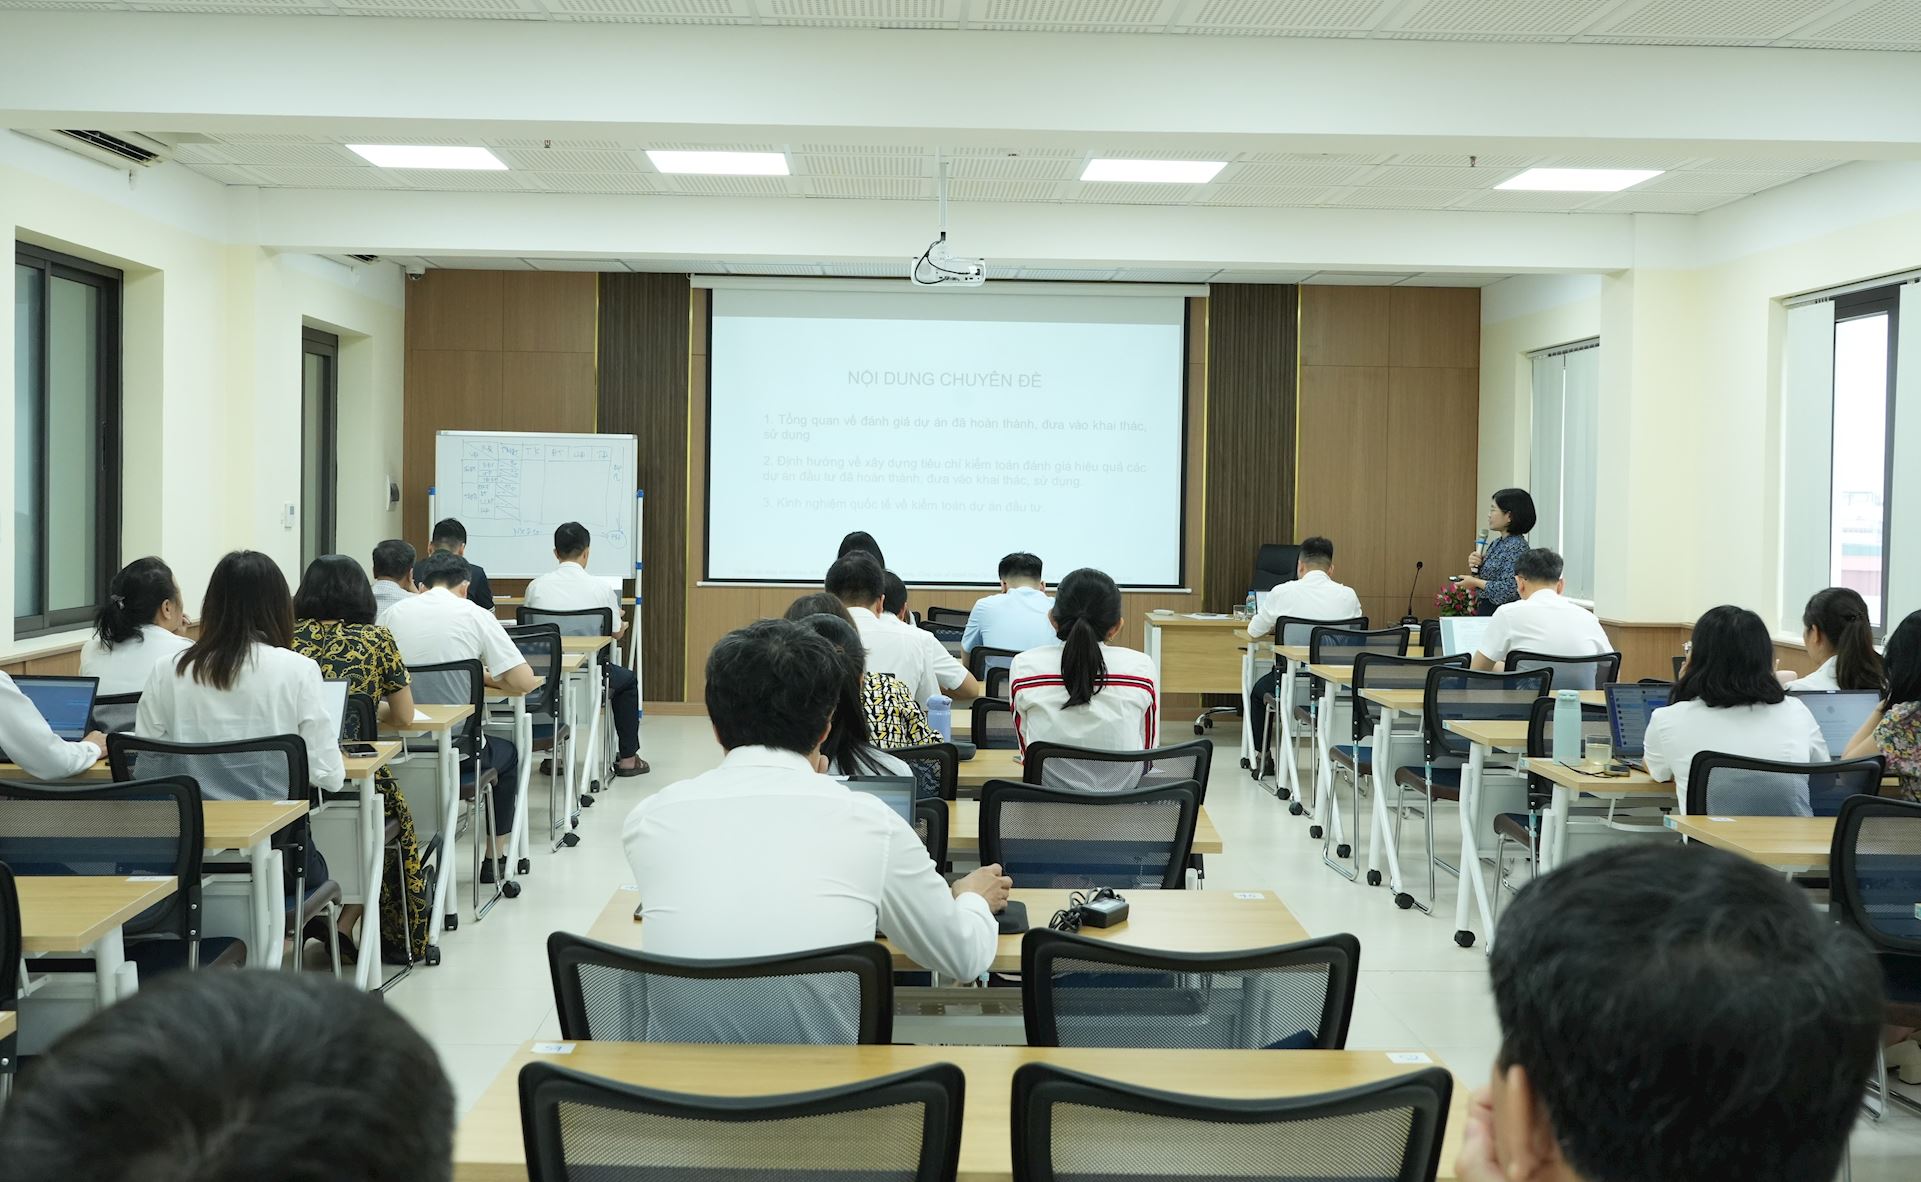
Quang cảnh Lớp học. Ảnh: HỒNG NHUNG
Tiếp tục kế hoạch đào tạo, bồi dưỡng năm 2026, sáng 14/9, tại Hà Nội, Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán tổ chức Lớp bồi dưỡng kiểm toán hoạt động các dự án đầu tư - Lớp 3 cho 36 kiểm toán viên đến từ Vụ Tổng hợp và các KTNN chuyên ngành II, III và V.
Tại Lớp bồi dưỡng, Phó Vụ trưởng Vụ Chính sách KTNN Lê Thị Hồng Hạnh trình bày Chuyên đề “Khung định hướng về xây dựng tiêu chí kiểm toán đánh giá hiệu quả các dự án đầu tư đã hoàn thành, đưa vào khai thác, sử dụng”.
Chuyên đề tập trung vào tổng quan về đánh giá các dự án sau khi hoàn thành, đưa vào khai thác, sử dụng; định hướng xây dựng tiêu chí kiểm toán đánh giá hiệu quả dự án và kinh nghiệm quốc tế về kiểm toán dự án đầu tư.
Theo định hướng được đưa ra, kiểm toán đánh giá hiệu quả dự án sau đầu tư nhằm đánh giá khách quan hiệu quả thực tế của dự án sau khi bàn giao, đưa vào khai thác, sử dụng; kịp thời phát hiện sai phạm, tham nhũng, lãng phí, tiêu cực; xác định trách nhiệm của tập thể, cá nhân để kiến nghị xử lý theo quy định của pháp luật. Qua kết quả kiểm toán, KTNN cũng có thể kiến nghị hoàn thiện cơ chế, chính sách, tiêu chuẩn, định mức kinh tế - kỹ thuật, góp phần nâng cao hiệu quả quản lý và sử dụng nguồn lực đầu tư.
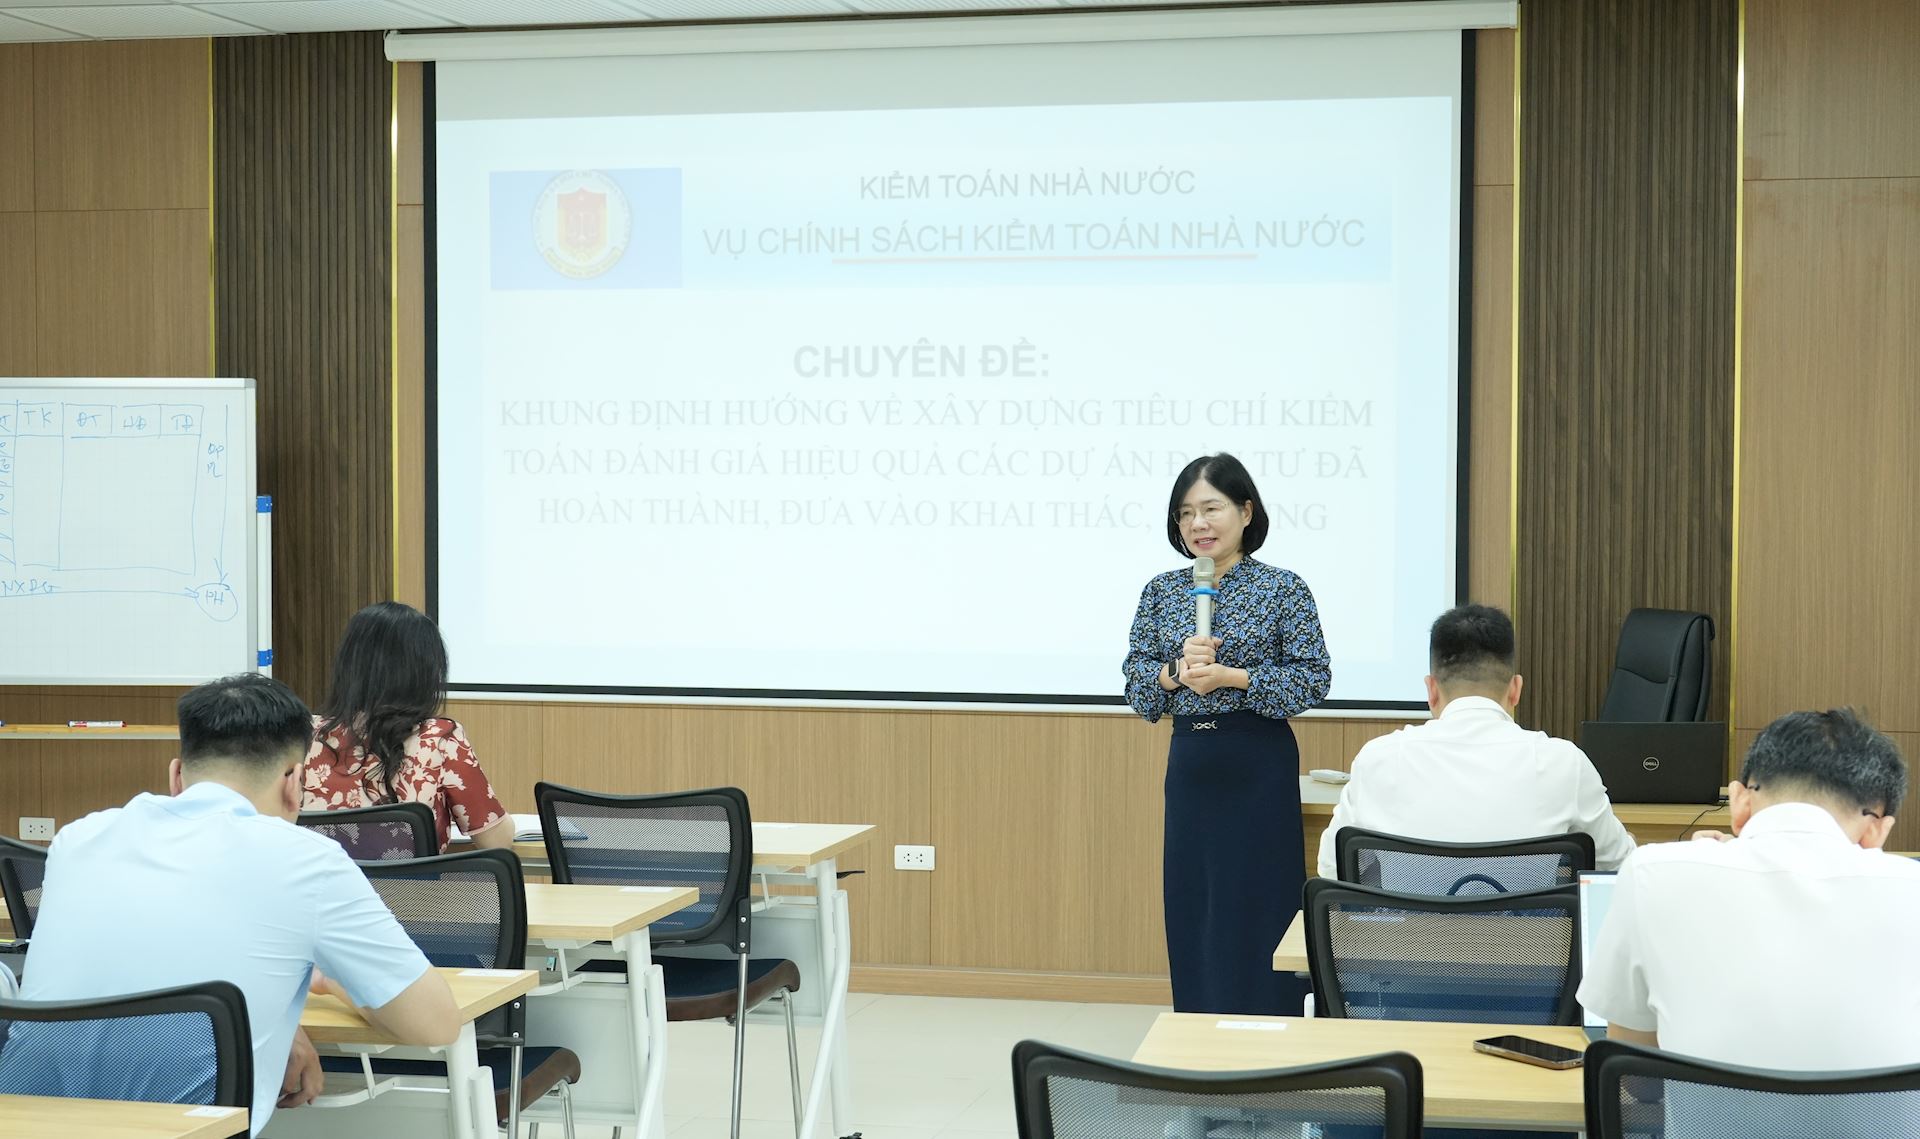
Phó Vụ trưởng Vụ Chính sách KTNN Lê Thị Hồng Hạnh giảng dạy tại Lớp học. Ảnh: HỒNG NHUNG
Đối với nội dung kiểm toán, căn cứ đặc điểm, tính chất và bối cảnh cụ thể của từng loại dự án, Đoàn kiểm toán xác định các nội dung phù hợp, tập trung vào những vấn đề trọng yếu và rủi ro.
Trọng tâm thứ nhất là hiệu quả tài chính. Theo đó, cần đánh giá dự án có phù hợp với quy hoạch được cấp có thẩm quyền phê duyệt hay không; quy mô đầu tư có đáp ứng đúng, đủ nhu cầu thực tế; thời gian, phân kỳ đầu tư và thứ tự ưu tiên các dự án thành phần có hợp lý; có xảy ra tình trạng trùng lặp nhiệm vụ với các dự án đã và đang triển khai hay không. Đối với các dự án hạ tầng, cần chú trọng đánh giá tính kết nối trong đầu tư, qua đó hạn chế tình trạng đầu tư riêng lẻ nhưng chưa phát huy đầy đủ hiệu quả của toàn hệ thống.
Trọng tâm thứ hai là tác động kinh tế - xã hội. Nội dung này không chỉ xem xét dự án có hoàn thành theo kế hoạch hay không mà quan trọng hơn là đánh giá những giá trị thực tế dự án mang lại sau khi đưa vào khai thác, sử dụng. Một số nội dung được lưu ý gồm đối chiếu thời gian thực tế đưa dự án vào khai thác, sử dụng với kế hoạch được phê duyệt, kể cả kế hoạch điều chỉnh; đo lường tác động kinh tế - xã hội thực tế so với mục tiêu, kỳ vọng ban đầu khi lập và phê duyệt dự án. Đối với các dự án có yêu cầu thu hồi vốn, cần đánh giá, thẩm định khả năng hoàn vốn để làm rõ mức độ đạt được của mục tiêu tài chính đặt ra khi quyết định đầu tư.
Trọng tâm thứ ba là môi trường và tính bền vững. Các tiêu chí tập trung vào việc lập và tuân thủ Báo cáo đánh giá tác động môi trường (ĐTM); thực hiện các cam kết, biện pháp bảo vệ môi trường đã được phê duyệt; đồng thời đánh giá tính bền vững và khả năng thích ứng của dự án với biến đổi khí hậu. Đây là cơ sở để xem xét hiệu quả của dự án không chỉ trong ngắn hạn mà cả khả năng duy trì giá trị và đóng góp trong dài hạn.
Một yêu cầu quan trọng được giảng viên nhấn mạnh là tiêu chí kiểm toán phải đo lường được và gắn với trọng yếu, rủi ro của từng dự án. Việc xây dựng tiêu chí cần phù hợp với tính chất, đặc điểm của từng loại dự án. Chẳng hạn, đối với dự án y tế, cần chú trọng các chỉ tiêu như công suất giường bệnh; đối với dự án giao thông, cần quan tâm đến lưu lượng phương tiện thực tế.
Các tiêu chí cũng cần tập trung vào những nội dung trọng yếu, rủi ro và vấn đề cốt lõi của công trình; được lượng hóa bằng các chỉ tiêu cụ thể như số lượng, tỷ lệ, chi phí và thời gian thực hiện. Việc đánh giá cần dựa trên so sánh, đối chiếu giữa kế hoạch và thực tế, dự toán và chi phí phát sinh hoặc giữa dự án được kiểm toán với các dự án tương tự.
Diễn ra trong 2 ngày 14 và 15/9, với 16 tiết học, Lớp bồi dưỡng kiểm toán hoạt động các dự án đầu tư nhằm trang bị phương pháp và kỹ năng đánh giá hiệu quả dự án cho đội ngũ kiểm toán viên. Chương trình tập trung vào 3 chuyên đề gồm: Chuyên đề 1: Khung định hướng về xây dựng tiêu chí kiểm toán đánh giá hiệu quả các dự án đầu tư đã hoàn thành, đưa vào khai thác, sử dụng; Chuyên đề 2: Các tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư trong lĩnh vực giao thông đã hoàn thành, đưa vào khai thác, sử dụng; Chuyên đề 3: Hệ thống tiêu chí đánh giá hiệu quả các dự án đầu tư thuộc một số lĩnh vực như giao thông, dân dụng, hạ tầng kỹ thuật, nông nghiệp và phát triển nông thôn, công nghiệp.