Bộ Tài chính chính thức “cắt” 7 thủ tục hải quan trong lĩnh vực hàng miễn thuế, đồng thời tái cấu trúc toàn bộ quy trình quản lý theo hướng tập trung và minh bạch hơn. Động thái này không chỉ nhằm giảm gánh nặng thủ tục cho doanh nghiệp mà còn xử lý những điểm chồng chéo kéo dài trong hoạt động kiểm tra, giám sát…
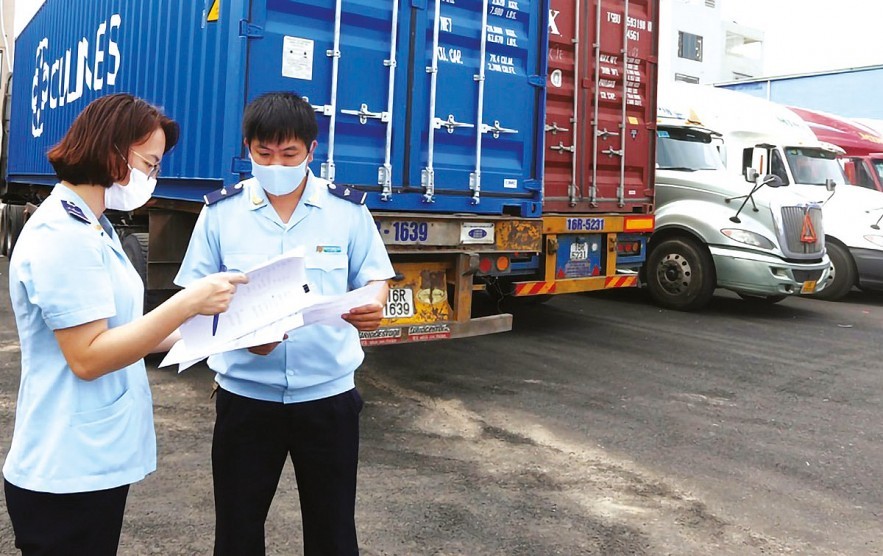
Cắt 7 thủ tục hải quan trong lĩnh vực hàng miễn thuế (Ảnh minh hoạ)
Bộ Tài chính vừa ban hành Quyết định số 2017/QĐ-BTC, chính thức công bố danh mục thủ tục hành chính mới trong lĩnh vực hải quan trên cơ sở triển khai Nghị định số 273/2026/NĐ-CP về kinh doanh hàng miễn thuế. Văn bản này đồng thời được xây dựng phù hợp với các quy định hiện hành về kiểm soát thủ tục hành chính và chức năng quản lý của Bộ, dự kiến có hiệu lực từ ngày 21/8/2026.
Theo đó, toàn bộ hệ thống thủ tục liên quan đến hoạt động kinh doanh hàng miễn thuế đã được rà soát lại theo hướng toàn diện. Có tổng cộng 18 thủ tục được điều chỉnh, trong đó 7 thủ tục bị loại bỏ nhằm cắt giảm các quy định không còn phù hợp, đồng thời giảm áp lực tuân thủ cho doanh nghiệp.
Bộ Tài chính cho biết các thủ tục bị bãi bỏ chủ yếu thuộc nhóm quy định đã được công bố tại Quyết định số 1450/QĐ-BTC năm 2020 và Quyết định số 2770/QĐ-BTC năm 2015.
Một điểm đáng chú ý là việc xóa bỏ quy định về thủ tục hải quan, kiểm tra và giám sát đối với hàng miễn thuế trong trường hợp doanh nghiệp có nhiều cửa hàng hoặc kho tại các địa bàn khác nhau do nhiều cơ quan hải quan cùng quản lý. Việc cắt giảm này được kỳ vọng sẽ khắc phục tình trạng chồng chéo trong quản lý, đồng thời rút ngắn các khâu trung gian trong quá trình xử lý.
Bên cạnh đó, nhóm thủ tục được thiết kế riêng cho từng đối tượng mua hàng miễn thuế cũng không còn được duy trì.
Cụ thể, các quy trình áp dụng riêng cho người nhập cảnh tại sân bay quốc tế, hành khách trên chuyến bay quốc tế đến Việt Nam hoặc người chờ xuất cảnh mua hàng tại cửa hàng miễn thuế trong nội địa đã được loại bỏ dưới dạng thủ tục độc lập. Động thái này cho thấy xu hướng chuyển sang mô hình quản lý tập trung, qua đó hạn chế sự phân tán và trùng lặp trong quá trình thực thi.
Ngoài ra, một số thủ tục liên quan trực tiếp đến xử lý hàng hóa cũng được bãi bỏ bao gồm: thủ tục đối với hàng bán tại cửa hàng miễn thuế chuyển sang tái xuất, hàng hóa đưa vào tiêu thụ nội địa và hàng nhập khẩu để bán tại cửa hàng miễn thuế.
Việc loại bỏ các thủ tục này góp phần đơn giản hóa đáng kể quy trình nghiệp vụ, đồng thời tạo điều kiện thuận lợi hơn cho hoạt động kinh doanh của doanh nghiệp trong lĩnh vực hàng miễn thuế.
Song song với việc tinh giản, Bộ Tài chính cũng tiến hành điều chỉnh, bổ sung 11 thủ tục mang tính nền tảng, bao trùm toàn bộ chuỗi hoạt động của hàng miễn thuế, từ khâu đưa hàng vào hệ thống, lưu chuyển giữa kho và cửa hàng đến hoạt động bán hàng và quyết toán.
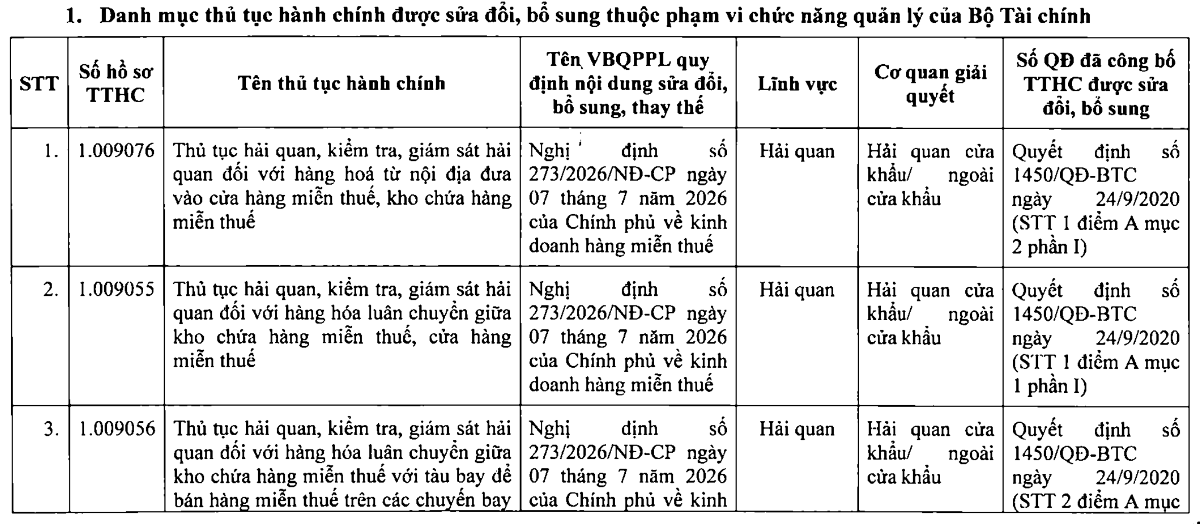
Nguồn: Quyết định số 2017/QĐ-BTC
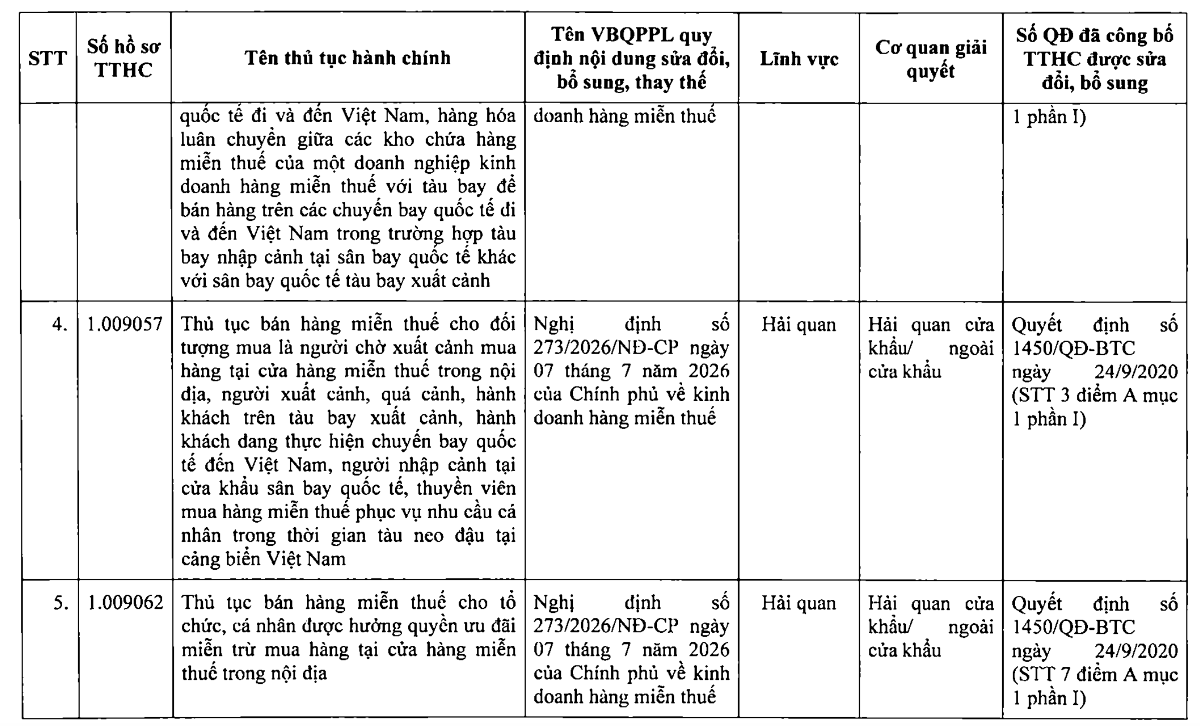
Nguồn: Quyết định số 2017/QĐ-BTC
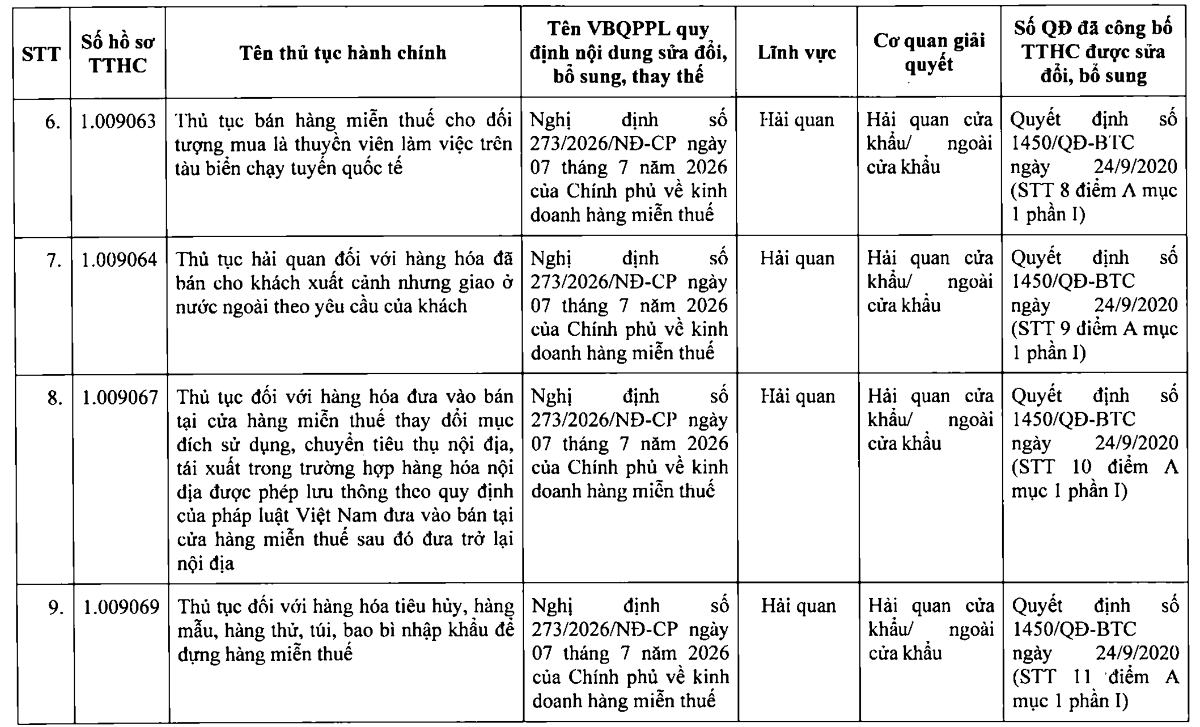
Nguồn: Quyết định số 2017/QĐ-BTC
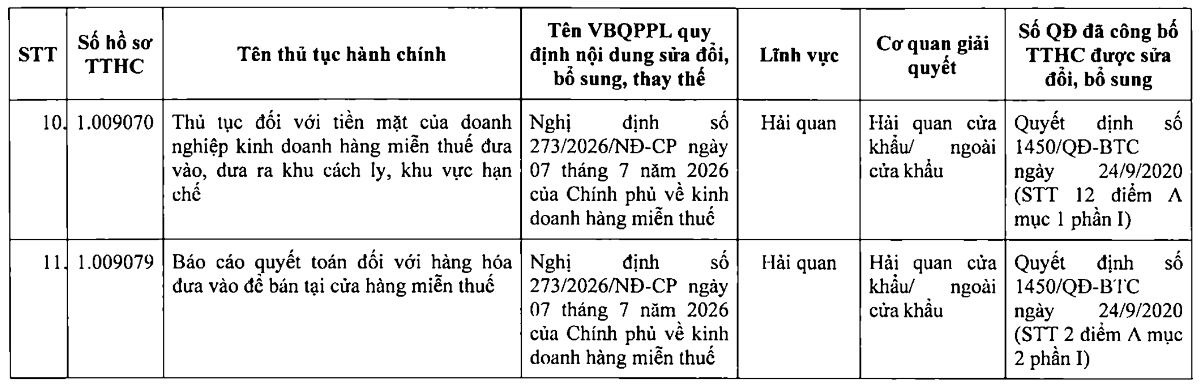
Nguồn: Quyết định số 2017/QĐ-BTC
Theo đó, các quy định mới tập trung chuẩn hóa thủ tục đối với hàng hóa từ nội địa đưa vào kho, cửa hàng miễn thuế cũng như việc điều phối hàng hóa giữa các địa điểm và kiểm soát hàng đưa lên tàu bay phục vụ chuyến bay quốc tế.
Ngoài ra, Bộ Tài chính cho biết một loạt thủ tục liên quan đến bán hàng cho đối tượng hưởng quyền ưu đãi miễn trừ, bán hàng cho thuyền viên tàu biển quốc tế và thủ tục đối với hàng hóa đã bán cho khách xuất cảnh nhưng giao ở nước ngoài cũng được hoàn thiện theo hướng minh bạch hơn
Bên cạnh đó, quy trình xử lý đối với hàng hóa thay đổi mục đích sử dụng, tiêu thụ nội địa hoặc tái xuất được siết chặt, cùng với đó là các quy định cụ thể về tiêu hủy hàng hóa, xử lý hàng mẫu, hàng thử và bao bì nhập khẩu.
Đồng thời, việc quản lý tiền mặt đưa vào, đưa ra khu vực cách ly và khu vực hạn chế của doanh nghiệp cũng được siết chặt, nhằm phòng ngừa rủi ro và tăng cường kiểm soát, Bộ Tài chính nêu rõ.
Chậm nhất 90 ngày kể từ khi kết thúc năm tài chính, doanh nghiệp phải nộp báo cáo quyết toán theo nguyên tắc nhập – xuất – tồn kho thông qua hệ thống xử lý dữ liệu điện tử hải quan. Trường hợp hệ thống gặp sự cố, báo cáo được nộp bằng chứng từ giấy theo mẫu quy định.
(Bộ Tài chính)
Đáng chú ý, thủ tục báo cáo quyết toán định kỳ đối với hàng hóa bán tại cửa hàng miễn thuế được sửa đổi theo hướng nâng cao tính minh bạch và trách nhiệm giải trình của doanh nghiệp.
Về phía doanh nghiệp, đơn vị có trách nhiệm cung cấp đầy đủ hồ sơ hải quan, chứng từ kế toán và các tài liệu liên quan khi cơ quan hải quan yêu cầu phục vụ công tác kiểm tra.
Về phía Hải quan, sau khi tiếp nhận báo cáo, cơ quan hải quan sẽ xem xét và phản hồi trong thời hạn 20 ngày.
Đối với báo cáo quyết toán không thuộc trường hợp phải kiểm tra, cơ quan hải quan cũng phải phản hồi qua hệ thống xử lý dữ liệu điện từ hải quan đến doanh nghiệp về báo cáo quyết toán được chấp nhận trong cùng khoảng thời gian trên. Cùng với đó, cần xác nhận trên hệ thống xử lý dữ liệu điện từ hải quan việc doanh nghiệp hoàn thành bảo cáo quyết toán, Bộ Tài chính nêu rõ.
Việc sửa đổi lần này được đánh giá là bước điều chỉnh quan trọng nhằm hoàn thiện khung pháp lý đối với hoạt động kinh doanh hàng miễn thuế, đồng thời hướng tới mục tiêu đơn giản hóa thủ tục, tăng hiệu quả quản lý và tạo thuận lợi cho doanh nghiệp.