(BKTO) - Việc xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả của dự án đầu tư là yêu cầu cấp thiết, phù hợp với chủ trương của Đảng, chính sách pháp luật của Nhà nước về nâng cao hiệu quả đầu tư công, phòng, chống lãng phí. Đồng thời, đây cũng là yêu cầu tất yếu để Kiểm toán nhà nước (KTNN) tiếp tục đổi mới phương pháp kiểm toán, từng bước nâng cao chất lượng kiểm toán hiệu quả các dự án đầu tư công.
Đây là nhấn mạnh của Phó Tổng Kiểm toán nhà nước Trần Minh Khương khi phát biểu tổng kết Tọa đàm “Xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả của dự án đầu tư” do KTNN tổ chức, chiều 09/6.
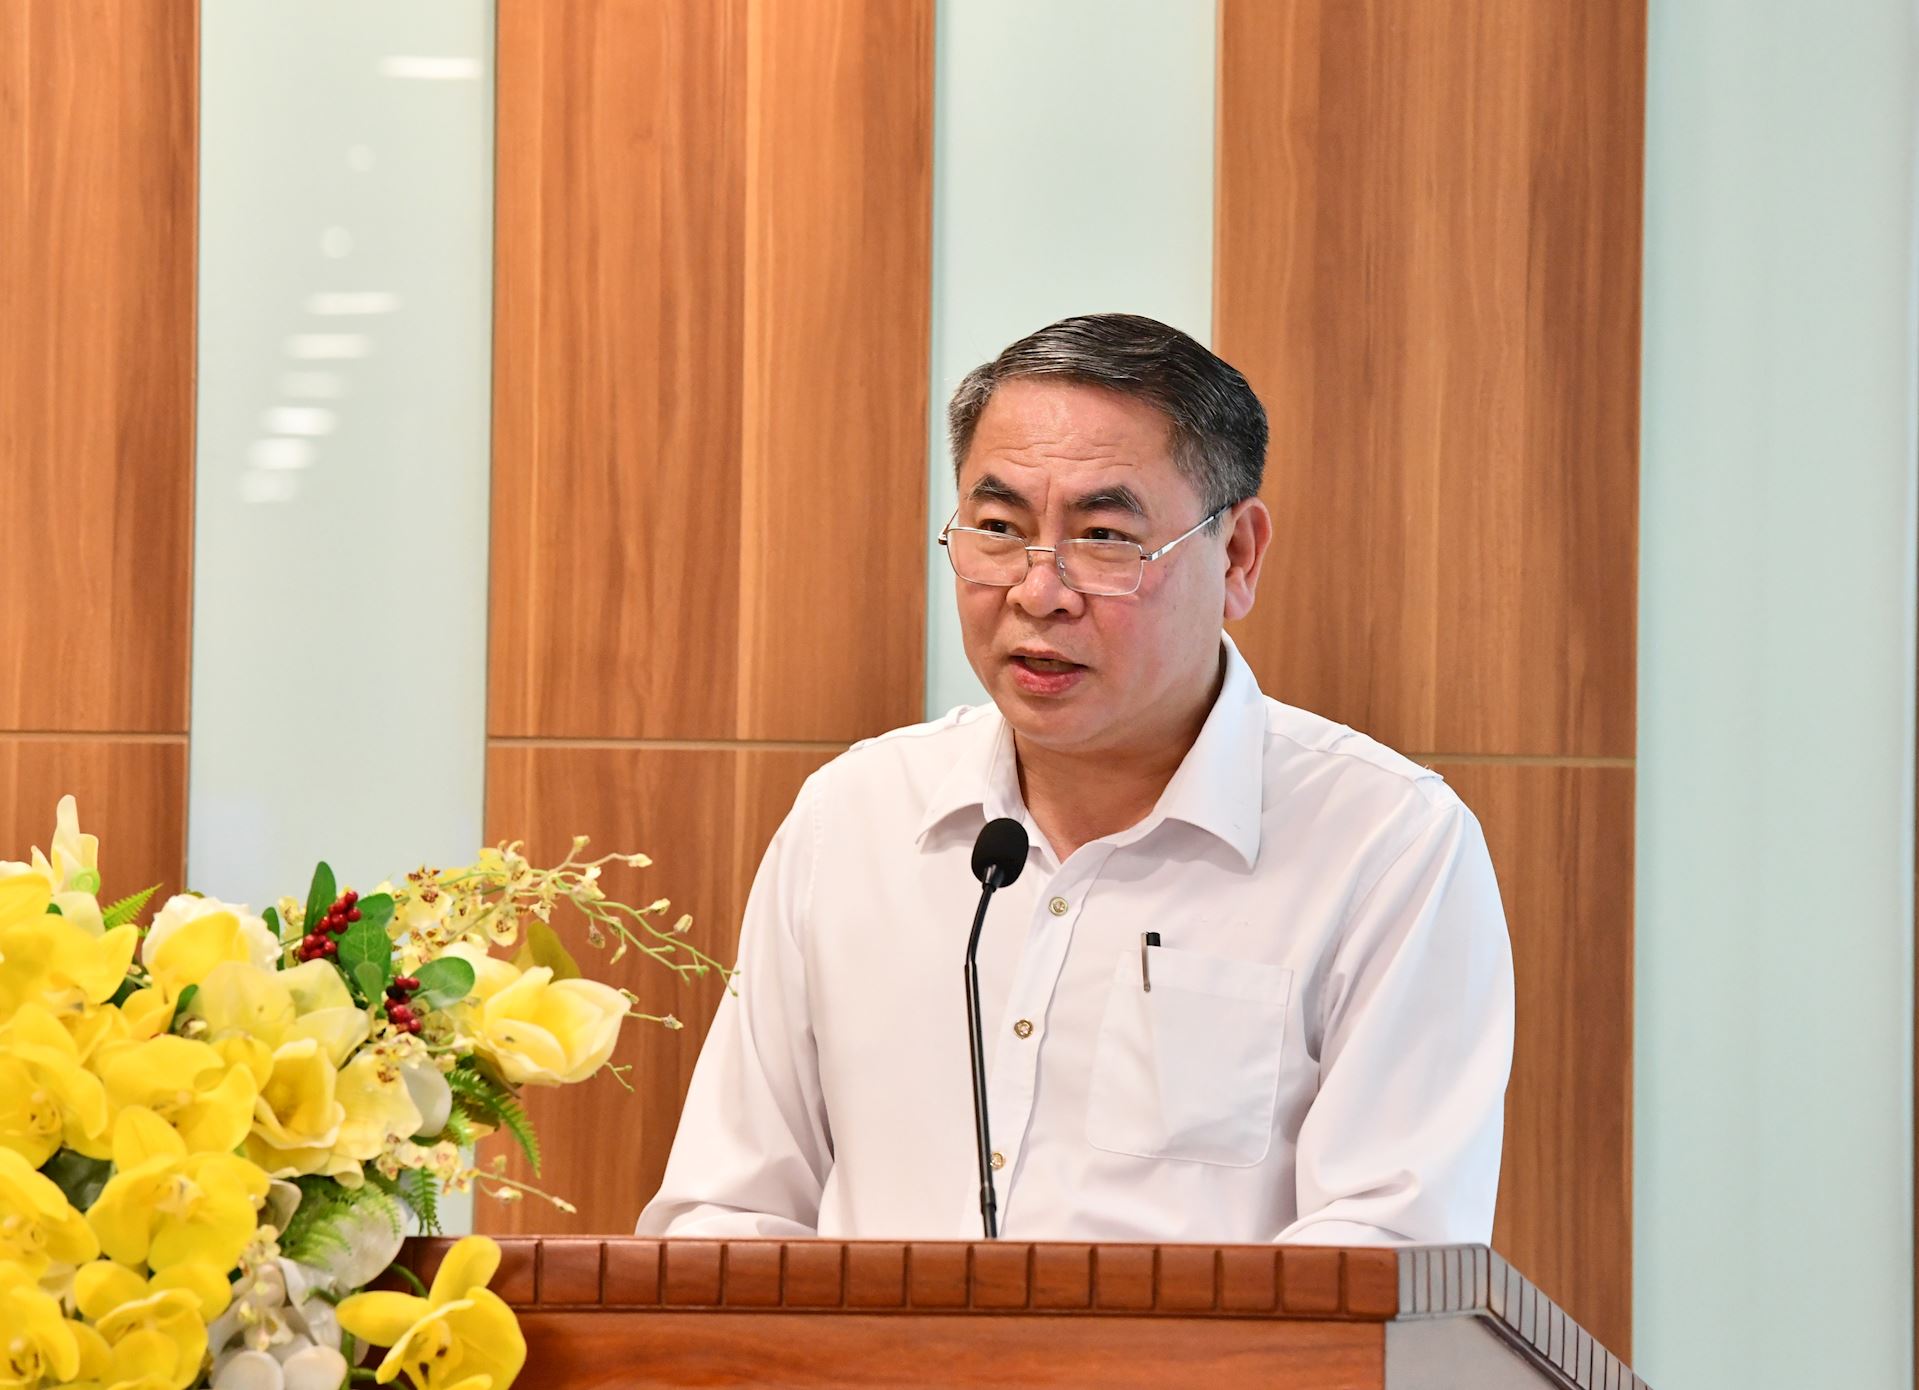
Phó Tổng Kiểm toán nhà nước Trần Minh Khương khi phát biểu. Ảnh: N.Lộc
Nhiều góp ý tâm huyết, trí tuệ
Tại Tọa đàm, đại diện cho nhóm nghiên cứu, TS. Hoàng Hải Ninh - Học viện Tài chính - đã chia sẻ một số kinh nghiệm quốc tế trong xây dựng tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư từ một số quốc gia như Trung Quốc, Hàn Quốc và một số nước ASEAN.
Trên cơ sở chia sẻ kinh nghiệm của các quốc gia, chỉ ra bài học kinh nghiệm xây dựng bộ tiêu chí cho Việt Nam, TS. Hoàng Hải Ninh cho rằng, việc hoàn thiện bộ tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư cần được thực hiện theo hướng tích hợp giữa khung 3E, tiếp cận vòng đời dự án, kiểm toán dựa trên rủi ro và trách nhiệm giải trình. Mục tiêu không chỉ là kiểm tra chi phí và tuân thủ thủ tục, mà còn đánh giá giá trị thực mà dự án mang lại cho Nhà nước, nền kinh tế và xã hội.
Theo đó, trước hết, tiêu chí kiểm toán cần được thiết kế theo toàn bộ vòng đời dự án, từ chuẩn bị đầu tư, thực hiện đến vận hành và đánh giá sau đầu tư. Tiêu chí ở từng giai đoạn phải phản ánh tính cần thiết, tính khả thi, tiến độ, chi phí, chất lượng thực hiện, công suất khai thác và mức độ đạt được các mục tiêu kinh tế - xã hội của dự án.
Bên cạnh đó, hệ thống tiêu chí cần gắn với trách nhiệm giải trình của các chủ thể tham gia quản lý dự án, giúp làm rõ nguyên nhân và trách nhiệm đối với các vấn đề như chậm tiến độ, đội vốn hoặc không đạt mục tiêu. Đồng thời, cần áp dụng cách tiếp cận kiểm toán dựa trên rủi ro để lựa chọn dự án, xác định trọng tâm kiểm toán và phân bổ hiệu quả nguồn lực kiểm toán.
Ngoài các chỉ tiêu định lượng về chi phí, tiến độ và hiệu quả tài chính, bộ tiêu chí cần bổ sung các tiêu chí định tính về chất lượng dịch vụ công, tác động kinh tế - xã hội, môi trường, tính minh bạch và mức độ hài lòng của người thụ hưởng. Các tiêu chí này phải có nguồn dữ liệu rõ ràng và khả năng kiểm chứng. Đồng thời, cần bảo đảm sự liên thông giữa tiêu chí thẩm định, giám sát và kiểm toán, coi các mục tiêu và cam kết ban đầu của dự án là cơ sở để đánh giá kết quả và trách nhiệm sau đầu tư.
“Những định hướng trên sẽ góp phần giúp KTNN chuyển từ kiểm toán chủ yếu dựa trên tuân thủ và chi phí sang đánh giá hiệu quả, hiệu lực và tác động phát triển của các dự án đầu tư công” - TS. Hoàng Hải Ninh nhấn mạnh.
TS. Hoàng Hải Ninh - Học viện Tài chính phát biểu ý kiến. Ảnh: N.Lộc
Trên cơ sở các định hướng trên, nhóm nghiên cứu của Học viện Tài chính đề xuất bộ tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư công có thể được cấu trúc thành 5 nhóm chính, bao gồm: tính kinh tế và hiệu quả phân bổ vốn; hiệu quả thực hiện và quản lý dự án; hiệu lực và mức độ đạt mục tiêu phát triển; tác động môi trường và tính bền vững; minh bạch, quản trị và trách nhiệm giải trình. Hệ thống tiêu chí này được xây dựng trên nền tảng khung 3E mở rộng, tiếp cận vòng đời dự án và kiểm toán dựa trên rủi ro, đồng thời gắn với các nguồn bằng chứng như hồ sơ dự án, dữ liệu tài chính, báo cáo giám sát, dữ liệu vận hành và phản hồi của cộng đồng.
Để triển khai hiệu quả bộ tiêu chí, cần đồng thời hoàn thiện các điều kiện về pháp lý, dữ liệu và năng lực kiểm toán. Theo đó, trước hết, cần tiếp tục hoàn thiện khuôn khổ pháp lý và hướng dẫn nghiệp vụ theo hướng tăng cường kiểm toán hoạt động, chính thức hóa việc đánh giá hiệu quả, hiệu lực và tác động phát triển của dự án đầu tư công. Bên cạnh đó, cần xây dựng và liên thông cơ sở dữ liệu phục vụ kiểm toán, bao gồm thông tin về đầu tư, giải ngân, đấu thầu, chất lượng công trình, vận hành và kết quả đầu ra của dự án.
Ngoài ra, cần nâng cao năng lực của kiểm toán viên trong các lĩnh vực như phân tích chi phí - lợi ích, đánh giá rủi ro, phân tích dữ liệu và đánh giá tác động kinh tế - xã hội, môi trường. Đồng thời, việc chuẩn hóa các công cụ như ma trận thiết kế kiểm toán, ma trận rủi ro và hệ thống chỉ báo trọng yếu sẽ giúp tăng tính nhất quán, khách quan và hiệu quả của hoạt động kiểm toán.
Ở góc nhìn khác, đóng góp thêm ý kiến, PGS,TS. Bùi Thị Ngọc - Đại học Thủy Lợi - đề xuất một bộ tiêu chí 3E+2 (bao gồm tính kinh tế, tính hiệu suất, tính hiệu lực và bổ sung thêm tính bền vững và tính công bằng) phân tầng gắn với vòng đời dự án, với một số khuyến nghị chính.
Trước hết, cơ quan kiểm toán xem xét tham khảo chuẩn hóa bộ tiêu chí 3E+2 theo giai đoạn vòng đời dự án thay vì áp dụng đồng nhất và công bố bộ tiêu chí để đơn vị được kiểm toán có thể chuẩn bị trước.
Thứ hai, các cơ quan quản lý dự án nên thiết kế hệ thống thông tin và yêu cầu báo cáo ngay từ giai đoạn chuẩn bị, bảo đảm có đủ dữ liệu cho việc đánh giá theo các tiêu chí như về tính bền vững và công bằng.
Thứ ba, các chương trình đào tạo kiểm toán viên cần tích hợp kỹ năng kiểm toán hoạt động phân tích kinh tế, khảo sát thụ hưởng, đánh giá kỹ thuật song song với kiểm toán tài chính truyền thống.
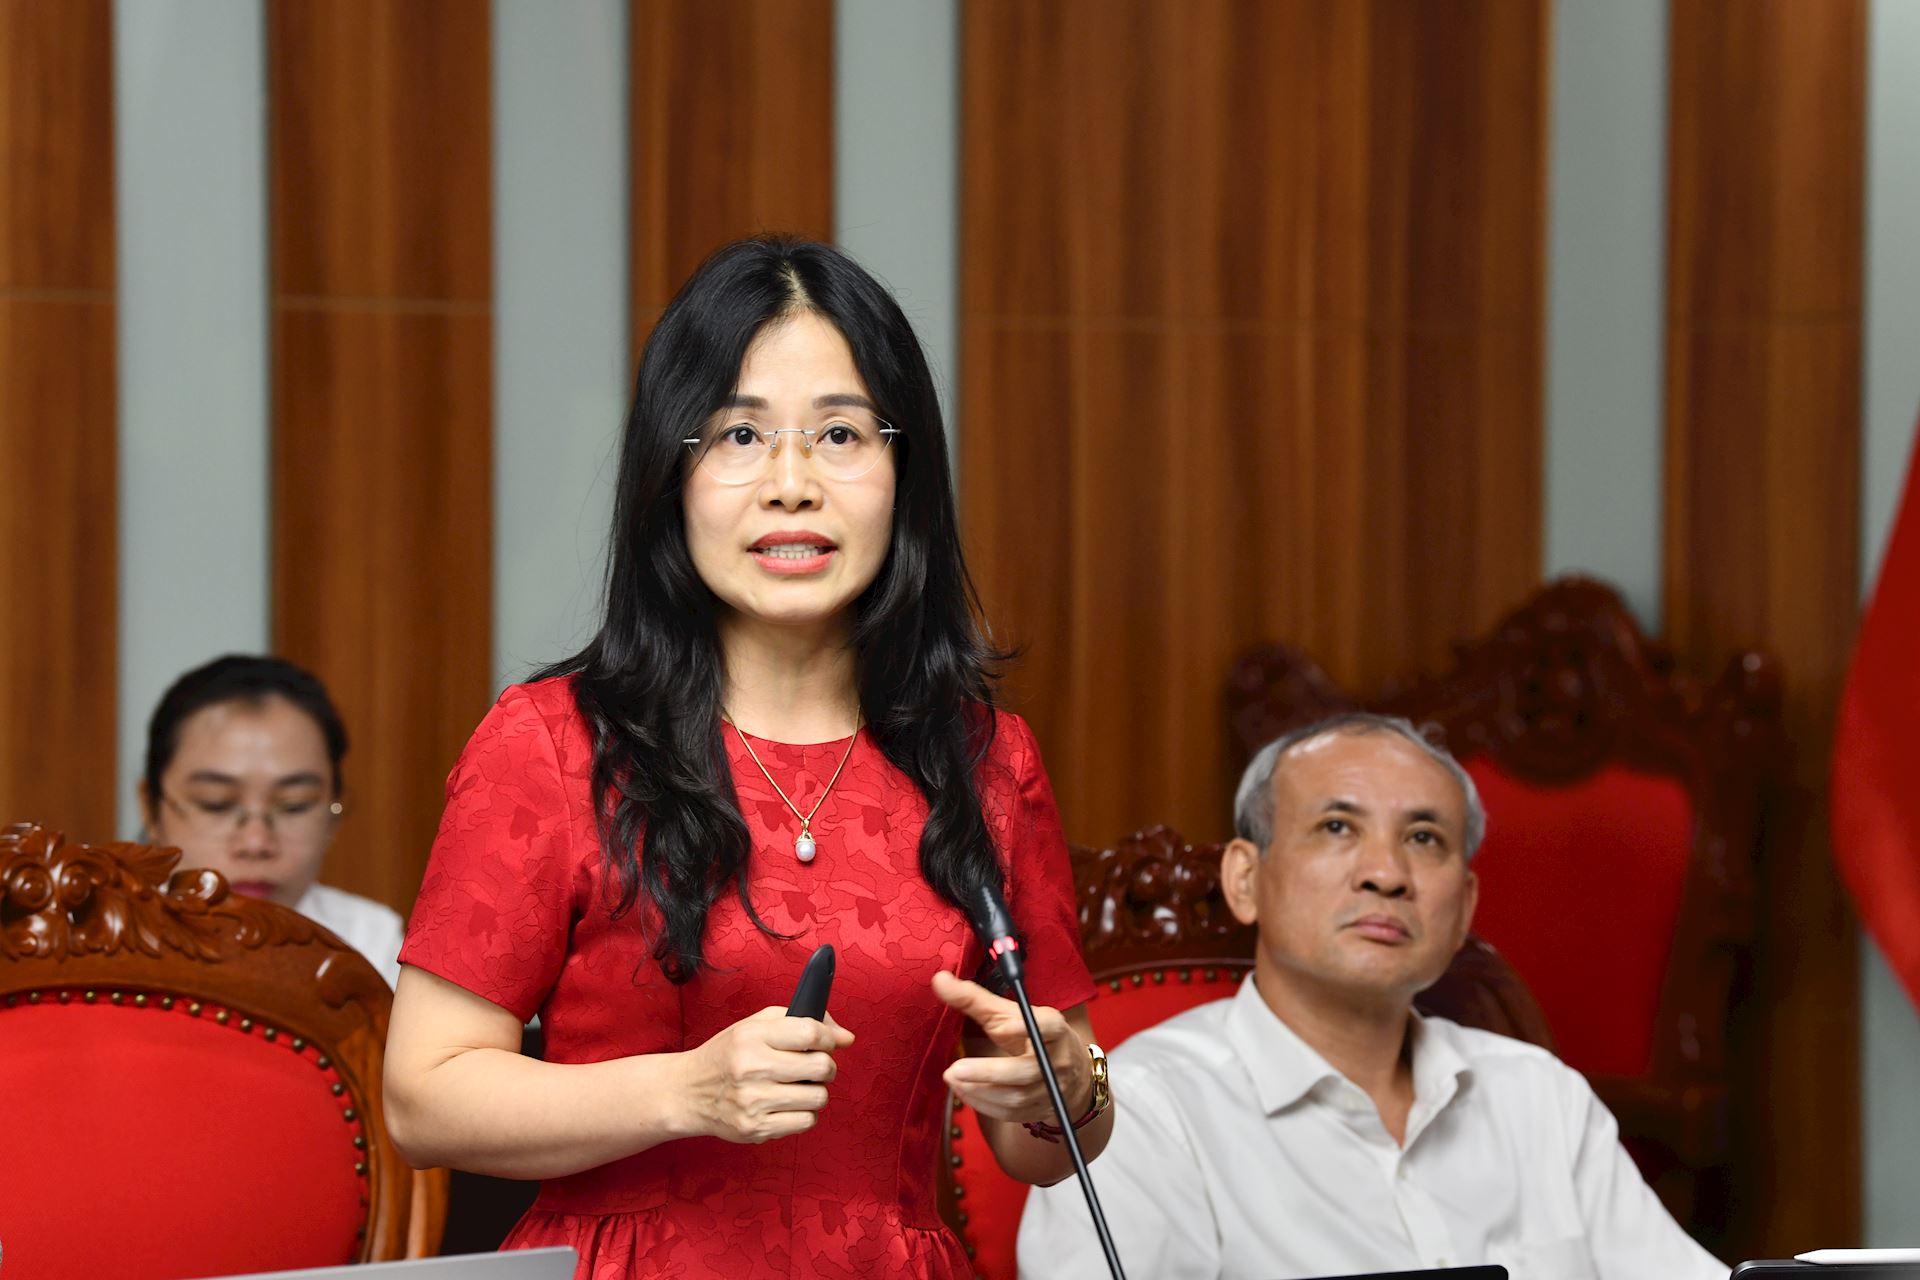
PGS,TS. Bùi Thị Ngọc - Đại học Thủy Lợi phát biểu ý kiến. Ảnh: N.Lộc
Đại diện cho nhóm nghiên cứu, PGS,TS. Nguyễn Thế Quân - Trường Đại học Xây dựng Hà Nội - đóng góp ý kiến nhấn mạnh hoạt động kiểm toán đầu tư trong thời gian tới cần tiếp tục phát huy vai trò kiểm soát tính tuân thủ, đồng thời từng bước mở rộng và bổ sung tiêu chí kiểm toán theo hướng đánh giá: kết quả đạt được; tác động phát triển; hiệu quả sử dụng nguồn lực và giá trị công của dự án.
“Kiểm toán dự án đầu tư công không chỉ dừng ở việc xem xét “dự án có làm đúng quy định không”, mà cần tiến tới trả lời được những câu hỏi lớn hơn như dự án có thực sự đạt mục tiêu phát triển hay không, có tạo ra giá trị cho xã hội hay không và hiệu quả đó có tương xứng với nguồn lực công đã sử dụng hay không. Đây cũng là xu hướng chung của kiểm toán, gắn với cách tiếp cận dựa trên kết quả, tác động và giá trị công” - PGS,TS. Nguyễn Thế Quân nhấn mạnh.

PGS,TS. Nguyễn Thế Quân - Trường Đại học Xây dựng Hà Nội phát biểu. Ảnh: N.Lộc
Từ góc nhìn cơ quan quản lý nhà nước, ông Nguyễn Tuấn Dũng - Phó Vụ trưởng Vụ Kế hoạch - Tài chính, Bộ Xây dựng đánh giá, việc KTNN nghiên cứu xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả của dự án đầu tư công là một bước tiến quan trọng, chạm đúng vào một trong những “điểm nghẽn” lớn nhất của công tác quản lý đầu tư công hiện nay, đó là sự chuyển dịch từ tư duy quản lý theo “tuân thủ quy trình, thủ tục” sang tư duy quản lý theo “kết quả và hiệu quả thực chất”.
Để bộ tiêu chí kiểm toán đánh giá hiệu quả của dự án đầu tư thực sự bao quát và lượng hóa được bản chất của đầu tư công, ông Nguyễn Tuấn Dũng đề xuất cần bổ sung và đặt trọng số cao cho 4 nhóm tiêu chí mang tính kỹ thuật.
Một là, chuyển đổi tư duy đánh giá từ “tổng mức đầu tư ban đầu” sang “chi phí vòng đời công trình”.
Hai là, xác lập tiêu chí “tốc độ đưa vào khai thác và tiến độ thanh quyết toán” làm thước đo trọng yếu.
Ba là, đo lường “tính đồng bộ hạ tầng và năng lực khơi thông không gian phát triển vùng”.
Bốn là, khẩn trương số hóa và xây dựng cơ sở dữ liệu quốc gia về “suất hiệu quả đầu tư”.
“Bộ Xây dựng sẽ luôn đồng hành, phối hợp chặt chẽ cùng KTNN trong việc cung cấp các luận cứ chuyên môn về quản lý chi phí, quản lý chất lượng công trình để bộ tiêu chí sớm được ban hành và đi vào cuộc sống” - ông Nguyễn Tuấn Dũng bày tỏ.
Ông Nguyễn Tuấn Dũng - Phó Vụ trưởng Vụ Kế hoạch - Tài chính, Bộ Xây dựng phát biểu ý kiến. Ảnh: N.Lộc
Tiếp thu góp ý để hoàn thiện bộ tiêu chí kiểm toán
Phó Tổng Kiểm toán nhà nước Trần Minh Khương đánh giá, tham luận đã trình bày cũng như ý kiến thảo luận trực tiếp tại buổi Tọa đàm đã đề cập tương đối toàn diện từ giác độ lý luận tới góc độ thực tiễn của vấn đề, trong đó có thể khái quát thành một số vấn đề lớn.
Các ý kiến đều thống nhất cho rằng việc xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả của dự án đầu tư là yêu cầu cấp thiết trong bối cảnh hiện nay, phù hợp với chủ trương của Đảng, chính sách pháp luật của Nhà nước về nâng cao hiệu quả đầu tư công, phòng, chống lãng phí và nâng cao hiệu quả sử dụng vốn đầu tư công. Đồng thời, đây cũng là yêu cầu tất yếu để KTNN tiếp tục đổi mới phương pháp kiểm toán, từng bước nâng cao chất lượng kiểm toán hiệu quả các dự án đầu tư công.
Tọa đàm đã tập trung phân tích, nhận diện nhiều rủi ro, nguy cơ lãng phí vốn đầu tư công, những yếu tố ảnh hưởng đến tính kinh tế, hiệu lực, hiệu quả của các dự án đầu tư công, từ giai đoạn chuẩn bị đầu tư, thực hiện đầu tư đến giai đoạn nghiệm thu, vận hành, khai thác công trình.
Nhiều ý kiến đã chỉ ra các tồn tại phổ biến, như: chất lượng các báo cáo nghiên cứu tiền khả thi, báo cáo nghiên cứu khả thi còn chưa cao; công tác thẩm định chủ trương đầu tư, dự án đầu tư chưa bám sát các yêu cầu, nội dung thẩm định theo hướng dẫn; tình trạng điều chỉnh dự án, điều chỉnh thiết kế trong quá trình thực hiện còn phổ biến; nhiều dự án chậm tiến độ, tăng tổng mức đầu tư, chậm giải ngân. Bên cạnh đó, tính đồng bộ, liên thông, kết nối giữa các công trình, dự án tại nhiều địa phương không cao, dẫn tới nhiều công trình khai thác chưa đạt công suất thiết kế, chưa phát huy đầy đủ hiệu quả kinh tế - xã hội của dự án như dự kiến.
“Đây là những nội dung quan trọng cần được lượng hóa và phản ánh trong hệ thống tiêu chí kiểm toán” - Phó Tổng Kiểm toán nhà nước Trần Minh Khương nhấn mạnh.
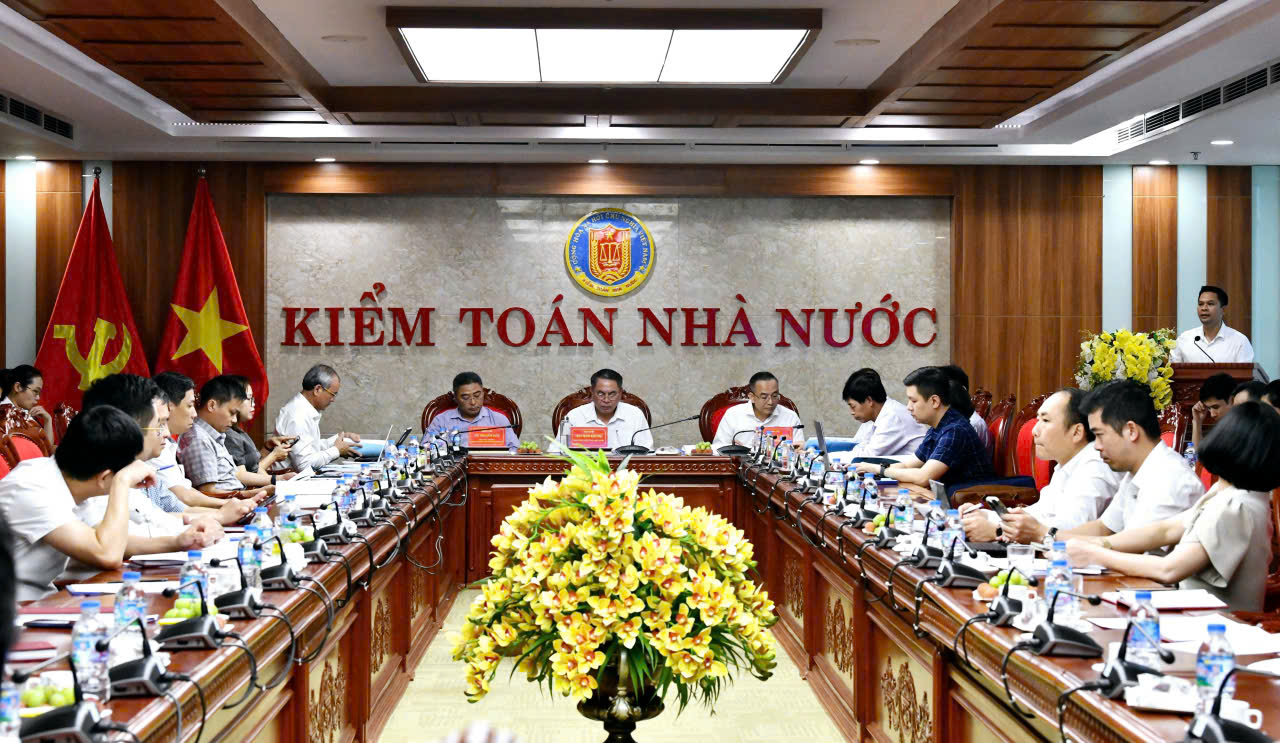
Tọa đàm nhận được nhiều ý kiến trao đổi, thảo luận của các đại biểu trong và ngoài Ngành. Ảnh: N.Lộc
Đáng lưu ý, các bài tham luận đã trao đổi, đề xuất nhiều cách tiếp cận, mô hình và định hướng xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư trên cơ sở tiếp cận kiểm toán hoạt động theo nguyên tắc 3E, kết hợp giữa kinh nghiệm quốc tế và thực tiễn công tác quyết định chủ trương đầu tư và công tác quản lý, sử dụng vốn đầu tư công tại Việt Nam. Nhiều ý kiến cho rằng bộ tiêu chí cần được xây dựng theo hướng đồng bộ, khoa học, có khả năng đo lường, kiểm chứng; đồng thời phải bao quát được các khía cạnh đánh giá về tính kinh tế, tính hiệu quả, tính hiệu lực, tác động kinh tế - xã hội và tính bền vững.
Tọa đàm đã ghi nhận nhiều ý kiến đề xuất về các điều kiện bảo đảm để triển khai hiệu quả bộ tiêu chí trong thực tiễn hoạt động kiểm toán. Trong đó nhấn mạnh yêu cầu hoàn thiện phương pháp luận kiểm toán hiệu quả dự án đầu tư; tăng cường ứng dụng công nghệ số, dữ liệu lớn và các công cụ phân tích dữ liệu; khai thác các nguồn dữ liệu độc lập phục vụ kiểm toán; đẩy mạnh đào tạo, bồi dưỡng đội ngũ kiểm toán viên. Đồng thời, tăng cường phối hợp giữa KTNN với các Bộ, ngành, địa phương và các cơ quan có liên quan trong quá trình xây dựng, hoàn thiện và tổ chức thực hiện bộ tiêu chí.
“KTNN ghi nhận những ý kiến góp ý quan trọng này và đề nghị đơn vị chủ trì xây dựng bộ tiêu chí quan tâm tiếp thu, đồng thời quá trình hoàn thiện bộ tiêu chí phải lưu ý tuân thủ các chuẩn mực liên quan đến kiểm toán hoạt động. Các tiêu chí kiểm toán phải đại diện cho thực tiễn tốt và đảm bảo tính tin cậy, tính khách quan, tính hữu ích… ” - Phó Tổng Kiểm toán nhà nước Trần Minh Khương nhấn mạnh.