Ngày 24/8, tại trụ sở Kiểm toán nhà nước (KTNN), Thanh tra KTNN tổ chức buổi tập huấn chia sẻ kinh nghiệm trong công tác kiểm soát chất lượng kiểm toán.
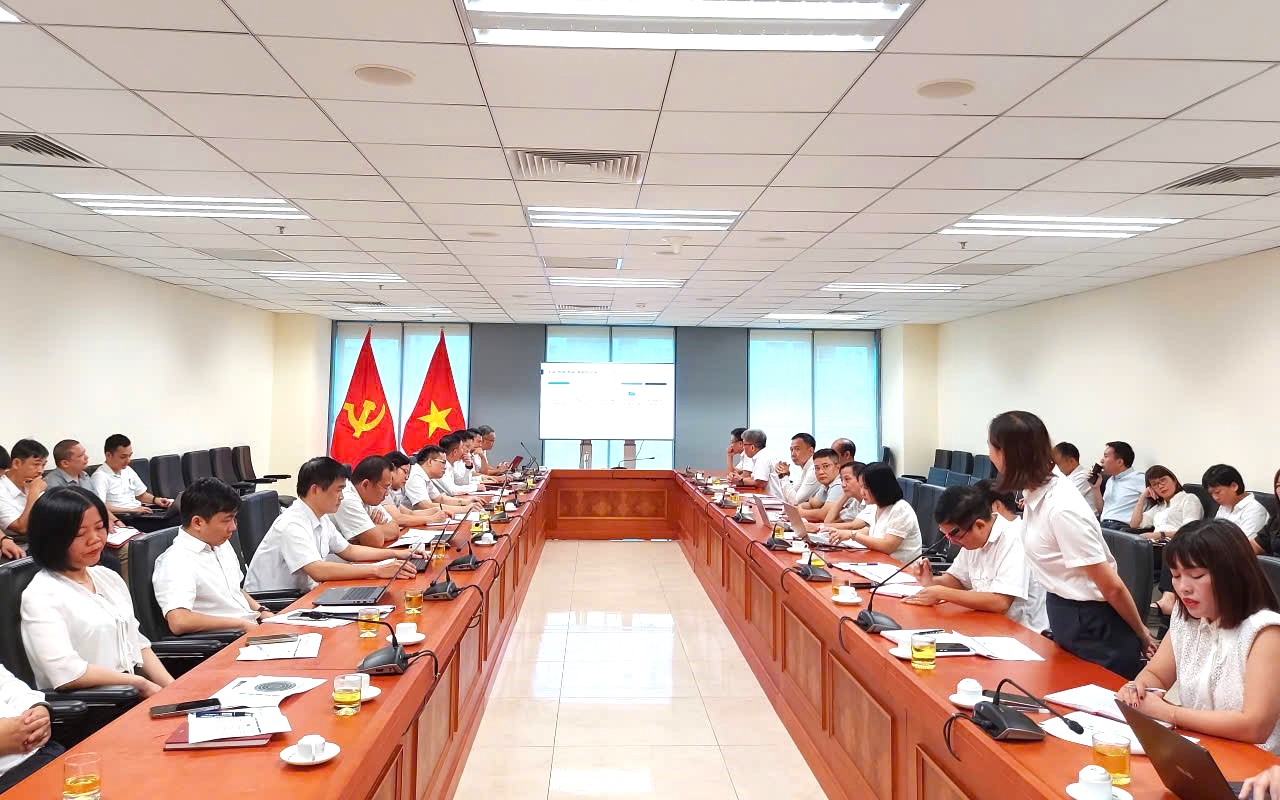
Quang cảnh buổi tập huấn. Ảnh: D.THIỆN
Tại buổi tập huấn, các công chức của Thanh tra KTNN đã trao đổi, thảo luận về nhiều nội dung trong công tác kiểm soát chất lượng kiểm toán, được quy định tại Quyết định số 477/QĐ-KTNN ngày 04/3/2024 của KTNN ban hành Quy chế kiểm soát chất lượng kiểm toán của KTNN.
Về mục đích kiểm soát chất lượng kiểm toán, hoạt động kiểm soát chất lượng kiểm toán nhằm đảm bảo việc tuân thủ pháp luật, Chuẩn mực KTNN, Quy trình kiểm toán của KTNN, hướng dẫn kiểm toán, mẫu biểu hồ sơ kiểm toán, Quy chế tổ chức và hoạt động của Đoàn KTNN, Kế hoạch kiểm toán được duyệt và các quy định khác có liên quan trong quá trình tổ chức, thực hiện, quản lý các cuộc kiểm toán của KTNN.
Bên cạnh đó là phòng ngừa, phát hiện và chấn chỉnh kịp thời những hạn chế, tồn tại trong tổ chức, thực hiện, quản lý hoạt động kiểm toán và hoạt động kiểm soát chất lượng kiểm toán của đơn vị chủ trì cuộc kiểm toán; củng cố cơ sở pháp lý, bằng chứng kiểm toán đầy đủ và thích hợp cho các kết quả kiểm toán. Đồng thời, phát hiện và ngăn chặn kịp thời các trường hợp có dấu hiệu vi phạm pháp luật hoặc biểu hiện sai sót, sai phạm, bỏ sót kết quả (nếu có), hạn chế những vấn đề có thể gây hậu quả trong hoạt động kiểm toán hoặc có thể ảnh hưởng đến chất lượng của cuộc kiểm toán, góp phần nâng cao chất lượng và giảm thiểu rủi ro kiểm toán.
Đặc biệt, hoạt động kiểm soát nhằm đảm bảo chất lượng hoạt động kiểm toán, tăng cường tính hiệu lực của kiến nghị kiểm toán, tính minh bạch, sự tin cậy đối với hoạt động kiểm toán, nâng cao uy tín của KTNN.
Ngoài ra, hoạt động kiểm soát chất lượng kiểm toán cũng nhằm phát hiện những bất cập để đề xuất sửa đổi, bổ sung và hoàn thiện hệ thống chính sách, quy định về kiểm toán và kiểm soát chất lượng kiểm toán của KTNN.
Về các hình thức kiểm soát, 5 hình thức gồm:
Một là, giám sát hoạt động, thông qua việc thẩm định kế hoạch kiểm toán, theo dõi nhật ký kiểm toán điện tử, soát xét tài liệu không qua làm việc trực tiếp.
Hai là, kiểm soát trực tiếp, theo đó sẽ thực hiện kiểm tra, đánh giá đồng thời với hoạt động của Đoàn kiểm toán tại thực địa.
Ba là, kiểm soát đột xuất. Hoạt động kiểm soát chất lượng kiểm toán được đánh giá không báo trước theo yêu cầu của Tổng Kiểm toán nhà nước hoặc Kiểm toán trưởng khi có rủi ro.
Bốn là, kiểm soát hồ sơ sau phát hành, thông qua việc đánh giá tính tuân thủ của toàn bộ hồ sơ sau khi báo cáo kiểm toán đã ban hành.
Năm là, đánh giá công tác tổ chức, điều hành hoạt động kiểm soát của chính Kiểm toán trưởng.
Về nguyên tắc “vàng” của người kiểm soát chất lượng kiểm toán, Quyết định số 477/QĐ-KTNN chỉ rõ, nguyên tắc đầu tiên là độc lập và khách quan. Các ý kiến, kết luận đánh giá chỉ dựa trên luật định, chuẩn mực và bằng chứng, không bị chi phối bởi bất kỳ yếu tố nào.
Thứ hai, bằng chứng là tối thượng, không có bằng chứng, không có kết luận. Mọi ý kiến kiểm soát chất lượng đều phải được chứng minh bằng tài liệu thực tế.
Thứ ba, hoạt động kiểm soát chất lượng kiểm toán phải được thực hiện thường xuyên và liên tục; kiểm soát bám từng ngày của các giai đoạn kiểm toán, không đợi đến cuối kỳ mới rà soát.
Đặc biệt, trong quá trình thực hiện hoạt động kiểm soát chất lượng kiểm toán, nếu phát hiện sai sót phải lập phiếu trao đổi, báo cáo kịp thời và chấn chỉnh ngay tại thời điểm phát sinh.
Tại buổi tập huấn, các công chức cũng trao đổi, thảo luận về các cấp độ kiểm soát; phương pháp kiểm soát; các giai đoạn trong quá trình thực hiện hoạt động kiểm soát chất lượng kiểm toán…
Thông qua buổi tập huấn, các công chức của đơn vị đã hiểu sâu hơn về quy trình nghiệp vụ cũng như những vấn đề có thể phát sinh trên thực tế, từ đó giúp các công chức thực hiện tốt công tác kiểm soát chất lượng kiểm toán trong quá trình thực thi nhiệm vụ.