Dữ liệu là yếu tố then chốt đối với hoạt động kiểm toán, quyết định độ chính xác, hiệu quả và khả năng mở rộng phạm vi kiểm toán. Để việc phân tích dữ liệu phát huy giá trị, cơ quan kiểm toán cần có cơ chế quản lý, chuẩn hóa và chia sẻ dữ liệu một cách khoa học, bảo mật, đồng bộ giữa các cấp, ngành.
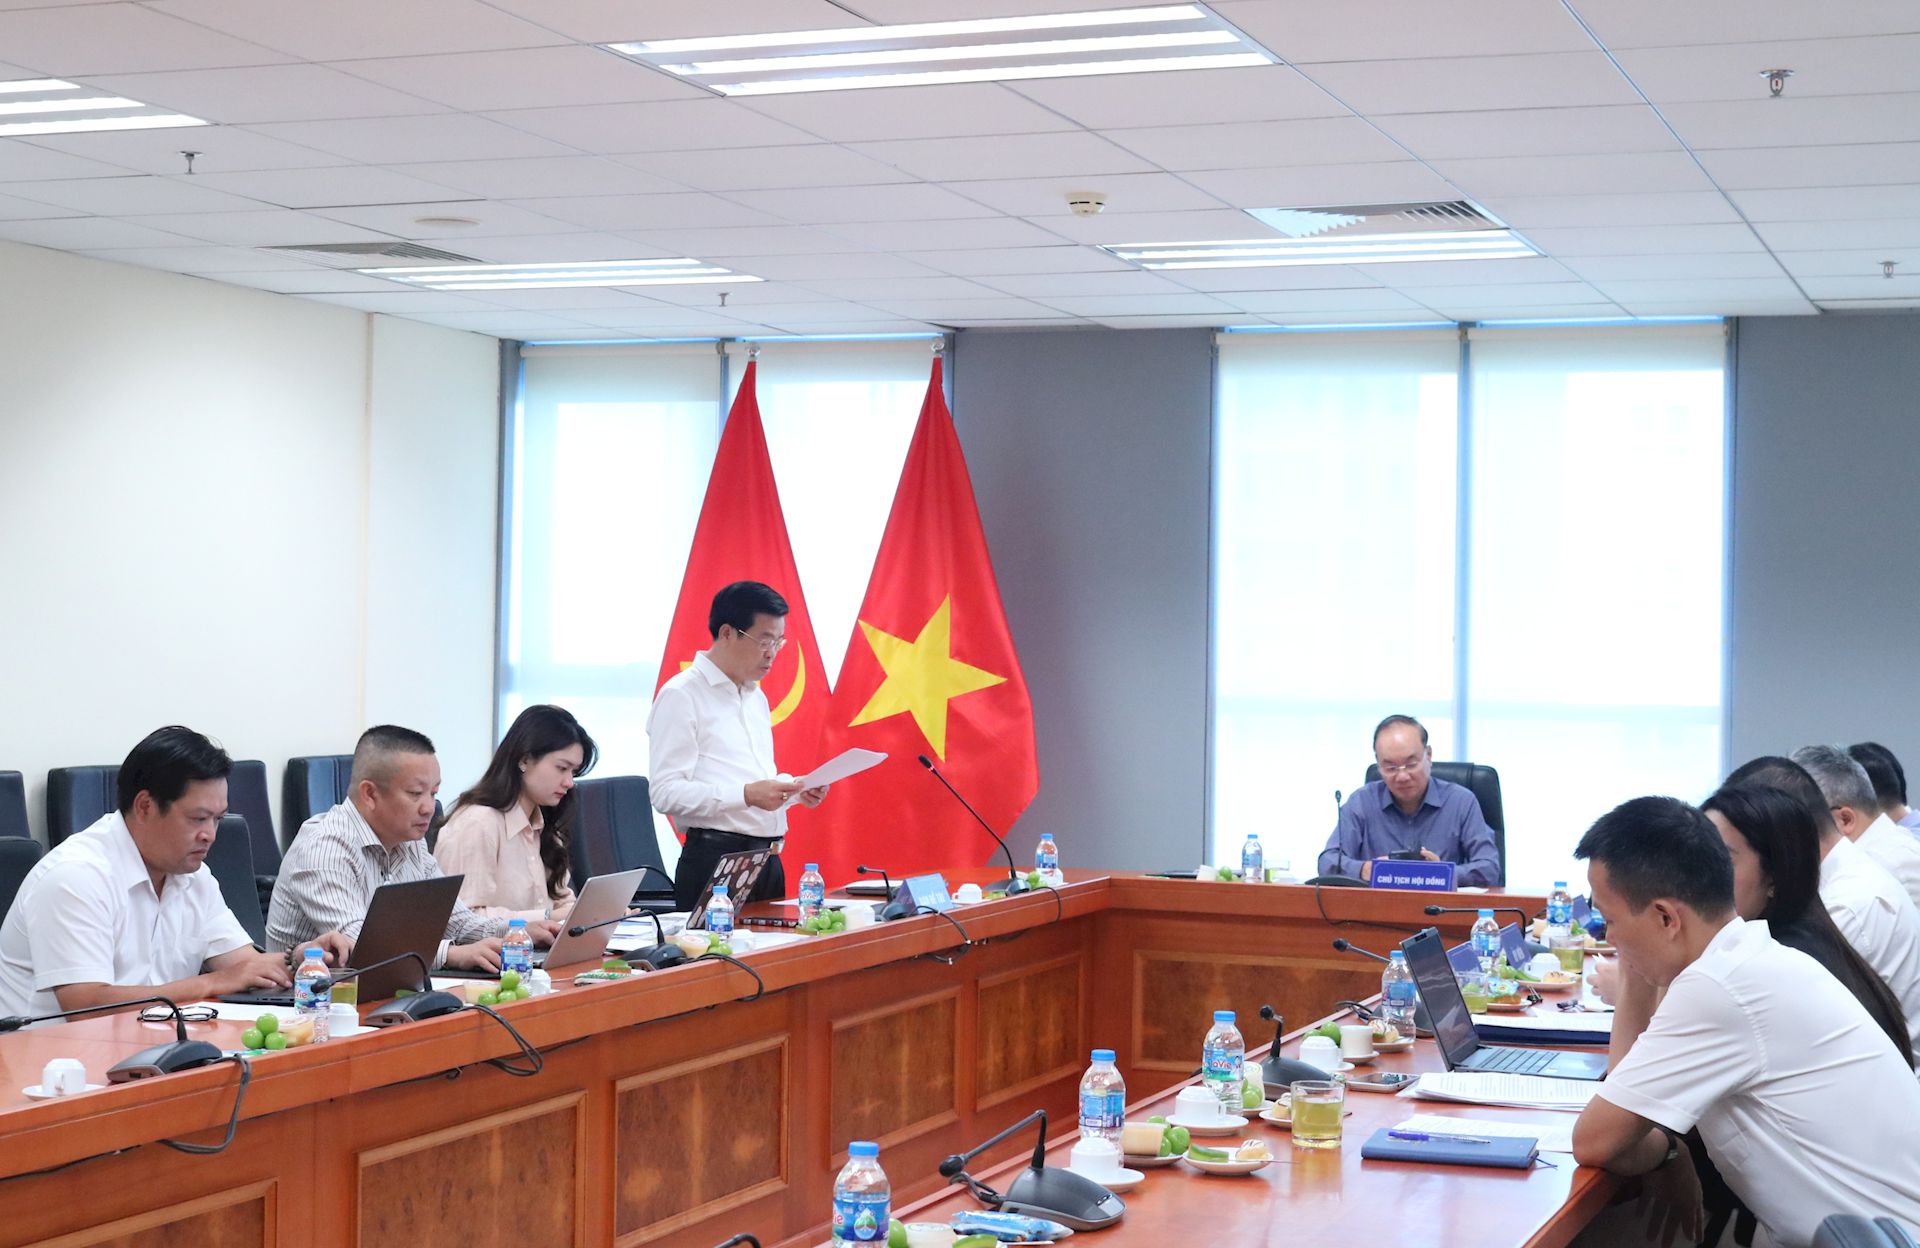
Quang cảnh buổi nghiệm thu. Ảnh: N.LY
Sáng 06/10, Hội đồng khoa học Kiểm toán nhà nước (KTNN) tổ chức nghiệm thu Đề tài nghiên cứu khoa học cấp Bộ “Giải pháp nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của KTNN trong điều kiện Cách mạng công nghiệp 4.0” do ThS. Huỳnh Ngọc Quang - Kiểm toán trưởng KTNN khu vực VIII làm Chủ nhiệm.
GS, TS. Đoàn Xuân Tiên - nguyên Phó Tổng Kiểm toán nhà nước, Phó Chủ tịch Hội đồng khoa học KTNN làm Chủ tịch Hội đồng nghiệm thu.
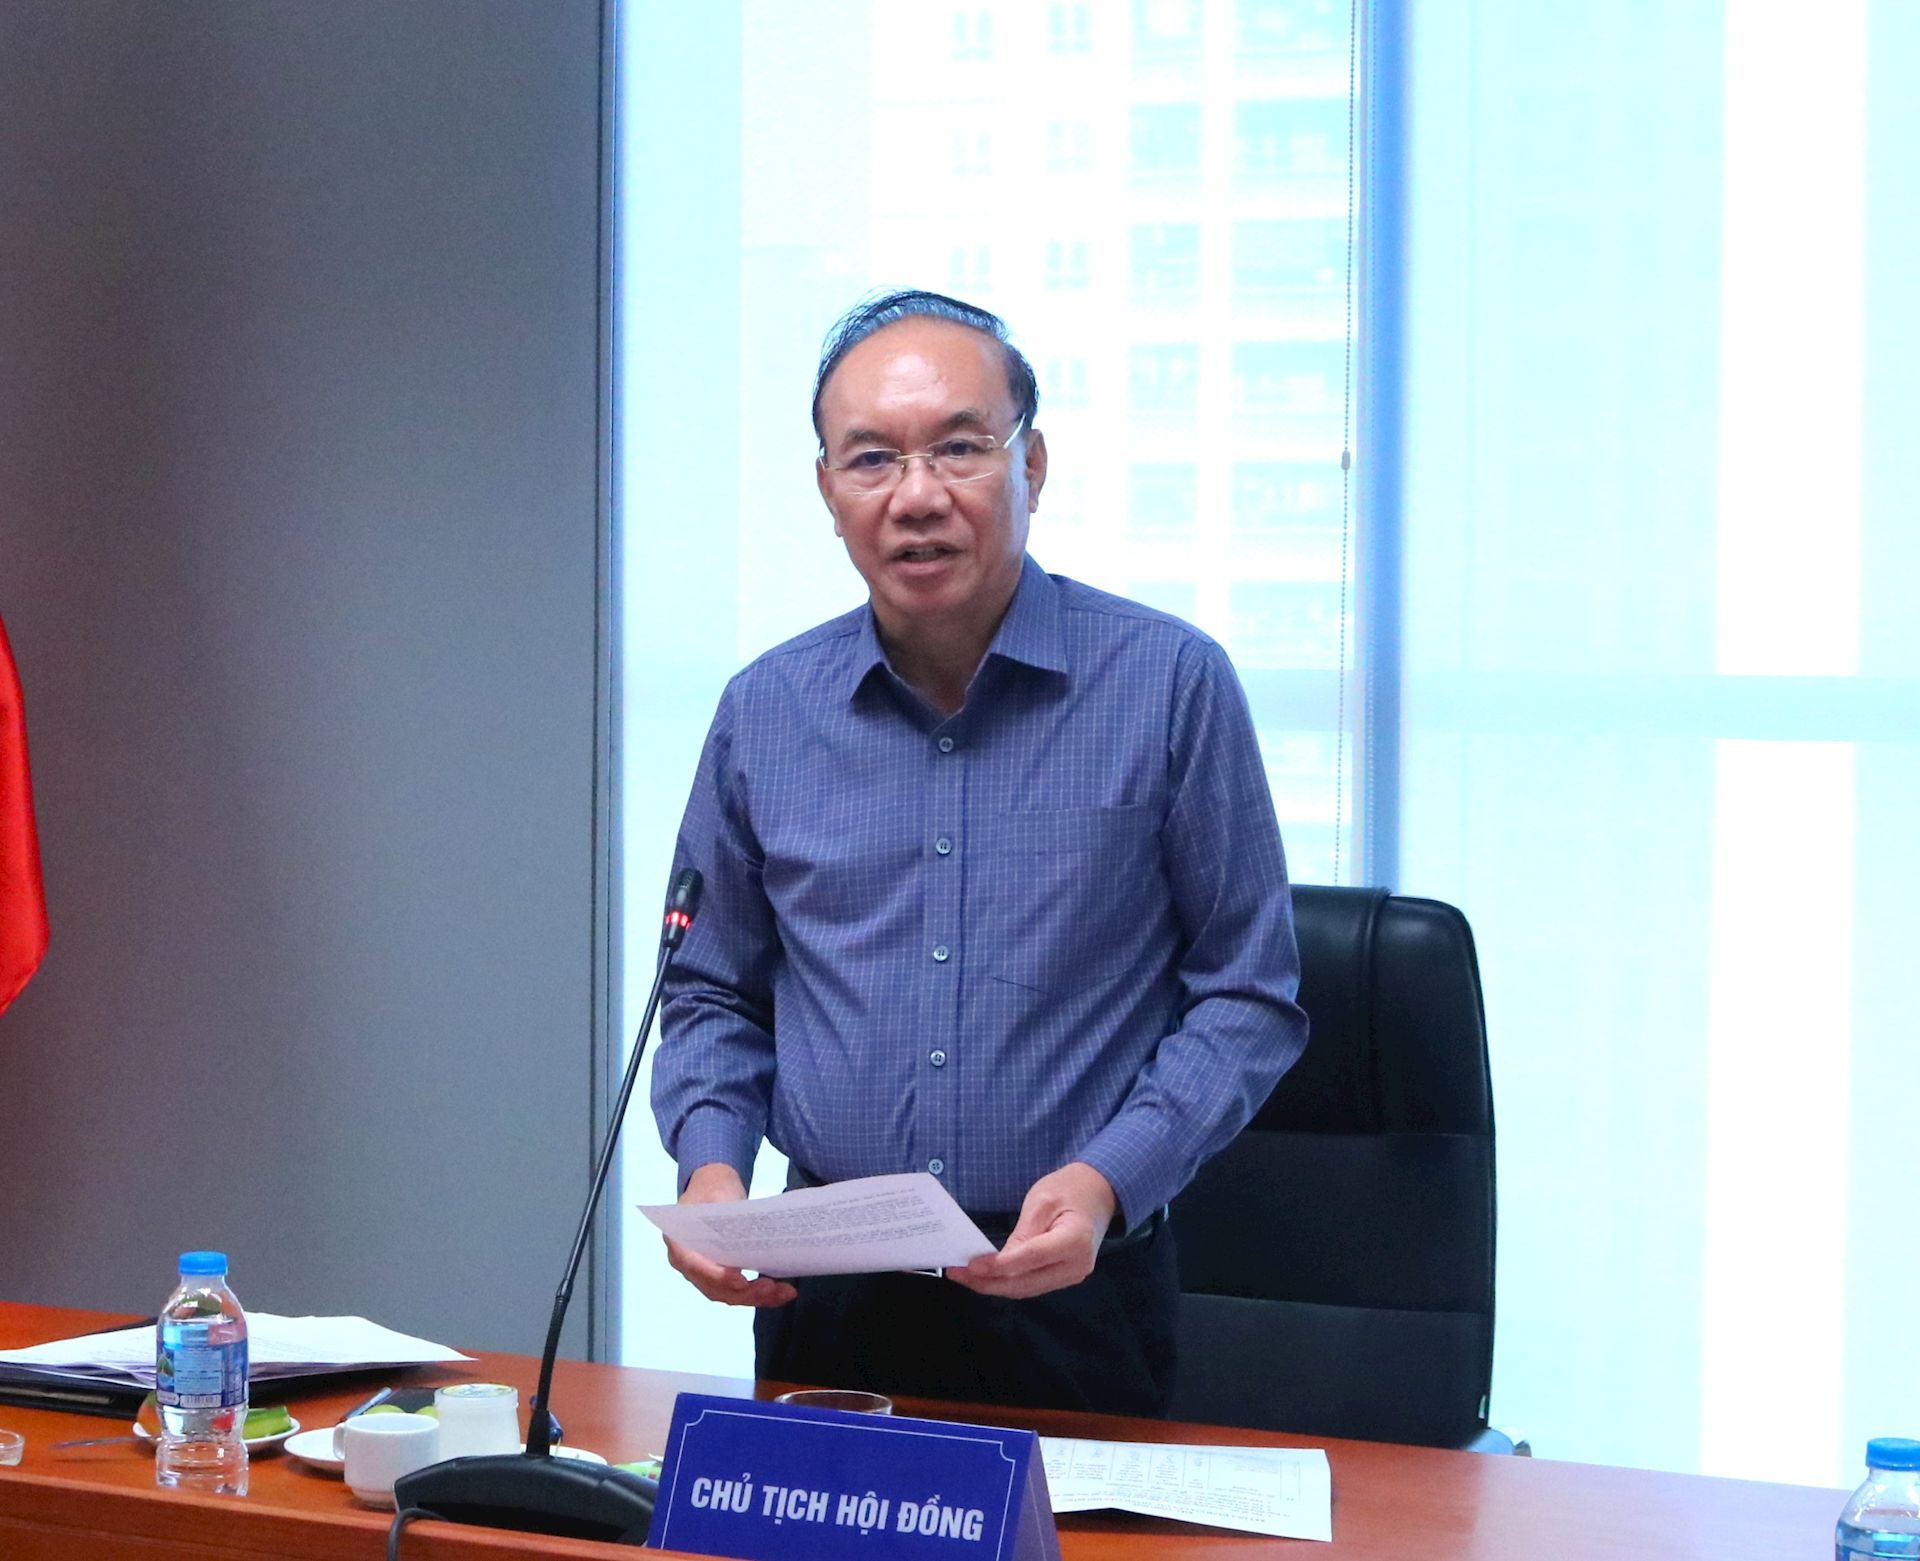
GS, TS. Đoàn Xuân Tiên - Chủ tịch Hội đồng nghiệm thu - đánh giá Đề tài có tính cấp thiết, phù hợp với yêu cầu chuyển đổi số, hiện đại hóa hoạt động kiểm toán. Ảnh: N.LY
Hoàn thiện quy định pháp luật và xây dựng quy trình nội bộ
Theo ThS. Huỳnh Ngọc Quang, dữ liệu điện tử phục vụ trực tiếp cả chu trình kiểm toán, từ lập kế hoạch, phân tích rủi ro, xác định trọng yếu đến thử nghiệm, kiểm toán, đối chiếu, lập bằng chứng và theo dõi việc thực hiện kiến nghị kiểm toán.
Hiện nay, KTNN đã xây dựng nhiều nền tảng và ứng dụng hỗ trợ quản lý, điều hành, tiếp nhận thông tin và hoạt động kiểm toán. Tính đến tháng 8/2026, KTNN đã tiếp nhận hơn 11.500 báo cáo điện tử; khoảng 2.800 tài khoản đơn vị đăng ký và gần 7.000 tài khoản được cấp cho đơn vị được kiểm toán.
KTNN cũng đã ký kết quy chế phối hợp chia sẻ thông tin, dữ liệu với Bộ Tài chính, Bảo hiểm xã hội, Ngân hàng Nhà nước, qua đó tiếp nhận hơn 20 triệu bản ghi danh mục và 17 bộ báo cáo quyết toán ngân sách từ Bộ Tài chính; gần 57.000 báo cáo thuộc lĩnh vực bảo hiểm xã hội.
Riêng năm 2026, KTNN mở rộng việc khai thác, thu thập, xử lý dữ liệu từ 5 hệ thống thông tin giải quyết thủ tục hành chính của Bộ Khoa học Công nghệ, Bộ Văn hóa, Thể thao và Du lịch, các tỉnh Hưng Yên, Cà Mau, Khánh Hòa và Cổng Dịch vụ công quốc gia. Những kết quả đó cho thấy việc tiếp nhận dữ liệu qua môi trường điện tử đã có nền tảng thực tiễn để tiếp tục mở rộng.
Ở một số cuộc kiểm toán, dữ liệu từ hệ thống nghiệp vụ đã được dùng để phân tích giao dịch, đối chiếu nguồn thông tin và nhận diện các trường hợp cần kiểm tra sâu hơn. Việc kiểm toán hệ thống công nghệ thông tin cũng giúp chỉ ra rủi ro về phân quyền, quản lý tài khoản và kiểm soát dữ liệu.
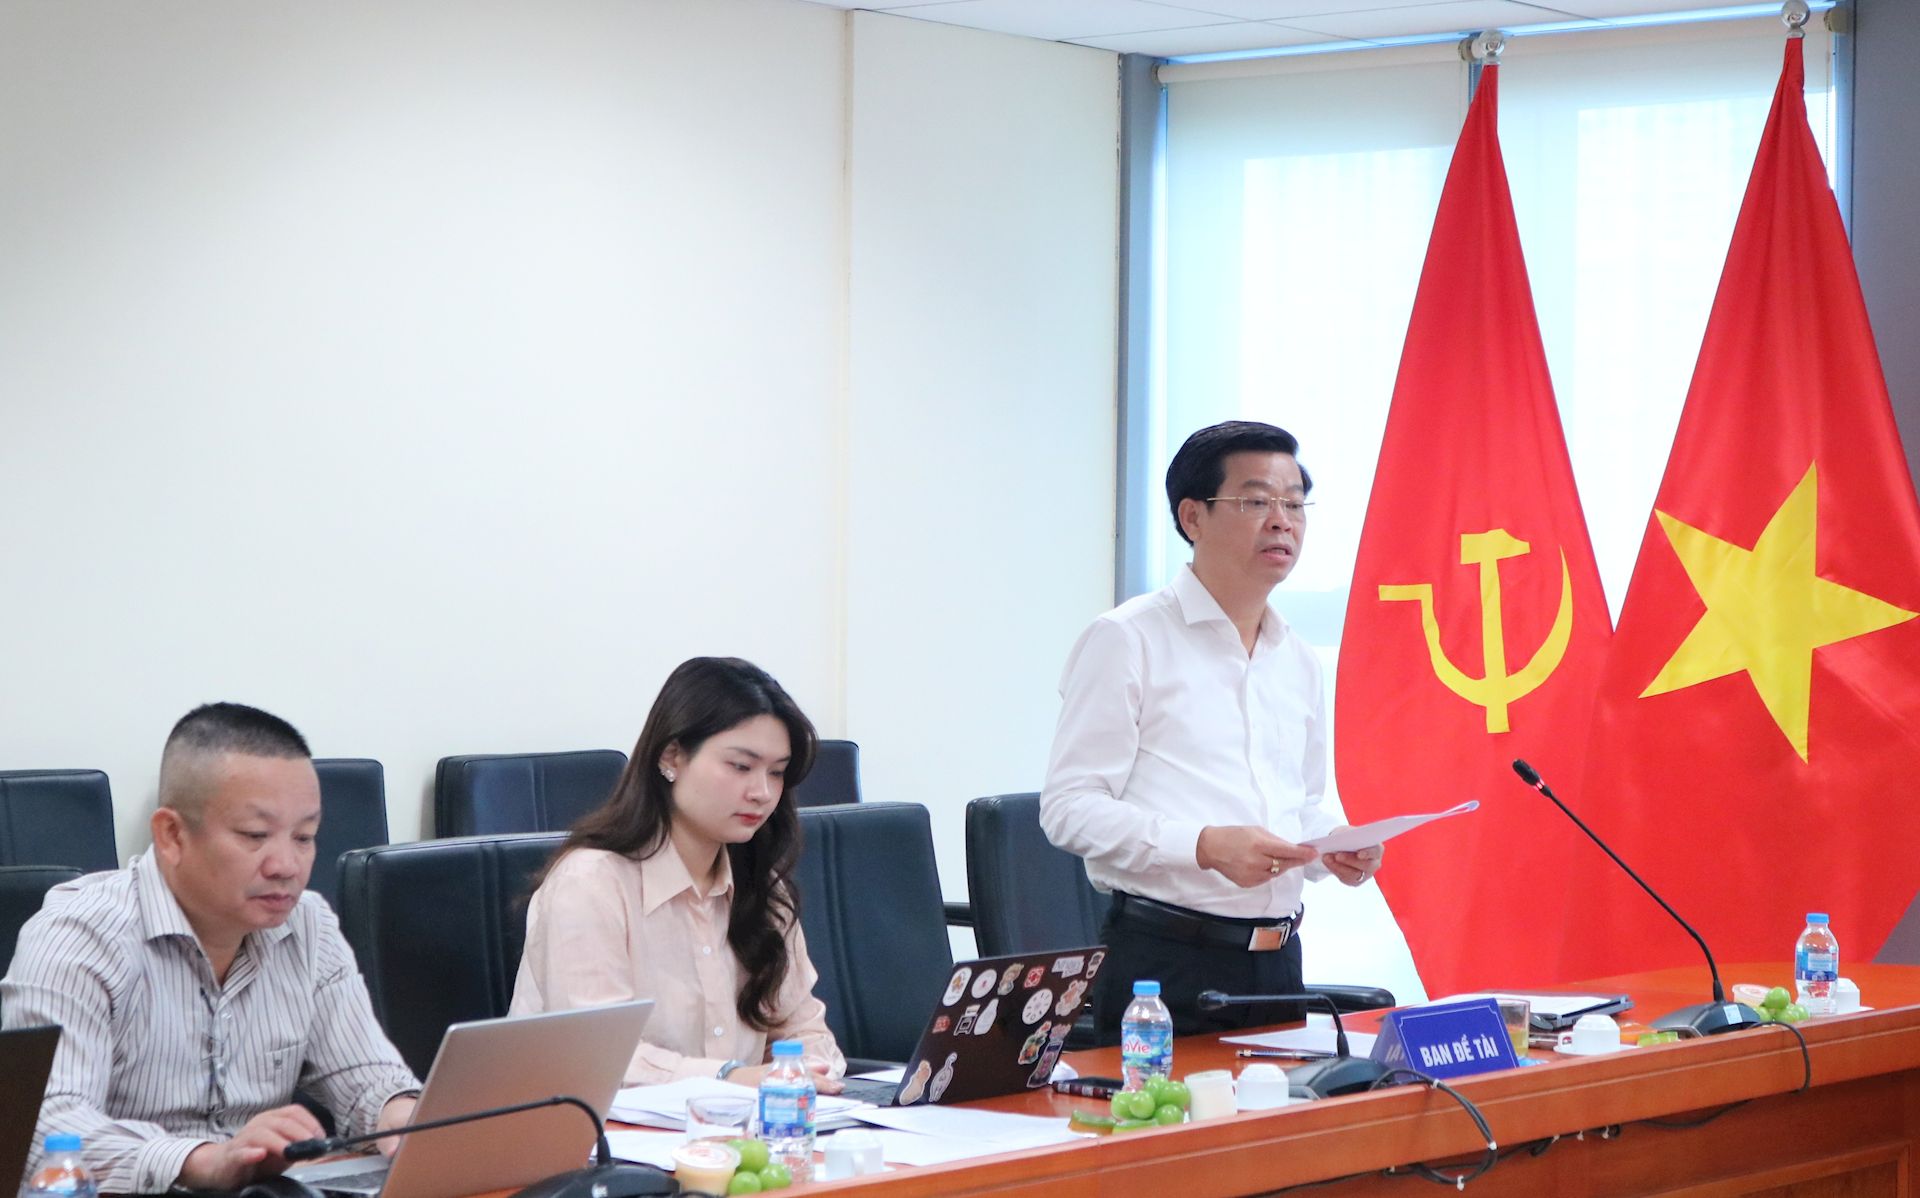
Theo ThS. Huỳnh Ngọc Quang - Kiểm toán trưởng KTNN khu vực VIII, muốn khai thác dữ liệu hiệu quả thì không thể chỉ đầu tư một công cụ riêng lẻ. Ảnh: N.LY
Bên cạnh những kết quả đạt được, ThS. Huỳnh Ngọc Quang cũng cho biết, KTNN vẫn gặp không ít khó khăn, vướng mắc. Theo đó, quyền truy cập đã được luật ghi nhận nhưng những nội dung cụ thể về phạm vi, cách thức, trách nhiệm phối hợp và bảo vệ dữ liệu chưa được làm rõ. Dữ liệu phân tán ở nhiều hệ thống, định dạng và chất lượng khác nhau nên việc thu thập, làm sạch, đối chiếu khá tốn công sức.
Hạ tầng lưu trữ và phân tích, cũng như mức độ kết nối giữa các hệ thống chưa đáp ứng đầy đủ nhu cầu khai thác trên diện rộng. Số người vừa hiểu nghiệp vụ kiểm toán vừa thành thạo phân tích dữ liệu còn hạn chế. Khi mở rộng kết nối và ứng dụng trí tuệ nhân tạo, yêu cầu về an toàn thông tin, bảo vệ bí mật và kiểm soát việc sử dụng dữ liệu trở nên cấp thiết hơn.
Từ thực trạng này, Ban Đề tài đề xuất năm nhóm giải pháp về: Hoàn thiện quy định pháp luật về truy cập, khai thác dữ liệu phục vụ kiểm toán; xây dựng các quy định và quy trình nội bộ của KTNN để hướng dẫn thực hiện truy cập, khai thác dữ liệu điện tử; ứng dụng trí tuệ nhân tạo và các công cụ phân tích dữ liệu theo nhu cầu nghiệp vụ; tăng cường an toàn thông tin và an toàn hệ thống mạng.
“Muốn khai thác dữ liệu hiệu quả thì không thể chỉ đầu tư một công cụ riêng lẻ. Cần xác định kiểm toán cần dữ liệu gì, căn cứ pháp lý để tiếp cận là gì, dữ liệu có đủ tin cậy để phân tích hay không, ai được sử dụng và kết quả phân tích được kiểm chứng như thế nào” - ThS. Huỳnh Ngọc Quang nhấn mạnh.
Bên cạnh đó, KTNN cần đào tạo cho kiểm toán viên theo mức độ từ kiến thức nền tảng đến kỹ năng phân tích chuyên sâu; tăng bài tập trên dữ liệu và tình huống kiểm toán thực tế. Trước mắt, kiểm toán viên cần biết yêu cầu dữ liệu, hiểu cấu trúc và giới hạn của dữ liệu, sử dụng công cụ phù hợp và kiểm tra lại kết quả. Về dài hạn, cần hình thành lực lượng nòng cốt về phân tích dữ liệu có thể hỗ trợ nhiều cuộc kiểm toán và chia sẻ phương pháp trong toàn Ngành.
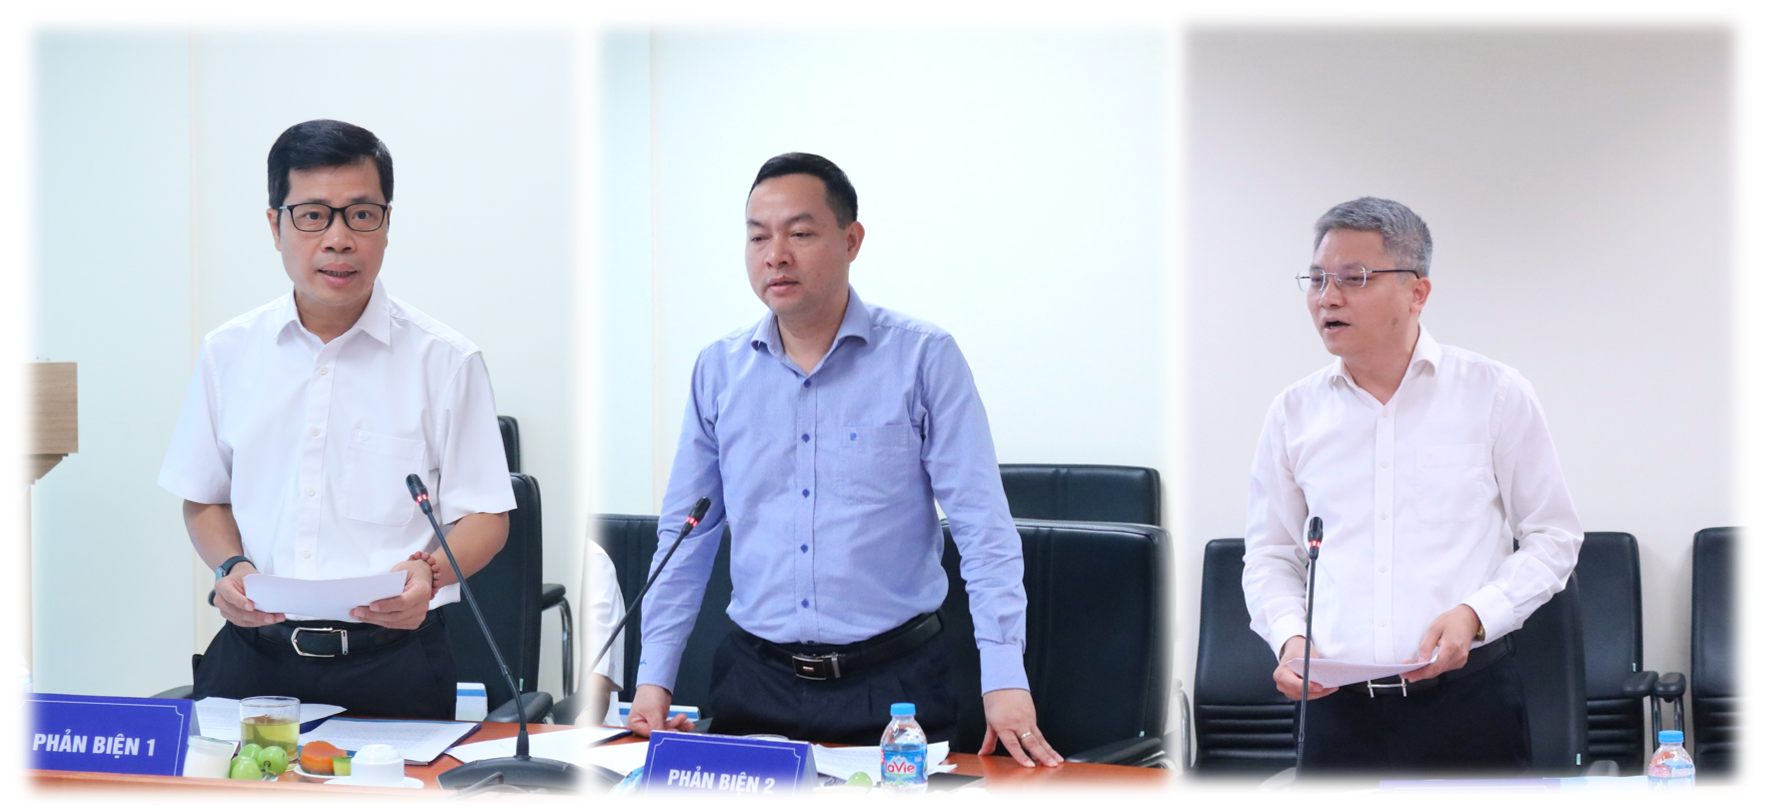
Hội đồng nghiệm thu đề nghị Ban Đề tài tiếp tục rà soát, làm rõ hơn nội hàm và tiêu chí đánh giá hiệu quả khai thác dữ liệu điện tử. Ảnh: N.LY
Làm rõ tiêu chí đánh giá hiệu quả khai thác dữ liệu điện tử
Đánh giá cao kết quả nghiên cứu, Hội đồng nghiệm thu cho rằng, Đề tài đã phản ánh được kết quả, hạn chế và các điểm nghẽn trong khai thác dữ liệu điện tử, nhất là về cơ sở pháp lý, chuẩn hóa dữ liệu, kết nối, chia sẻ dữ liệu, hạ tầng kỹ thuật và nguồn nhân lực. Đề tài cũng đã tham khảo kinh nghiệm quốc tế và bước đầu rút ra bài học phù hợp với điều kiện của Kiểm toán nhà nước Việt Nam. Các nhóm giải pháp toàn diện, trong đó, giải pháp hoàn thiện cơ sở pháp lý và quy định nội bộ về truy cập, khai thác dữ liệu điện tử có ý nghĩa thực tiễn cao.
Để nâng cao chất lượng và tính khả thi cho các giải pháp, Hội đồng nghiệm thu đề nghị Ban Đề tài tiếp tục rà soát, làm rõ hơn nội hàm và tiêu chí đánh giá hiệu quả khai thác dữ liệu điện tử, nhất là các tiêu chí về khả năng tiếp cận, độ tin cậy, mức độ sử dụng dữ liệu trong quy trình kiểm toán, khả năng phát hiện rủi ro và tác động đến chất lượng kết luận, kiến nghị kiểm toán.
Bên cạnh đó, cần bổ sung, làm rõ thêm một số dữ liệu và bằng chứng thực tiễn để lượng hóa thực trạng khai thác dữ liệu điện tử, từ đó đánh giá rõ hiệu quả khai thác thực tế. Hệ thống giải pháp cần sắp xếp theo thứ tự ưu tiên và lộ trình thực hiện, điều kiện triển khai, đơn vị chủ trì, sản phẩm đầu ra và tính khả thi của một số giải pháp về AI, phân tích dữ liệu lớn, kiểm toán số và kiểm toán liên tục.
Ban Đề tài rà soát cơ sở pháp lý liên quan đến truy cập, khai thác, chia sẻ và bảo vệ dữ liệu điện tử; làm rõ nội dung thuộc thẩm quyền của Tổng Kiểm toán nhà nước và nội dung cần kiến nghị cơ quan có thẩm quyền.
GS, TS. Đoàn Xuân Tiên - Chủ tịch Hội đồng nghiệm thu - đánh giá: Đề tài có tính cấp thiết, phù hợp với yêu cầu chuyển đổi số, hiện đại hóa hoạt động kiểm toán và Chiến lược phát triển KTNN đến năm 2030. Nội dung nghiên cứu bám sát yêu cầu nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán trong bối cảnh mới. Chủ tịch Hội đồng nghiệm thu đề nghị Ban Đề tài tiếp thu tối đa ý kiến của thành viên Hội đồng, hoàn thiện Đề tài đúng thời gian quy định.
Hội đồng thống nhất Đề tài xếp loại Khá.