Việc gỡ bỏ nhiều điều kiện gia nhập thị trường dịch vụ kế toán có thể mở rộng đáng kể số lượng chủ thể cung cấp dịch vụ. Tuy nhiên, nếu cơ chế hậu kiểm không đủ mạnh, những rủi ro từ chất lượng dịch vụ và sai lệch thông tin tài chính có thể chuyển sang doanh nghiệp, người sử dụng báo cáo tài chính, cơ quan thuế và các tổ chức tín dụng…
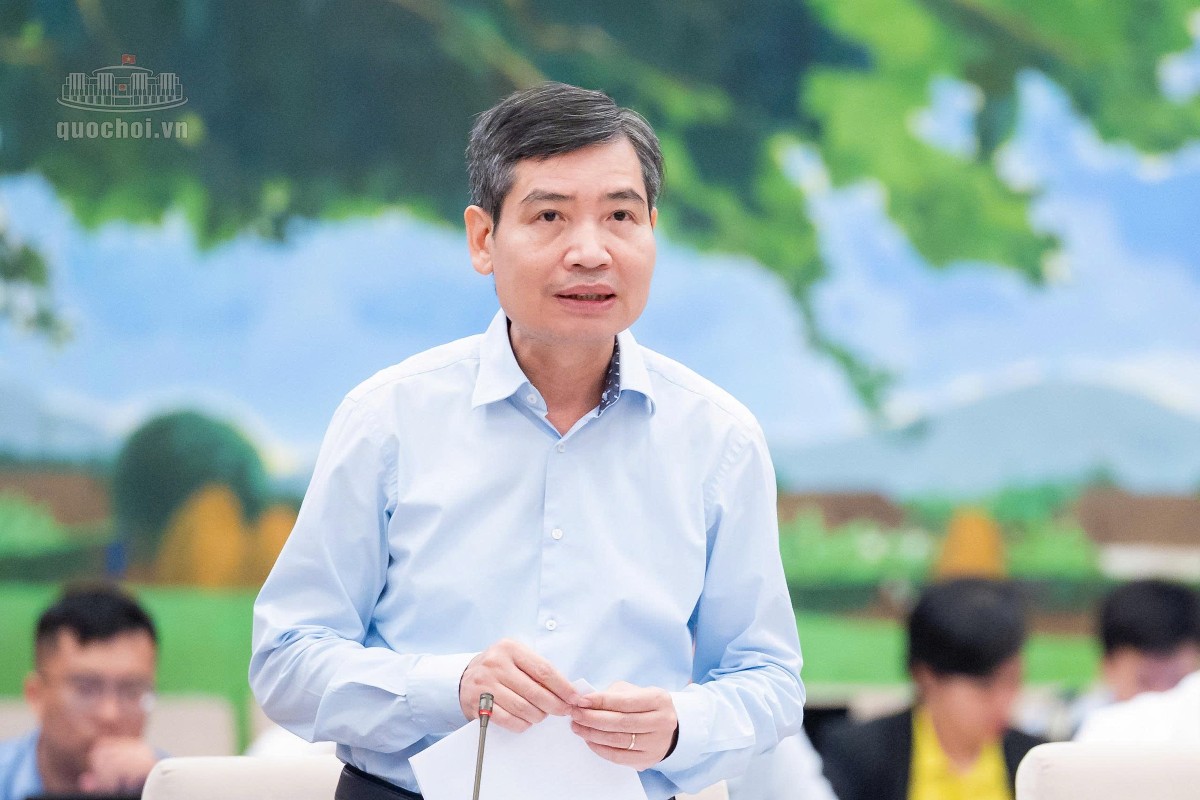
Thứ trưởng Bộ Tài chính Tạ Anh Tuấn trình bày Tờ trình Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập. Ảnh: Quochoi.vn
Chiều ngày 3/9, tại phiên họp thứ 6, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập. Đáng chú ý, dự thảo đề xuất cắt giảm nhiều điều kiện kinh doanh, thủ tục hành chính trong lĩnh vực dịch vụ kế toán, qua đó chuyển mạnh phương thức quản lý từ tiền kiểm sang hậu kiểm.
Trình bày dự thảo, Thứ trưởng Bộ Tài chính Tạ Anh Tuấn cho biết việc sửa đổi nhằm thể chế hóa chủ trương cắt giảm, đơn giản hóa thủ tục hành chính và điều kiện kinh doanh, đồng thời mở rộng đối tượng được cung cấp dịch vụ kế toán, đáp ứng nhu cầu của nền kinh tế và thúc đẩy thị trường dịch vụ kế toán, kiểm toán phát triển hiệu quả, bền vững.
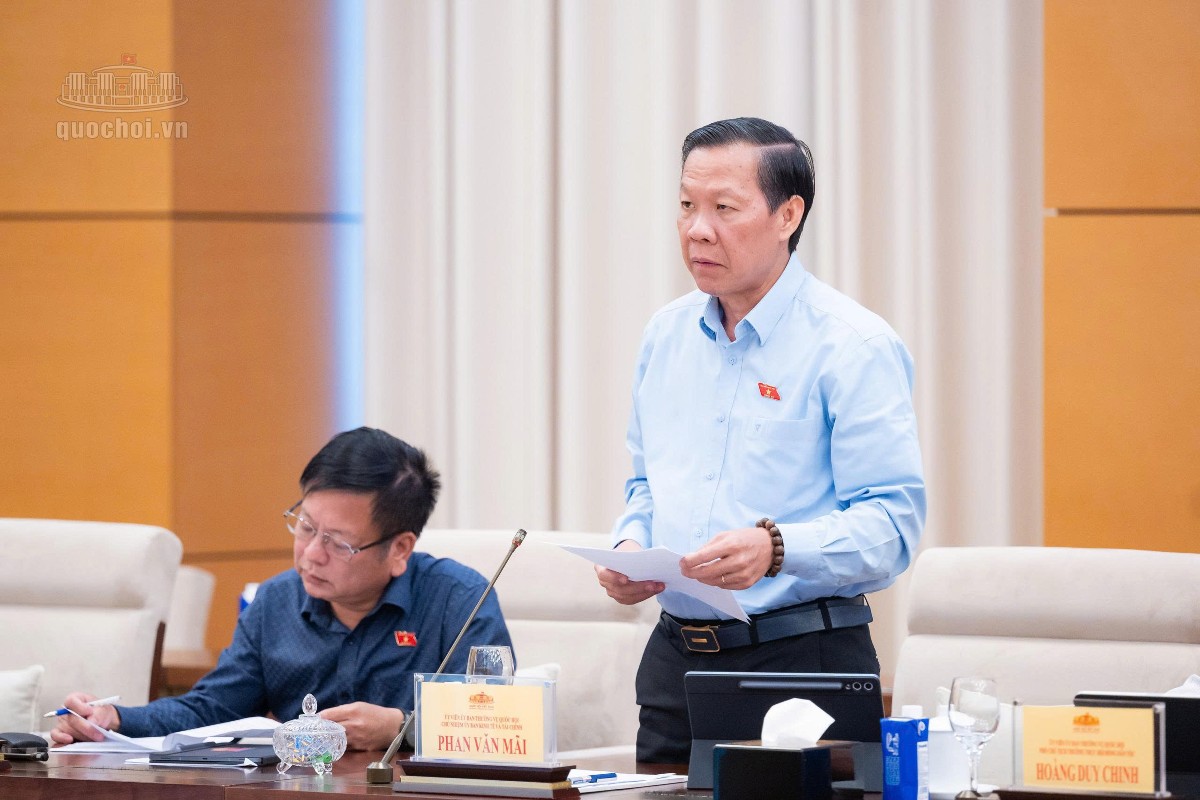
Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi trình bày báo cáo thẩm tra dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập. Ảnh: Quochoi.vn
"Chứng chỉ kế toán viên có thể trở thành nguồn thông tin để tổ chức, cá nhân có nhu cầu thuê dịch vụ đánh giá năng lực người cung cấp dịch vụ. Đây cũng là một thước đo chuyên môn trong bối cảnh các điều kiện tiền kiểm được cắt giảm, góp phần hạn chế nguy cơ rủi ro chuyển sang khách hàng, doanh nghiệp và người sử dụng báo cáo tài chính".
Tuy nhiên, Thường trực Ủy ban Kinh tế và Tài chính nhận định việc chuyển từ tiền kiểm sang hậu kiểm, cùng với cho phép cá nhân trực tiếp ký hợp đồng cung cấp dịch vụ với khách hàng, là những thay đổi lớn trong phương thức quản lý. Vì vậy đòi hỏi phải thiết kế đầy đủ công cụ hậu kiểm để kiểm soát rủi ro và bảo vệ khách hàng.
Thường trực Ủy ban Kinh tế và Tài chính nhất trí với việc bãi bỏ các điều kiện kinh doanh, thủ tục hành chính đối với dịch vụ kế toán và không quy định chứng chỉ kế toán viên là điều kiện bắt buộc để cung cấp dịch vụ. Tuy nhiên, cơ quan thẩm tra đề nghị nghiên cứu duy trì chứng chỉ kế toán viên như một giấy xác nhận năng lực chuyên môn, không phải điều kiện kinh doanh.
Cùng với việc mở rộng đối tượng cung cấp dịch vụ, dự thảo cần phân định rõ trách nhiệm pháp lý giữa cá nhân hành nghề độc lập và cá nhân được tổ chức thuê để trực tiếp ký hoặc thực hiện hợp đồng dịch vụ.
Thường trực Ủy ban Kinh tế và Tài chính cũng đề nghị làm rõ trách nhiệm của ba chủ thể gồm người thực hiện dịch vụ kế toán, người ký hợp đồng dịch vụ và đơn vị kế toán là khách hàng.
Trong đó, cần xác định rõ người lập chứng từ, chuẩn mực đạo đức nghề nghiệp trong hợp đồng và phạm vi các quan hệ kinh tế, tài chính có thể ảnh hưởng đến tính khách quan, độc lập của người cung cấp dịch vụ.
Đồng thời, việc thuê dịch vụ kế toán cũng không đồng nghĩa với việc chuyển giao toàn bộ trách nhiệm pháp lý. Trách nhiệm về tính chính xác, trung thực của chứng từ, số liệu kế toán và báo cáo tài chính cần được xác định rõ đối với từng chủ thể liên quan.
Số liệu thống kê từ Chính phủ cho thấy thị trường dịch vụ kế toán còn dư địa phát triển, nhưng chưa đủ cơ sở để khẳng định nguồn cung đang thiếu. Một đơn vị cung cấp dịch vụ có thể phục vụ nhiều khách hàng, trong khi một bộ phận doanh nghiệp đã có bộ phận kế toán nội bộ.
Hiện có khoảng 525 cá nhân hành nghề tại 191 đơn vị kinh doanh dịch vụ kế toán và khoảng 118 doanh nghiệp kiểm toán cung cấp dịch vụ kế toán. Trong khi đó, cả nước có gần 1,1 triệu doanh nghiệp, trong đó khoảng 98% là doanh nghiệp nhỏ, vừa và siêu nhỏ.
(Báo cáo của Chính phủ)
Vì vậy, Phó Chủ tịch Quốc hội Nguyễn Doãn Anh đề nghị bổ sung số liệu về số doanh nghiệp thực tế đang thuê dịch vụ kế toán, số khách hàng bình quân của một đơn vị cung cấp dịch vụ và chi phí thuê dịch vụ. Những thông tin này sẽ giúp đánh giá sát hơn nhu cầu thị trường và tác động của việc mở rộng đối tượng cung cấp dịch vụ.
Theo Phó Chủ tịch Quốc hội Nguyễn Hồng Diên, việc mở rộng quyền tham gia thị trường phải đi cùng với trách nhiệm pháp lý tương xứng. Không thể mở rộng quyền cung cấp dịch vụ nhưng lại để trách nhiệm chủ yếu do các bên tự thỏa thuận trong hợp đồng.
Do đó, cần quy định rõ trách nhiệm của bên cung cấp dịch vụ, bên thuê dịch vụ và người đại diện theo pháp luật của đơn vị thuê, nhất là đối với tính chính xác, trung thực của số liệu kế toán, báo cáo tài chính cũng như nghĩa vụ bồi thường khi xảy ra sai phạm.
“Nếu bỏ các điều kiện tiền kiểm nhưng năng lực hậu kiểm không theo kịp, rủi ro có thể chuyển từ cơ quan quản lý sang doanh nghiệp, người sử dụng báo cáo tài chính, cơ quan thuế và các tổ chức tín dụng”, Đặc biệt, Phó Chủ tịch Quốc hội Nguyễn Hồng Diên nhấn mạnh.
Chính vì vậy, ông Diên đề nghị nghiên cứu quy định rõ tại Luật nguyên tắc hậu kiểm dựa trên mức độ rủi ro. Nhà cung cấp dịch vụ kế toán cần khai báo, cập nhật thông tin trực tuyến vào hệ thống dữ liệu tập trung và lưu giữ hồ sơ dịch vụ trong thời hạn nhất định để phục vụ việc truy xuất, kiểm tra khi cần thiết.
Cùng với đó, cần có chế tài đủ sức răn đe đối với những vi phạm nghiêm trọng, như đình chỉ có thời hạn quyền cung cấp dịch vụ và công khai thông tin chủ thể vi phạm trên cổng thông tin điện tử.
Đồng thời, cơ quan thẩm tra cũng đề nghị không bãi bỏ hoàn toàn hoạt động kiểm tra đối với dịch vụ kế toán, mà cần duy trì thẩm quyền kiểm tra như một công cụ hậu kiểm trực tiếp đối với bên cung cấp dịch vụ.