Hơn 65.000 trường hợp không còn hoạt động tại địa chỉ đăng ký bị thông báo tạm hoãn xuất cảnh, với số nợ thuế trên 6.900 tỷ đồng. Đằng sau biện pháp cưỡng chế này là bài toán phân định giữa doanh nghiệp né tránh nghĩa vụ và những pháp nhân đã thực sự “chết lâm sàng”…
Ranh giới nào cho biện pháp tạm hoãn xuất cảnh
Trong quá trình làm sạch dữ liệu người nộp thuế, hàng chục nghìn doanh nghiệp không còn hoạt động tại địa chỉ đăng ký đang được cơ quan thuế rà soát, xử lý.
Với những trường hợp này, áp lực không chỉ dừng ở việc xác định nghĩa vụ thuế của doanh nghiệp mà có thể chuyển trực tiếp sang cá nhân người đại diện theo pháp luật thông qua biện pháp tạm hoãn xuất cảnh. Quy định mới về tạm hoãn xuất cảnh được thiết kế theo hướng xác định rõ đối tượng, ngưỡng nợ và thời gian để người nộp thuế khắc phục trước khi biện pháp này được áp dụng.
Theo Nghị định 252/2026/NĐ-CP có hiệu lực từ ngày 1/7/2026, cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế với số tiền thuế nợ từ 50 triệu đồng và quá hạn từ 120 ngày có thể bị tạm hoãn xuất cảnh. Đối với cá nhân là chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, ngưỡng này là từ 500 triệu đồng và khoản nợ quá hạn từ 120 ngày.
Đáng chú ý, đối với người nộp thuế được cơ quan quản lý thuế xác định không hoạt động tại địa chỉ đã đăng ký, tạm hoãn xuất cảnh không chỉ là câu chuyện về một khoản nợ thuế lớn hay nhỏ, mà còn gắn với việc người nộp thuế có chủ động xử lý tình trạng mã số thuế sau khi đã được cơ quan thuế thông báo hay không
Nếu sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo về tình trạng không hoạt động tại địa chỉ đăng ký mà người nộp thuế vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, người đại diện theo pháp luật, chủ sở hữu hưởng lợi và một số đối tượng liên quan có thể thuộc diện tạm hoãn xuất cảnh.
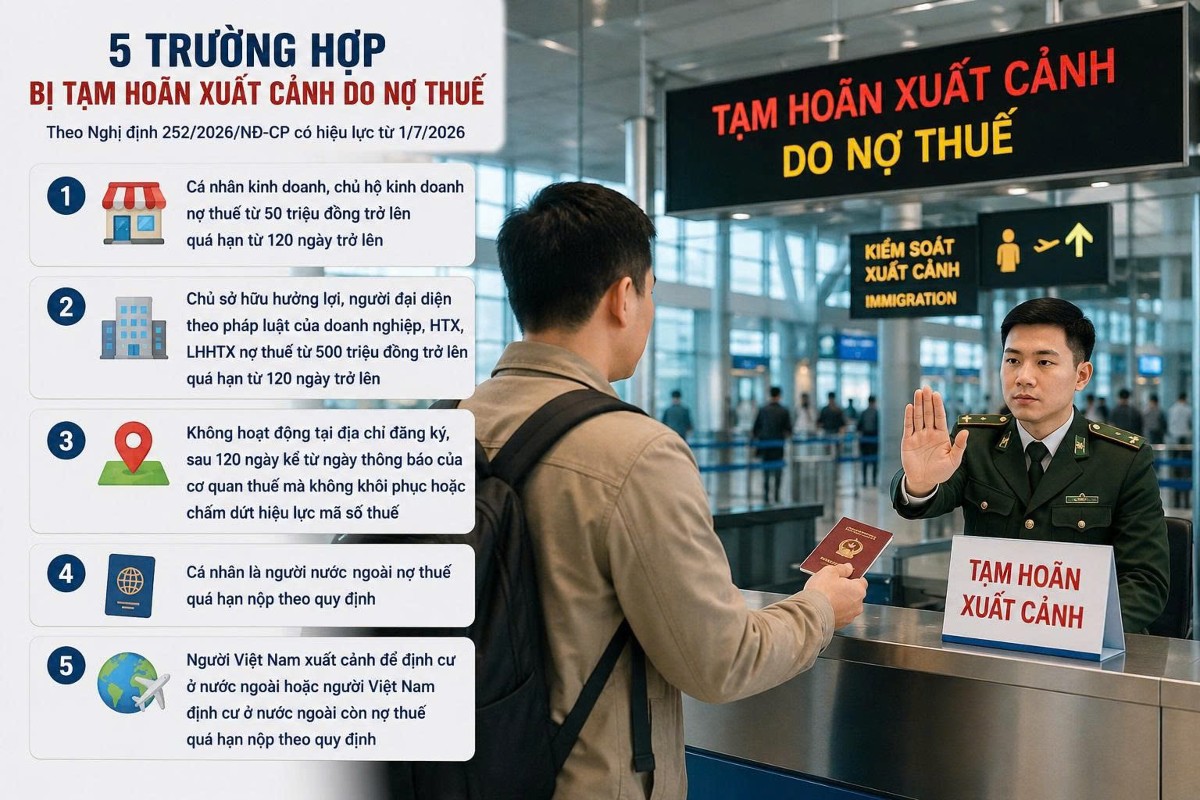
Nguồn: Cục Thuế
Cùng một trạng thái nhưng không cùng một rủi ro
Theo số liệu từ Cục Thuế, khoảng 105.000 người đại diện theo pháp luật của doanh nghiệp và chủ hộ kinh doanh đã bị thông báo tạm hoãn xuất cảnh, với tổng số tiền nợ thuế gần 61.000 tỷ đồng.
Trong đó, hơn 65.000 trường hợp là các đối tượng không còn hoạt động tại địa chỉ đăng ký nhưng không thông báo đến cơ quan thuế, với số tiền thuế nợ trên 6.900 tỷ đồng. Những con số này cho thấy nhóm doanh nghiệp không còn hoạt động tại địa chỉ đăng ký đang chiếm tỷ trọng đáng kể trong số các trường hợp bị áp dụng biện pháp tạm hoãn xuất cảnh.
Về phía cơ quan quản lý, đây là một khoảng trống không nhỏ. Khi doanh nghiệp không còn ở địa chỉ đăng ký, cơ quan thuế khó xác định doanh nghiệp còn hoạt động thực tế hay không, còn tài sản, dòng tiền hoặc nghĩa vụ nào chưa hoàn thành hay không. Nếu người đại diện cũng không chủ động liên hệ, pháp nhân có thể tiếp tục tồn tại trên hệ thống trong tình trạng không rõ thực tế.
Trong bối cảnh đó, tạm hoãn xuất cảnh trở thành một công cụ tạo sức ép để đưa người đại diện quay trở lại làm việc với cơ quan thuế. Hiệu quả thu hồi nghĩa vụ bước đầu cũng được thể hiện qua số liệu của ngành Thuế.
Lũy kế, cơ quan thuế đã thu được trên 4.000 tỷ đồng tiền nợ từ hơn 13.000 người nộp thuế. Riêng nhóm không còn hoạt động tại địa chỉ đăng ký đã có khoảng 7.100 trường hợp chủ động liên hệ với cơ quan thuế, nộp gần 100 tỷ đồng và được hủy bỏ tạm hoãn xuất cảnh.
(Cục Thuế)
Như vậy, không thể phủ nhận tác dụng của biện pháp này. Khi một doanh nghiệp biến mất khỏi địa chỉ đăng ký và người đại diện không chủ động xử lý, việc tạo ra một sức ép đủ lớn có thể giúp cơ quan thuế đưa người nộp thuế trở lại hệ thống.
Tuy nhiên, chính hiệu quả của công cụ này cũng đặt ra câu hỏi về ranh giới của cưỡng chế. Không còn hoạt động tại địa chỉ đăng ký là một dấu hiệu quản lý quan trọng, nhưng không đồng nghĩa với việc mọi doanh nghiệp ở trạng thái này đều có cùng mức độ rủi ro.
Các chuyên gia cho rằng không phải doanh nghiệp nào không còn hoạt động tại địa chỉ đăng ký cũng là doanh nghiệp “ma”.
Trên thực tế, doanh nghiệp không còn hoạt động tại địa chỉ đăng ký có thể xuất phát từ nhiều tình huống khác nhau. Có doanh nghiệp thay đổi địa điểm nhưng không cập nhật thông tin; có doanh nghiệp thực sự chấm dứt hoạt động nhưng chưa hoàn tất thủ tục giải thể; cũng có trường hợp chủ động bỏ địa chỉ đăng ký để né tránh nghĩa vụ.
Theo phản ánh của nhiều doanh nghiệp trên các diễn đàn thuế, kế toán, có trường hợp người đại diện đã nộp hồ sơ giải thể lên cơ quan thuế từ 3-5 năm nhưng vẫn chưa hoàn tất. Khi chưa có xác nhận của cơ quan thuế, thủ tục giải thể tại cơ quan đăng ký kinh doanh cũng chưa thể khép lại.
Như vậy, một doanh nghiệp có thể đã thực sự rời thị trường nhưng vẫn “treo” trên hệ thống trong nhiều năm. Đến khi dữ liệu được rà soát, doanh nghiệp có thể được xác định là không còn hoạt động tại địa chỉ đăng ký, trong khi người đại diện vẫn đang loay hoay xử lý những nghĩa vụ cũ để đóng mã số thuế.
Cưỡng chế cần đi cùng khả năng phân loại
Đây cũng là điểm cần được nhìn nhận khi áp dụng các biện pháp cưỡng chế đối trường hợp không còn hoạt động tại địa chỉ đăng ký bởi các trường hợp này có cùng một dấu hiệu trên hệ thống nhưng bản chất lại khác nhau.
Cùng là trạng thái “không còn hoạt động tại địa chỉ đăng ký”, nhưng một bên có thể là doanh nghiệp đang cố tình né tránh nghĩa vụ, che giấu hoạt động hoặc tài sản rõ ràng; bên kia có thể là doanh nghiệp đã hết hoạt động, không còn dòng tiền và tài sản đáng kể, nhưng chưa hoàn tất được thủ tục pháp lý để kết thúc vòng đời.
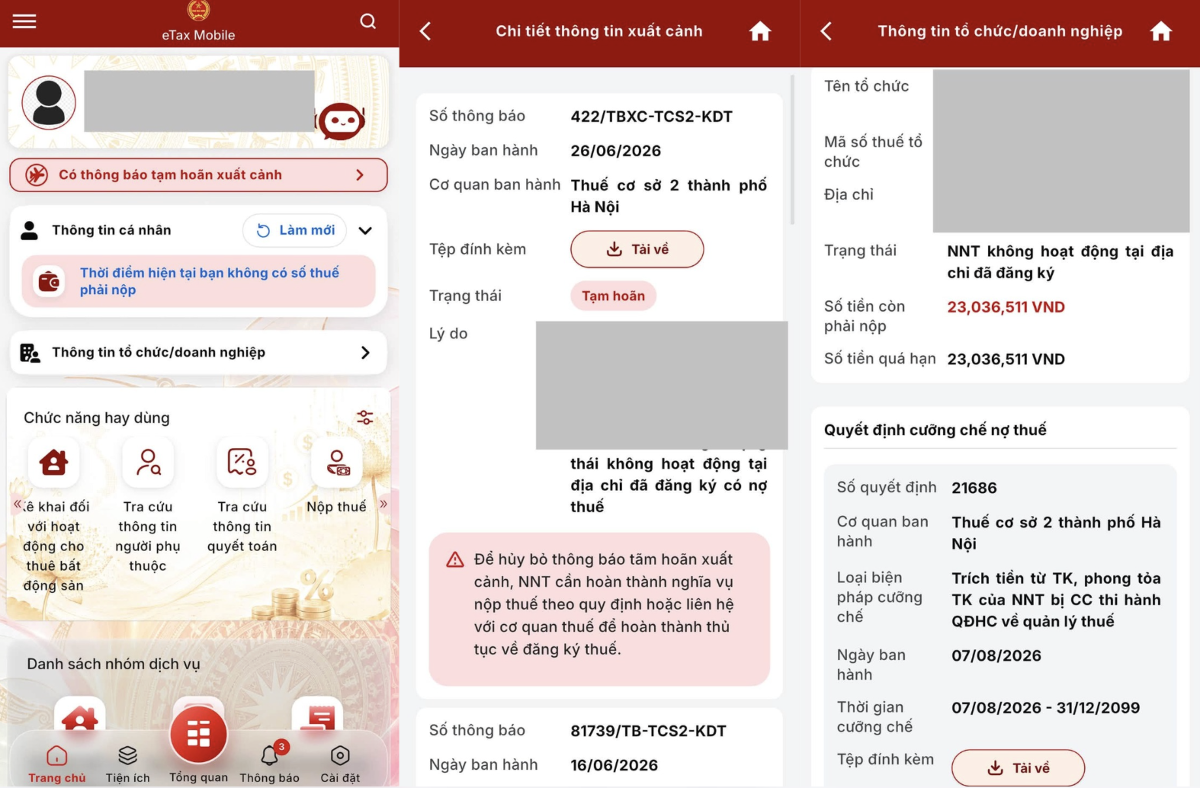
Ảnh: NVCC
Với doanh nghiệp vẫn hoạt động, có doanh thu, dòng tiền hoặc tài sản nhưng cố tình không thực hiện nghĩa vụ thuế, việc áp dụng biện pháp mạnh với người đại diện có cơ sở rõ ràng. Khi đó, nguy cơ thất thu ngân sách và nguy cơ người có trách nhiệm né tránh nghĩa vụ đều hiện hữu.
Ngược lại, với doanh nghiệp đã ngừng hoạt động trong thời gian dài, không còn dòng tiền, câu hỏi đặt ra có thể khác. Sức ép từ biện pháp tạm hoãn xuất cảnh có thực sự làm tăng khả năng thu hồi nghĩa vụ, hay chủ yếu tạo thêm áp lực để cá nhân này hoàn tất việc xử lý một pháp nhân đã ngừng hoạt động từ lâu?
Bản chất của vấn đề vì thế không nằm ở việc có nên sử dụng tạm hoãn xuất cảnh, mà ở chỗ biện pháp này được áp dụng như thế nào để tương xứng với mức độ rủi ro và khả năng thực hiện nghĩa vụ của từng trường hợp.
Nếu mục tiêu của tạm hoãn xuất cảnh là tạo sức ép để người có khả năng thực hiện nghĩa vụ phải thực hiện, thì việc xác định khả năng đó trở thành khâu quan trọng. Một doanh nghiệp còn hoạt động nhưng cố tình che giấu doanh thu, tài sản hoặc né tránh nghĩa vụ không thể được nhìn giống một doanh nghiệp đã ngừng kinh doanh nhiều năm và đang tìm cách hoàn tất giải thể.
Vì vậy, trước khi áp dụng biện pháp mạnh đối với cá nhân, việc rà soát tình trạng thực tế của doanh nghiệp có ý nghĩa quyết định. Cơ quan thuế cần đối chiếu nghĩa vụ thuế, thông tin người đại diện theo pháp luật, chủ sở hữu hưởng lợi, trạng thái mã số thuế, lịch sử kê khai, hóa đơn và số tiền thuế nợ để xác định đúng đối tượng, đúng điều kiện.
Đặc biệt, với nhóm doanh nghiệp đã ngừng hoạt động trong thời gian dài, nếu vướng mắc nằm ở việc doanh nghiệp cố tình không thực hiện nghĩa vụ, biện pháp cưỡng chế có thể tạo sức ép cần thiết. Nhưng nếu doanh nghiệp đã chủ động làm thủ tục và đang mắc ở khâu xử lý hồ sơ, trọng tâm lại nên là tháo gỡ điểm nghẽn để doanh nghiệp có thể kết thúc thủ tục.