Sáng 12/8, tại Hà Nội, Hội đồng khoa học Kiểm toán nhà nước (KTNN) tổ chức nghiệm thu Đề tài nghiên cứu khoa học cấp Bộ “Hoàn thiện cơ sở pháp lý về kiểm toán môi trường và vai trò của KTNN”. Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng làm Chủ tịch Hội đồng nghiệm thu.
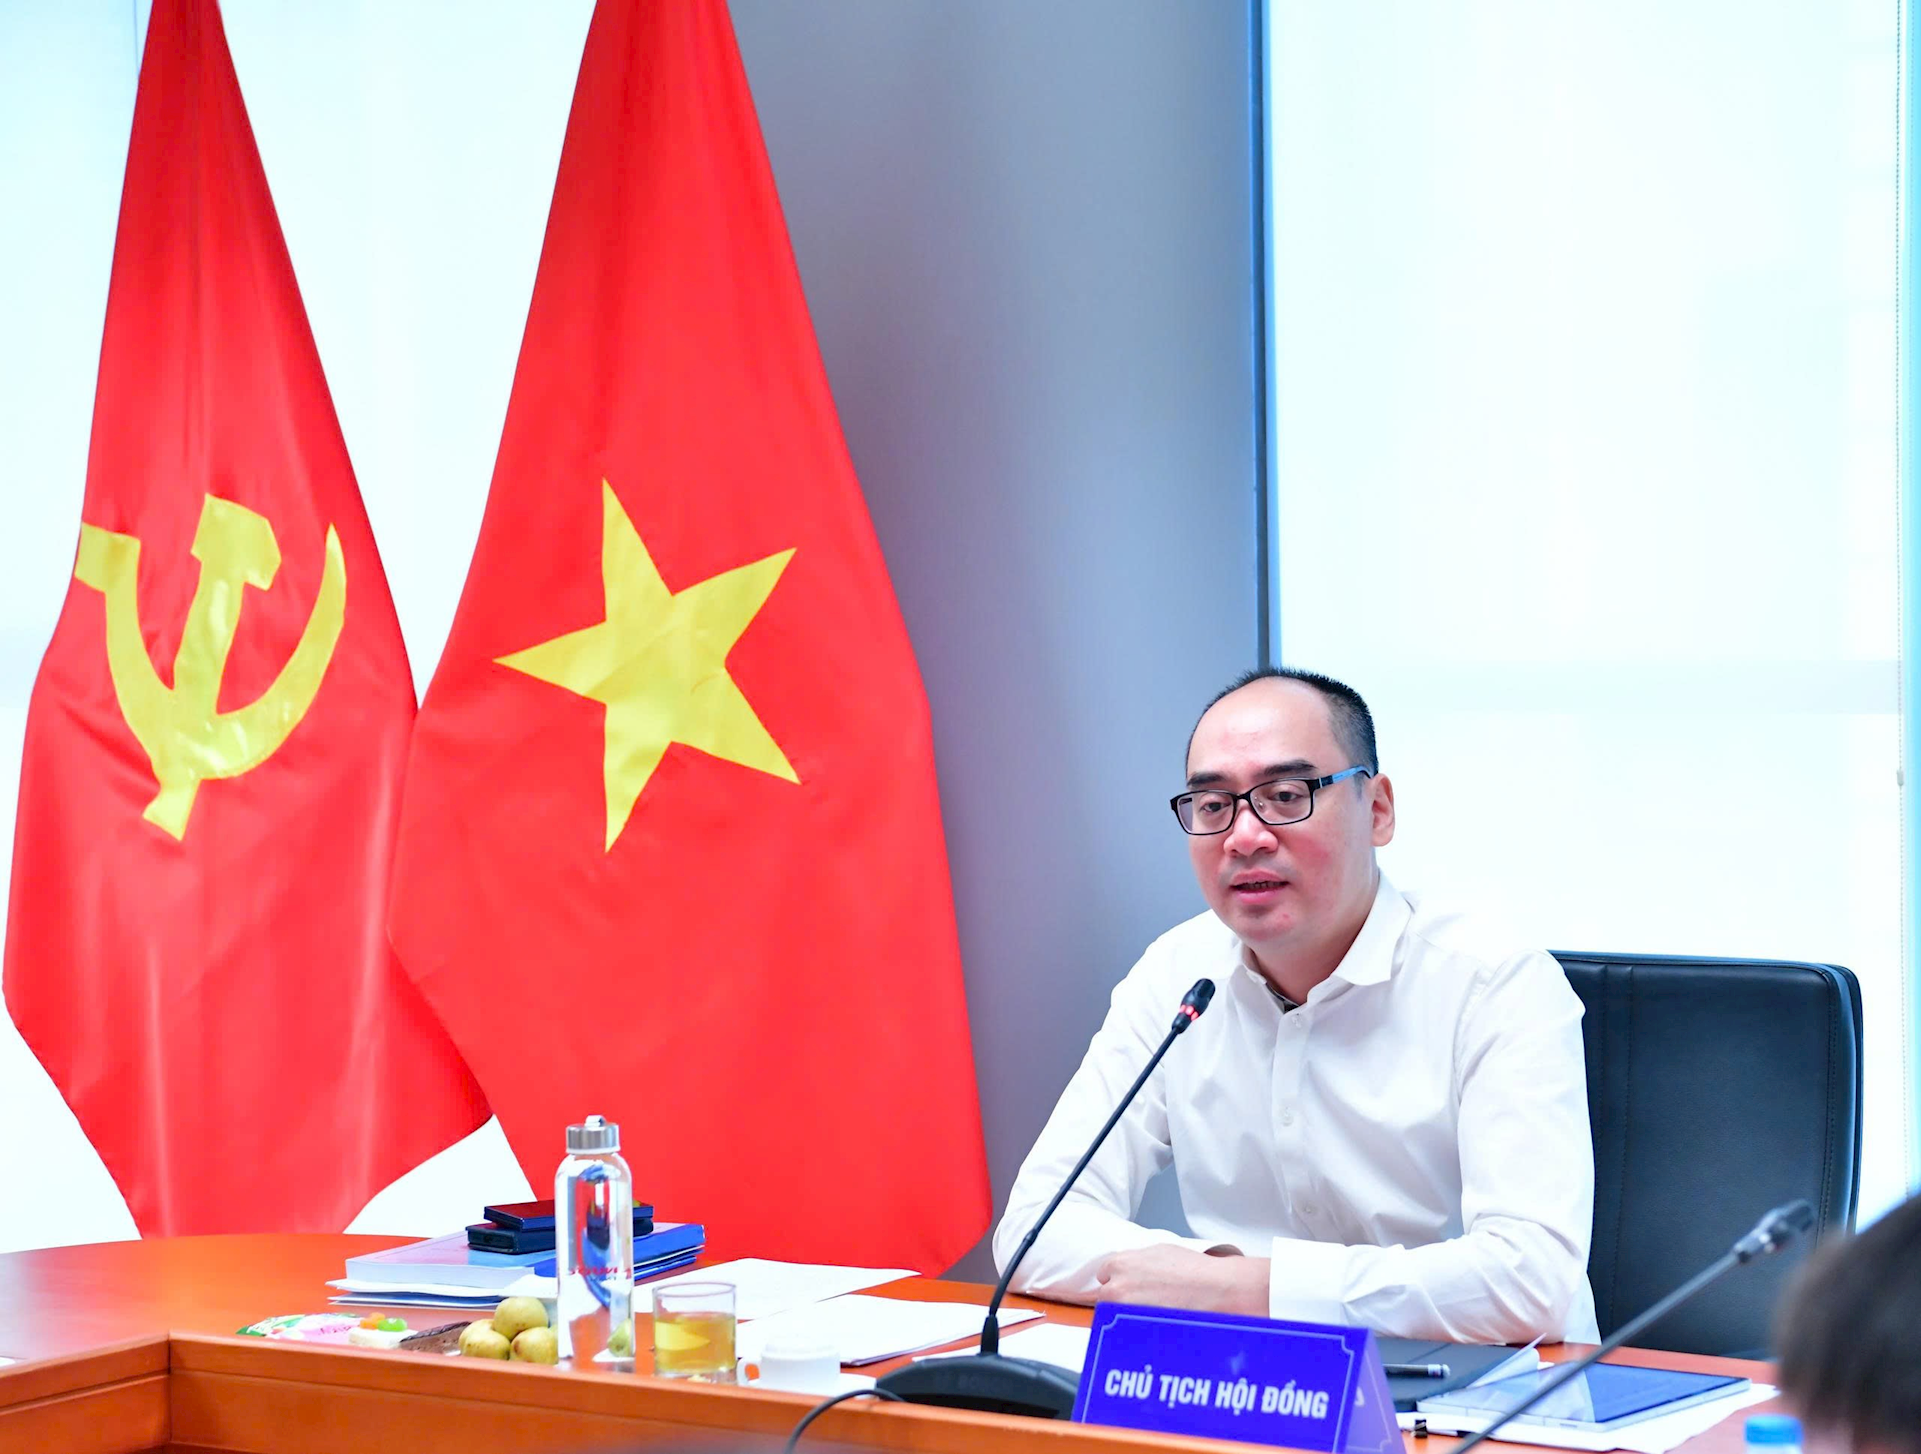
Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng làm Chủ tịch Hội đồng nghiệm thu.
Đề tài do ThS. Đào Trọng Khánh - Phó Kiểm toán trưởng KTNN khu vực VIII - làm Chủ nhiệm.
Theo Ban Đề tài, trong bối cảnh công nghiệp hóa, hiện đại hóa và biến đổi khí hậu ngày càng diễn biến phức tạp, bảo vệ môi trường đã trở thành vấn đề được nhiều quốc gia đặc biệt quan tâm. Cùng với xu hướng quốc tế, hoạt động kiểm toán môi trường (KTMT) ngày càng được các cơ quan kiểm toán tối cao (SAI) sử dụng như một công cụ hữu hiệu nhằm đánh giá hiệu quả quản lý, sử dụng tài nguyên, kiểm soát ô nhiễm và thực hiện các mục tiêu phát triển bền vững.
Tại Việt Nam, lần đầu tiên vai trò của KTNN trong lĩnh vực môi trường được ghi nhận tại khoản 5 Điều 160 Luật Bảo vệ môi trường năm 2020. Đây là cơ sở pháp lý quan trọng để KTNN tăng cường thực hiện các cuộc kiểm toán liên quan đến môi trường, góp phần nâng cao hiệu lực, hiệu quả quản lý nhà nước về bảo vệ môi trường.
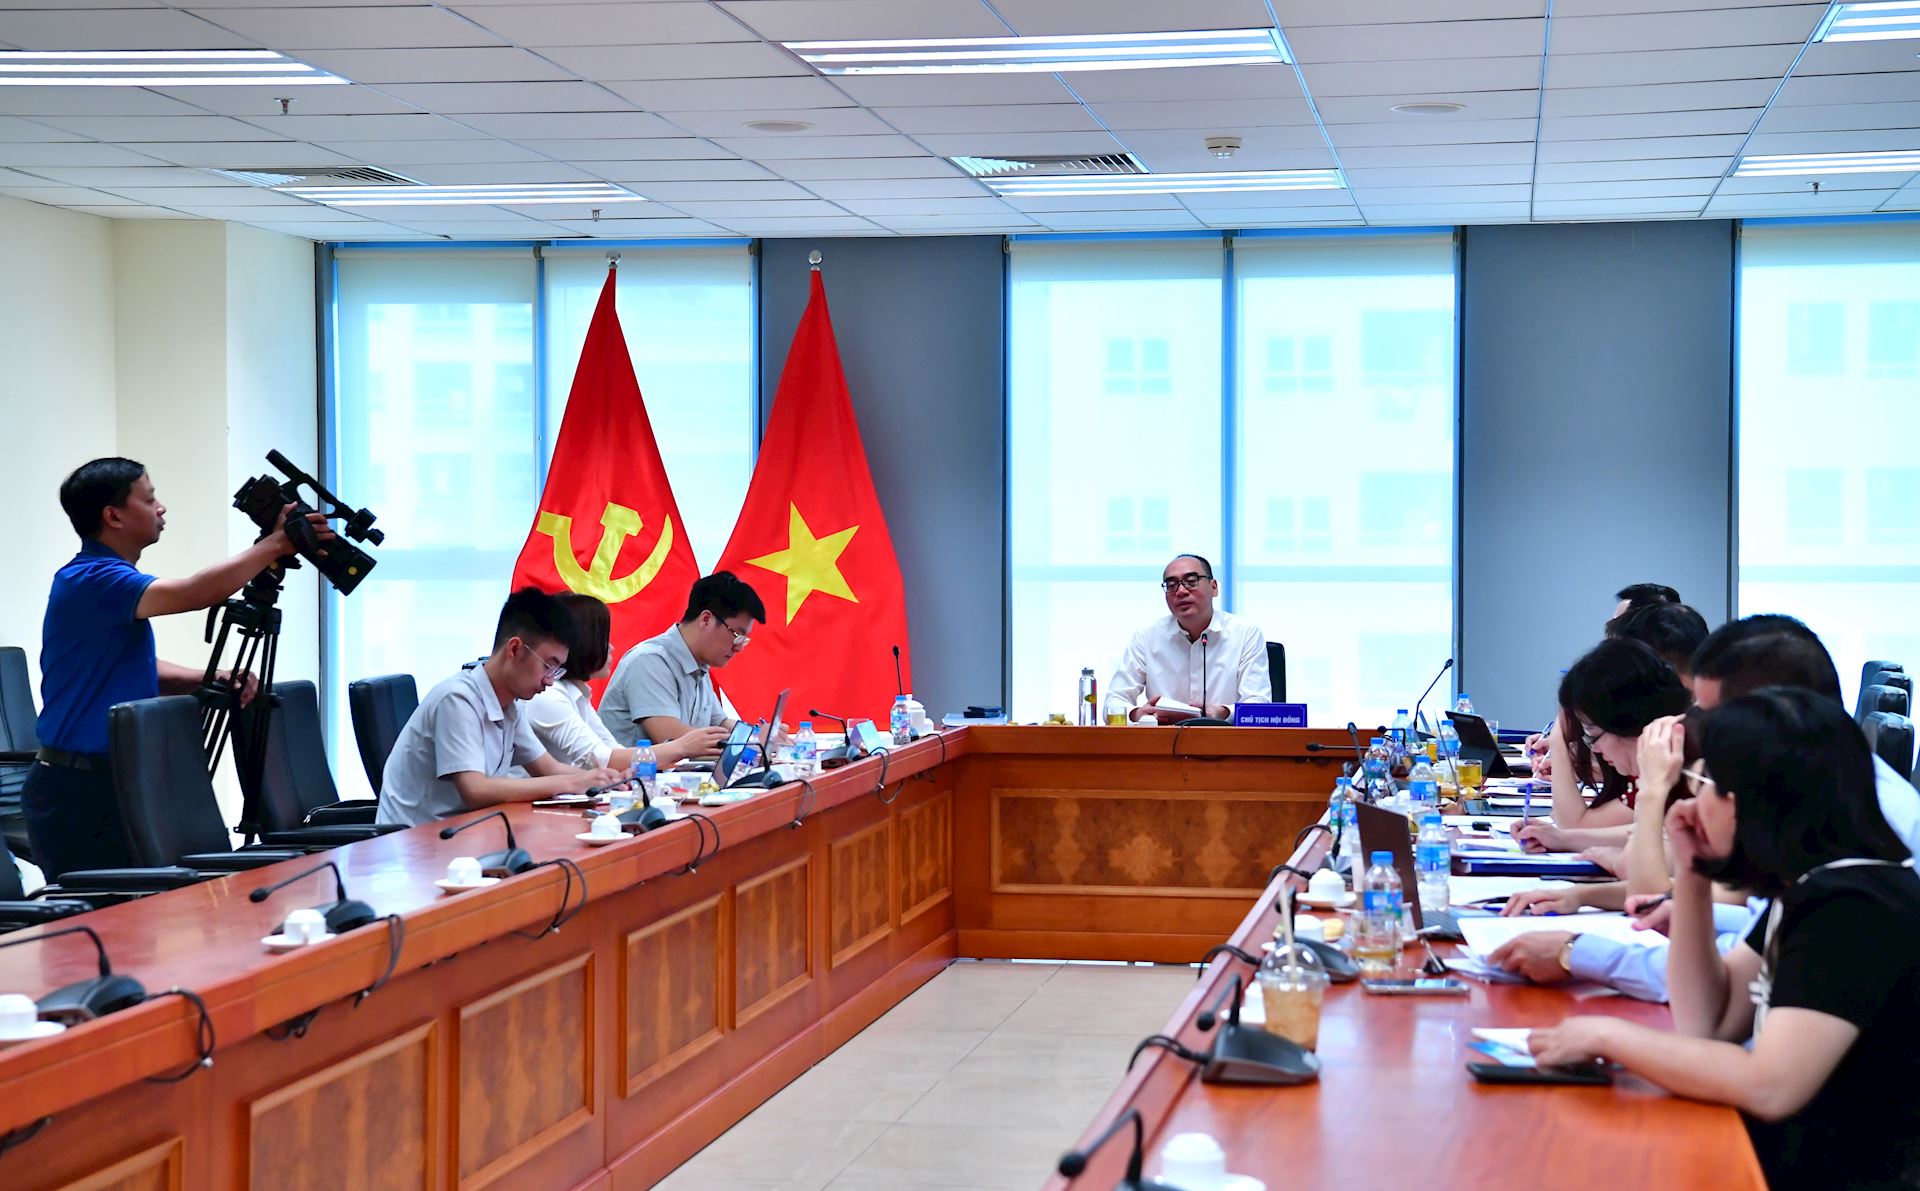
Quang cảnh buổi nghiệm thu.
Nhận thức được vai trò ngày càng quan trọng của KTMT, thời gian qua, KTNN đã từng bước mở rộng phạm vi và nội dung kiểm toán. Giai đoạn 2018-2023, KTNN đã thực hiện hơn 40 cuộc kiểm toán có nội dung liên quan đến môi trường. Riêng năm 2024, KTNN đã triển khai nhiều cuộc kiểm toán chuyên đề như: quản lý, bảo vệ nguồn nước phục vụ sản xuất và sinh hoạt; quản lý môi trường tại các khu kinh tế, khu công nghiệp; quản lý, sử dụng kinh phí bảo vệ môi trường và ứng phó biến đổi khí hậu tại các bộ, ngành và địa phương.
Thông qua hoạt động kiểm toán, KTNN đã phát hiện nhiều bất cập trong công tác quản lý môi trường, kiến nghị hoàn thiện cơ chế, chính sách và nâng cao hiệu quả sử dụng nguồn lực công dành cho bảo vệ môi trường.
Tuy nhiên, hoạt động KTMT hiện nay vẫn còn một số hạn chế. Mặc dù Luật Bảo vệ môi trường năm 2020 đã quy định KTNN thực hiện kiểm toán trong lĩnh vực môi trường, nhưng Luật KTNN hiện hành chưa có quy định cụ thể về đối tượng, nội dung và phạm vi KTMT. Một số hoạt động có tác động trực tiếp đến môi trường của doanh nghiệp ngoài khu vực công chưa có cơ sở pháp lý rõ ràng để đưa vào kế hoạch kiểm toán. Bên cạnh đó, hệ thống dữ liệu môi trường phục vụ kiểm toán còn phân tán, việc chia sẻ thông tin giữa các cơ quan quản lý và KTNN chưa thực sự đồng bộ.
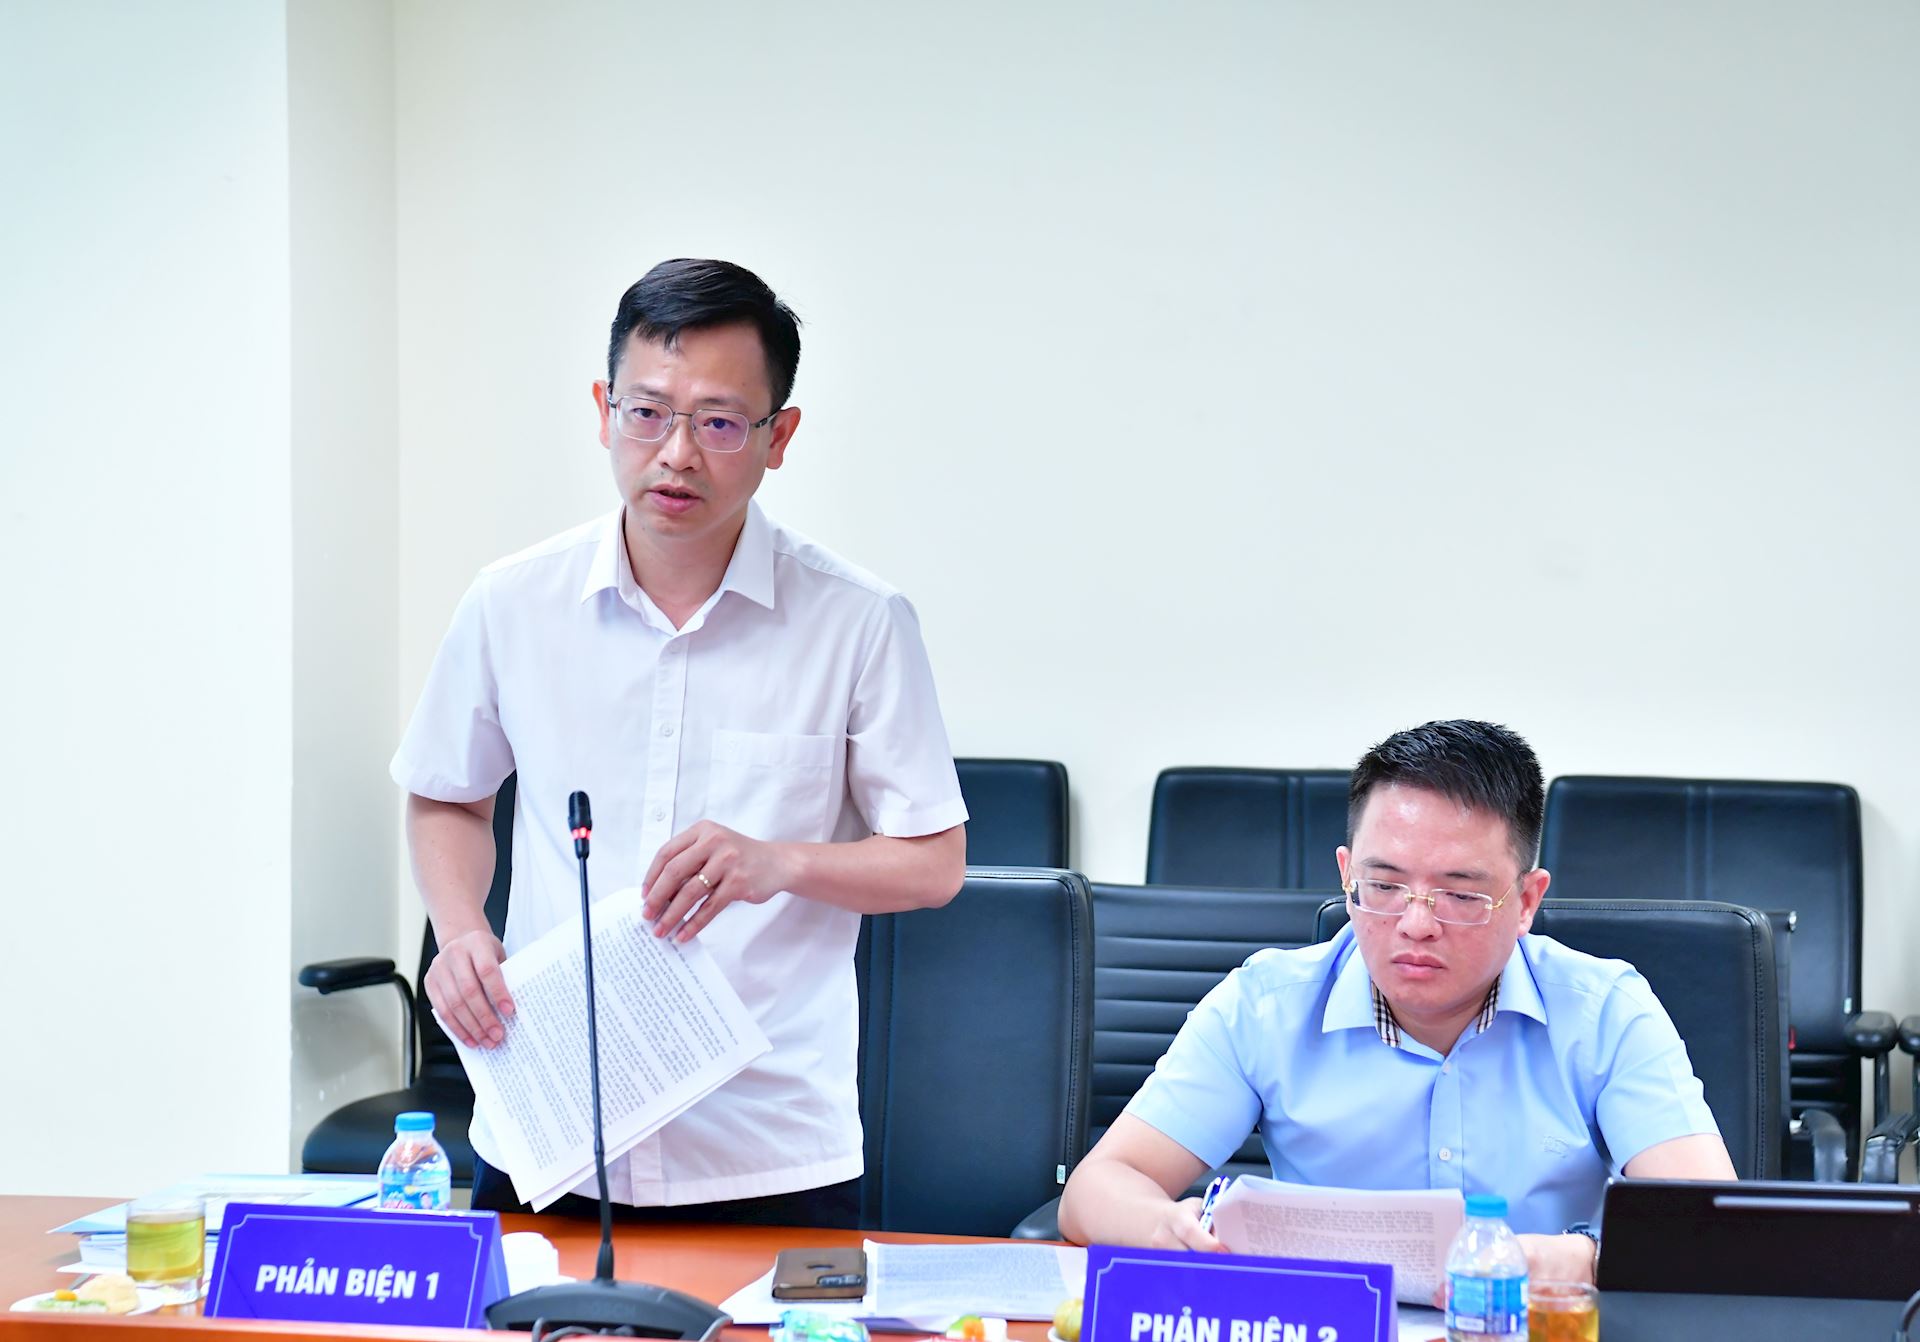
TS. Vũ Ngọc Tuấn - Kiểm toán trưởng KTNN chuyên ngành III, phản biện 1 - phát biểu.
Ngoài ra, các quy định về KTMT trong khu vực doanh nghiệp, tiêu chuẩn chuyên môn và hướng dẫn kỹ thuật phục vụ hoạt động KTMT vẫn chưa được hoàn thiện. Trong bối cảnh Việt Nam đang thực hiện các cam kết quốc tế về phát triển bền vững, ứng phó biến đổi khí hậu và mục tiêu phát thải ròng bằng “0” vào năm 2050, yêu cầu đối với hoạt động KTMT ngày càng cao, đòi hỏi phải mở rộng phạm vi đánh giá đối với các vấn đề môi trường liên ngành, liên vùng và các mục tiêu phát triển bền vững.
Do đó, bên cạnh việc tiếp tục hoàn thiện cơ sở pháp lý cho hoạt động KTMT, việc nâng cao vai trò của KTNN trong giám sát, đánh giá hiệu quả chính sách môi trường, quản lý tài nguyên, sử dụng nguồn lực công cho bảo vệ môi trường và thực hiện các cam kết quốc tế là yêu cầu cấp thiết, góp phần cải thiện chất lượng quản trị quốc gia, hướng tới mục tiêu phát triển bền vững. Vì vậy, việc nghiên cứu Đề tài có ý nghĩa quan trọng cả về lý luận và thực tiễn trong giai đoạn hiện nay.
Đề tài được kết cấu thành 3 chương: Chương 1. Những vấn đề lý luận chung về KTMT, cơ sở pháp lý về KTMT của KTNN và vai trò của KTNN; Chương 2. Thực trạng cơ sở pháp lý về KTMT của KTNN và vai trò của KTNN; Chương 3. Giải pháp hoàn thiện cơ sở pháp lý về KTMT của KTNN và nâng cao vai trò của KTNN.
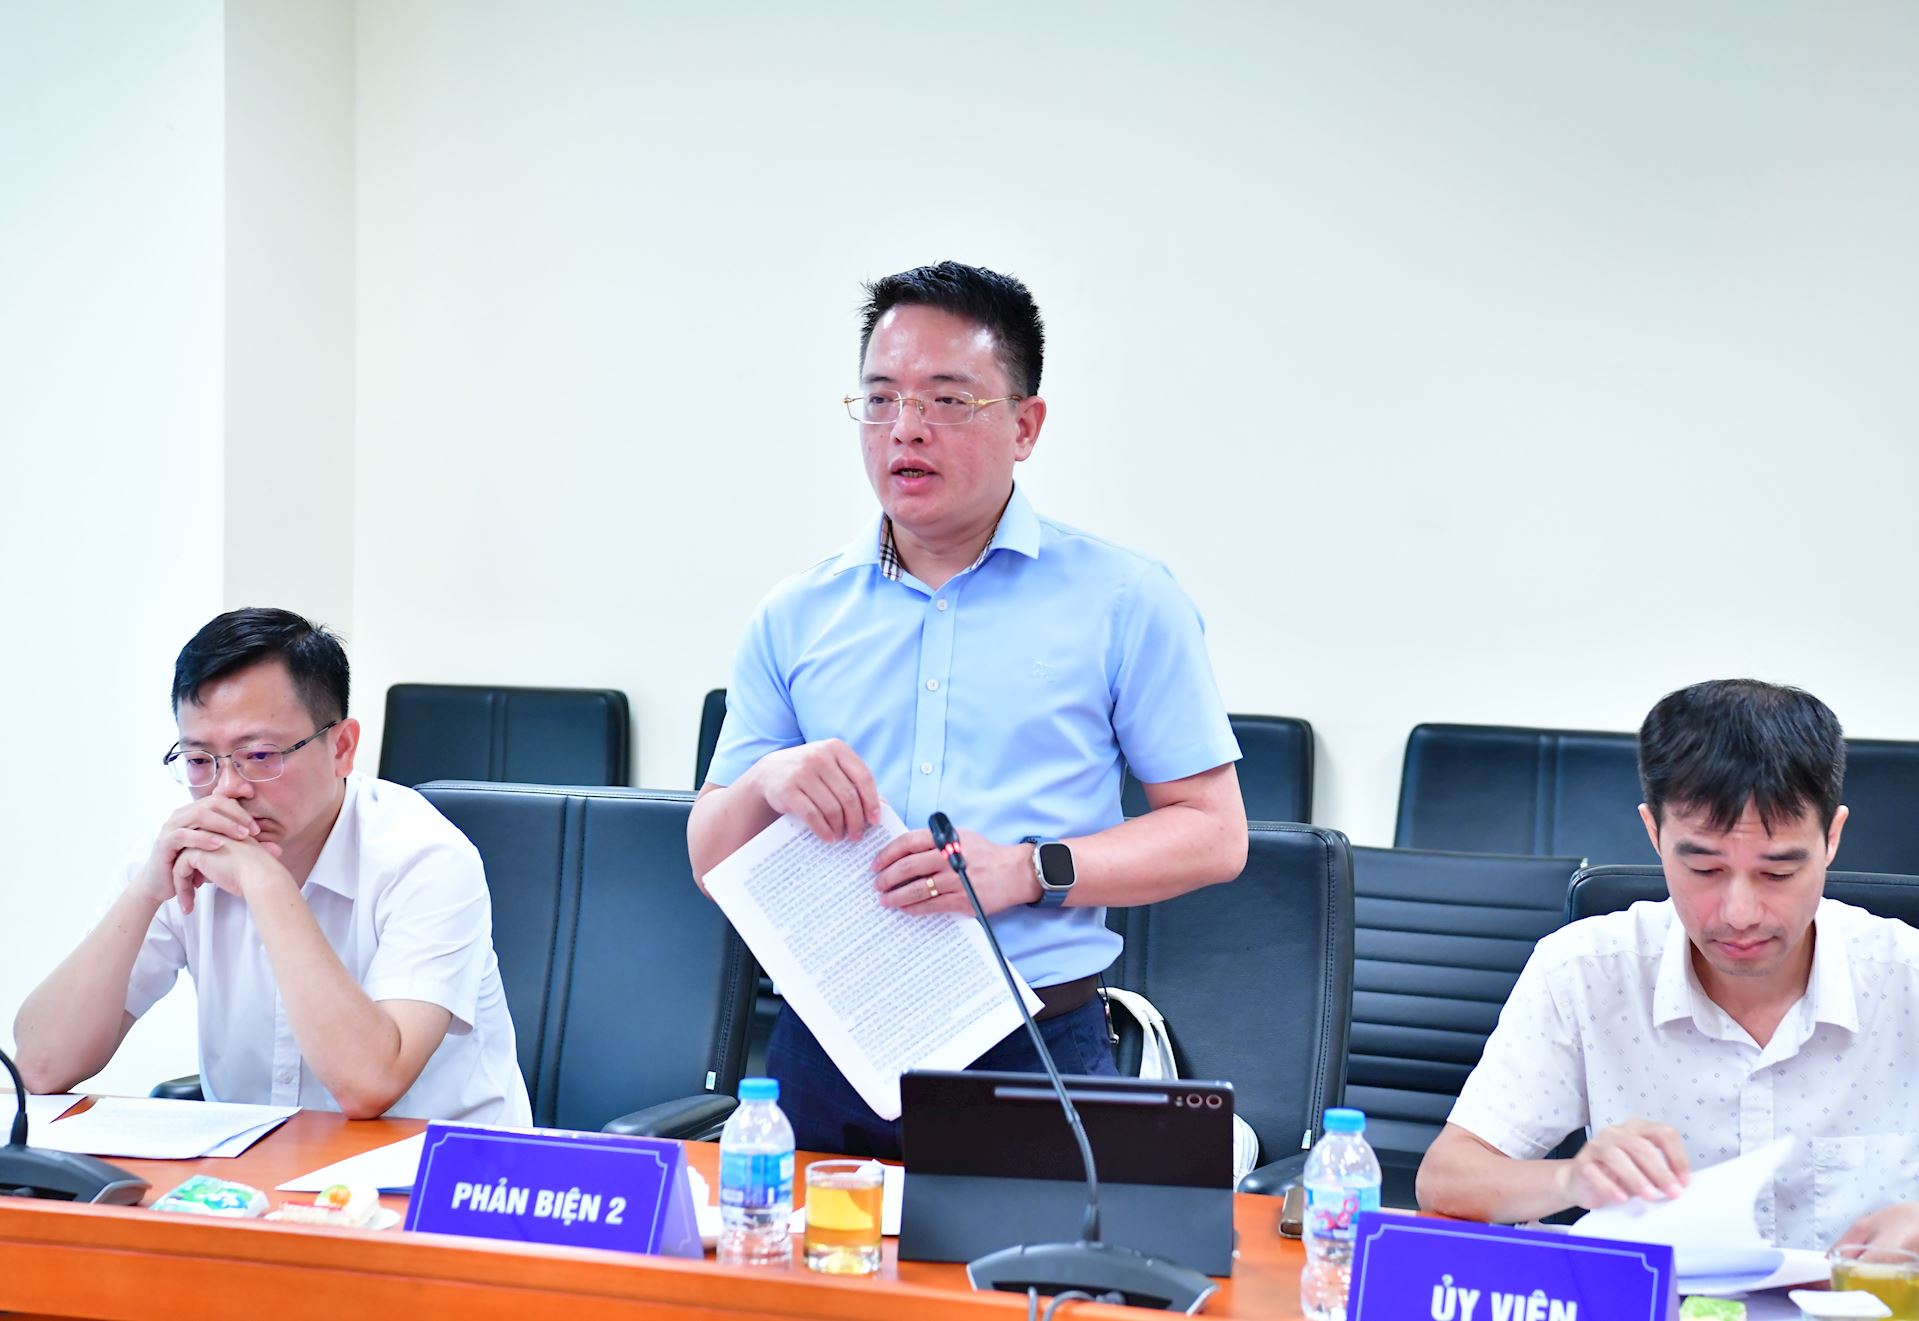
Thành viên Hội đồng nghiệm thu phát biểu.
Tại buổi nghiệm thu, các thành viên Hội đồng khoa học đánh giá, Đề tài đạt chất lượng rất tốt, hàm lượng khoa học cao, nội dung nghiên cứu nghiêm túc, có tính thực tiễn và tính thời sự rõ rệt. Các phát hiện về thực trạng hoàn toàn khách quan.
Đề tài có giá trị khoa học khi nghiên cứu, hệ thống hóa những vấn đề lý luận cơ bản về môi trường, bảo vệ môi trường, KTMT. Bên cạnh đó, Đề tài phản ánh thực tiễn pháp lý về KTMT hiện nay, thực tiễn hoạt động KTMT của KTNN, tác động của hoạt động kiểm toán đối với công tác quản lý, bảo vệ môi trường.
Những đề xuất kiến nghị nhằm hoàn thiện cơ sở pháp lý về KTMT, đồng thời nâng cao vai trò của KTNN có giá trị thực tiễn, với những nguyên tắc, giải pháp và lộ trình tương đối rõ ràng; có giá trị tham khảo thiết thực đối với định hướng phát triển KTMT của KTNN trong thời gian tới.
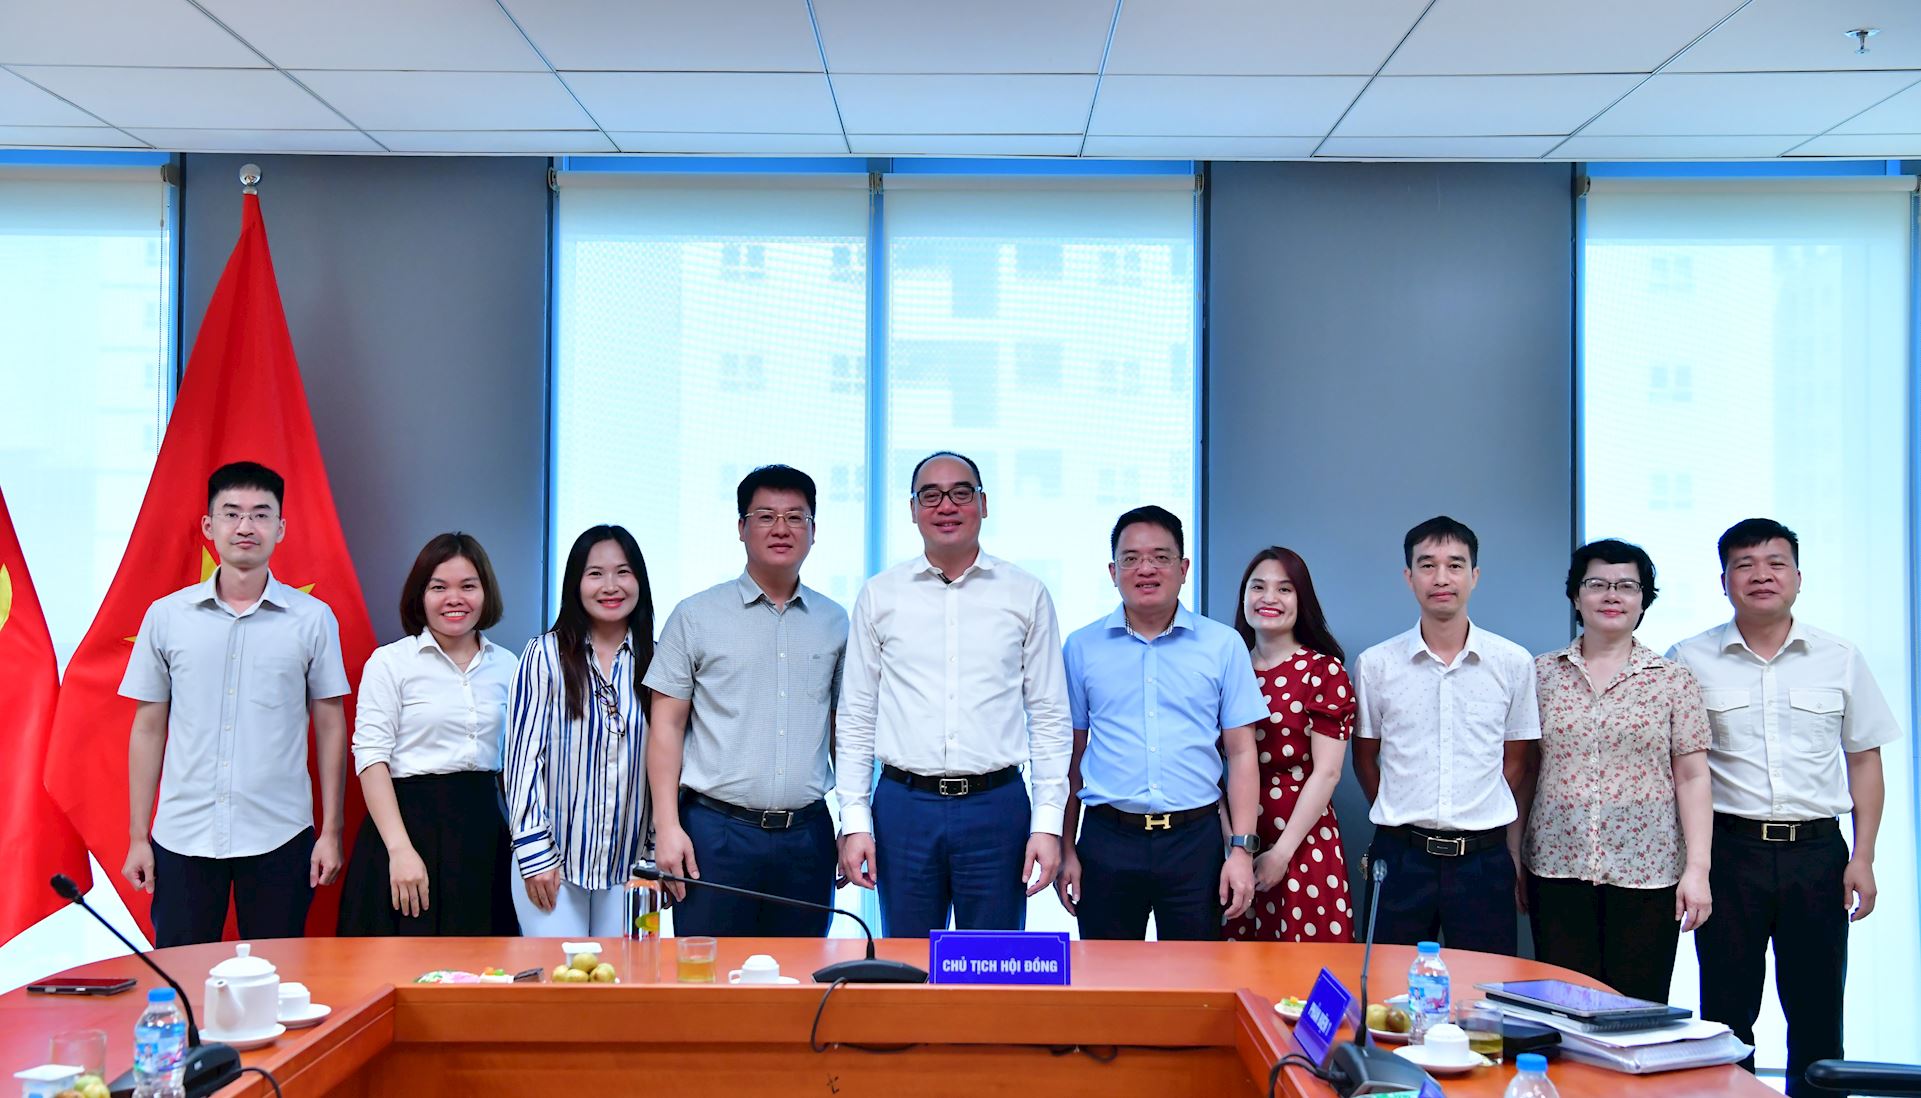
Ban Đề tài và thành viên Hội đồng nghiệm thu chụp ảnh lưu niệm.
Chủ tịch Hội đồng cũng lưu ý yêu cầu mở rộng phạm vi, đối tượng và phương thức tiếp cận dữ liệu phục vụ KTMT, hướng tới cơ chế khai thác dữ liệu thường xuyên, liên tục, kết nối trực tiếp, thay vì chủ yếu tiếp cận theo từng cuộc kiểm toán.
Theo Chủ tịch Hội đồng nghiệm thu, KTMT hiện nay chủ yếu tập trung trả lời 3 câu hỏi: có tuân thủ pháp luật về môi trường, kinh phí dành cho môi trường có được sử dụng đúng mục đích, các chương trình môi trường có bảo đảm tính kinh tế, hiệu quả, hiệu lực không? Trong khi đó, xu hướng KTMT trên thế giới đang chuyển biến nhanh, từ kiểm toán ô nhiễm, kiểm toán chính sách môi trường sang kiểm toán quá trình chuyển đổi xanh của nền kinh tế.
Chẳng hạn, hạn ngạch phát thải, tín chỉ carbon không còn chỉ là vấn đề môi trường mà đã trở thành những khái niệm phức tạp, liên quan đến quyền tài sản, công cụ tài chính và nguồn lực kinh tế. Điều này đặt ra yêu cầu phải tiếp tục hoàn thiện cơ sở pháp lý, nhất là về địa vị pháp lý, phạm vi tài sản, nguồn lực thuộc đối tượng kiểm toán của KTNN, đáp ứng yêu cầu kiểm toán trong bối cảnh chuyển đổi xanh.
Chủ tịch Hội đồng nghiệm thu đề nghị Ban Đề tài khẩn trương đăng ký đề tài tiếp theo để tiếp tục nghiên cứu sâu và phát triển các hướng mở rộng nêu trên; đồng thời ưu tiên triển khai sớm đề tài mới nhằm đóng góp trực tiếp, kịp thời cho quá trình hoàn thiện Luật KTNN và xây dựng Chiến lược phát triển KTNN đến năm 2035, tầm nhìn 2045 trong thời gian tới.
Đề tài được Hội đồng nghiệm thu xếp loại Xuất sắc.