Kiểm toán nhà nước (KTNN) đang chuyển mạnh từ kiểm toán tuân thủ sang đánh giá tính kinh tế, hiệu lực và hiệu quả trong quản lý, sử dụng nguồn lực công. Với các dự án đầu tư xây dựng, thách thức không chỉ là phát hiện sai phạm trong hồ sơ, mà còn là nhận diện những bất hợp lý có thể tồn tại ngay cả khi thiết kế, nghiệm thu và thanh quyết toán đều đầy đủ, đúng quy định.
Từ “đúng quy trình” đến hiệu quả thực chất
Trong kiểm tra, kiểm toán các dự án đầu tư xây dựng, không ít công trình có hồ sơ nghiệm thu, thanh quyết toán đầy đủ, chặt chẽ về thủ tục pháp lý. Tuy nhiên, khi đưa vào khai thác, hiệu quả kinh tế - xã hội không đạt như kỳ vọng ban đầu, thậm chí phát sinh lãng phí nguồn lực đầu tư. Đây là khoảng cách đáng lưu ý trong quản lý đầu tư công: một dự án có thể đúng quy trình nhưng chưa chắc đạt hiệu quả tương xứng với nguồn lực đã bỏ ra.
Với những sai phạm về số học, chứng từ hoặc khối lượng, kiểm toán viên có thể phát hiện thông qua đối chiếu hồ sơ, sổ sách. Nhưng những bất hợp lý bắt nguồn từ giải pháp thiết kế kỹ thuật lại khó nhận diện hơn. Nếu quy mô, kết cấu hoặc biện pháp thi công được lựa chọn vượt quá yêu cầu thực tế nhưng vẫn qua các bước thẩm định, phê duyệt, dự án vẫn có thể bảo đảm về mặt thủ tục. Nói cách khác, hồ sơ đầy đủ không phải lúc nào cũng đồng nghĩa với phương án đầu tư hợp lý.
Theo PGS.TS. Nguyễn Văn Vi - Trường Đại học Công nghệ GTVT, trong quá trình tham gia phản biện khoa học, ông đã gặp không ít trường hợp đơn vị tư vấn đưa ra phương án thiết kế vượt quá yêu cầu thực tế. Một trong những nguyên nhân, theo ông, liên quan đến cơ chế tính chi phí tư vấn thiết kế theo tỷ lệ phần trăm trên tổng mức đầu tư. Khi quy mô dự án và giá trị xây dựng tăng, chi phí thiết kế của đơn vị tư vấn cũng tăng theo.
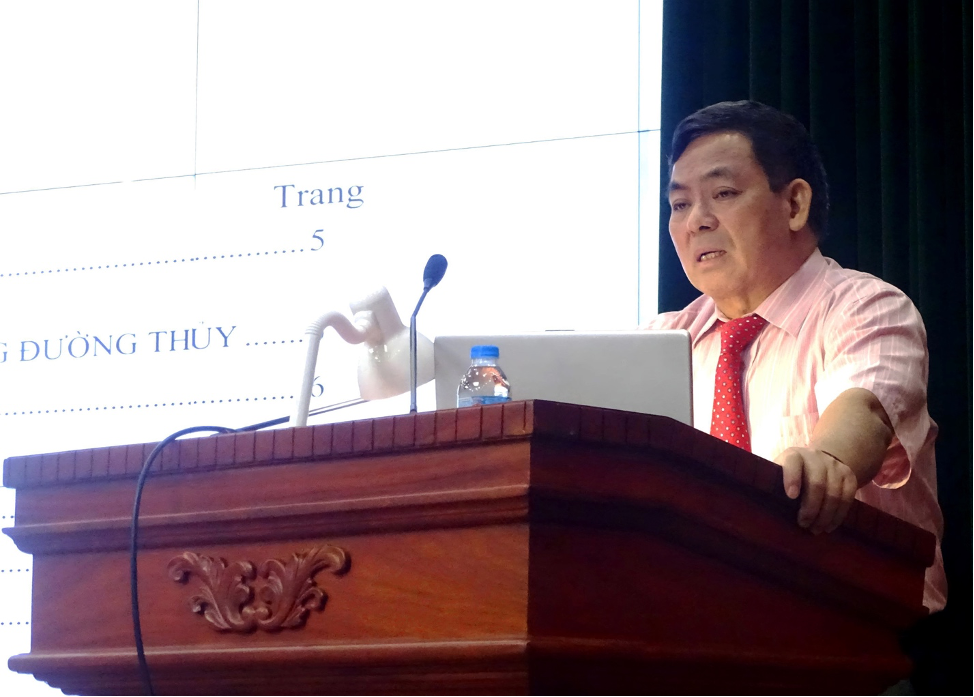
PGS.TS. Nguyễn Văn Vi - Trường Đại học Công nghệ Giao thông vận tải trao đổi tại một buổi tập huấn do KTNN tổ chức.
Bên cạnh việc lựa chọn phương án thiết kế chưa phù hợp, một khâu khác cần được quan tâm là thẩm tra thiết kế. Theo quy định, chủ đầu tư thuê đơn vị tư vấn độc lập để kiểm tra hồ sơ thiết kế. Tuy nhiên, nếu đơn vị thiết kế và đơn vị thẩm tra có sự thông đồng, việc kiểm soát chất lượng và tính hợp lý của phương án thiết kế sẽ gặp khó khăn. Trong khi đó, chủ đầu tư, đặc biệt là các cơ quan quản lý nhà nước, không phải lúc nào cũng có đủ chuyên môn sâu để kiểm tra mọi dạng công trình.
PGS.TS. Nguyễn Văn Vi nhấn mạnh: “Khi đơn vị thiết kế và đơn vị thẩm tra bắt tay nhau, chủ đầu tư đại diện cho vốn Nhà nước sẽ rất khó kiểm soát. Do đó, cần có thêm các cơ quan chuyên môn độc lập để kiểm tra lại nhằm đảm bảo khách quan. Việc Đảng, Nhà nước và KTNN đẩy mạnh kiểm tra, kiểm soát kỹ hơn nguồn lực công là rất cần thiết, bởi nguồn lực Nhà nước thực chất là tiền của Nhân dân”.
Nâng chất lượng kiểm toán từ khâu thiết kế
Từ thực tế trên, yêu cầu đánh giá tính kinh tế, hiệu lực và hiệu quả của dự án đặt ra yêu cầu cao hơn đối với kiểm toán viên. Kiểm toán không thể chỉ dừng ở câu hỏi “hồ sơ có đúng không”, mà phải tiến thêm một bước: “Phương án này có thực sự cần thiết, hợp lý và tạo ra hiệu quả tương xứng với nguồn lực bỏ ra hay không?”.
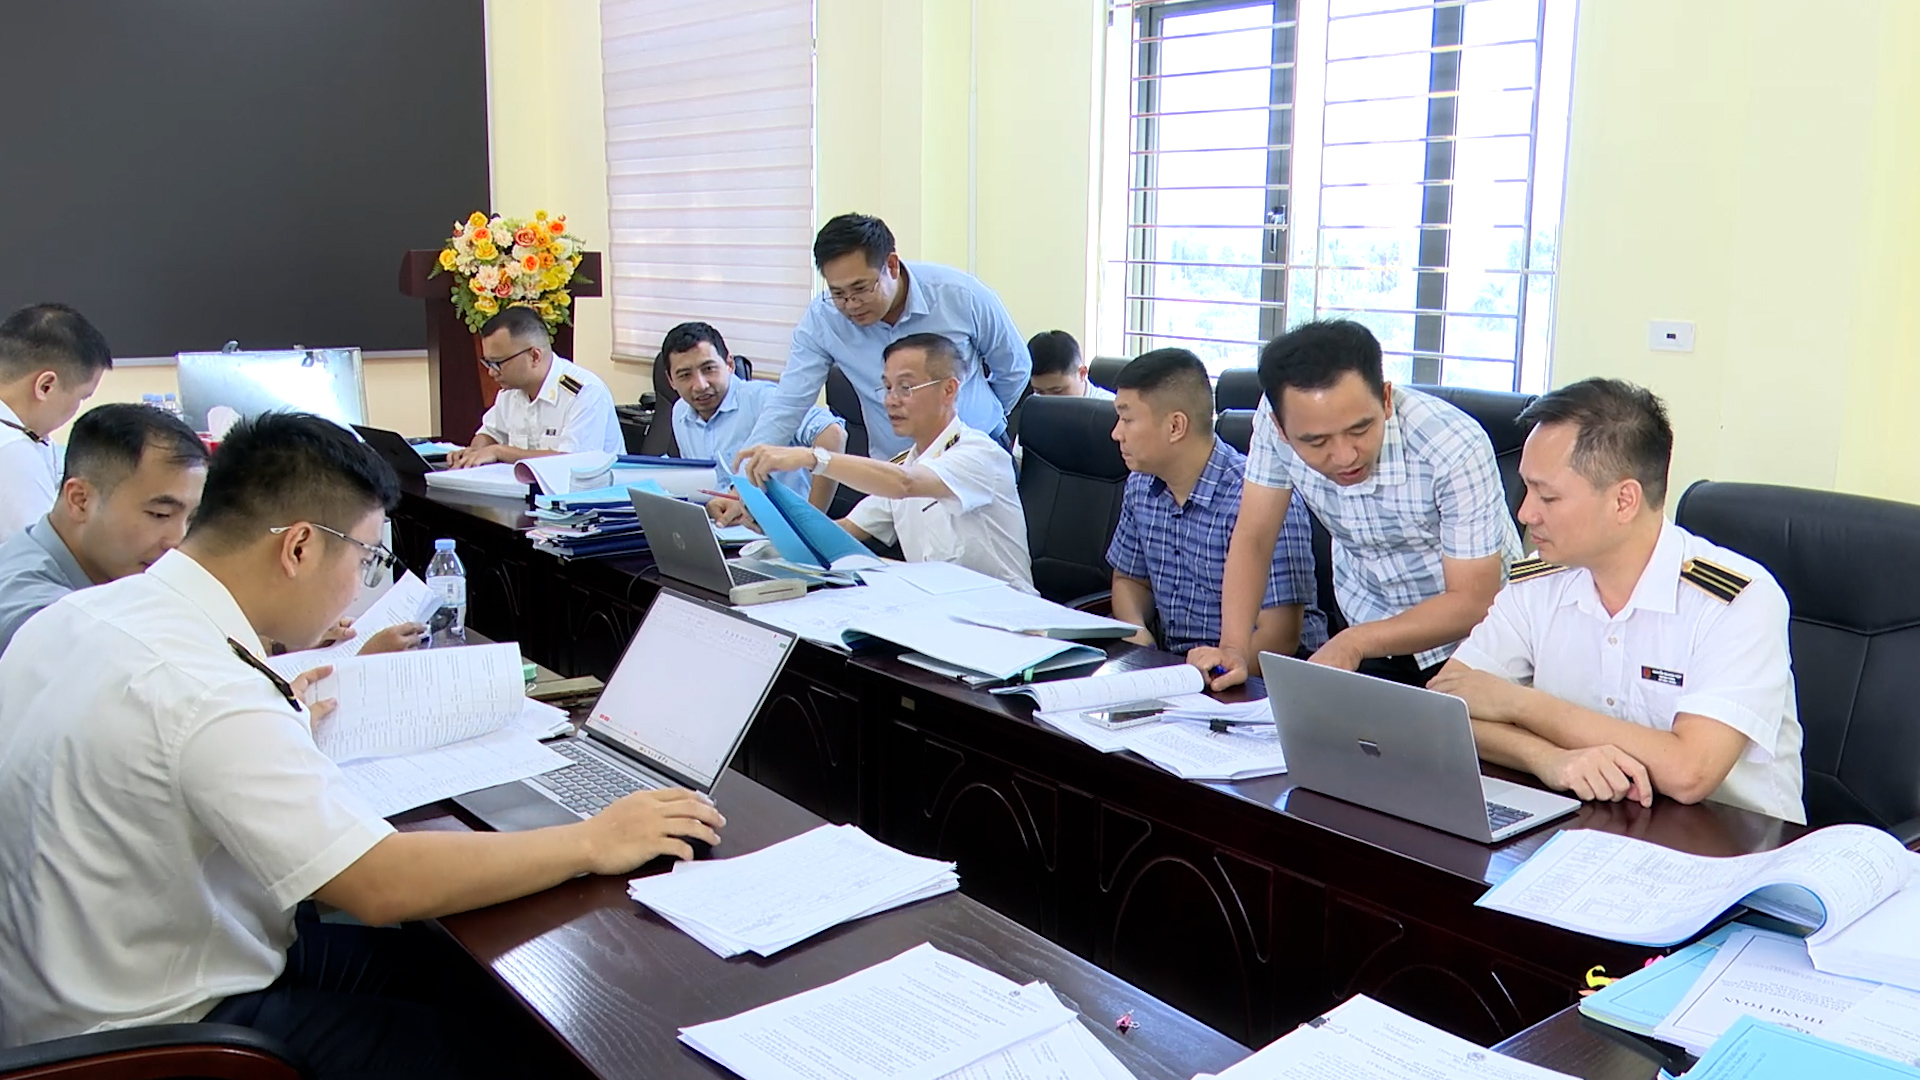
KTNN đang chuyển mạnh từ kiểm toán tính tuân thủ sang đánh giá tính kinh tế, hiệu lực và hiệu quả trong quản lý, sử dụng nguồn lực công.
Không chỉ kiểm tra hồ sơ, số liệu, kiểm toán viên còn phải hiểu những yếu tố kỹ thuật quyết định đến chi phí và hiệu quả đầu tư.
Đối với công trình giao thông thủy, đặc thù địa chất dưới nước, thủy văn, dòng chảy và các biện pháp phụ trợ thi công như hệ nổi, sàn đạo, đê quây... có thể chiếm tỷ trọng chi phí đáng kể. Nếu chỉ kiểm tra định mức, đơn giá mà không nắm được biện pháp và thiết bị thi công thực tế, kiểm toán viên sẽ khó đánh giá phương án thiết kế có phù hợp, tiết kiệm hay không.
Hiểu công nghệ thi công giúp kiểm toán viên đối chiếu giữa thiết kế, biện pháp thi công và thực tế hiện trường; qua đó phát hiện những bất hợp lý mà việc kiểm tra đơn thuần trên hồ sơ khó nhận diện.
Đây chính là ranh giới giữa kiểm tra tính đúng đắn của hồ sơ và đánh giá chất lượng thực sự của một quyết định đầu tư.
Vì vậy, đào tạo, cập nhật kiến thức chuyên môn kỹ thuật cho kiểm toán viên có ý nghĩa ngày càng lớn trong kiểm toán các dự án đầu tư xây dựng. Khi đối tượng kiểm toán ngày càng phức tạp, yêu cầu đối với kiểm toán viên cũng không thể chỉ dừng ở năng lực đọc hồ sơ và đối chiếu số liệu.
Tăng kiểm soát độc lập, nâng chất đào tạo
Để hạn chế những bất hợp lý ngay từ khâu chuẩn bị đầu tư, PGS.TS. Nguyễn Văn Vi cho rằng cần hoàn thiện cơ chế kiểm định chéo độc lập, huy động các hội đồng khoa học hoặc chuyên gia độc lập tham gia phản biện đồ án đối với những dự án lớn. Theo ông, đây là một trong những giải pháp để tăng thêm một lớp kiểm soát, hạn chế nguy cơ thông đồng giữa các đơn vị tư vấn.
Về phía cơ quan kiểm toán, giải pháp quan trọng là tiếp tục nâng cao kiến thức chuyên môn kỹ thuật cho cán bộ, kiểm toán viên.
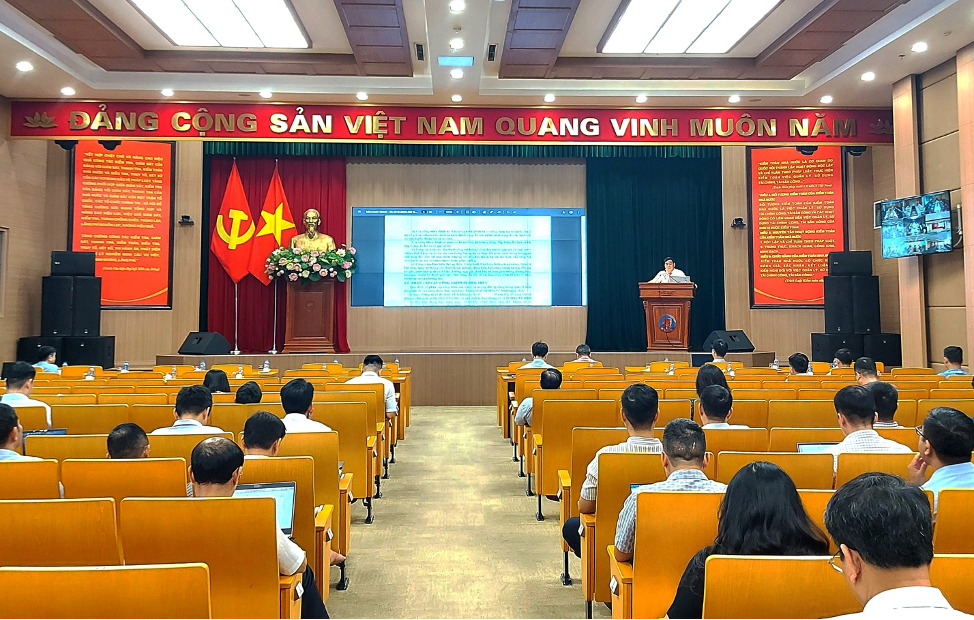
Quang cảnh một buổi tập huấn do KTNN tổ chức vào tháng 9/2026.
Từ thực tế giảng dạy, PGS.TS. Nguyễn Văn Vi cho biết, kiến thức chuyên ngành về công trình giao thông thủy ở bậc đại học thường được trang bị qua 6-8 môn học với thời lượng hơn 300 tiết. Vì vậy, các chương trình tập huấn nội bộ trong một ngày có ý nghĩa cung cấp kiến thức tổng quan, nhưng khó có thể thay thế một chương trình đào tạo chuyên sâu.
Theo ông, KTNN có thể nghiên cứu tổ chức các khóa bồi dưỡng dài hơn, khoảng 2-3 tuần, theo từng lĩnh vực chuyên biệt. Khi kiểm toán viên hiểu được công nghệ phía sau những con số trong hồ sơ, việc đánh giá tính kinh tế, hiệu lực và hiệu quả của dự án sẽ có thêm cơ sở thực chất.
Đầu tư công suy cho cùng không chỉ là câu chuyện tiền đã được chi đúng thủ tục, mà là tiền đó đã được chuyển hóa thành công trình, dịch vụ và giá trị phát triển như thế nào.
Vì vậy, với các dự án đầu tư xây dựng, “đúng quy trình” mới chỉ là điểm xuất phát. Đích đến của quản lý nguồn lực công phải là đúng nhu cầu, đúng quy mô, tiết kiệm và tạo ra hiệu quả tương xứng. Khi một phương án thiết kế có thể làm tăng chi phí mà không tạo thêm giá trị, khi một công trình được đầu tư nhưng không phát huy hiệu quả như kỳ vọng, thì vấn đề không còn đơn thuần nằm ở thủ tục.
Đó cũng là lý do kiểm toán cần tiếp tục chuyển mạnh từ việc kiểm tra cái đã xảy ra sang đánh giá chất lượng của quyết định quản lý, từ phát hiện sai phạm trong hồ sơ đến nhận diện những rủi ro có thể dẫn tới lãng phí nguồn lực ngay từ khâu đầu tư.
Bởi với nguồn lực Nhà nước, “đúng quy định” là yêu cầu bắt buộc; còn “kinh tế, hiệu lực và hiệu quả” mới là thước đo đầy đủ của chất lượng quản trị.