Không chỉ các trường hợp chây ì nghĩa vụ thuế, quy định mới tại Nghị định 252/2026/NĐ-CP còn đặt ra cảnh báo với những người nộp thuế bỏ địa chỉ đăng ký. Nếu bỏ địa chỉ kinh doanh quá 120 ngày mà không hoàn tất thủ tục theo quy định, cá nhân, doanh nghiệp vẫn có thể bị xem xét tạm hoãn xuất cảnh, ngay cả khi không phát sinh nợ thuế…
Không nợ thuế vẫn bị “chặn cửa” xuất cảnh nếu bỏ địa chỉ kinh doanh quá 120 ngày. Nguồn ảnh: H.M
Cục Thuế vừa ban hành văn bản hướng dẫn triển khai biện pháp tạm hoãn xuất cảnh đối với người nộp thuế theo quy định tại Nghị định số 252/2026/NĐ-CP của Chính phủ với yêu cầu thực hiện thống nhất trên toàn quốc và bảo đảm đúng đối tượng, điều kiện theo quy định pháp luật.
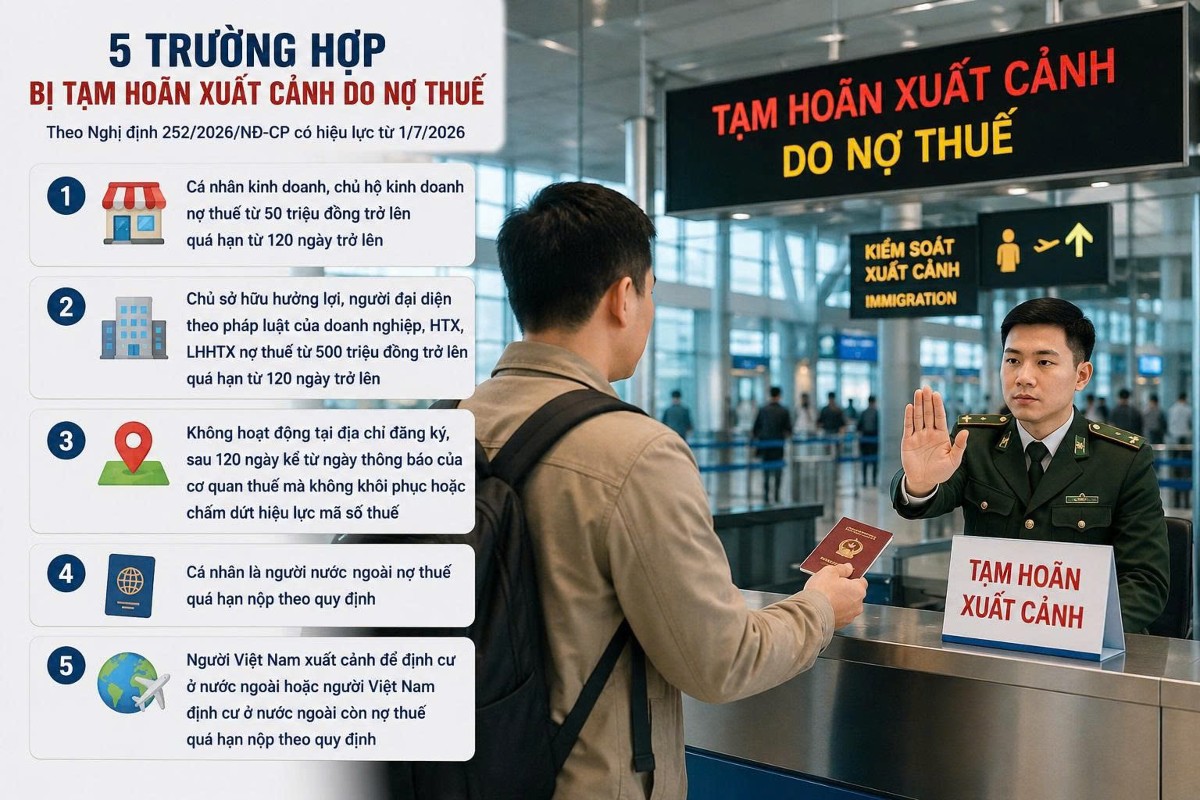
Theo Khoản 1 Điều 28 Nghị định 252, cá nhân kinh doanh, chủ hộ kinh doanh thuộc diện bị cưỡng chế thi hành quyết định hành chính về quản lý thuế sẽ bị tạm hoãn xuất cảnh nếu có số tiền thuế nợ từ 50 triệu đồng trở lên và đã quá thời hạn nộp trên 120 ngày.
Đối với doanh nghiệp, biện pháp này áp dụng với người đại diện theo pháp luật hoặc cá nhân là chủ sở hữu hưởng lợi khi doanh nghiệp, hợp tác xã phát sinh số thuế nợ từ 500 triệu đồng trở lên và cũng quá hạn nộp trên 120 ngày.
Cục Thuế cho biết việc áp dụng tạm hoãn xuất cảnh phải tuân thủ đầy đủ quy trình theo Luật Quản lý thuế và Nghị định 252, đồng thời bảo đảm quyền và lợi ích hợp pháp của người nộp thuế. Trường hợp người nộp thuế đã đáp ứng đầy đủ điều kiện theo quy định, việc hủy bỏ tạm hoãn xuất cảnh phải được thực hiện ngay, tránh gây ảnh hưởng đến hoạt động đi lại và giao dịch dân sự.
Để hạn chế sai sót trong quá trình thực hiện, Cục Thuế yêu cầu các đơn vị rà soát, đối chiếu chính xác nghĩa vụ thuế của người nộp thuế trước khi ban hành thông báo và trách nhiệm về tính chính xác của dữ liệu, bao gồm thông tin về người đại diện theo pháp luật, chủ sở hữu hưởng lợi, trạng thái mã số thuế và số tiền thuế nợ tại thời điểm áp dụng biện pháp.
Trước khi thực hiện tạm hoãn xuất cảnh, người nộp thuế phải được thông báo đầy đủ về số tiền thuế nợ theo quy định của quy trình quản lý nợ. Đồng thời, cơ quan thuế cần cập nhật chính xác trạng thái hoạt động của người nộp thuế trên hệ thống quản lý, chuẩn hóa thông tin định danh của người thuộc diện tạm hoãn xuất cảnh.
Trường hợp sử dụng số chứng minh nhân dân hoặc hộ chiếu, dữ liệu phải đầy đủ thông tin về ngày cấp và nơi cấp theo quy định, Cục Thuế nhấn mạnh.
Nguồn: Cục Thuế
Đáng chú ý, hướng dẫn lần này có điều chỉnh đối với trường hợp người nộp thuế ở trạng thái “không hoạt động tại địa chỉ đã đăng ký”.
Sau 90 ngày kể từ ngày nhận thông báo mà người nộp thuế không thực hiện thủ tục khôi phục hoặc chấm dứt mã số thuế, cơ quan thuế sẽ thông báo dự kiến áp dụng biện pháp tạm hoãn xuất cảnh.
Nếu sau thêm 30 ngày vẫn không khắc phục, cơ quan thuế sẽ chính thức ban hành quyết định tạm hoãn xuất cảnh ngay cả khi người nộp thuế không phát sinh nợ thuế.
(Cục Thuế)
Cụ thể, sau 90 ngày kể từ khi cơ quan thuế phát đi thông báo về tình trạng này, nếu người nộp thuế không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, cơ quan thuế sẽ ban hành thông báo về việc dự kiến áp dụng biện pháp tạm hoãn xuất cảnh.
Sau thêm 30 ngày kể từ thời điểm thông báo nêu trên, nếu người nộp thuế vẫn không thực hiện các thủ tục cần thiết, cơ quan thuế sẽ chính thức ban hành thông báo tạm hoãn xuất cảnh, không phụ thuộc vào việc có phát sinh số tiền thuế nợ hay không.
Song song với đó, Cục Thuế yêu cầu các đơn vị kịp thời xử lý thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế để làm căn cứ hủy bỏ tạm hoãn xuất cảnh. Hệ thống quản lý thuế sẽ tự động gửi thông báo hủy bỏ bằng phương thức điện tử ngay khi người nộp thuế đáp ứng đủ điều kiện, nhằm bảo đảm quyền lợi hợp pháp.
Đối với các trường hợp đang thực hiện thủ tục thay đổi cơ quan thuế quản lý hoặc khôi phục mã số thuế, cơ quan thuế có thẩm quyền phải rà soát và ban hành quyết định hủy bỏ tạm hoãn xuất cảnh ngay khi đủ điều kiện, Cục Thuế nêu rõ.
Ngoài ra, Cục Thuế cũng yêu cầu tăng cường công tác tuyên truyền để người nộp thuế nắm rõ các trường hợp bị áp dụng biện pháp tạm hoãn xuất cảnh, ngưỡng nợ thuế, hình thức nhận thông báo cũng như điều kiện để được hủy bỏ.
Theo đó, người nộp thuế được khuyến nghị đăng ký tài khoản thuế điện tử, sử dụng ứng dụng eTax Mobile, cập nhật đầy đủ thông tin liên hệ và chủ động theo dõi tình trạng nghĩa vụ thuế trên các hệ thống của ngành Thuế.