Đảng viên tham gia đoàn kiểm toán tiếp tục sinh hoạt tại chi bộ nơi sinh hoạt chính thức; không thành lập chi bộ đảng sinh hoạt tạm thời đối với đoàn kiểm toán.
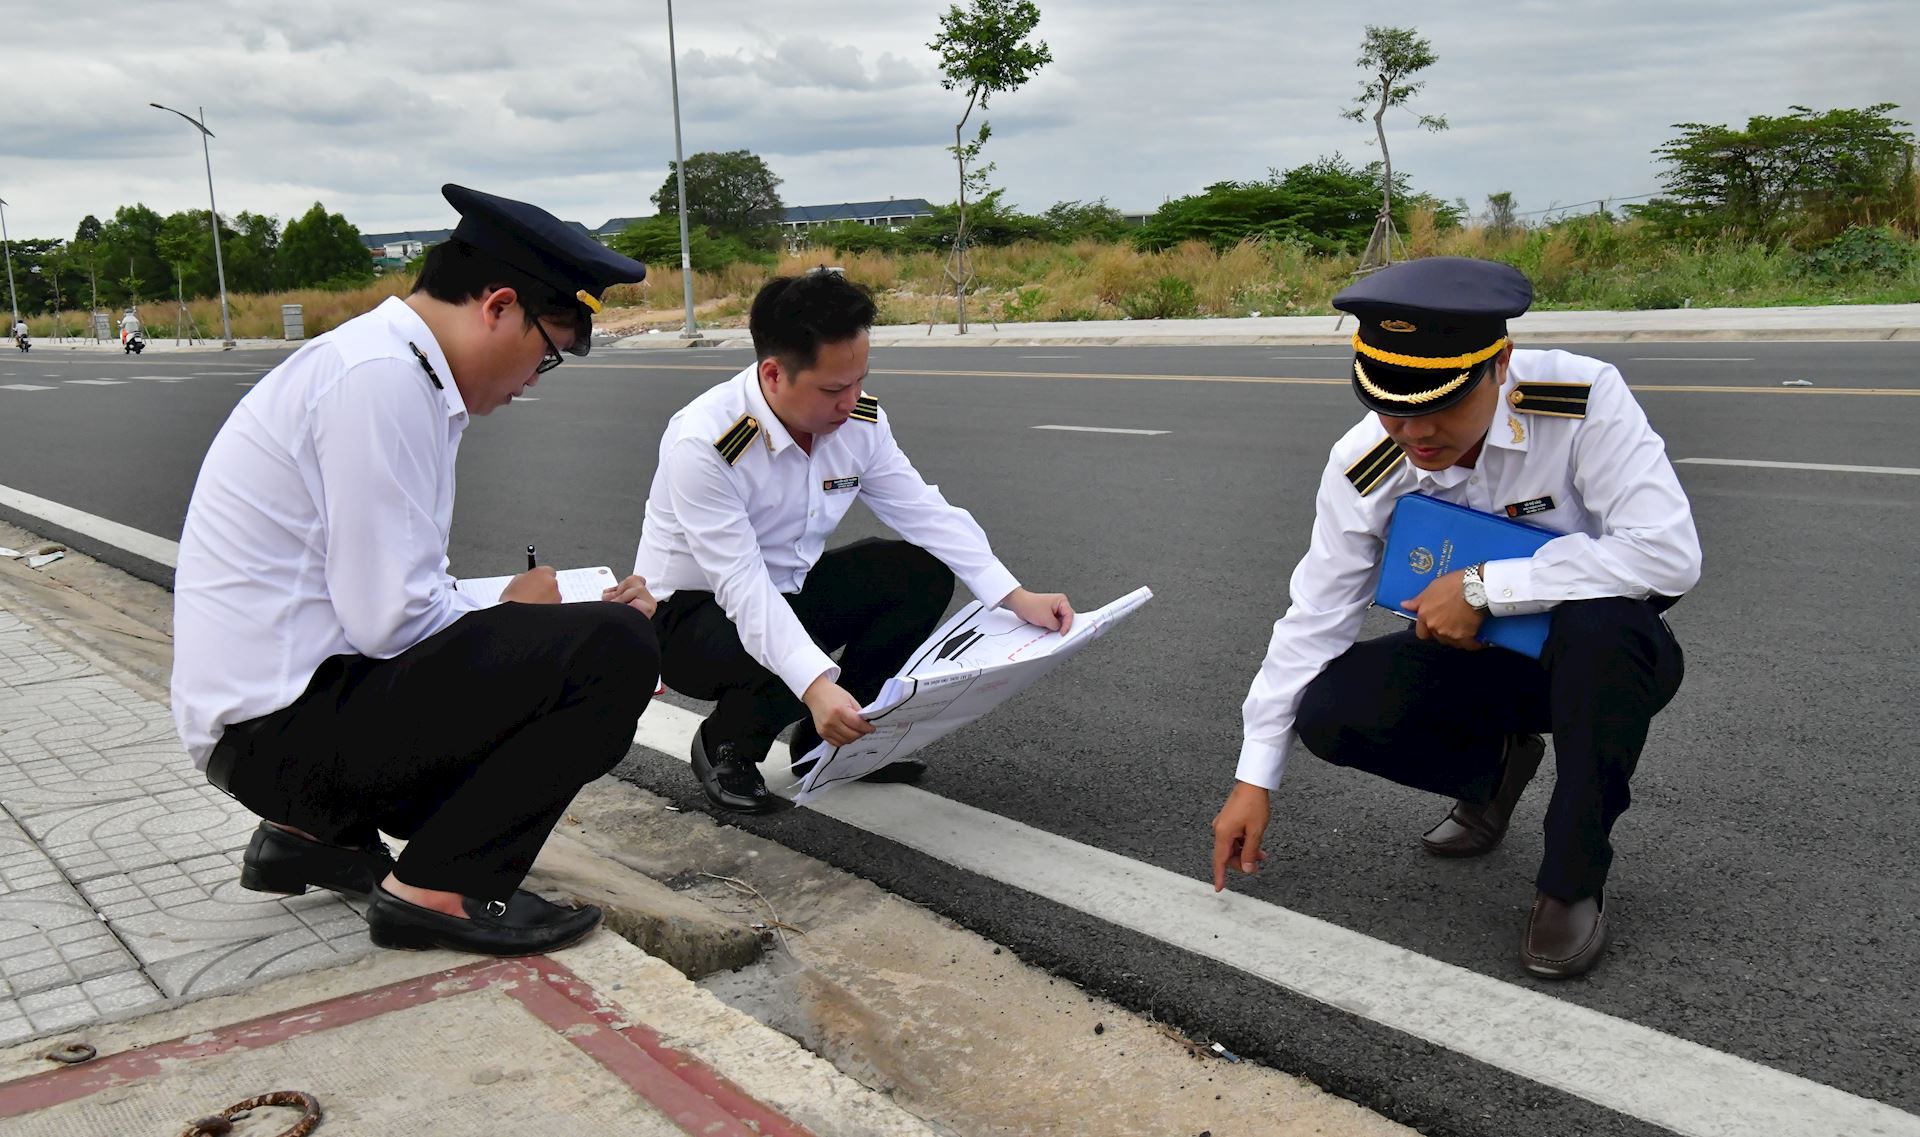
Đảng bộ KTNN chỉ đạo việc tổ chức thí điểm sinh hoạt chi bộ trực tiếp kết hợp trực tuyến đối với đảng viên tham gia đoàn kiểm toán. Ảnh: N. LY
Đây là một nội dung đáng chú ý trong Hướng dẫn số 1254-HD/ĐU về việc thí điểm sinh hoạt chi bộ trực tiếp kết hợp trực tuyến đối với đảng viên tham gia đoàn kiểm toán trong Đảng bộ Kiểm toán nhà nước (KTNN).
Áp dụng đối với đảng viên tham gia các đoàn kiểm toán của KTNN, các đảng bộ, chi bộ trong Đảng bộ KTNN, Thủ trưởng đơn vị chủ trì cuộc kiểm toán, Trưởng đoàn kiểm toán, Phó trưởng đoàn kiểm toán, Tổ trưởng Tổ kiểm toán, Hướng dẫn nhằm cụ thể hóa các quy định của Trung ương về thi hành Điều lệ Đảng, đổi mới và nâng cao chất lượng sinh hoạt chi bộ; tăng cường sự lãnh đạo trực tiếp, thường xuyên của cấp ủy đối với đảng viên tham gia đoàn kiểm toán.
Bảo đảm đảng viên tham gia đoàn kiểm toán được sinh hoạt đảng đầy đủ, đúng quy định; giữ mối liên hệ thường xuyên với chi bộ nơi sinh hoạt chính thức; nâng cao chất lượng quản lý, giáo dục, kiểm tra, giám sát đảng viên trong quá trình thực hiện nhiệm vụ kiểm toán.
Hướng dẫn cũng nhằm xác định rõ trách nhiệm của cấp ủy, chi bộ, Thủ trưởng đơn vị chủ trì cuộc kiểm toán, Trưởng đoàn kiểm toán, Phó Trưởng đoàn kiểm toán, Tổ trưởng Tổ kiểm toán và đảng viên trong phối hợp quản lý, giáo dục, nhận xét, đánh giá đảng viên; tăng cường kiểm soát quyền lực, phòng, chống tham nhũng, lãng phí, tiêu cực trong hoạt động kiểm toán.
Đồng thời, đổi mới phương thức lãnh đạo của Đảng đối với hoạt động kiểm toán theo hướng tinh gọn, hiệu quả; đẩy mạnh cải cách hành chính, ứng dụng công nghệ thông tin và chuyển đổi số trong công tác đảng; khắc phục tình trạng chồng chéo trong tổ chức sinh hoạt đảng, đồng thời vẫn bảo đảm sự lãnh đạo thường xuyên của cấp ủy đối với đảng viên tham gia đoàn kiểm toán.
Hướng dẫn nhấn mạnh 5 nguyên tắc trong việc thí điểm sinh hoạt chi bộ trực tiếp kết hợp trực tuyến đối với đảng viên tham gia đoàn kiểm toán.
Một là, đảng viên tham gia đoàn kiểm toán tiếp tục sinh hoạt tại chi bộ nơi sinh hoạt chính thức; không thành lập chi bộ đảng sinh hoạt tạm thời đối với đoàn kiểm toán.
Hai là, việc sinh hoạt đảng của đảng viên tham gia đoàn kiểm toán được thực hiện theo Điều lệ Đảng, các quy định của Trung ương và Hướng dẫn số 1254-HD/ĐU; bảo đảm đầy đủ quyền, trách nhiệm của đảng viên theo quy định.
Ba là, trong thời gian thực hiện nhiệm vụ kiểm toán, cấp ủy, chi bộ nơi đảng viên sinh hoạt chính thức phối hợp với đoàn kiểm toán để quản lý, giáo dục, kiểm tra, giám sát đảng viên.
Bốn là, việc quản lý đảng viên phải gắn với việc thực hiện nhiệm vụ chính trị, chấp hành Điều lệ Đảng, các quy định của Đảng, pháp luật của Nhà nước, Quy chế tổ chức và hoạt động của đoàn kiểm toán, Quy tắc ứng xử và đạo đức nghề nghiệp của kiểm toán viên nhà nước, Quy định về kiểm soát quyền lực và phòng, chống tham nhũng, tiêu cực trong công tác cán bộ, công tác kiểm tra, giám sát, thi hành kỷ luật đảng và trong hoạt động thanh tra, kiểm toán.
Năm là, mọi thông tin, nhận xét, đánh giá đảng viên trong thời gian tham gia đoàn kiểm toán phải bảo đảm khách quan, chính xác, đúng thẩm quyền, làm căn cứ để đánh giá, xếp loại chất lượng đảng viên và tổ chức đảng theo quy định.
Hướng dẫn cũng nêu cụ thể hình thức và nội dung sinh hoạt cũng như trách nhiệm phối hợp giữa chi bộ và đoàn kiểm toán trong quá trình thí điểm sinh hoạt chi bộ trực tiếp kết hợp trực tuyến đối với đảng viên tham gia đoàn kiểm toán.
Trách nhiệm của cấp ủy, chi bộ, Bí thư cấp ủy, Thủ trưởng đơn vị chủ trì cuộc kiểm toán, Trưởng đoàn kiểm toán, Phó Trưởng đoàn kiểm toán, Tổ trưởng Tổ kiểm toán, các đảng viên tham gia đoàn kiểm toán cũng được quy định rõ tại Hướng dẫn số 1254-HD/ĐU.
Hướng dẫn có hiệu lực kể từ ngày ký. Các hướng dẫn trước đây trái với Hướng dẫn số 1254-HD/ĐU đều bãi bỏ. Các chi bộ sinh hoạt tạm thời đã được thành lập trước ngày Hướng dẫn số 1254-HD/ĐU có hiệu lực tiếp tục hoạt động đến khi hoàn thành nhiệm vụ.