Các cơ quan kiểm toán tối cao (SAI) đang đứng trước yêu cầu chuyển trọng tâm từ kiểm toán tài chính, tuân thủ sang đánh giá mức độ sẵn sàng của chính sách, chất lượng quản trị công, tính đồng bộ thể chế và trách nhiệm giải trình trong thực hiện các mục tiêu phát triển bền vững (SDGs) và ứng phó với biến đổi khí hậu (BĐKH). Trong bối cảnh Việt Nam thực hiện cam kết phát thải ròng bằng “0” vào năm 2050, việc nâng cao năng lực kiểm toán chính sách, làm chủ dữ liệu và tăng cường phối hợp liên ngành sẽ góp phần thúc đẩy quá trình chuyển đổi xanh và phát triển bền vững.
Đánh giá năng lực quản trị, tính đồng bộ của hệ thống chính sách
Theo Tổ chức quốc tế Các cơ quan Kiểm toán tối cao (INTOSAI) và Sáng kiến Phát triển INTOSAI (IDI), việc thúc đẩy các SDGs và ứng phó với BĐKH đã trở thành ưu tiên chiến lược hàng đầu. Theo đó, IDI đã xây dựng Mô hình kiểm toán SDG (ISAM) nhằm định hướng các SAI thực hiện kiểm toán việc chuẩn bị và triển khai SDGs theo cách tiếp cận toàn Chính phủ.
Xu hướng nổi bật nhất trên phạm vi toàn cầu hiện nay là sự dịch chuyển trọng tâm, thay vì chỉ kiểm tra chi tiêu công đã dùng như thế nào hay đánh giá từng dự án đơn lẻ, các SAI tập trung đánh giá mức độ sẵn sàng của Chính phủ, năng lực quản trị công, tính đồng bộ của hệ thống chính sách và trách nhiệm giải trình quốc gia đối với các cam kết khí hậu.
Theo nghiên cứu của ThS. Nguyễn Thị Kiều Thu - KTNN chuyên ngành III, kinh nghiệm thực tiễn từ các quốc gia đã ghi nhận nhiều mô hình kiểm toán đột phá. Tại Canada, báo cáo kiểm toán của Văn phòng Tổng Kiểm toán Canada về sự chuẩn bị thực hiện Chương trình nghị sự 2030 cho thấy, Chính phủ liên bang chưa xây dựng được cấu trúc quản trị rõ ràng, thiếu kế hoạch hành động quốc gia và chưa có hệ thống đo lường, giám sát, báo cáo tiến độ đồng bộ.
Từ đó, SAI Canada kiến nghị phải xác định rõ cơ quan đầu mối phụ trách, phân công trách nhiệm chi tiết giữa các Bộ, ngành và thiết lập khung theo dõi quốc gia. Đây là bài học điển hình cho các quốc gia trong giai đoạn chuyển từ cam kết chính sách sang tổ chức thực thi có thể đo lường được.
Tại Ấn Độ, Cơ quan Tổng Kiểm toán đã ban hành báo cáo đánh giá mức độ sẵn sàng thực hiện SDGs của Chính phủ. Báo cáo không chỉ dừng ở việc xem xét các văn bản cam kết mà đi sâu kiểm toán các trụ cột điều hành then chốt, gồm: Thể chế hóa Chương trình nghị sự 2030, cơ chế huy động nguồn lực tài chính, hệ thống giám sát và kết quả triển khai ở các lĩnh vực ưu tiên như Mục tiêu 3 (sức khỏe và hạnh phúc). Kinh nghiệm của SAI Ấn Độ chỉ ra rằng, kiểm toán SDGs đòi hỏi phải đánh giá sự gắn kết giữa cam kết chính trị với việc phân bổ nguồn lực và năng lực thực thi thực tế.
Tại Indonesia, Cơ quan Kiểm toán (BPK) đã triển khai cuộc kiểm toán hoạt động về giảm nhẹ và thích ứng BĐKH trong lĩnh vực lâm nghiệp và sử dụng đất. Điểm đột phá của BPK là ứng dụng dữ liệu phát thải, dữ liệu độ che phủ đất kết hợp với công cụ phân tích ảnh vệ tinh và viễn thám để xác minh bằng chứng kiểm toán.
Điều này chứng minh rằng kiểm toán BĐKH hiện đại không thể dựa vào hồ sơ giấy truyền thống mà phải tích hợp kỹ thuật công nghệ và dữ liệu không gian. Bên cạnh đó, các vấn đề môi trường và BĐKH có tính chất xuyên biên giới (như quản lý nguồn nước, suy thoái rừng, phát thải khí nhà kính) đòi hỏi sự hợp tác chặt chẽ giữa các SAI.
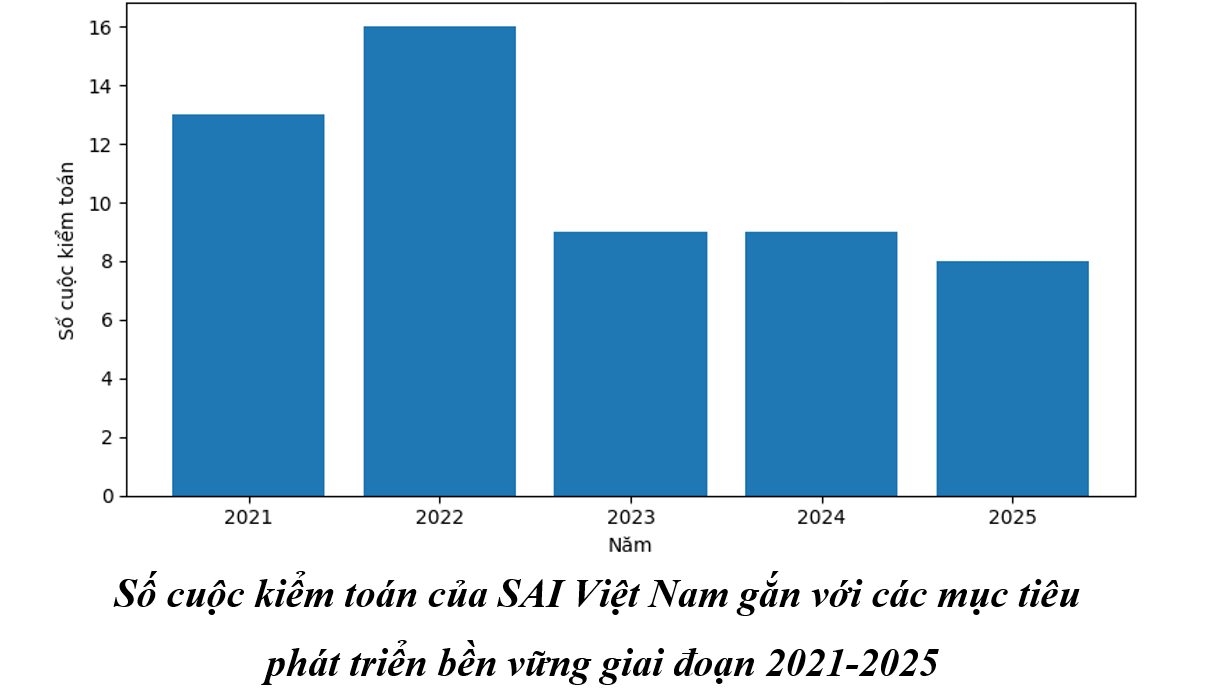
Giai đoạn 2021-2025, SAI Việt Nam đã thực hiện 55 cuộc kiểm toán có nội dung gắn với BĐKH và SDGs. Cùng với đó, các kiến nghị kiểm toán có xu hướng chuyển từ xử lý sai phạm đơn lẻ sang chấn chỉnh quy trình, cải thiện quản trị, góp phần tăng cường kỷ luật tài chính, trách nhiệm giải trình và hoàn thiện hệ thống dữ liệu, cơ chế phối hợp.
Đổi mới tư duy kiểm toán và phối hợp liên ngành
Tại Việt Nam, Đảng và Nhà nước đã thể hiện quyết tâm chính trị mạnh mẽ thông qua Kế hoạch hành động quốc gia thực hiện Chương trình nghị sự 2030 và cam kết lịch sử tại Hội nghị COP26 đạt mức phát thải ròng bằng "0" vào năm 2050. Bám sát các định hướng chiến lược này, SAI Việt Nam đã triển khai nhiều cuộc kiểm toán có nội dung gắn với các mục tiêu phát triển bền vững, kiến nghị xử lý sai phạm tài chính và chấn chỉnh quy trình quản lý, hoàn thiện cơ chế chính sách và nâng cao trách nhiệm giải trình.
Tuy nhiên, theo ThS. Nguyễn Thị Kiều Thu, phần lớn các cuộc kiểm toán mới chủ yếu tập trung vào việc tuân thủ pháp luật hoặc hiệu quả của từng dự án/chương trình riêng lẻ; chưa triển khai kiểm toán mức độ thực hiện các cam kết quốc gia về BĐKH và phát triển bền vững một cách bài bản, hệ thống theo một khung tiếp cận thống nhất. Hoạt động kiểm toán lĩnh vực này vẫn đứng trước những thách thức về cơ sở dữ liệu môi trường và phương pháp đo lường.
Kinh nghiệm quốc tế và thực tiễn từ các cuộc kiểm toán cho thấy, SAI Việt Nam cần đổi mới mạnh mẽ tư duy kiểm toán, chuyển từ kiểm tra tuân thủ sang đánh giá kết quả chính sách và quản trị quốc gia; dịch chuyển từ kiểm toán đơn ngành, xem xét hồ sơ tài chính sang kiểm toán liên ngành, đánh giá mức độ sẵn sàng chính sách, hiệu lực điều phối và chất lượng quản trị công. Trọng tâm kiểm toán phải gắn liền với việc kiểm tra sự chuẩn bị của các Bộ, ngành, địa phương trong thực thi Chiến lược quốc gia về BĐKH và lộ trình chuyển dịch năng lượng hướng tới cam kết COP26.
Dữ liệu phải được coi là hạ tầng cốt lõi của kiểm toán BĐKH và SDG. Theo đó, cần thiết lập cơ chế chia sẻ dữ liệu có tính thể chế với các cơ quan quản lý nhà nước như Bộ Tài chính, Bộ Nông nghiệp và Môi trường (các bộ chuyên ngành môi trường, tài nguyên), Bộ Công Thương, Bộ Xây dựng và Tổng cục Thống kê. Đồng thời, đẩy mạnh ứng dụng Hệ thông tin địa lý (GIS), ảnh vệ tinh viễn thám, dữ liệu lớn và công cụ phân tích định lượng số vào quá trình thu thập, xác minh bằng chứng kiểm toán.
Đồng thời, nghiên cứu ban hành hướng dẫn nghiệp vụ riêng về kiểm toán SDGs và BĐKH trên cơ sở cụ thể hóa các chuẩn mực kiểm toán và mô hình ISAM. Khung tiêu chí kiểm toán phải phân định rõ ràng giữa chuẩn so sánh, câu hỏi kiểm toán, chỉ số đo lường và nguồn bằng chứng.
Theo ThS. Đinh Trọng Khang - Quyền Giám đốc Viện chuyên ngành Môi trường, Viện Khoa học và Công nghệ Giao thông Vận tải (Bộ Xây dựng), SAI Việt Nam cần xây dựng các tiêu chí về cơ chế điều phối, đánh giá tác động chéo của rủi ro BĐKH giữa các ngành, lĩnh vực; mức độ phù hợp của các dự án, chính sách thích ứng với quy hoạch vùng sinh thái, lưu vực sông; mức độ ưu tiên và hiệu quả của các giải pháp thích ứng dựa vào hệ sinh thái và cộng đồng.
Đội ngũ kiểm toán viên không chỉ chuyên sâu về nghiệp vụ tài chính - kế toán mà cả về kinh tế môi trường, chính sách khí hậu, khoa học dữ liệu và phân tích không gian. Xây dựng cơ chế phối hợp linh hoạt với các chuyên gia độc lập, các viện nghiên cứu, trường đại học để hỗ trợ đánh giá các vấn đề kỹ thuật phức tạp trong kiểm toán phát thải và tài nguyên.
Kiểm toán BĐKH và phát triển bền vững cần có lộ trình rõ ràng, trong đó, giai đoạn 2026-2027 tập trung hoàn thiện thể chế, xây dựng khung tiêu chí, phương pháp kiểm toán và thiết lập cơ chế kết nối dữ liệu ban đầu với các Bộ, ngành. Giai đoạn 2028-2030, củng cố năng lực chuyên sâu, vận hành hệ thống dữ liệu số tập trung, ứng dụng rộng rãi công cụ GIS và viễn thám trong các cuộc kiểm toán quy mô lớn. Giai đoạn sau năm 2030, tích hợp toàn diện kiểm toán SDGs và BĐKH vào kế hoạch kiểm toán hằng năm, chuẩn hóa quy trình đánh giá kết quả chính sách.
Với lộ trình và các giải pháp đồng bộ, SAI Việt Nam không chỉ đáp ứng tốt yêu cầu giám sát việc phân bổ, sử dụng nguồn lực công mà còn đóng vai trò trụ cột trong việc thúc đẩy minh bạch, trách nhiệm giải trình, góp phần quan trọng đưa Việt Nam hiện thực hóa các cam kết tại COP26 và hành trình phát triển xanh bền vững đến năm 2050.