Trong bối cảnh nền kinh tế số và hoạt động thương mại điện tử (TMĐT) bùng nổ, các hành vi trốn thuế, chuyển giá và gian lận thuế đã không còn dừng lại ở những thủ thuật kế toán đơn thuần. Thực trạng này đặt ra yêu cầu cấp bách đối với Kiểm toán nhà nước (KTNN) trong việc chuyển từ kiểm toán dựa trên chọn mẫu sang mô hình kiểm toán dựa trên dữ liệu và phân tích dữ liệu lớn.
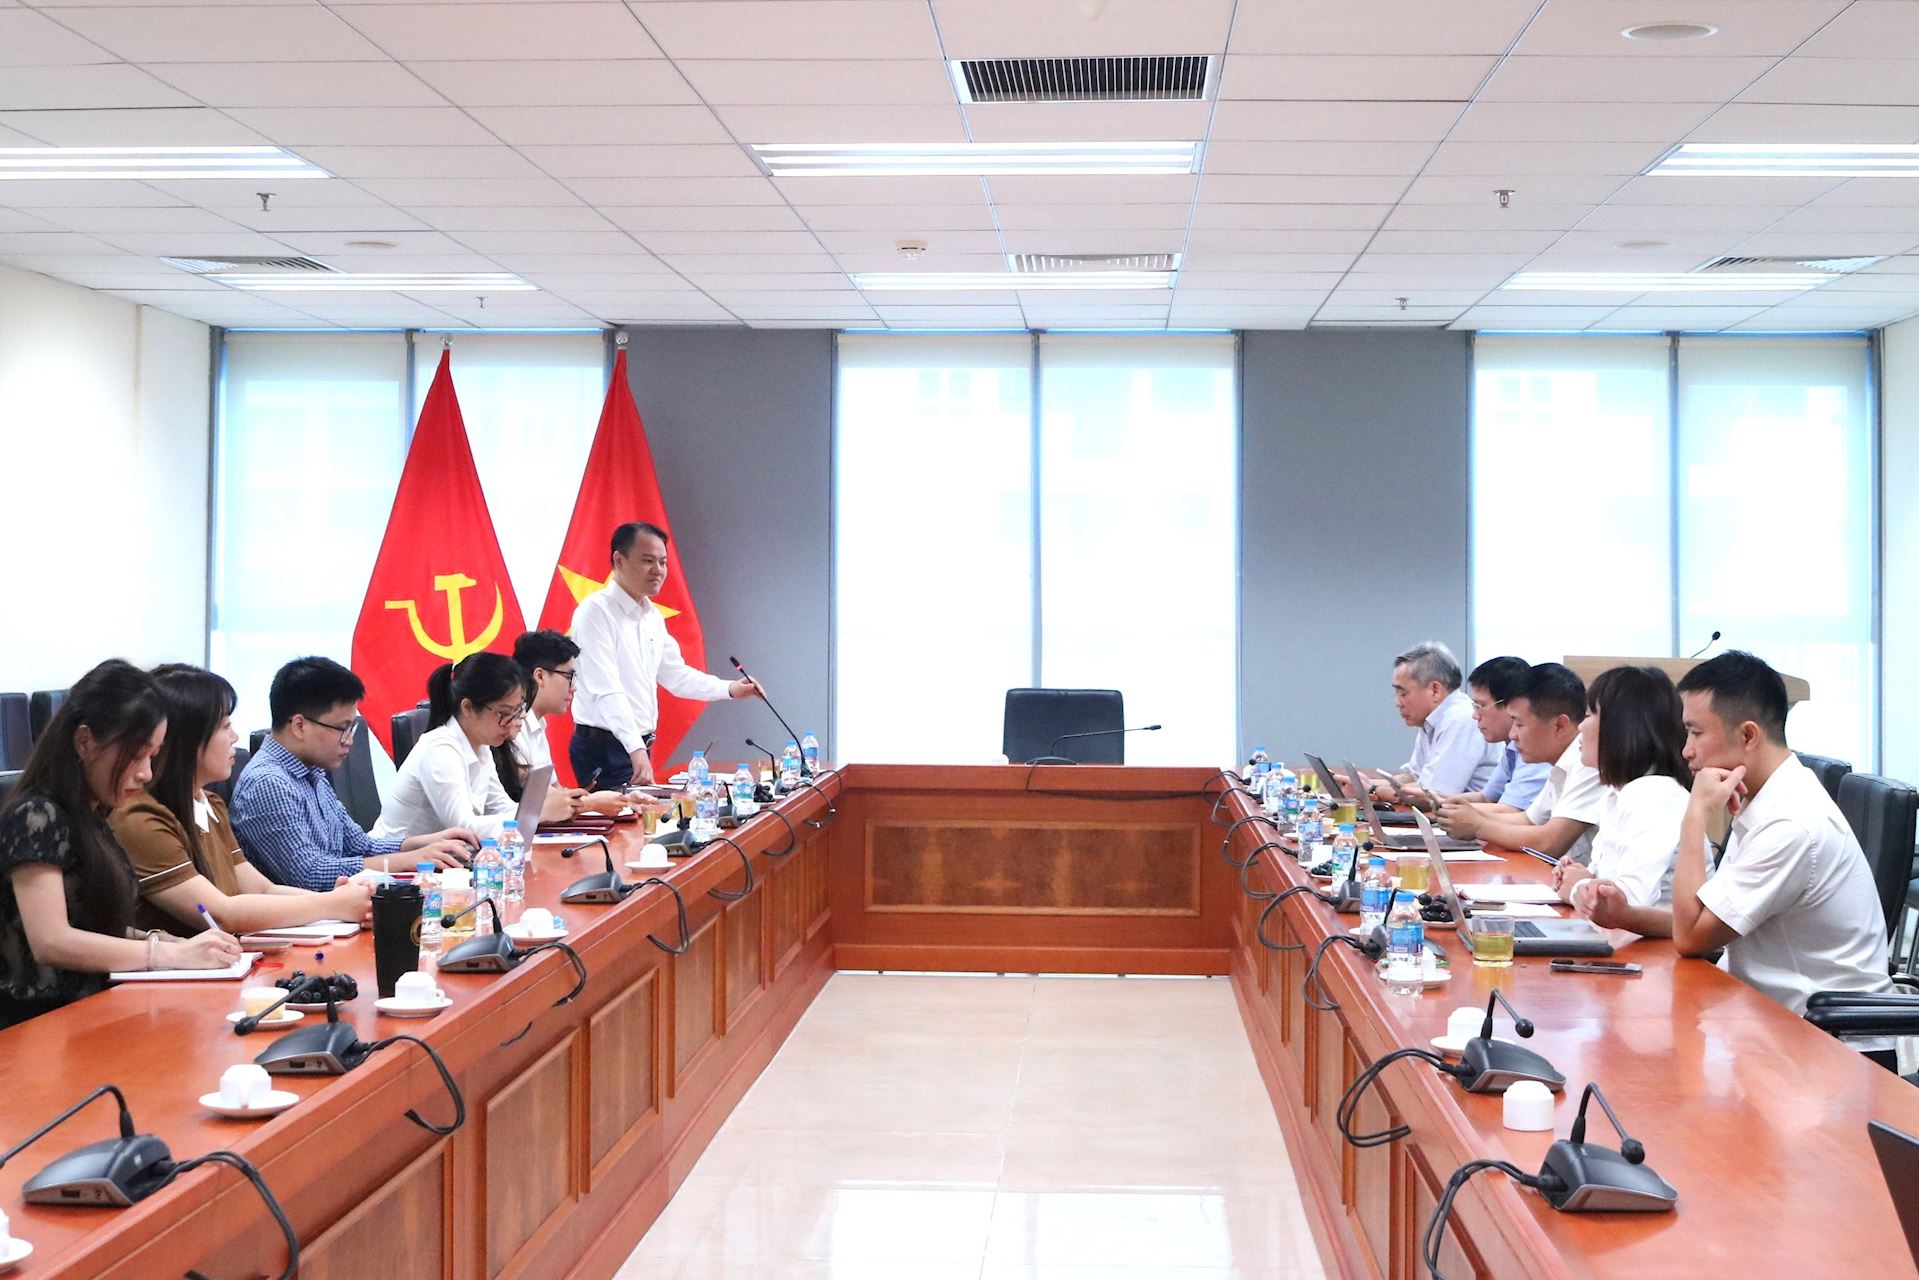
Ban chủ nhiệm Đề tài nghiên cứu khoa học cấp Bộ “Nghiên cứu ứng dụng phân tích dữ liệu lớn để phát hiện gian lận thuế trong hoạt động kiểm toán thu ngân sách nhà nước của KTNN” do TS. Mai Văn Tân - Phó Kiểm toán trưởng KTNN khu vực XII làm Chủ nhiệm đã tổ chức Tọa đàm để thảo luận, lắng nghe các ý kiến chuyên gia trong và ngoài Ngành. Ảnh: TL
Nhận diện sớm các nhóm rủi ro cao
Theo TS. Mai Văn Tân - Phó Kiểm toán trưởng KTNN khu vực XII, hệ thống cơ sở dữ liệu thuế hiện nay bao gồm nhiều nhóm dữ liệu như: Dữ liệu đăng ký thuế (mã số thuế cá nhân và doanh nghiệp), dữ liệu kê khai thuế, hóa đơn điện tử, nộp thuế và hoàn thuế, thanh tra, kiểm tra thuế, dữ liệu TMĐT và dữ liệu kết nối với các cơ quan nhà nước khác.
Tính đến năm 2025, hệ thống thuế đã tiếp nhận và xử lý hơn 20,3 tỷ hóa đơn. Ngành thuế đã hoàn thành việc sử dụng số định danh cá nhân thay cho mã số thuế. Bên cạnh đó, cơ quan thuế đã đưa vào quản lý 95.000 doanh nghiệp TMĐT, rà soát hơn 1,2 triệu hộ, cá nhân kinh doanh trên nền tảng số; quản lý 202 nhà cung cấp nước ngoài với số thuế đã nộp đạt 13.900 tỷ đồng (tăng gần 60% so với cùng kỳ năm 2024).
Đặc biệt, dữ liệu thu thập được từ 439 sàn TMĐT đã bao quát hơn 40 tỷ giao dịch với giá trị trên 336.000 tỷ đồng, đồng thời triển khai việc khai thay, nộp thay cho hơn 500.000 gian hàng. Qua đó, số thu ngân sách nhà nước (NSNN) từ lĩnh vực TMĐT năm 2025 đạt tới 208.800 tỷ đồng (tăng 66,5%), đồng thời xử lý truy thu, xử phạt gần 1.200 tỷ đồng.
Mặc dù hạ tầng số hóa của ngành thuế đã phát triển vượt bậc nhưng cuộc chiến chống thất thu thuế vẫn gặp không ít khó khăn. Các thủ đoạn trốn thuế, chuyển giá, gian lận thuế ngày càng trở nên tinh vi hơn, dễ dàng ẩn sâu trong những kho dữ liệu khổng lồ của nền kinh tế số, đặt ra thách thức lớn đối với công tác kiểm toán thu NSNN.
Thực tế kiểm toán thu thuế hiện nay cho thấy, phân tích dữ liệu lớn mang lại những thay đổi bước ngoặt trong hoạt động đối chiếu thuế. Theo đó, phương pháp chọn mẫu đã được thay thế bằng phân tích tổng thể dữ liệu, giúp kiểm toán viên (KTV) quét toàn bộ dữ liệu kê khai, nộp thuế, hoàn thuế và dòng tiền để phát hiện bất thường, giảm rủi ro bỏ sót sai phạm. Quy trình kiểm toán được thay đổi linh hoạt, giúp nhận diện sớm nhóm rủi ro cao. Việc đối chiếu chéo giữa thuế, kho bạc, hải quan được tự động hóa, giúp KTV tập trung phân tích bản chất sai phạm. Quy trình được chuẩn hóa, minh bạch nhờ các ngưỡng rủi ro được thiết lập rõ ràng, giảm yếu tố chủ quan.
Phân tích dữ liệu lớn giúp sàng lọc nhanh, hướng nguồn lực vào các giao dịch rủi ro cao, tiết kiệm thời gian, chi phí và tăng năng suất. Kết luận kiểm toán có độ bao quát cao và sát thực tế hơn. Các kiến nghị dựa trên dữ liệu định lượng đầy đủ có tính thuyết phục mạnh mẽ, giảm tranh luận. Tự động hóa cũng rút ngắn thời gian thực hiện, cung cấp thông tin kịp thời cho điều hành tài chính công.
Tính đến hết năm 2025, có tới 99,37% doanh nghiệp sử dụng dịch vụ khai thuế điện tử, 99,3% nộp thuế điện tử và 97% doanh nghiệp hoàn thuế qua phương thức điện tử. Ứng dụng eTax Mobile xử lý hơn 17,2 triệu giao dịch nộp thuế với số tiền đạt 26.500 tỷ đồng.
Chuẩn hóa kết quả phân tích dữ liệu lớn
Bên cạnh những kết quả tích cực, việc triển khai phân tích dữ liệu lớn đang đối mặt với những thách thức do dữ liệu thu thập từ ngành thuế, hải quan, kho bạc chưa được tiêu chuẩn hóa theo định dạng thống nhất, gây khó khăn trong quy trình trích xuất, chuyển đổi và tải dữ liệu. KTV tốn quá nhiều thời gian để làm sạch và định dạng lại dữ liệu trước khi đối chiếu.
Hiện nay, KTNN đã triển khai 14 ứng dụng phục vụ hoạt động kiểm toán, nhưng vẫn thiếu các phần mềm chuyên nghiệp để hỗ trợ phân tích dữ liệu, giúp KTV nhận diện các giao dịch đáng ngờ, phát hiện chuỗi mua bán hóa đơn giả mạo đan chéo liên tỉnh, hay lập bản đồ mạng lưới các công ty được thành lập để hoàn thuế khống.
TS. Mai Văn Tân cho rằng, dù Luật KTNN đã bổ sung quyền truy cập của KTNN đối với cơ sở dữ liệu quốc gia và dữ liệu điện tử của đơn vị được kiểm toán nhưng quá trình thực thi vấp phải sự e ngại từ các cơ quan quản lý và doanh nghiệp về nguy cơ lộ lọt bí mật nhà nước, tài liệu mật, bí mật kinh doanh và quyền riêng tư. Việc thiếu chế tài đủ mạnh đối với các đơn vị trì hoãn cung cấp dữ liệu khiến quá trình thực thi quy định này vẫn gặp nhiều khó khăn.
Ngoài ra, tâm lý sở hữu dữ liệu cục bộ giữa các ngành tạo ra các "ốc đảo dữ liệu" độc lập, không thể kết nối qua API theo thời gian thực, làm mất đi giá trị về tính đa dạng và tốc độ của dữ liệu lớn, cản trở việc đối chiếu chéo dòng tiền diện rộng để phát hiện dấu hiệu luân chuyển bất hợp pháp. Đồng thời, phương pháp luận kiểm toán hiện hành vẫn mang tính chất hậu kiểm, thiếu hướng dẫn về thu thập và bảo quản bằng chứng kiểm toán số khiến KTV gặp khó khăn khi kiểm toán.
Với phân tích dữ liệu lớn, vai trò KTV chuyển từ kiểm tra thủ công sang phân tích, đánh giá và ra quyết định dựa trên dữ liệu. KTV đóng vai trò trung tâm vận hành mô hình phân tích, chuyển dịch từ hậu kiểm sang hướng đánh giá rủi ro và cảnh báo sớm.
TS. Mai Văn Tân - Phó Kiểm toán trưởng KTNN khu vực XII
Để vượt qua những rào cản trên và chuyển đổi thực chất sang mô hình kiểm toán dựa trên dữ liệu, KTNN cần thiết lập một lộ trình triển khai bài bản và áp dụng các giải pháp mang tính hệ thống. Theo đó, KTNN cần thể chế hóa và ban hành quy định nội bộ: Hướng dẫn về danh mục dữ liệu, quy trình tiếp nhận và khai thác dữ liệu điện tử phục vụ kiểm toán thuế; chuẩn hóa quy trình phân tích dữ liệu; thiết lập cơ chế quản trị dữ liệu, phân quyền truy cập, lưu vết và bảo mật nghiêm ngặt.
Đồng thời, chuẩn hóa vai trò của kết quả phân tích dữ liệu trong hệ thống bằng chứng kiểm toán, quy định cụ thể việc sử dụng kết quả phân tích dữ liệu ở từng khâu (khảo sát, lập kế hoạch, chọn mẫu, thực hiện thủ tục, hình thành kết luận). Thiết lập tiêu chuẩn tối thiểu về chất lượng dữ liệu và yêu cầu kiểm tra, đối chiếu bổ sung để chuyển hóa một cách hợp pháp từ "chỉ báo rủi ro" thành "bằng chứng kiểm toán số", giúp nâng cao tính khách quan và khả năng giải trình mà không làm suy giảm vai trò xét đoán chuyên môn của KTV.
KTNN cần ưu tiên xây dựng kho dữ liệu tập trung phục vụ kiểm toán tích hợp đa nguồn dữ liệu, gồm: Hóa đơn, tờ khai, đăng ký kinh doanh, giao dịch liên kết, thanh toán...; chuẩn hóa kiến trúc dữ liệu và chuẩn định danh để giảm chi phí làm sạch dữ liệu. Gắn chặt phân tích dữ liệu lớn với kiểm soát chất lượng kiểm toán, bổ sung các tiêu chí kiểm soát chất lượng đối với hoạt động phân tích dữ liệu.
Khi dữ liệu được kết nối, chuẩn hóa, quản trị chặt chẽ và được chuyển hóa thành bằng chứng kiểm toán, kiểm toán dựa trên dữ liệu lớn mới thực sự trở thành “lá chắn” công nghệ, góp phần phát hiện, ngăn ngừa gian lận thuế và hiện đại hóa hoạt động kiểm toán của KTNN trong môi trường số hóa.