Giá trị của kiểm toán không chỉ ở việc phát hiện, xử lý sai phạm, mà quan trọng hơn là nhận diện rủi ro, khắc phục lỗ hổng và tạo ra những thay đổi trong quản trị nguồn lực công. Quy chế phối hợp trong giai đoạn mới giữa Kiểm toán nhà nước (KTNN) với 4 tỉnh: Thái Nguyên, Bắc Ninh, Tuyên Quang và Cao Bằng được kỳ vọng tạo thêm cơ chế để kết quả kiểm toán đi sâu vào quản trị địa phương, từ nhận diện rủi ro, lãnh đạo, chỉ đạo đến tổ chức thực hiện và giám sát.
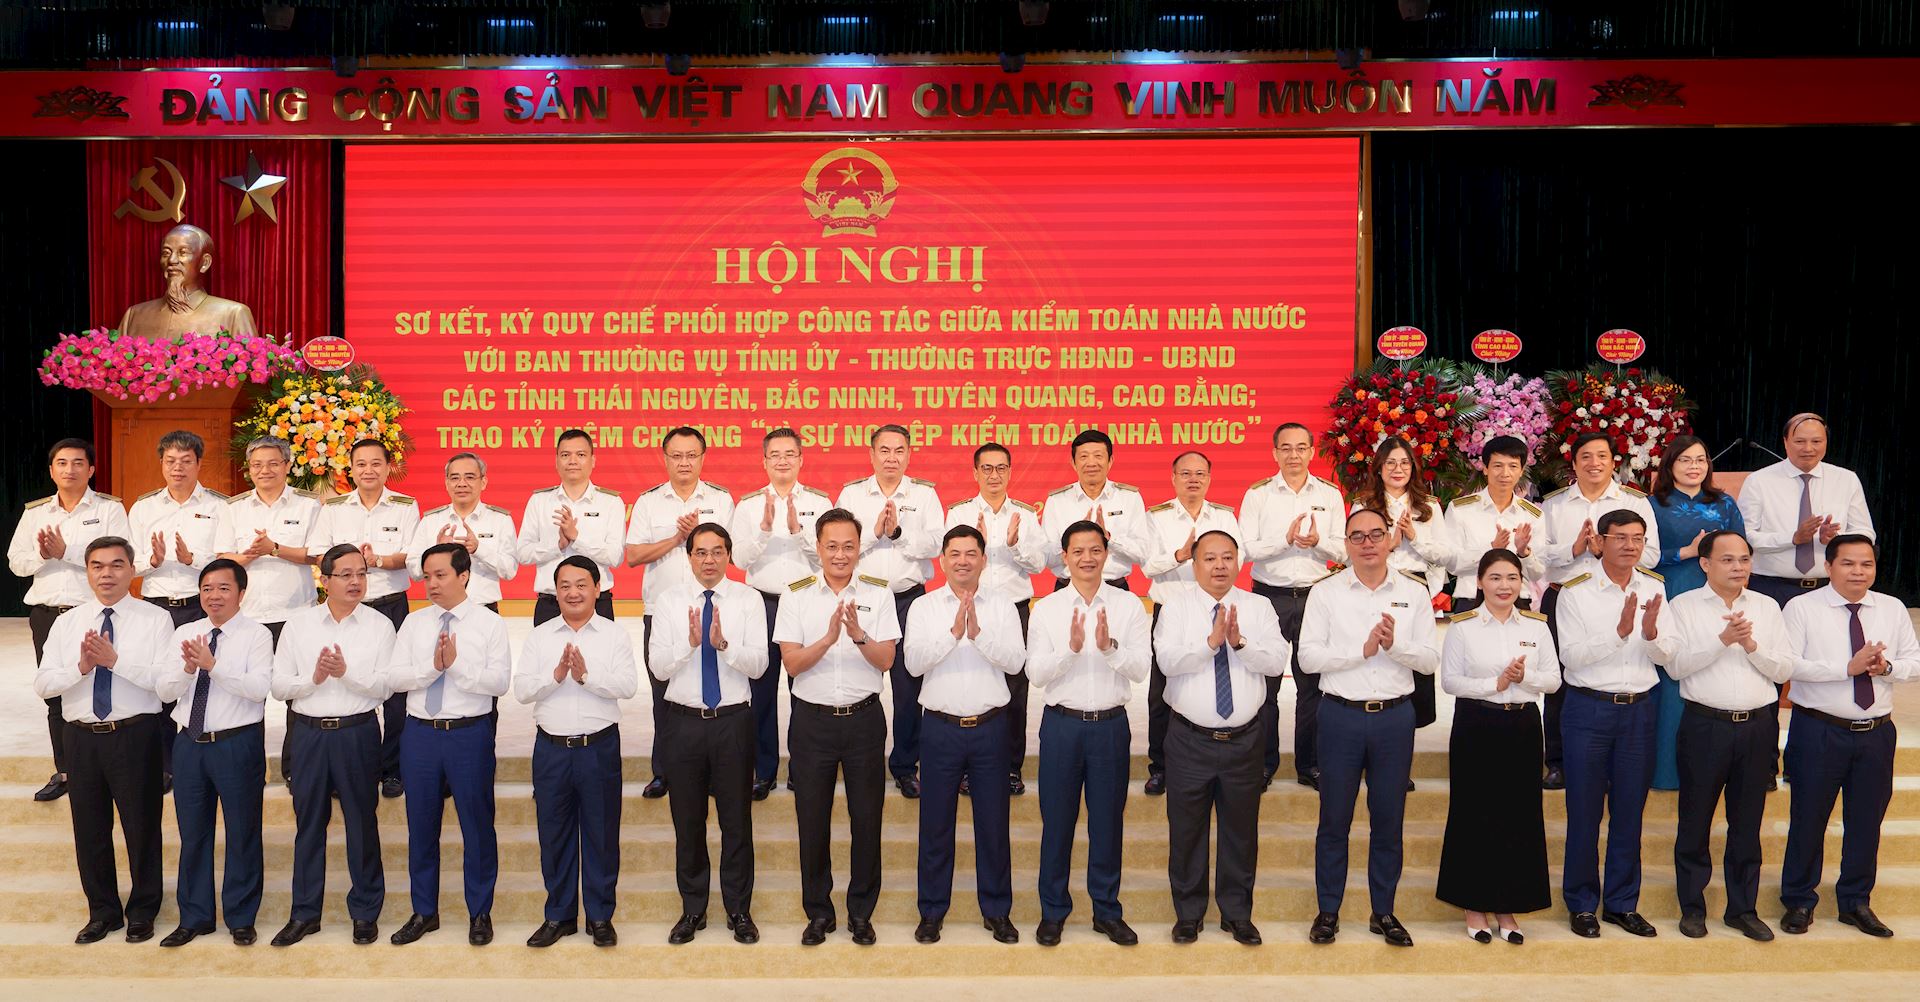
Lãnh đạo KTNN với lãnh đạo 4 tỉnh: Thái Nguyên, Bắc Ninh, Tuyên Quang, Cao Bằng tại Hội nghị sơ kết thực hiện Quy chế phối hợp và ký Quy chế phối hợp trong giai đoạn mới. Ảnh: TIẾN TÚ
Phát huy kết quả kiểm toán trong lãnh đạo, chỉ đạo và giám sát
Tại Hội nghị sơ kết thực hiện Quy chế phối hợp và ký Quy chế phối hợp trong giai đoạn mới giữa KTNN với Ban Thường vụ Tỉnh ủy, Thường trực Hội đồng nhân dân (HĐND), Ủy ban nhân dân (UBND) 4 tỉnh: Thái Nguyên, Bắc Ninh, Tuyên Quang, Cao Bằng, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa nhấn mạnh yêu cầu xuyên suốt: Hoạt động kiểm toán phải góp phần nâng cao kỷ luật, kỷ cương, hiệu lực, hiệu quả trong quản lý, sử dụng tài chính công, tài sản công; đồng thời tăng cường tính minh bạch, trách nhiệm giải trình và hỗ trợ địa phương trong phát triển kinh tế - xã hội.
KTNN sẽ thiết lập hệ thống giám sát, đánh giá thường xuyên, dựa trên thông tin, dữ liệu do các địa phương cung cấp, để có thể kịp thời phát hiện, chấn chỉnh sai sót, phòng ngừa và nâng cao hiệu quả quản lý, sử dụng nguồn lực công.
Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa
Cách tiếp cận này đặt kiểm toán vào một vị trí rộng hơn phạm vi của một hoạt động kiểm tra tài chính. Kiểm toán không chỉ nhìn vào những gì đã xảy ra để kết luận đúng - sai, mà còn phải góp phần trả lời câu hỏi: Làm thế nào để nguồn lực công được quản lý tốt hơn sau mỗi cuộc kiểm toán?
Một kết luận kiểm toán chỉ thực sự phát huy giá trị khi không dừng lại ở một văn bản được ban hành mà được chuyển hóa thành hành động quản lý. Phát hiện phải được biết đến, kiến nghị phải được chỉ đạo, trách nhiệm phải được xác định, việc khắc phục phải được kiểm tra và từ những vấn đề cụ thể được phát hiện qua kiểm toán, phải rút ra những bài học có giá trị đối với quản trị chung.
Chính từ cách nhìn đó, việc mở rộng Ban Thường vụ Tỉnh ủy vào Quy chế phối hợp mới, bên cạnh Thường trực HĐND và UBND các tỉnh, có ý nghĩa như một bước phát triển về chất trong việc đưa kết quả kiểm toán vào đời sống quản trị địa phương. Điểm mới không đơn thuần nằm ở việc có thêm một chủ thể tham gia, mà ở việc kết quả kiểm toán có thêm một kênh để đi sâu hơn vào quá trình lãnh đạo, chỉ đạo và giám sát việc quản lý, sử dụng nguồn lực công.
Ban Thường vụ Tỉnh ủy không thay thế chức năng của HĐND, UBND hay KTNN. Tuy nhiên, sự tham gia của cấp ủy tạo thêm một tầng lãnh đạo, định hướng và thúc đẩy để những vấn đề được kiểm toán phát hiện được nhìn nhận ở tầm rộng hơn: Từ những tồn tại cụ thể đến vấn đề về tổ chức thực hiện, trách nhiệm quản lý và yêu cầu hoàn thiện chính sách khi cần thiết.
Từ phát hiện sai phạm sang quản trị rủi ro
Thực tiễn cho thấy, nếu kiểm toán chỉ được nhìn nhận như một hoạt động “hậu kiểm”, giá trị của nó chủ yếu nằm ở việc xác định những gì đã xảy ra. Nhưng nếu kết quả kiểm toán được sử dụng như một nguồn dữ liệu quản trị, kiểm toán có thể làm được nhiều hơn: Chỉ ra nơi nào có rủi ro, vì sao rủi ro xuất hiện, khâu nào trong quy trình tạo ra rủi ro và cần thay đổi điều gì để rủi ro không tiếp tục phát sinh.
Phó Bí thư Tỉnh ủy, Chủ tịch UBND tỉnh Tuyên Quang Phan Huy Ngọc nhìn nhận, kiểm toán không chỉ giúp địa phương sửa chữa sai sót, phát hiện vi phạm mà quan trọng hơn là giúp lãnh đạo địa phương phòng ngừa những vi phạm có thể xảy ra trong tương lai.
Từ thực tiễn đó, đề xuất của Chủ tịch UBND tỉnh Tuyên Quang về tăng cường kiểm toán các dự án quan trọng ngay từ trước hoặc trong quá trình thực hiện không đơn thuần là đề nghị “kiểm toán sớm hơn”. Đằng sau đó là yêu cầu lớn hơn đối với hoạt động kiểm toán: Chuyển một phần trọng tâm từ phát hiện hậu quả sang nhận diện và cảnh báo rủi ro.
Một dự án chỉ được kiểm toán sau khi hoàn thành thì nhiều quyết định sai đã có thể trở thành sự đã rồi. Một quy trình quản lý chỉ được xem xét sau khi thất thoát xảy ra thì chi phí sửa chữa luôn lớn hơn chi phí phòng ngừa. Vì vậy, nếu có thể nhận diện rủi ro ngay từ khâu chuẩn bị đầu tư, lựa chọn, bố trí nguồn lực, tổ chức thực hiện và kiểm soát dự án, giá trị của kiểm toán sẽ được nâng lên một cấp độ khác.
Đây cũng là định hướng được Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa nhấn mạnh khi đề cập yêu cầu cảnh báo và phòng ngừa. Hoạt động kiểm toán cần được triển khai theo cả 3 thời điểm: Trước khi nguồn lực công được đưa vào dự án để xem xét những vấn đề trong chủ trương, chuẩn bị đầu tư; trong quá trình thực hiện để kịp thời nhận diện, chấn chỉnh sai sót; và sau khi hoàn thành để đánh giá mục tiêu đầu tư có đạt được hay không, nguồn lực đã được sử dụng có hiệu quả hay chưa.
Như vậy, kiểm toán không chỉ trả lời câu hỏi “đã sai ở đâu?”, mà ngày càng phải trả lời thêm: “rủi ro đang nằm ở đâu?” và “làm gì để không xảy ra sai phạm?”
Một phát hiện kiểm toán có thể chỉ có giá trị ở một địa chỉ. Nhưng một bài học được rút ra từ kết quả kiểm toán có thể tạo ra giá trị cho cả hệ thống.
Chủ tịch UBND tỉnh Cao Bằng Lê Hải Hòa cũng đặt vấn đề từ chính thực tiễn này khi nhấn mạnh giá trị của kiểm toán không chỉ ở việc phát hiện sai sót mà còn ở khả năng ngăn ngừa sai phạm tái diễn, cải thiện quy trình quản lý, quản lý dự án và tài sản công tốt hơn, đồng thời nhận diện những vấn đề đòi hỏi sự phối hợp của nhiều cơ quan hoặc những điểm nghẽn về chính sách.
Đặc biệt, đề xuất của Cao Bằng về việc tổng hợp những sai sót, vấn đề phổ biến sau các cuộc kiểm toán để các địa phương khác tham khảo cho thấy một hướng đi đáng chú ý: Biến kết quả của từng cuộc kiểm toán thành tri thức dùng chung cho cả hệ thống.
KTNN không thể kiểm toán tất cả các địa phương, các ngành, các lĩnh vực trong cùng một thời điểm. Nhưng những sai sót mang tính lặp lại hoàn toàn có thể được tổng hợp, phân loại và cảnh báo. Khi đó, một địa phương chưa được kiểm toán vẫn có thể tự soi chiếu, tự rà soát và tự điều chỉnh.
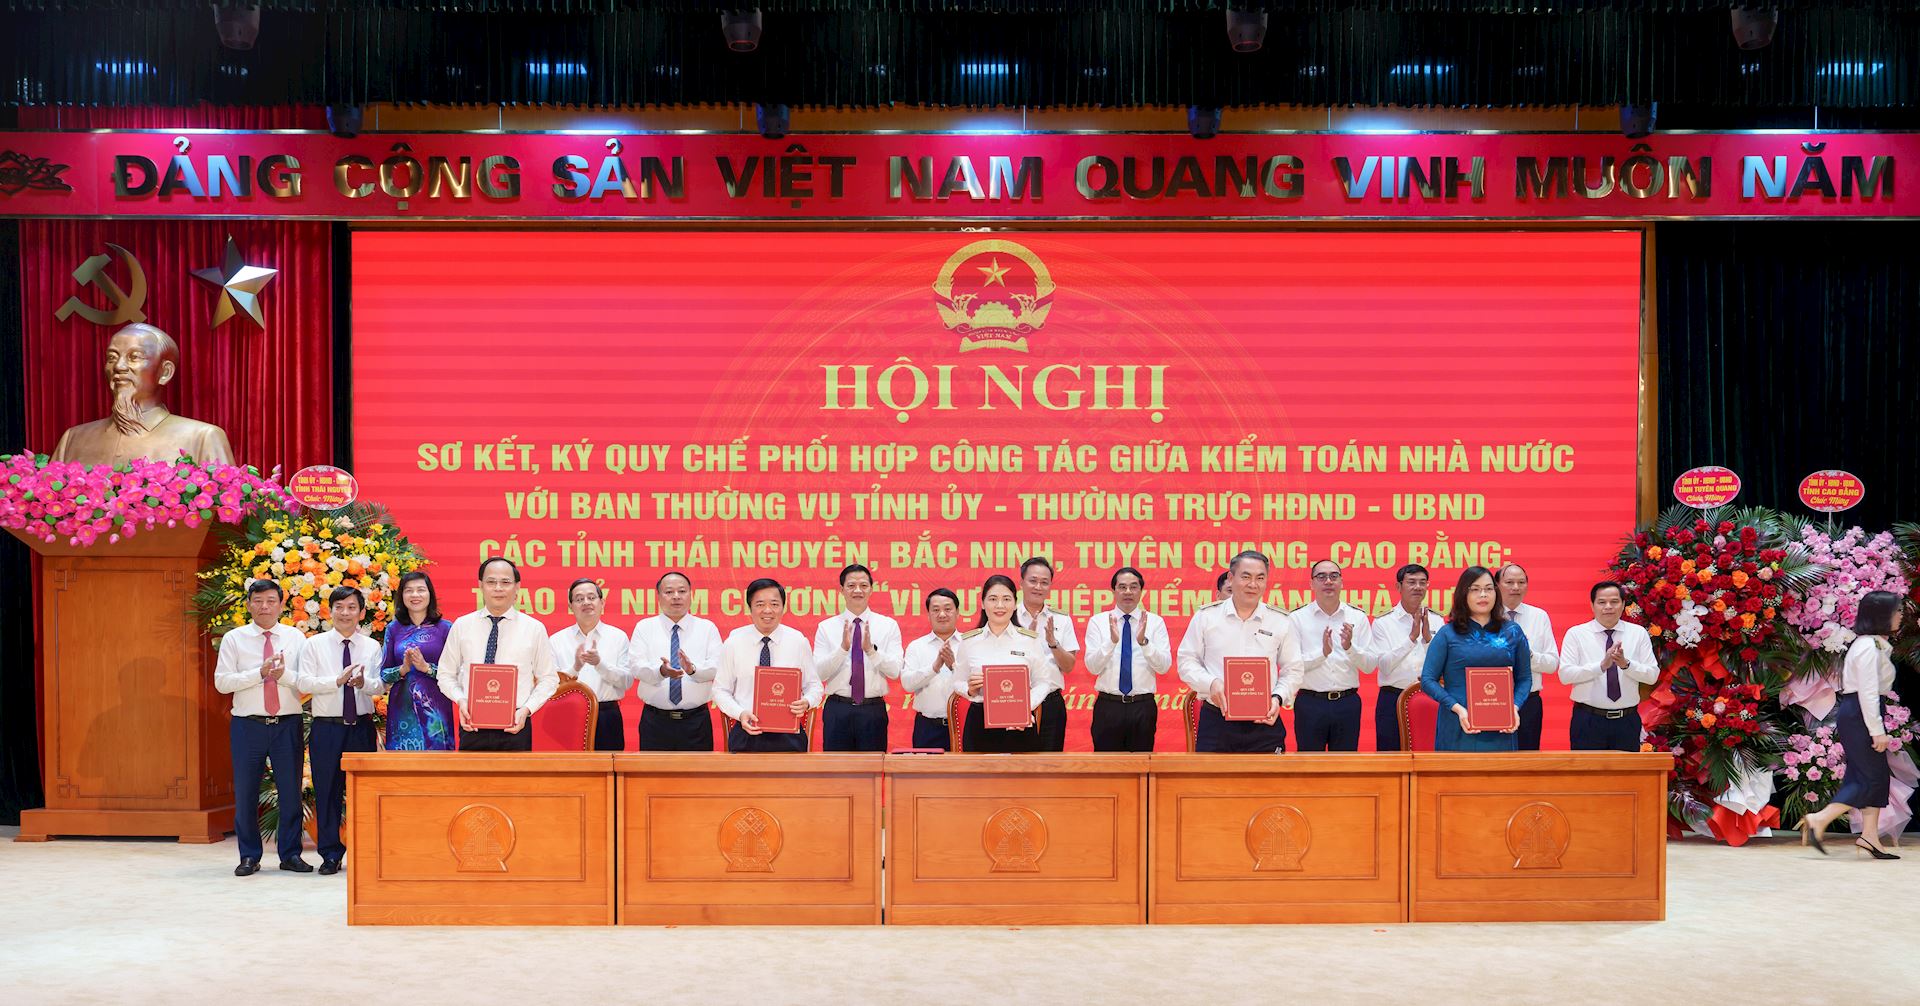
Đại diện Lãnh đạo KTNN ký Quy chế phối hợp công tác giữa KTNN với Ban Thường vụ Tỉnh ủy, Thường trực HĐND, UBND các tỉnh: Thái Nguyên, Bắc Ninh, Cao Bằng, Tuyên Quang. Ảnh: TIẾN TÚ
Đó chính là cách kiểm toán tạo ra giá trị vượt ra ngoài phạm vi của một cuộc kiểm toán cụ thể. Thông tin được chia sẻ càng sớm, kiểm toán càng có thể đi trước một bước; rủi ro được nhận diện càng sớm, nguồn lực kiểm toán càng được tập trung đúng trọng tâm; những sai sót lặp lại được hệ thống hóa, kết quả kiểm toán sẽ trở thành một dạng “bộ nhớ quản trị” giúp cả hệ thống chủ động phòng ngừa và điều chỉnh.
Từ kiến nghị kiểm toán đến thay đổi trong quản trị
Một kết luận kiểm toán dù chính xác đến đâu cũng chưa phải là điểm kết thúc. Điểm kết thúc phải là sự thay đổi.
Khắc phục một khoản sai, thu hồi một khoản tiền, xử lý một tài sản, chấn chỉnh một quy trình là cần thiết. Nhưng nếu sau đó cùng một sai sót tiếp tục xuất hiện, cùng một loại kiến nghị tiếp tục được đưa ra thì câu hỏi lớn hơn phải được đặt ra: Chúng ta đã xử lý hậu quả, nhưng đã xử lý nguyên nhân hay chưa?
Vì vậy, việc thực hiện kiến nghị kiểm toán cần được nhìn nhận ở hai tầng. Tầng thứ nhất là khắc phục những gì đã xảy ra. Tầng thứ hai, quan trọng hơn về lâu dài, là sửa chữa nguyên nhân dẫn đến sai sót. Ở tầng thứ nhất cần sự quyết liệt trong tổ chức thực hiện, thu hồi và xử lý. Ở tầng thứ hai cần sự thay đổi về quy trình, trách nhiệm, kiểm soát nội bộ, cơ chế phối hợp và, nếu cần thiết, cả chính sách, pháp luật.
Phó Chủ tịch UBND tỉnh Bắc Ninh Ngô Tân Phượng cho rằng kết luận, kiến nghị kiểm toán là nguồn thông tin quan trọng để đánh giá công tác lãnh đạo, chỉ đạo, quản lý, điều hành; đồng thời giúp địa phương chấn chỉnh công tác quản lý tài chính, ngân sách và tài sản công. Nhìn rộng hơn, đây chính là vai trò mà kết quả kiểm toán cần hướng tới: không chỉ giúp “sửa sai”, mà giúp nhà quản lý ra quyết định tốt hơn.
Lãnh đạo tỉnh Bắc Ninh cũng đề nghị tăng cường trao đổi thông tin ngay từ khâu xây dựng kế hoạch kiểm toán để hạn chế chồng chéo với thanh tra, kiểm tra; tăng cường các cuộc kiểm toán chuyên đề; đồng thời nghiên cứu những cơ chế phù hợp đối với các kiến nghị còn khó thực hiện.
Những đề xuất này cho thấy công tác phối hợp không nên chỉ bắt đầu khi đoàn kiểm toán đến làm việc và kết thúc khi báo cáo kiểm toán được phát hành. Phối hợp có giá trị nhất là phối hợp trước khi rủi ro trở thành sai phạm, phối hợp trong khi vấn đề đang phát sinh và phối hợp sau kiểm toán để bảo đảm kiến nghị thực sự đi vào cuộc sống.
Đây cũng là ý nghĩa sâu xa của Quy chế phối hợp mới giữa KTNN với Ban Thường vụ Tỉnh ủy, Thường trực HĐND và UBND 4 tỉnh. Quy chế chỉ thực sự có ý nghĩa khi tạo được một vòng tuần hoàn quản trị: Kiểm toán cung cấp thông tin - cấp ủy lãnh đạo, định hướng - HĐND giám sát - UBND tổ chức thực hiện - KTNN kiểm tra, đánh giá - những vấn đề có tính hệ thống được phản hồi để hoàn thiện quản trị và thể chế.
Hiệu quả của Quy chế phối hợp mới vì vậy không nên được đo bằng số lượng cuộc họp hay văn bản trao đổi, mà bằng những thay đổi cụ thể trong quản lý nguồn lực công: Một quy trình được chấn chỉnh, một cơ chế kiểm soát được hoàn thiện, một rủi ro được nhận diện và ngăn chặn, hay một kiến nghị kiểm toán được chuyển hóa thành giải pháp quản lý hiệu quả hơn.
Bởi suy cho cùng, mục tiêu cuối cùng của kiểm toán không phải là có thêm những kết luận kiểm toán, mà là làm cho nguồn lực công được quản lý chặt chẽ hơn, sử dụng hiệu quả hơn và thực sự chuyển hóa thành năng lực phát triển.