Nhằm nâng cao năng lực chuyên môn, kỹ năng nhận diện rủi ro và phát hiện sai sót trọng yếu, chiều 08/9, tại trụ sở Kiểm toán nhà nước (KTNN), KTNN chuyên ngành Ia tổ chức tập huấn một số nội dung cần lưu ý trong kiểm toán doanh nghiệp thi công xây dựng cho các đoàn kiểm toán tại Tổng công ty 319 và Tổng công ty Thái Sơn.
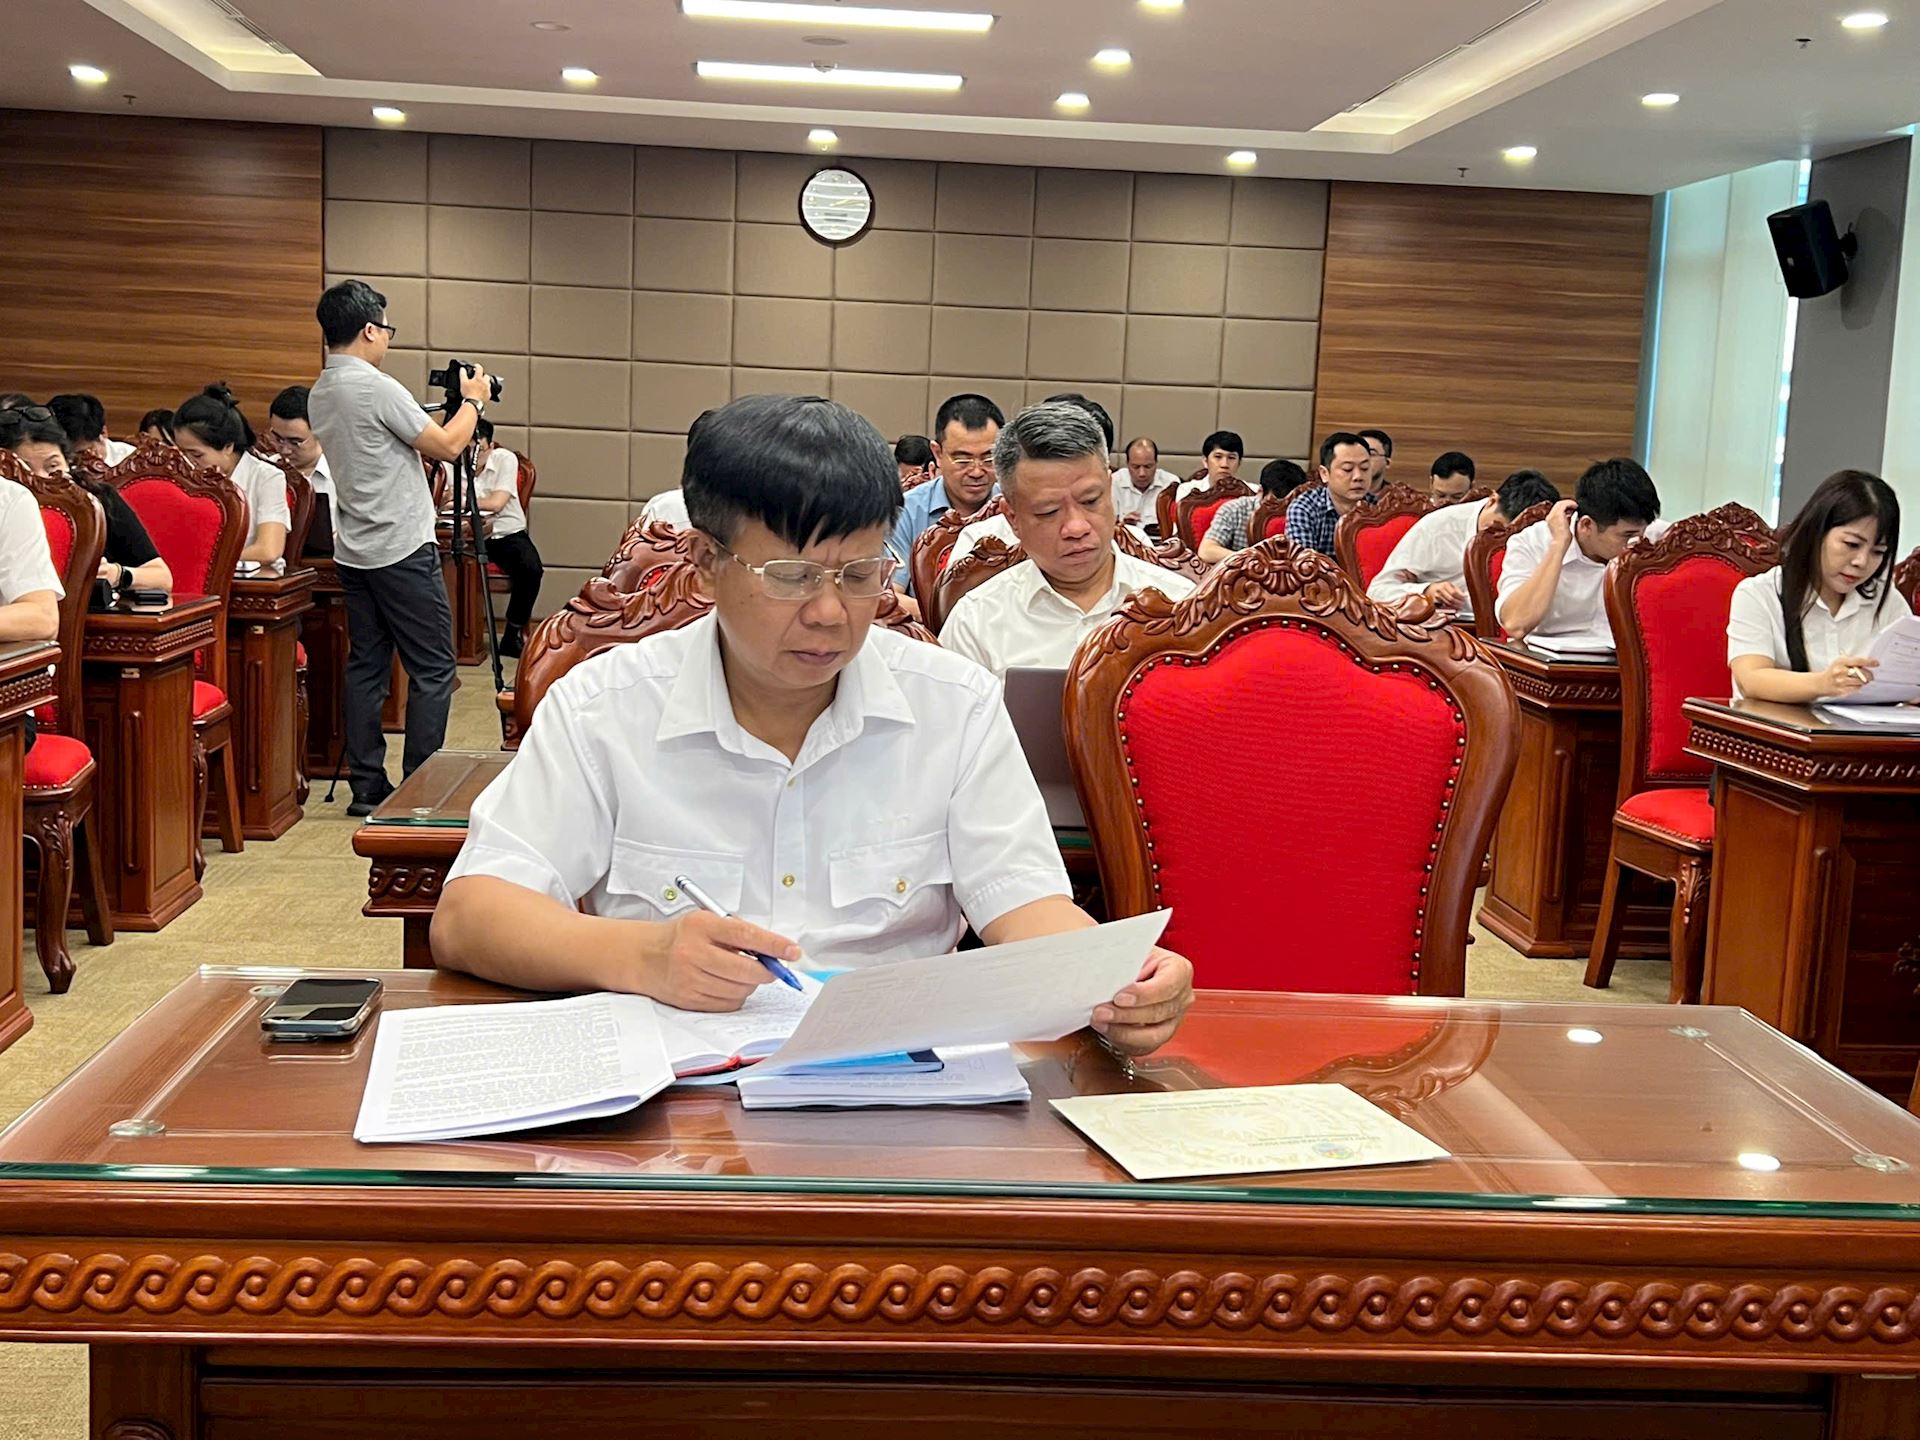
Phó Kiểm toán trưởng KTNN chuyên ngành Ia Nguyễn Xuân Khải nghiên cứu tài liệu tại buổi tập huấn. Ảnh: Thanh Trang
Tham dự buổi tập huấn có các Phó Kiểm toán trưởng KTNN chuyên ngành Ia: Nguyễn Xuân Khải và Thái Thị Lan.
Phát biểu khai mạc, ông Trương Minh Ngọc - Trưởng phòng Kiểm toán doanh nghiệp cho biết, buổi tập huấn nhằm giúp kiểm toán viên nhận diện đầy đủ các sai sót và rủi ro kiểm toán thường phát sinh tại doanh nghiệp thi công xây dựng. Trên cơ sở đó, lựa chọn phương pháp, thủ tục kiểm toán phù hợp để thu thập bằng chứng, phát hiện và làm rõ các sai sót.
Nội dung tập huấn được xây dựng trên cơ sở Thông tư 200/2014/TT-BTC, Chuẩn mực kế toán Việt Nam số 15 - Hợp đồng xây dựng, Hệ thống Chuẩn mực KTNN cùng các quy định có liên quan.
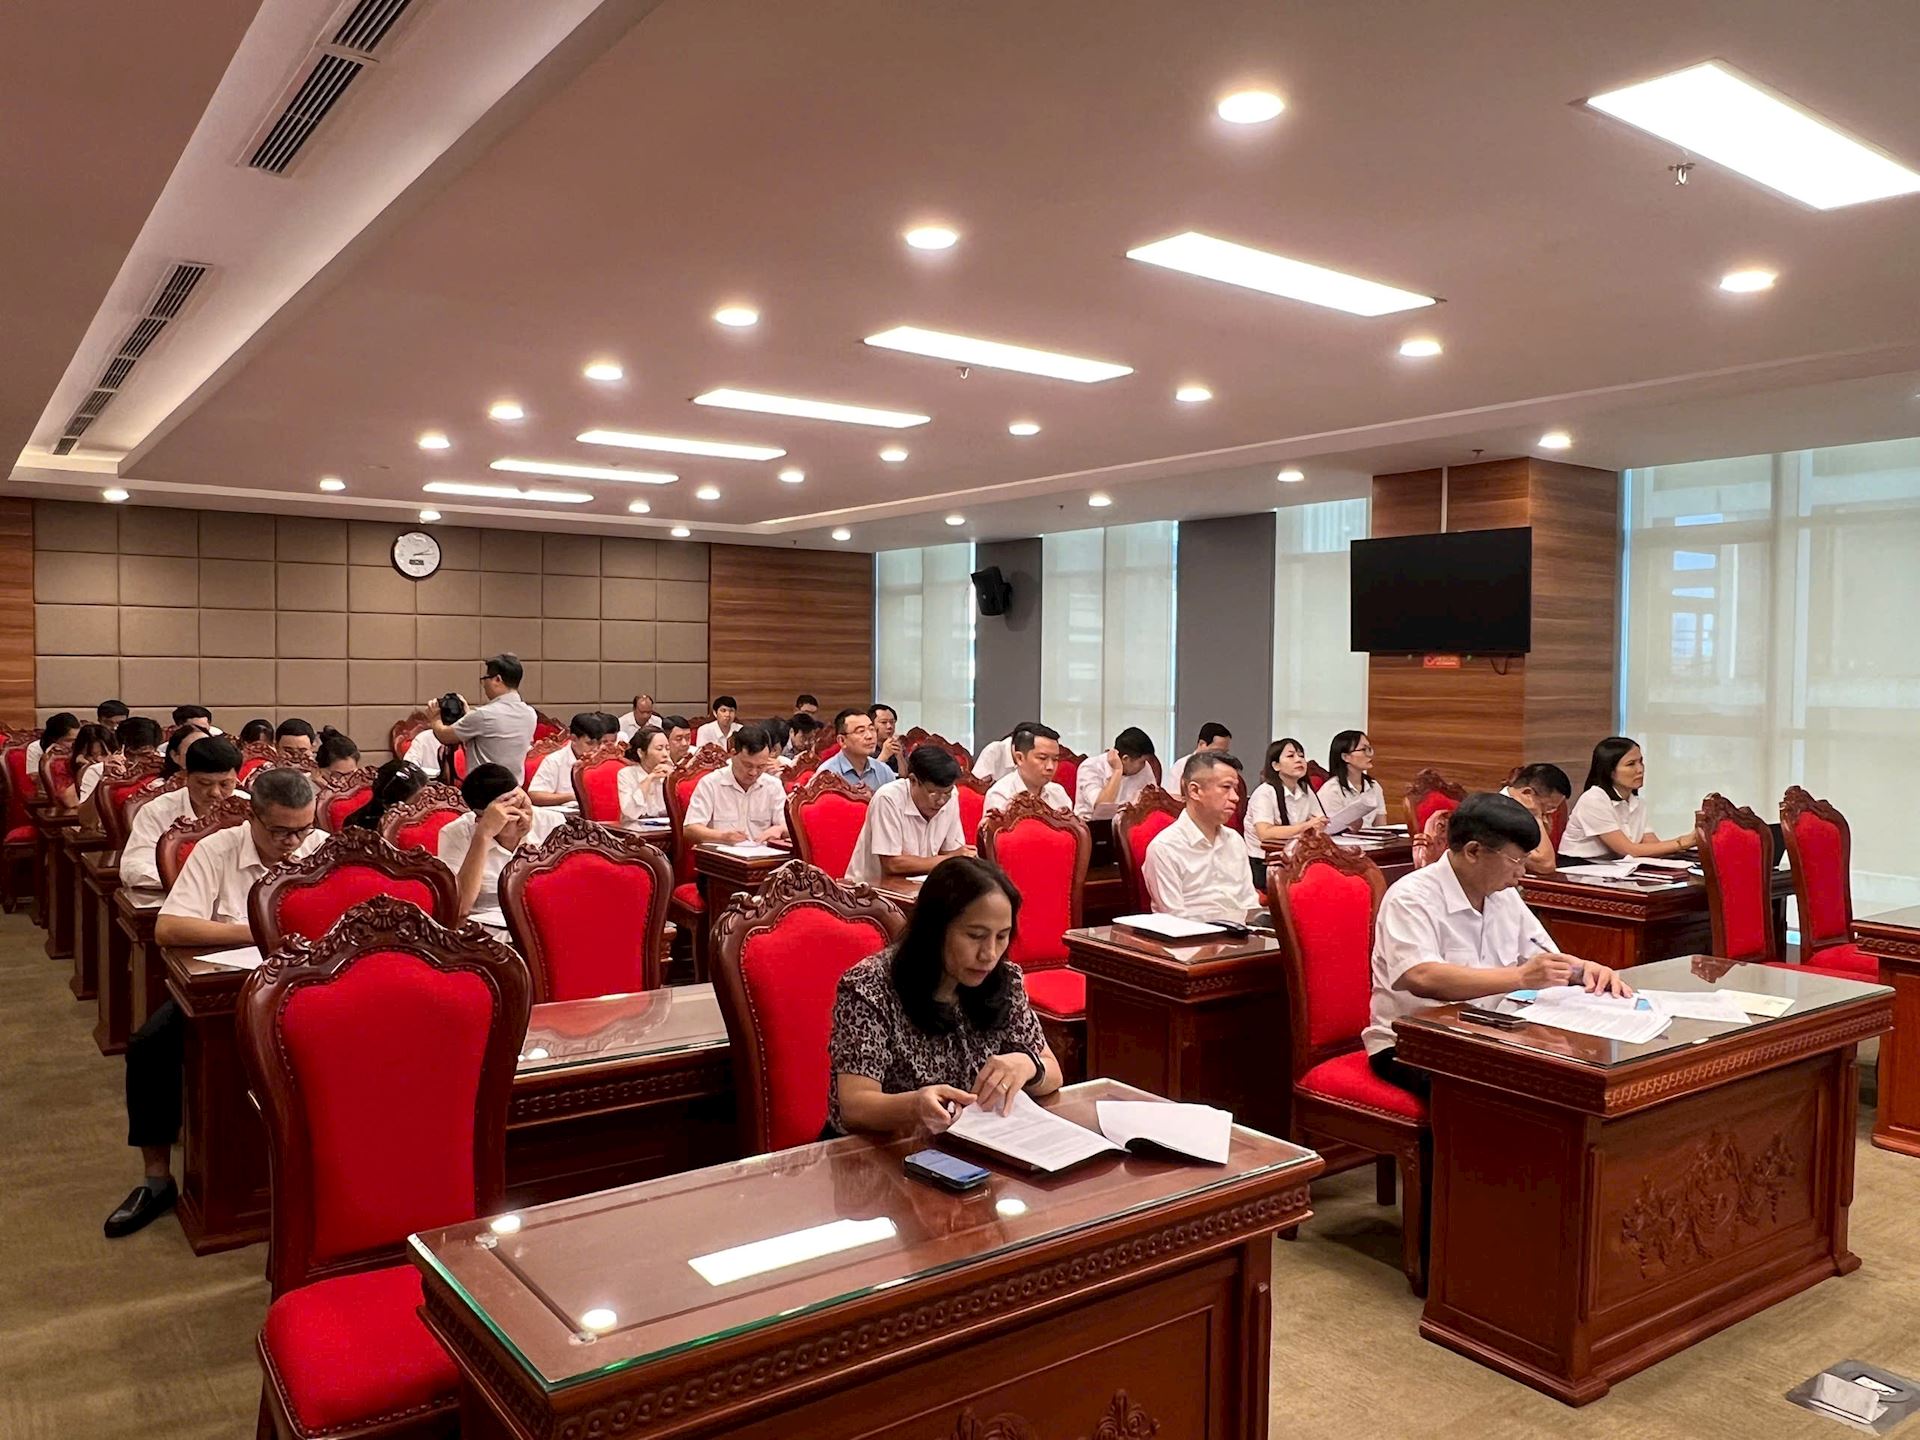
Quang cảnh buổi tập huấn kiểm toán doanh nghiệp thi công xây dựng. Ảnh: Thanh Trang
Tại buổi tập huấn, ông Nguyễn Mạnh Hùng - Kiểm toán viên, Phòng Kiểm toán doanh nghiệp đã trao đổi một số nội dung cần lưu ý khi kiểm toán doanh nghiệp thi công xây dựng thuộc lĩnh vực quốc phòng. Trong đó, tập trung vào những tài khoản trọng yếu trong doanh nghiệp xây lắp, gồm: chi phí nguyên liệu, vật liệu trực tiếp; chi phí nhân công trực tiếp; chi phí sử dụng máy thi công; chi phí sản xuất chung; chi phí sản xuất, kinh doanh dở dang…
Một trong những yêu cầu xuyên suốt được đặt ra tại buổi tập huấn là kiểm toán viên phải hiểu đầy đủ mô hình kế toán trước khi thực hiện kiểm toán.
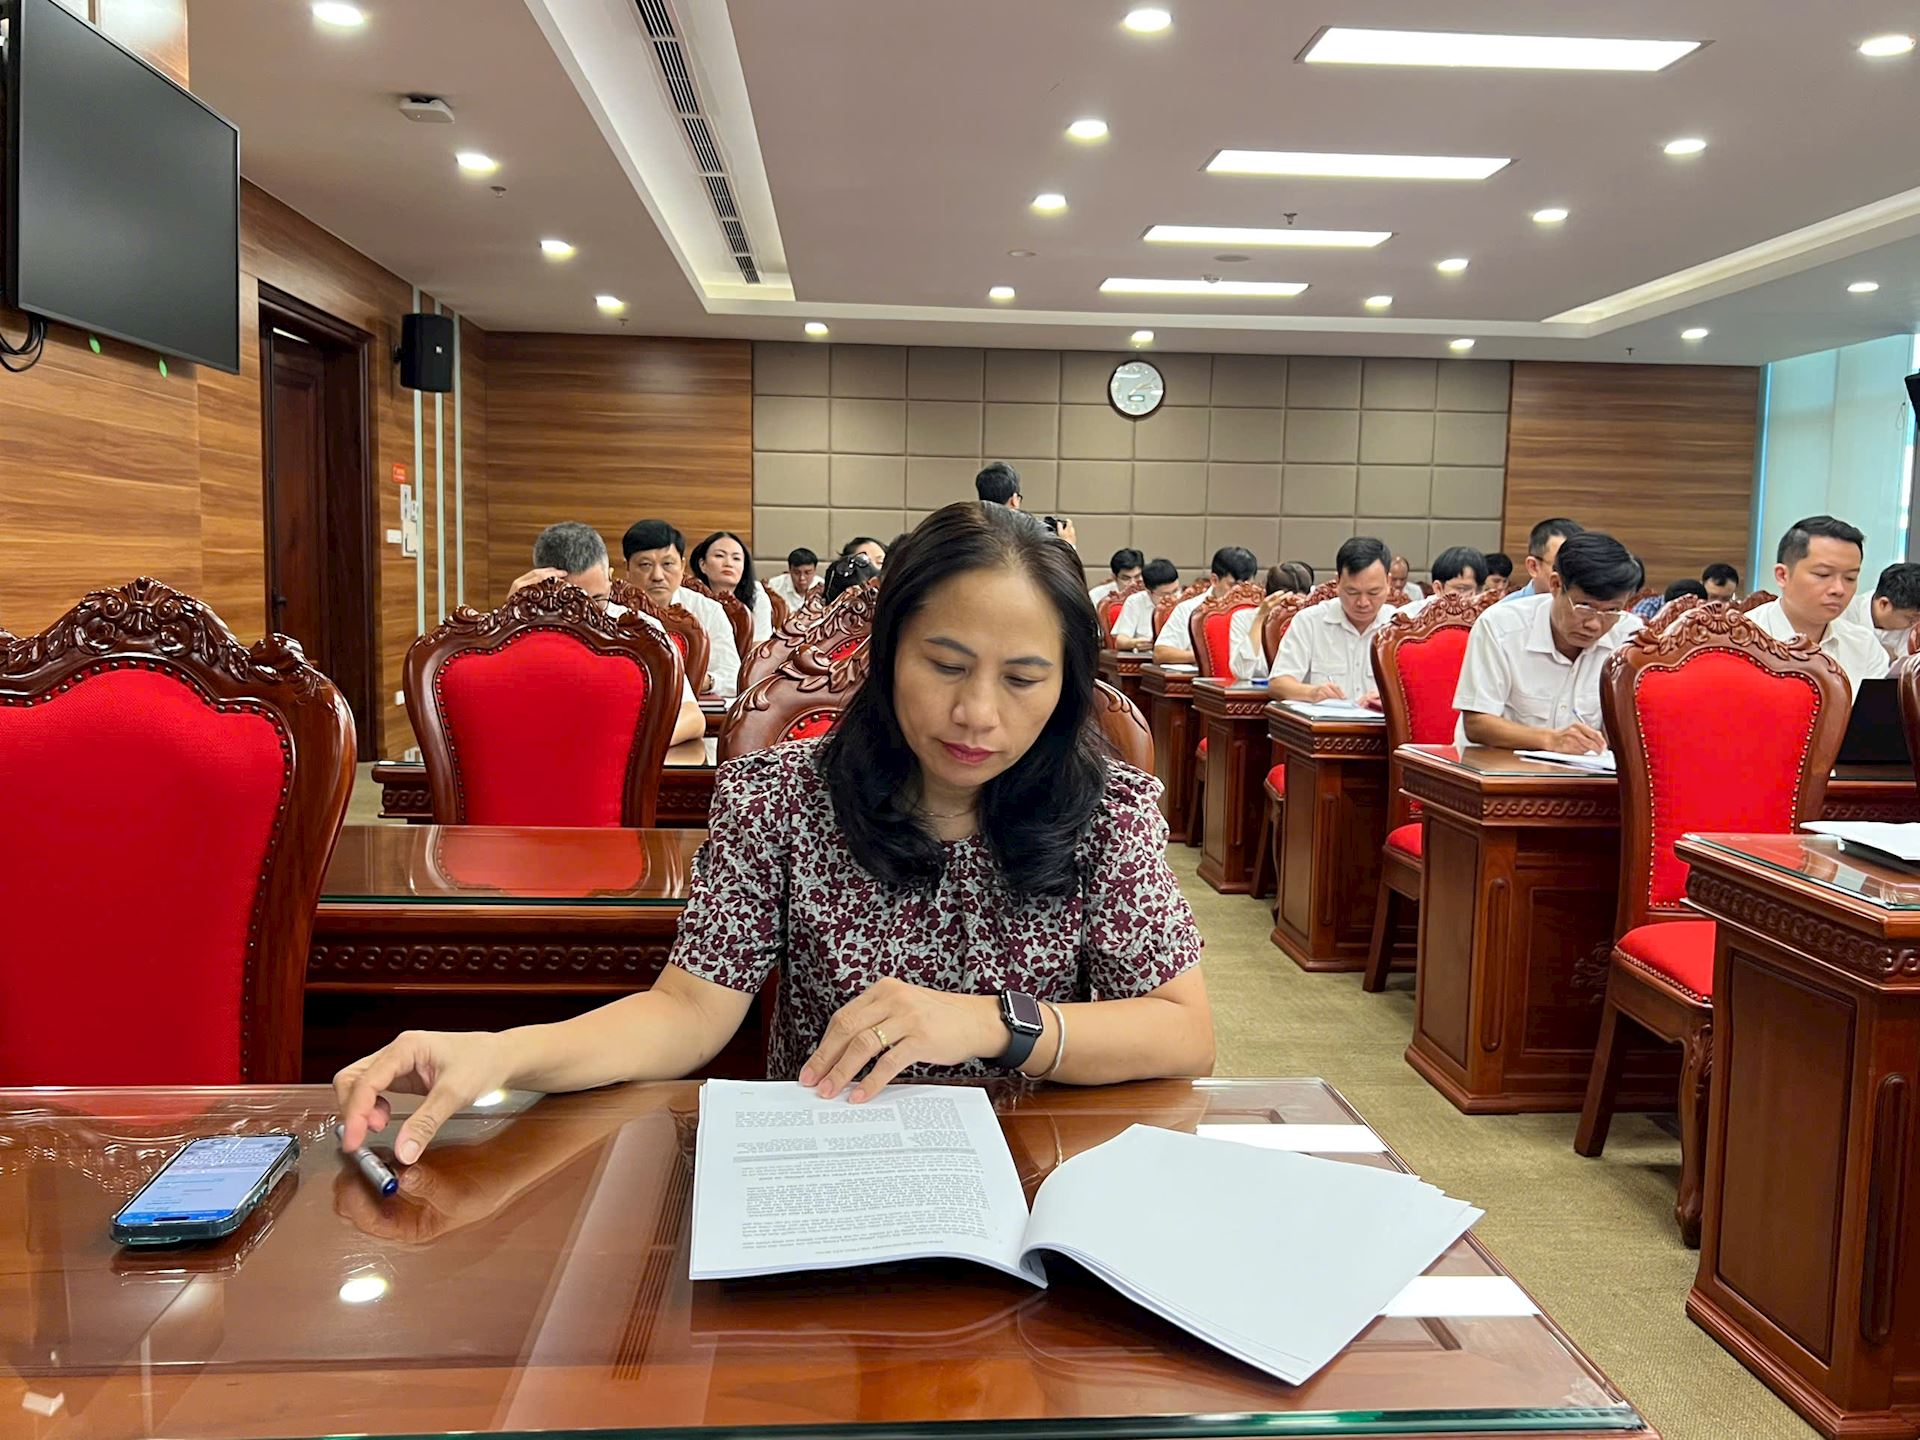
Phó Kiểm toán trưởng KTNN chuyên ngành Ia Thái Thị Lan theo dõi nội dung được trao đổi tại buổi tập huấn. Ảnh: Thanh Trang
Theo nội dung trao đổi, sai sót trọng yếu trong doanh nghiệp xây lắp thường không nằm riêng ở một chứng từ hoặc một tài khoản, mà phát sinh khi doanh nghiệp làm đứt gãy mối liên hệ giữa hợp đồng, dự toán mới nhất, thực tế thi công, chi phí phát sinh, mức độ hoàn thành, nghiệm thu, doanh thu, giá vốn, công nợ và dòng tiền.
Do đó, đơn vị kiểm toán hiệu quả nhất không phải là “một chứng từ” mà là một hợp đồng/công trình trong toàn bộ vòng đời của nó.
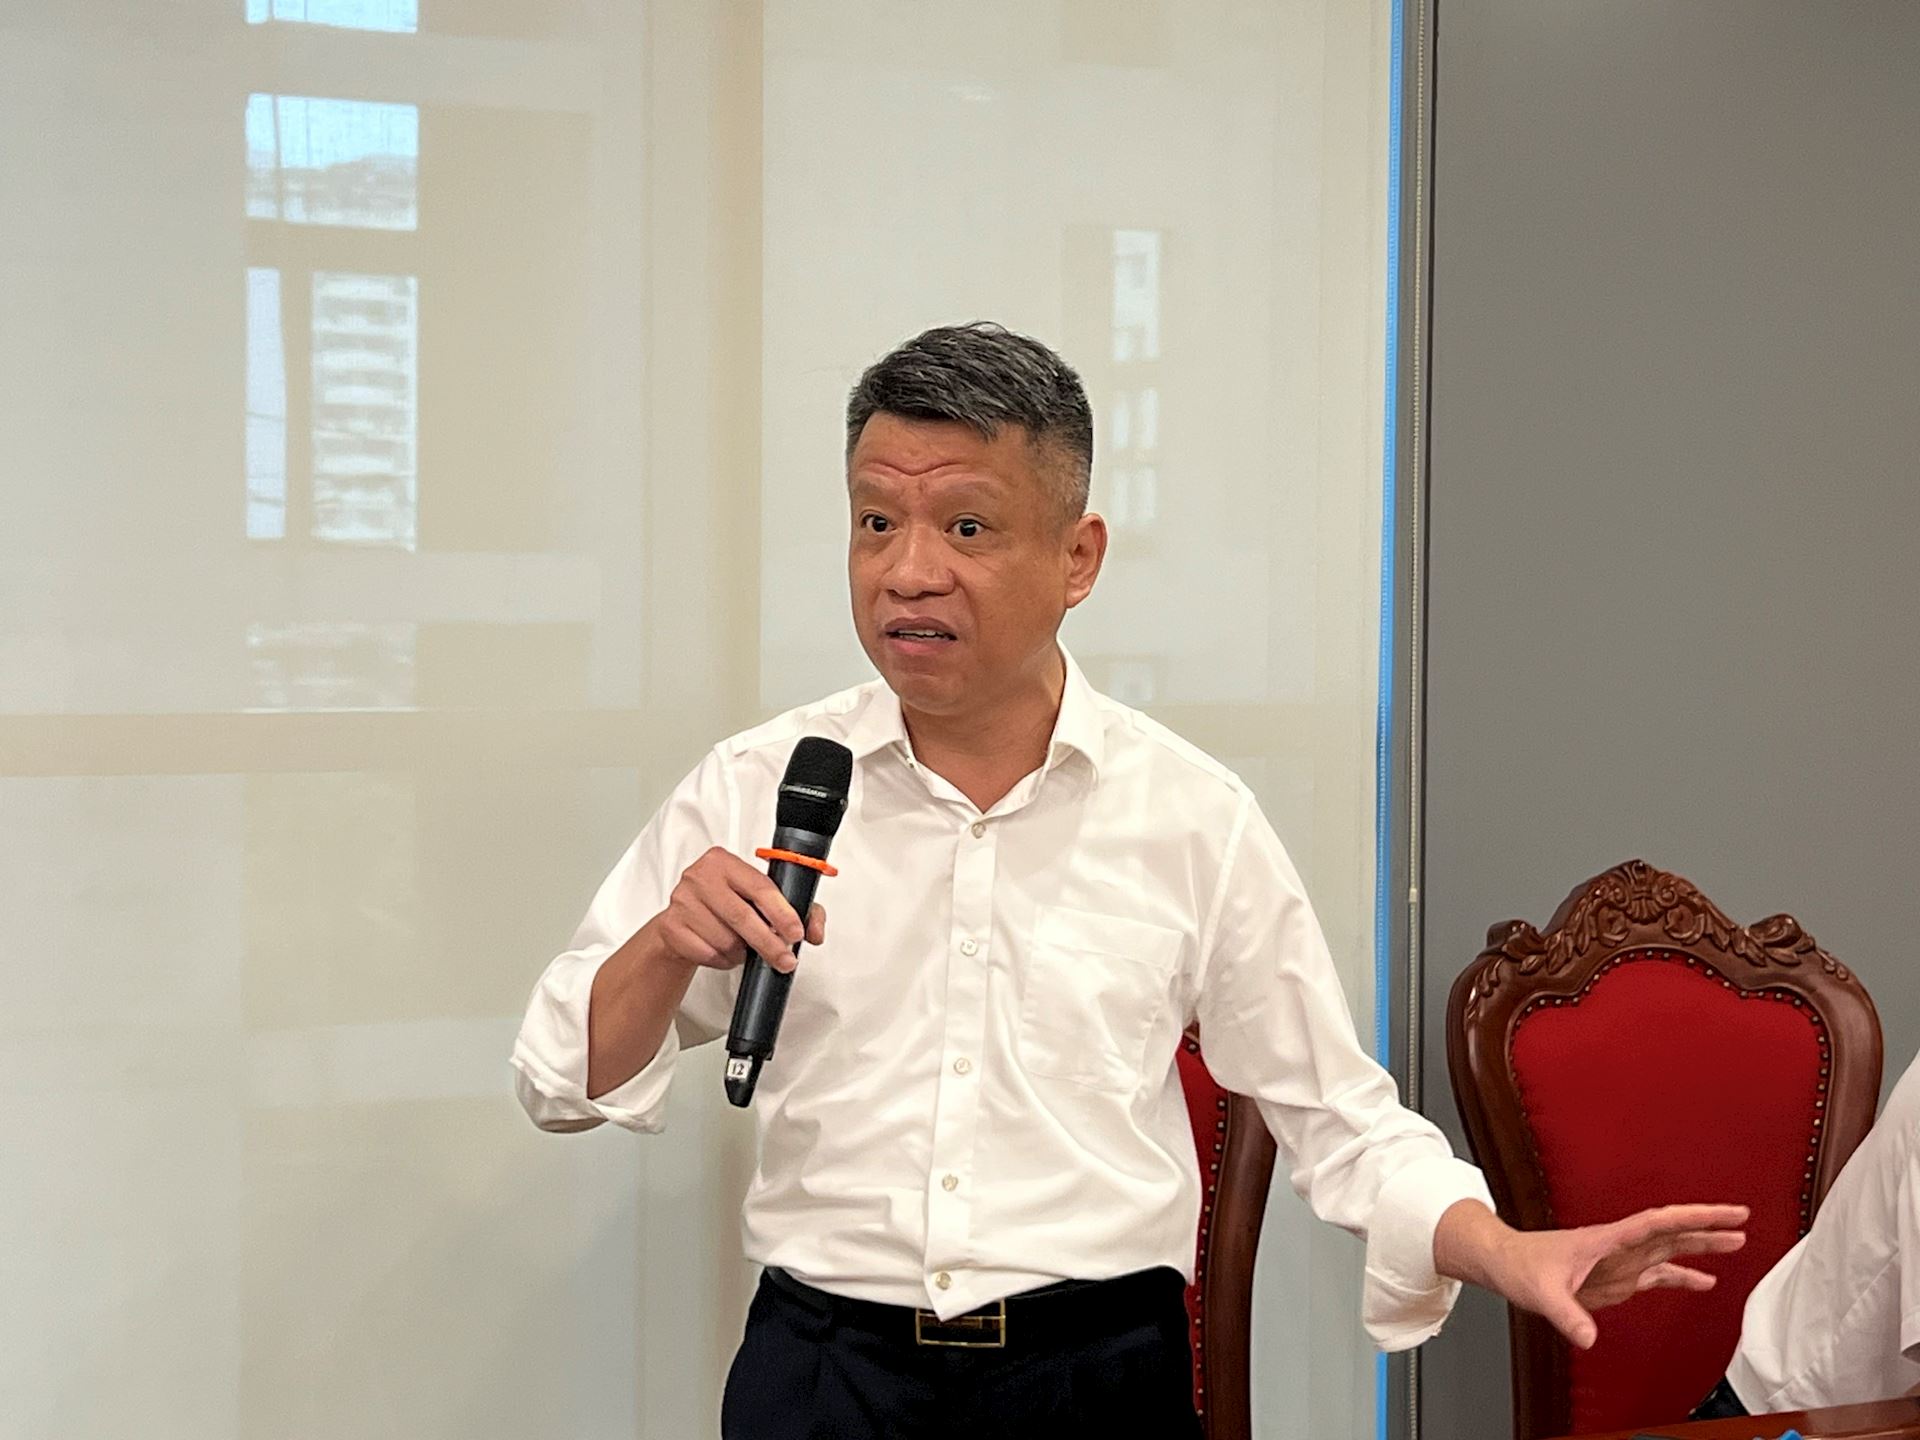
Ông Trương Minh Ngọc - Trưởng phòng Kiểm toán doanh nghiệp phát biểu khai mạc buổi tập huấn. Ảnh: Thanh Trang
Bên cạnh đó, cũng cần lưu ý phân biệt hai cơ chế thanh toán của hợp đồng xây dựng, đó là: Thanh toán theo tiến độ kế hoạch và thanh toán theo giá trị thực hiện.
Đối với hợp đồng thanh toán theo tiến độ kế hoạch, khi kết quả hợp đồng được ước tính đáng tin cậy, doanh thu và chi phí được ghi nhận theo phần công việc hoàn thành do nhà thầu xác định tại ngày lập báo cáo tài chính, không phụ thuộc hoàn toàn vào số tiền trên hóa đơn thanh toán theo tiến độ.
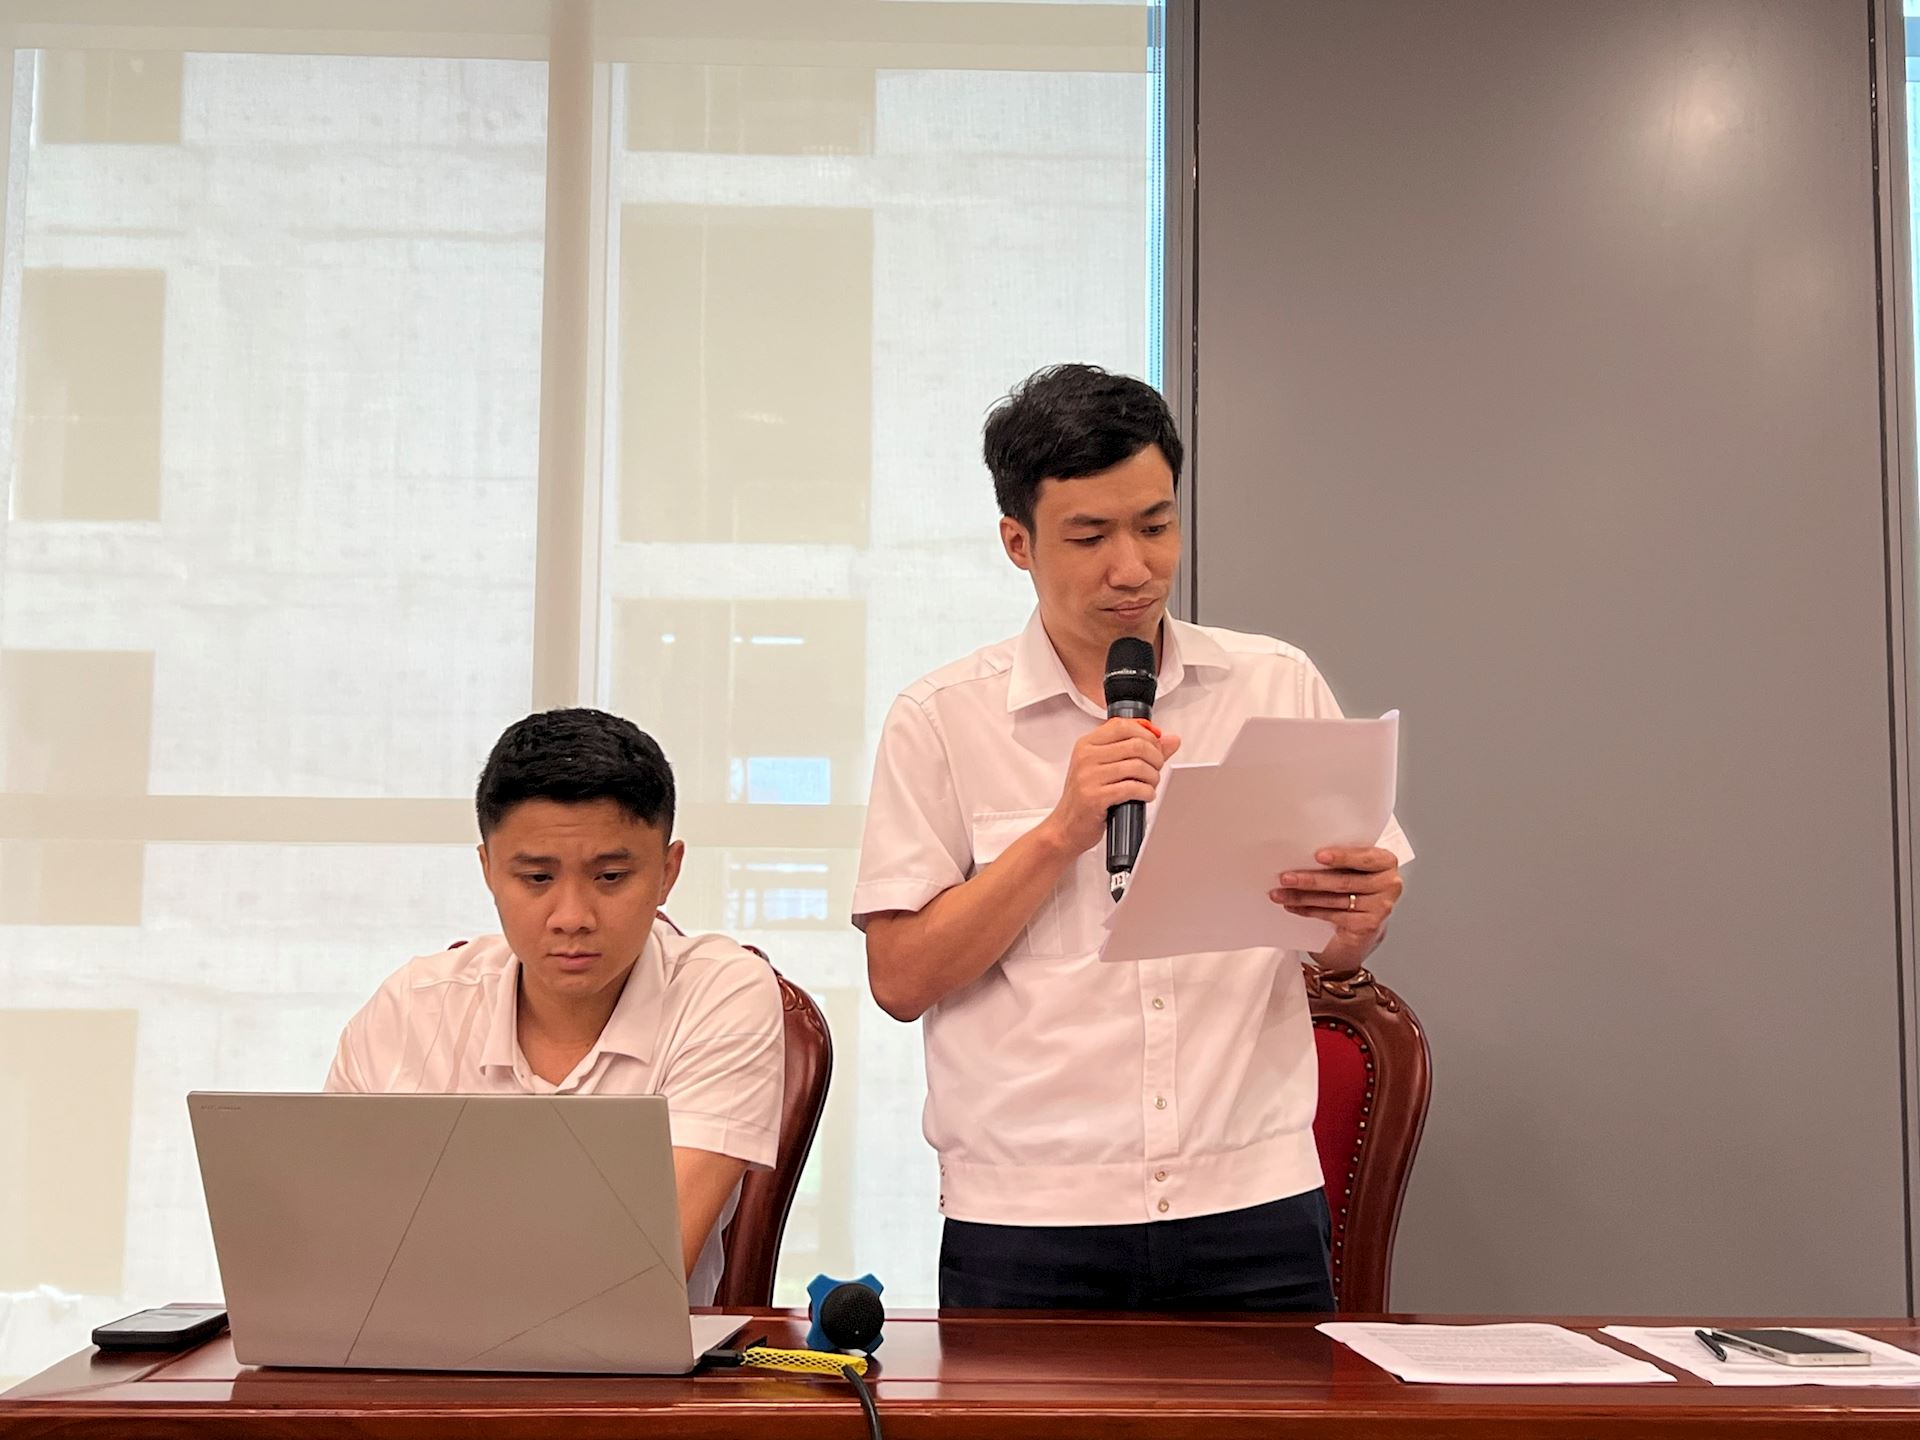
Ông Nguyễn Mạnh Hùng - Kiểm toán viên, Phòng Kiểm toán doanh nghiệp trao đổi một số nội dung liên quan đến kiểm toán doanh nghiệp thi công xây dựng. Ảnh: Thanh Trang
Đối với hợp đồng thanh toán theo giá trị khối lượng thực hiện, doanh thu và chi phí được ghi nhận tương ứng với phần công việc hoàn thành đã được khách hàng xác nhận theo cơ chế của hợp đồng. Hồ sơ nghiệm thu, xác nhận khối lượng, điều kiện chấp nhận, hóa đơn và bằng chứng về tính đúng kỳ là các tài liệu trọng yếu.
Vì vậy, để kết luận về doanh thu, kiểm toán viên cần xác định mức độ hoàn thành của hợp đồng bằng phương pháp phù hợp, như: tỷ lệ giữa chi phí đủ điều kiện đã phát sinh với tổng chi phí dự toán mới nhất; đánh giá phần công việc đã hoàn thành; hoặc tỷ lệ giữa khối lượng xây lắp hoàn thành với tổng khối lượng phải thực hiện…
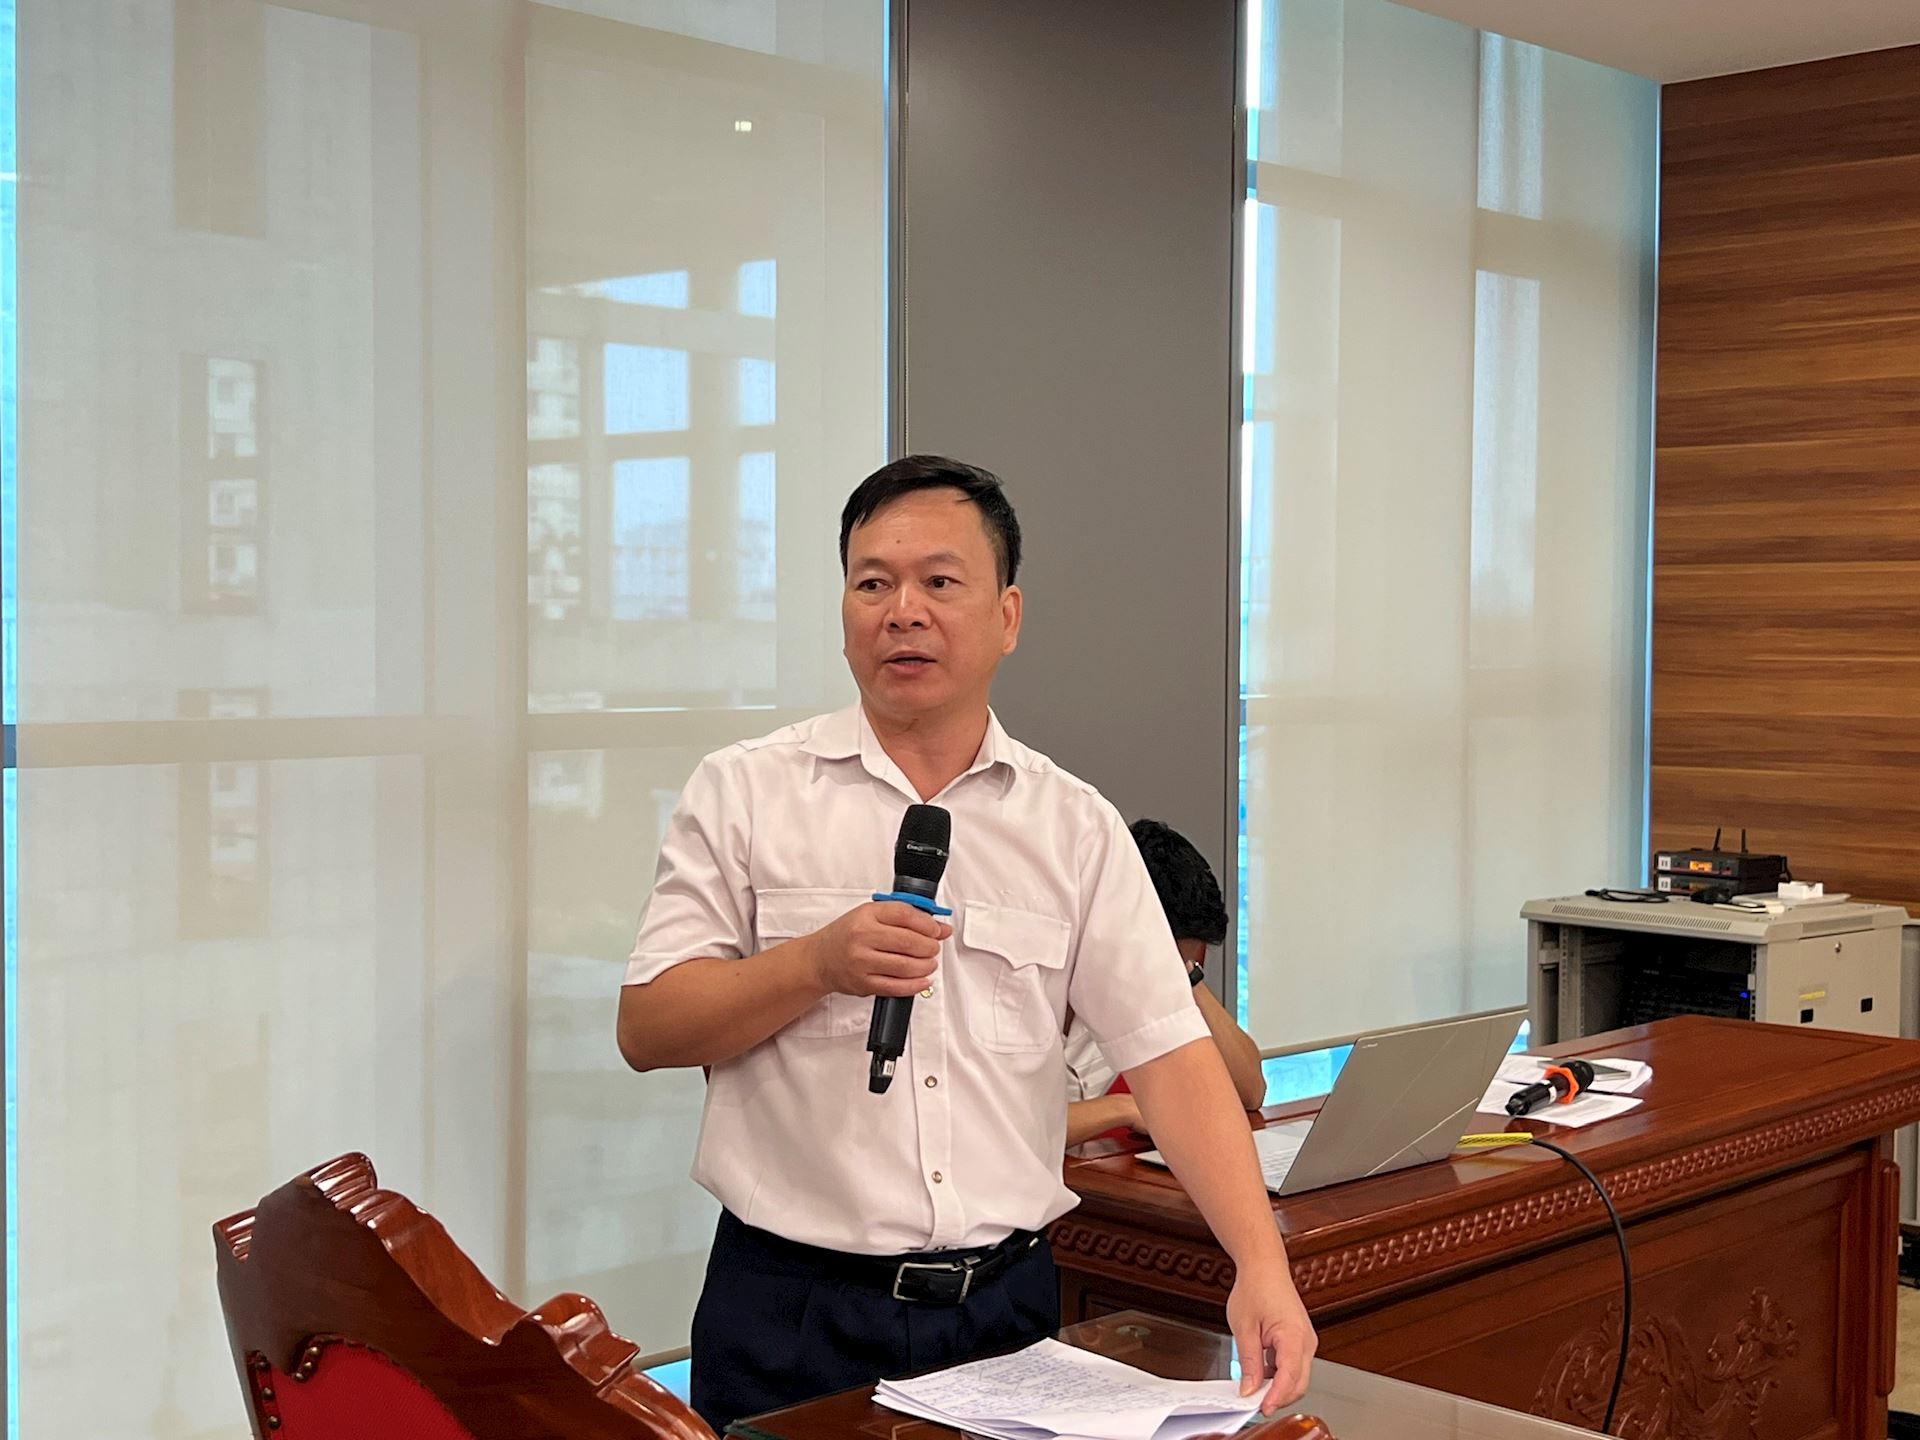
Ông Trần Minh - Trưởng phòng Kiểm toán đầu tư dự án trao đổi về những vướng mắc trong kiểm toán doanh nghiệp thi công xây dựng. Ảnh: Thanh Trang
Tại buổi tập huấn, các đại biểu đã trao đổi, thảo luận về những vướng mắc và tình huống thường gặp trong quá trình kiểm toán doanh nghiệp thi công xây dựng. Thông qua trao đổi, các kiểm toán viên cùng phân tích dấu hiệu rủi ro, nguồn bằng chứng cần thu thập và phương pháp kiểm tra phù hợp đối với từng trường hợp. Qua đó, góp phần thống nhất cách xử lý những vấn đề phát sinh trong thực tiễn, nâng cao khả năng phát hiện sai sót và chất lượng bằng chứng kiểm toán.