Chiều 03/8, tại Phiên thảo luận tại Tổ về Dự thảo Nghị quyết của Quốc hội quy định cơ chế, chính sách đặc thù để tháo gỡ khó khăn, vướng mắc trong việc thực hiện các dự án, công trình phục vụ Hội nghị cấp cao APEC 2027 tại Đặc khu Phú Quốc, tỉnh An Giang, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa đề nghị cần làm rõ quy định về trách nhiệm của Kiểm toán nhà nước (KTNN) trong kiểm toán các dự án, công trình thuộc Dự thảo Nghị quyết.
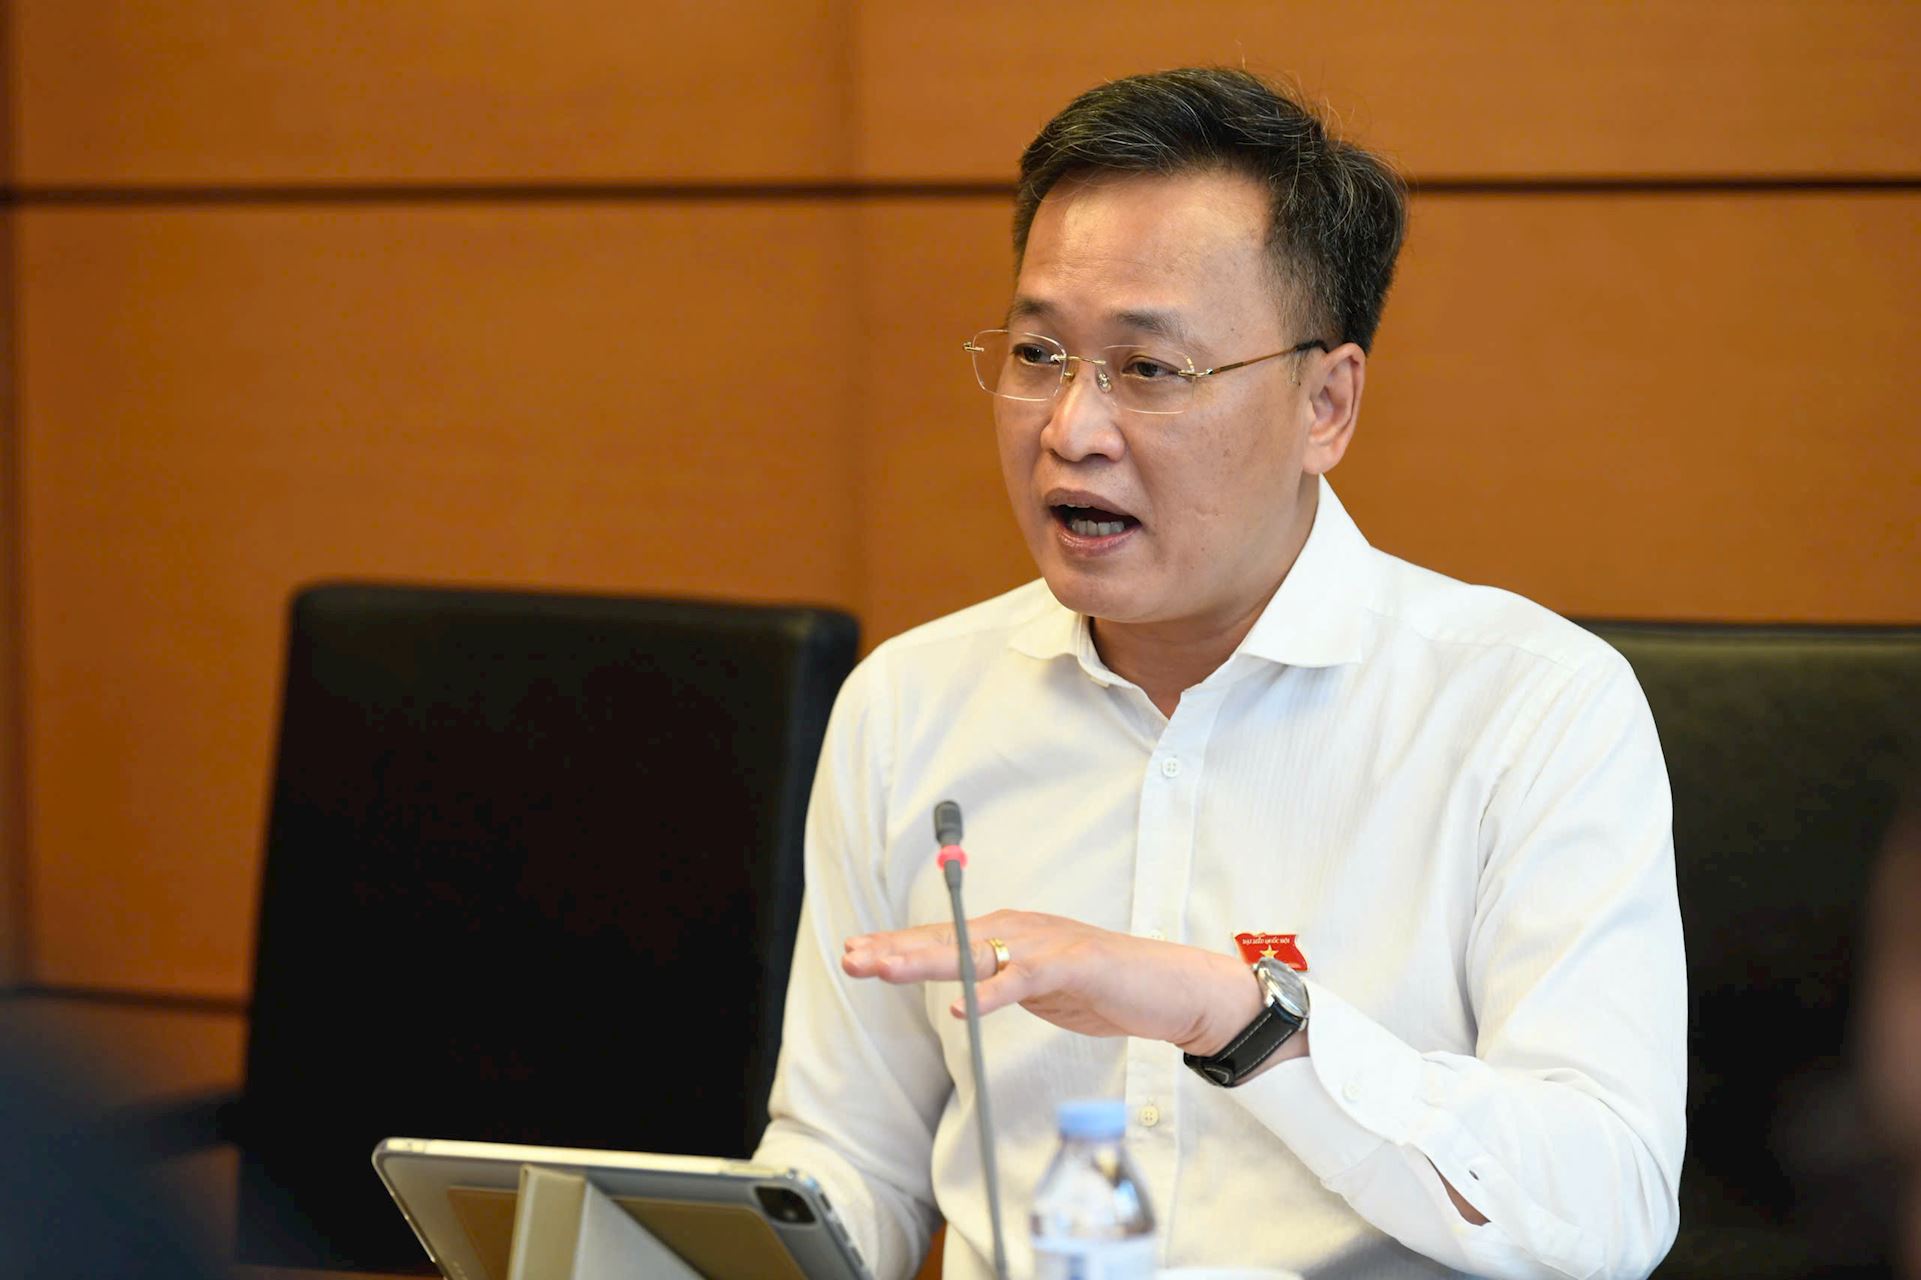
Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa phát biểu tại Phiên thảo luận Tổ chiều 03/8. Ảnh: NHƯ Ý
Đề xuất nhiều cơ chế đặc thù để bảo đảm tiến độ các dự án
Sáng 03/8, thừa ủy quyền của Thủ tướng Chính phủ, Bộ trưởng Bộ Tài Chính Ngô Văn Tuấn đã trình Quốc hội Tờ trình Dự thảo Nghị quyết của Quốc hội quy định cơ chế, chính sách đặc thù để tháo gỡ khó khăn, vướng mắc trong việc thực hiện các dự án, công trình phục vụ Hội nghị cấp cao APEC 2027 tại Đặc khu Phú Quốc, tỉnh An Giang.
Bộ trưởng Ngô Văn Tuấn nêu rõ, Nghị quyết quy định cơ chế, chính sách đặc thù để tháo gỡ khó khăn, vướng mắc cho dự án công trình phục vụ Hội nghị cấp cao APEC 2027 tại khu vực Phú Quốc, tỉnh An Giang đã được tổ chức thi công xây dựng trong thời gian từ tháng 3/2025 đến trước ngày 18/5/2026.
Nghị quyết tập trung quy định cơ chế, chính sách đặc thù xử lý vướng mắc liên quan đến quy hoạch, kiến trúc, đổ thải chất thải xây dựng; khai thác, thu hồi khoáng sản; thực hiện dự án đầu tư công; đầu tư theo phương thức đối tác công tư (PPP), đầu tư kinh doanh; sử dụng đất đai; tổ chức thi công xây dựng công trình; nghiệm thu, thanh toán, quyết toán khối lượng công trình.
Đối với những vướng mắc trên, Nghị quyết quy định cơ chế đặc thù để xử lý theo hướng:
Một là, các công trình, dự án vẫn được tiếp tục thi công trong quá trình hoàn thiện thủ tục để bảo đảm đáp ứng tiến độ cấp bách phục vụ Hội nghị cấp cao APEC 2027; đối với chất thải xây dựng phát sinh trong quá trình thi công, được đổ thải tạm thời tại các vị trí do cơ quan có thẩm quyền lựa chọn, có giám sát chặt chẽ và trách nhiệm hoàn trả mặt bằng sau khi công trình hoàn thành.
Hai là, đối với dự án đã thi công trước nhưng đến nay đã thực hiện các thủ tục pháp lý thì được ghi nhận kết quả đã thực hiện.
Ba là, đối với dự án đã thi công trước nhưng đến nay còn tiếp tục phải hoàn thiện các thủ tục thì được thực hiện theo quy trình đơn giản, rút gọn hoặc theo cơ chế đặc biệt quy định tại Nghị quyết này như: điều chỉnh quy hoạch theo thủ tục rút gọn; thực hiện dự án đầu tư công, đầu tư kinh doanh theo thủ tục đặc biệt; không phải thực hiện thủ tục thi tuyển phương án kiến trúc; khối lượng khoáng sản đã khai thác, thu hồi trước khi cấp phép được tính vào tổng khối lượng cấp phép sau này hoặc được miễn thủ tục cấp phép nếu đã dừng khai thác.
Bốn là, đối với dự án đối ứng của dự án BT đã thi công trước nhưng chưa hoàn thành các thủ tục liên quan đến sử dụng đất thì được áp dụng cơ chế đặc thù như: được giao đất từng phần; giá trị quỹ đất thanh toán cho nhà đầu tư được xác định theo giá đất cụ thể tại thời điểm hồ sơ thiết kế cơ sở của dự án đối ứng được phê duyệt; thời gian tính giá trị quyền sử dụng đất của quỹ đất là 70 năm kể từ thời điểm bàn giao mặt bằng.
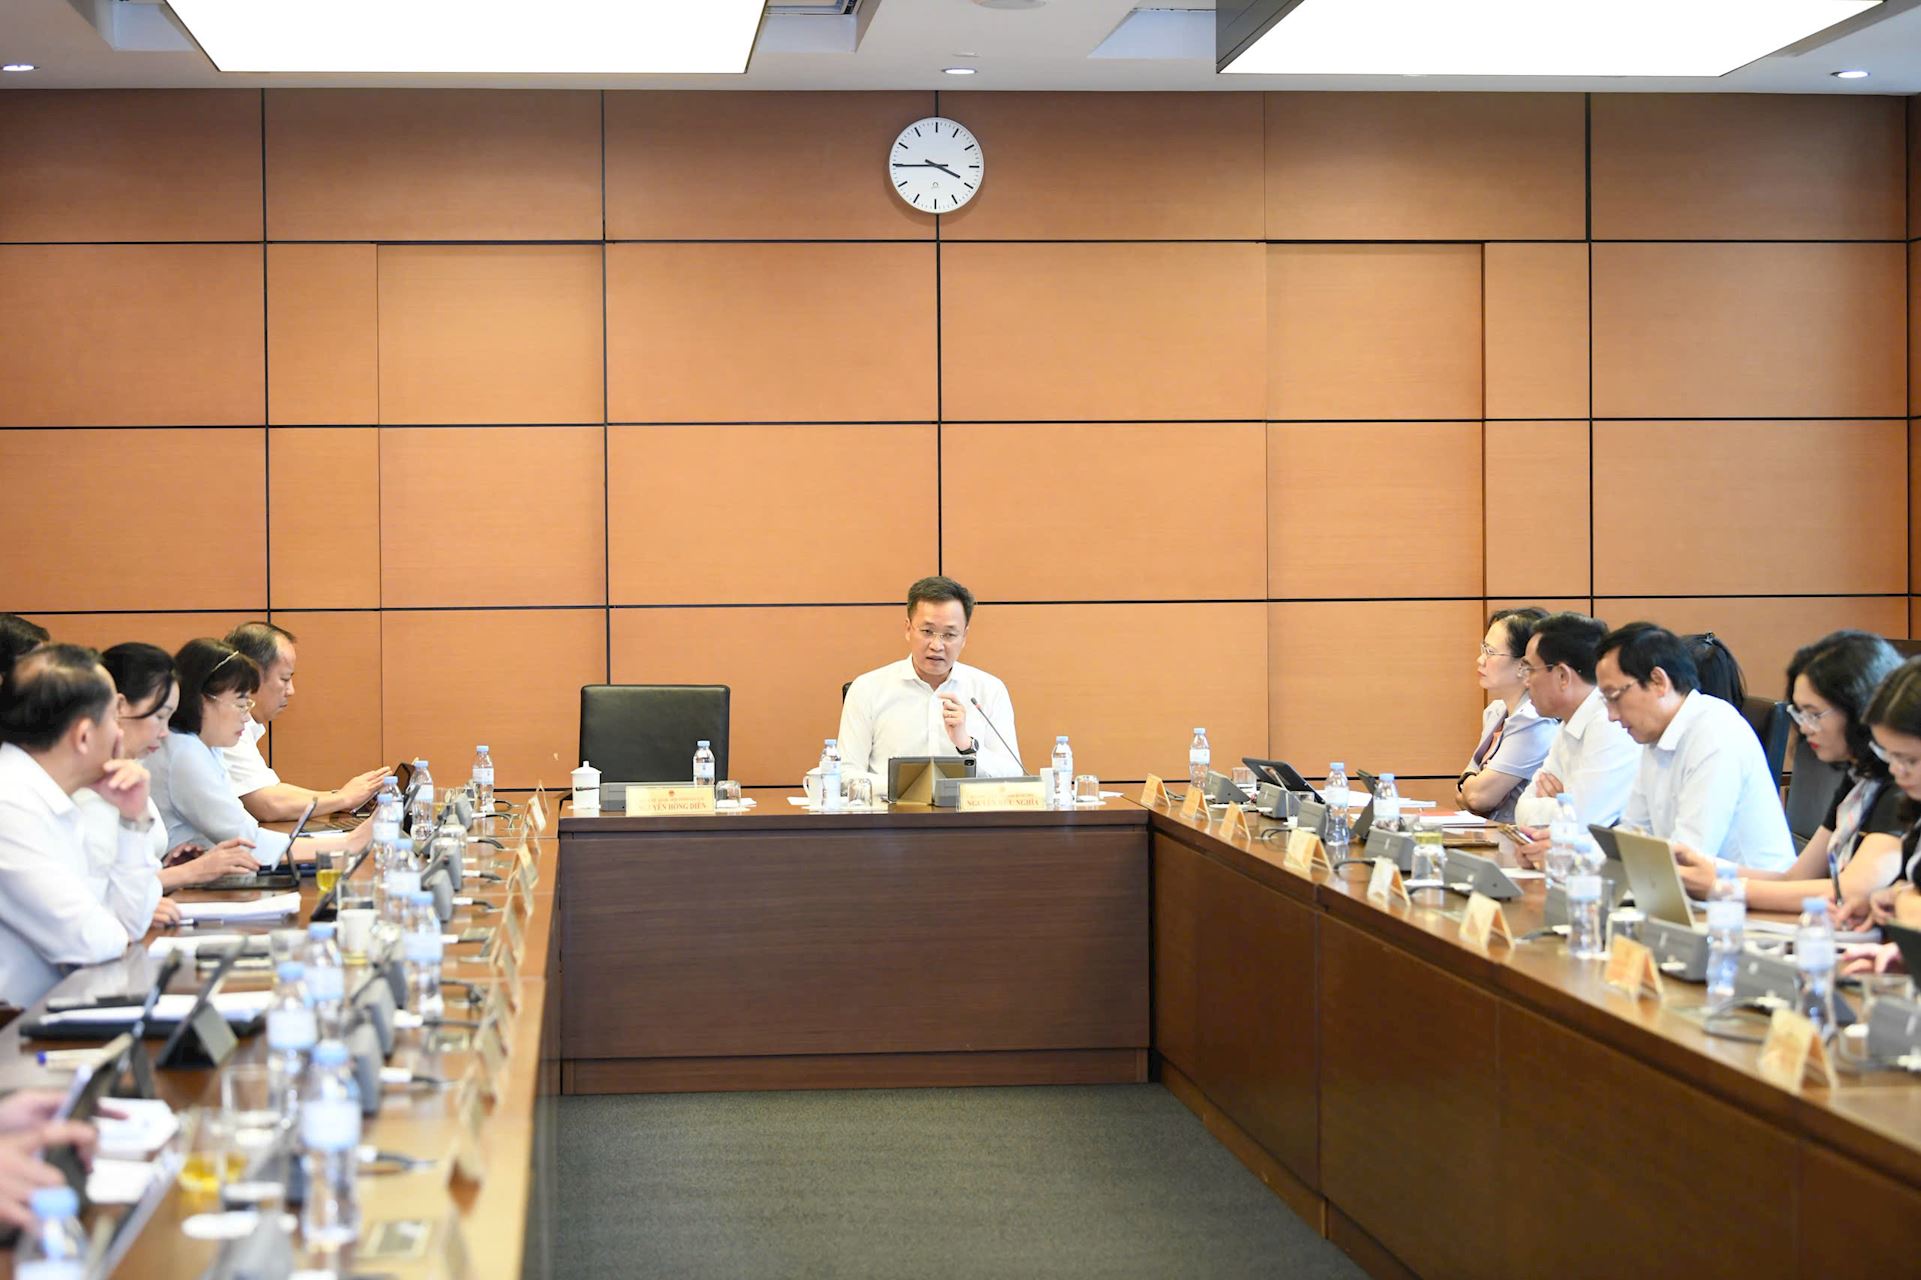
Quang cảnh Phiên thảo luận Tổ. Ảnh: NHƯ Ý
Năm là, đối với khối lượng, giá trị công trình đã thi công trước khi hoàn thiện thủ tục đầu tư công, đầu tư theo phương thức PPP, được ghi nhận khi ký hợp đồng xây dựng hoặc phụ lục hợp đồng làm cơ sở nghiệm thu, giải ngân, thanh toán, quyết toán; Kiểm toán nhà nước thực hiện kiểm toán báo cáo quyết toán vốn đầu tư dự án hoàn thành trước khi UBND tỉnh An Giang phê duyệt quyết toán.
Nghị quyết có hiệu lực thi hành trong 5 năm. Các dự án đã áp dụng chính sách được tiếp tục thực hiện đến khi hoàn thành. Đồng thời, Nghị quyết quy định cơ chế miễn trừ trách nhiệm cho người đứng đầu, người tham gia xây dựng, thẩm tra, thẩm định, triển khai thực hiện và các cơ quan, tổ chức, cá nhân tham gia thi công trước nếu không vụ lợi, không tham nhũng trong quá trình thực hiện công vụ.
Kết quả kiểm toán, thanh tra là căn cứ để xem xét xử lý trách nhiệm
Thảo luận tại Tổ về nội dung này, các đại biểu Quốc hội cơ bản thống nhất về sự cần thiết, cấp bách ban hành Nghị quyết.
Quan tâm đến quy định về cơ chế phòng ngừa, hợp pháp hóa sai phạm, thảo luận tại Tổ về Dự thảo Nghị quyết, đại biểu Đoàn Thị Thanh Mai (Đoàn Hưng Yên) nêu rõ Điều 2 Dự thảo đã ghi nhận nguyên tắc bảo đảm hài hòa lợi ích, không hợp pháp hóa sai phạm vụ lợi và đáp ứng tiêu chuẩn chất lượng công trình.
Tuy nhiên, đại biểu cho rằng khái niệm “sai phạm có tính chất vụ lợi" chưa được định nghĩa cụ thể hoặc chưa được dẫn chiếu cụ thể về cách hiểu của khái niệm này trong Dự thảo. Đại biểu đề nghị nghiên cứu, bổ sung thêm định nghĩa hoặc dẫn chiếu cụ thể tới pháp luật có liên quan như về phòng, chống tham nhũng và pháp luật hình sự để tránh cách hiểu tùy nghi trong quá trình áp dụng.
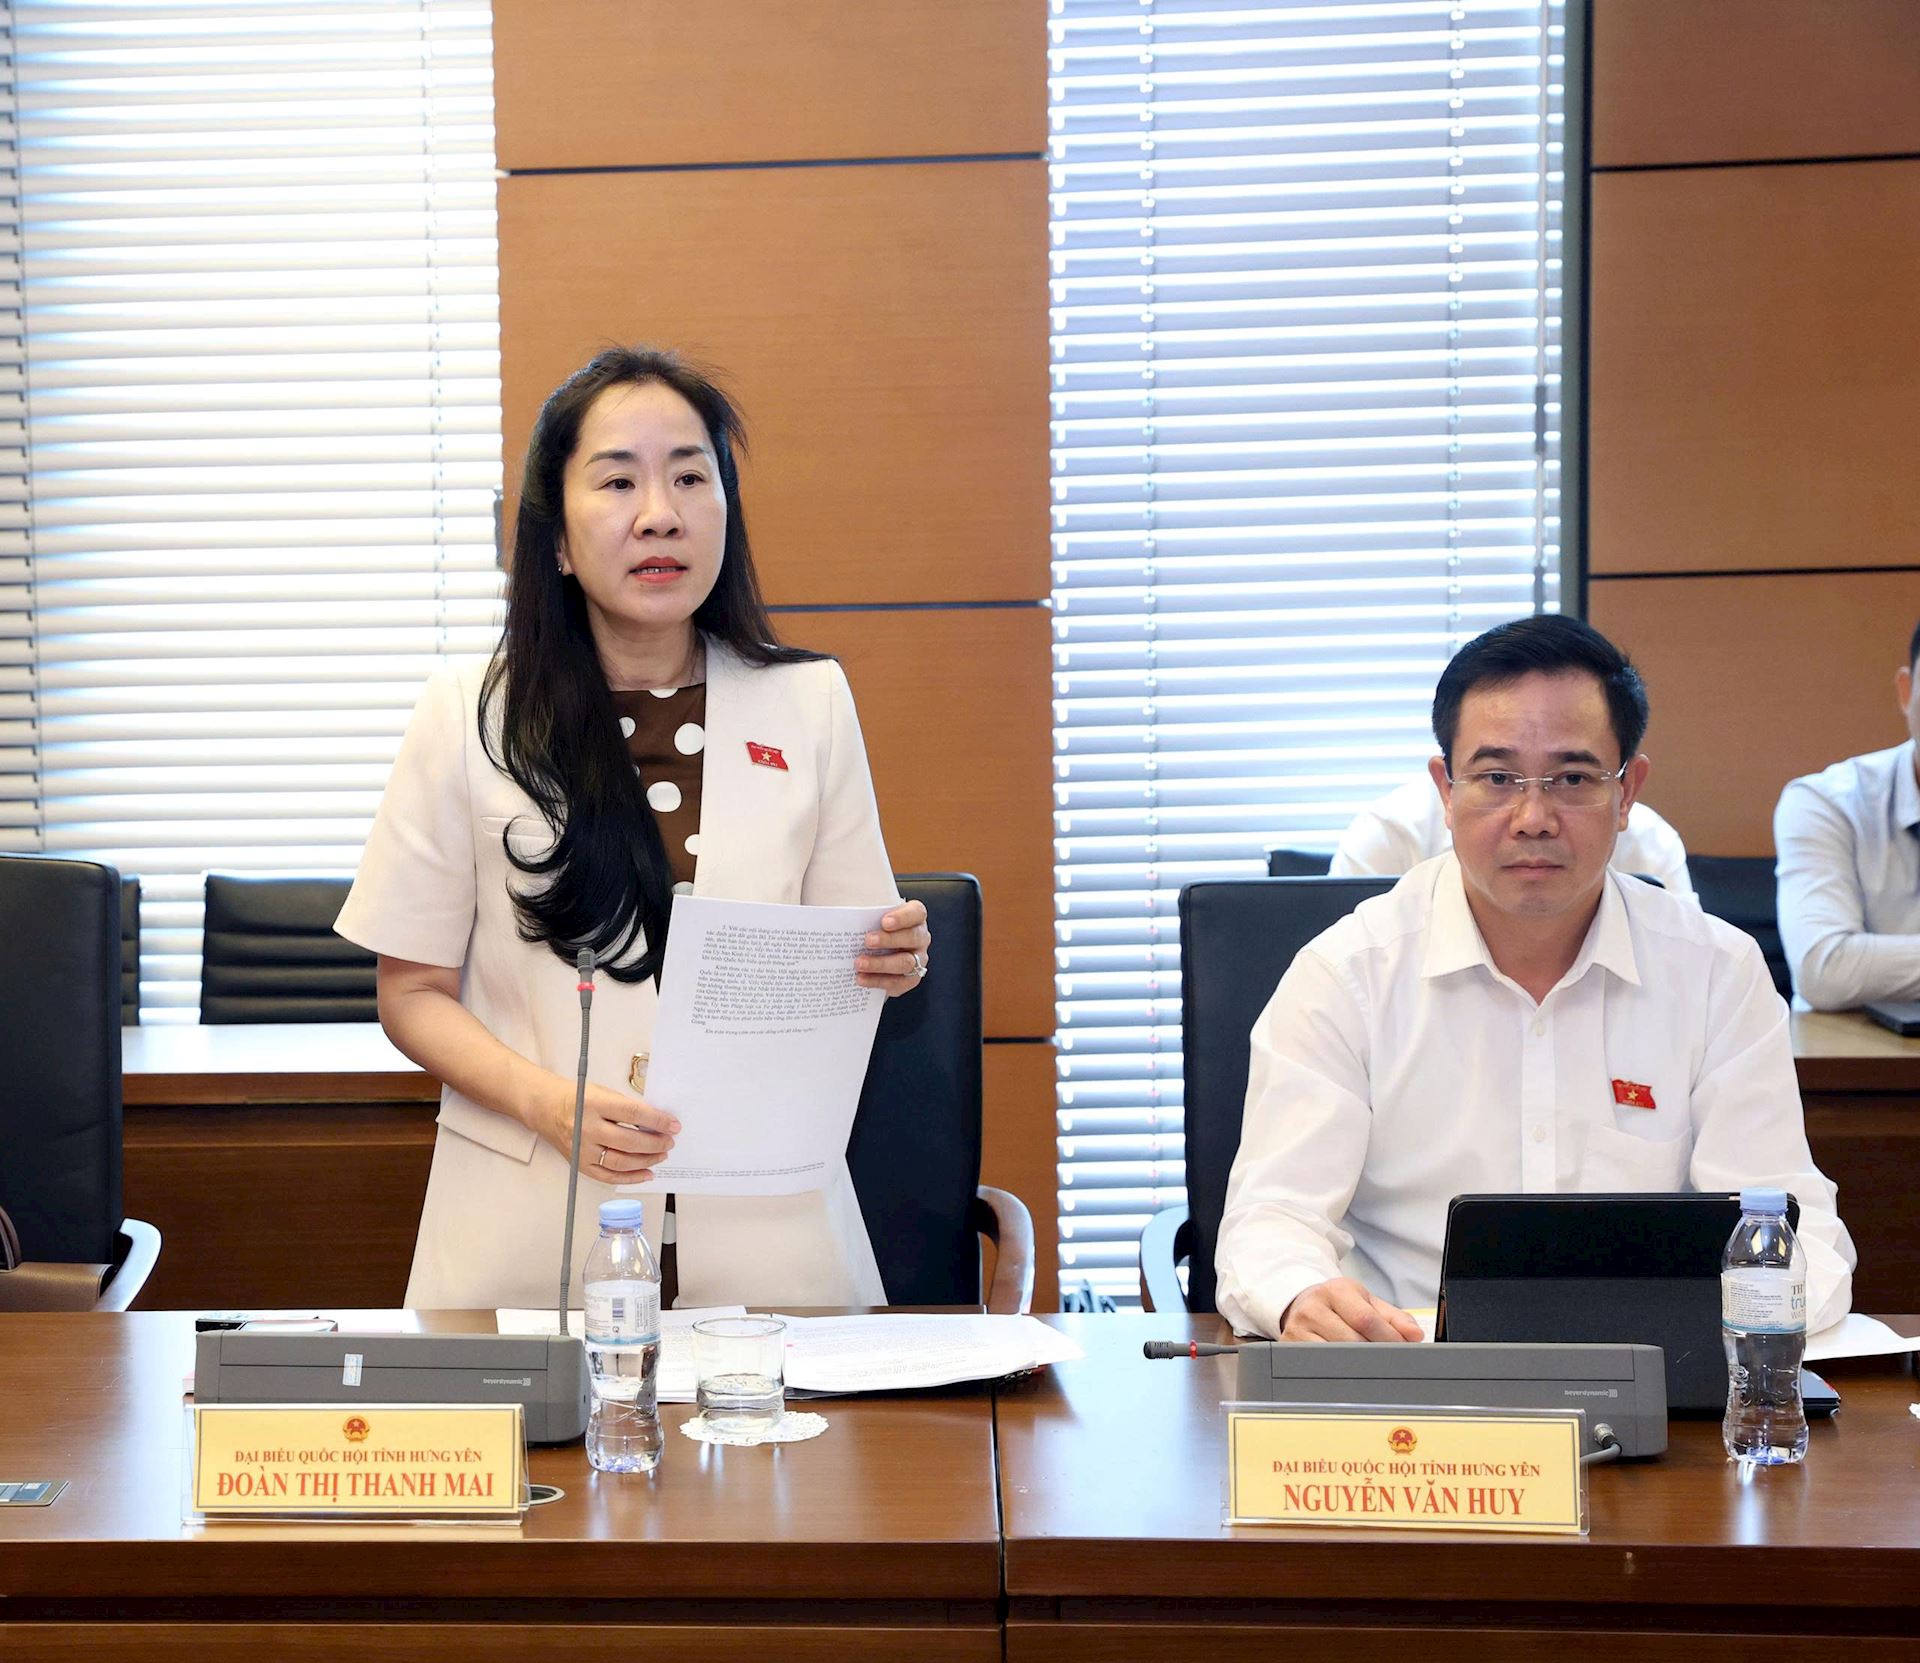
Đại biểu Đoàn Thị Thanh Mai phất biểu. Ảnh: T. THÀNH
Đại biểu cũng chỉ rõ, việc miễn trừ trách nhiệm nêu tại Điều 13 Dự thảo chỉ áp dụng cho cán bộ, cá nhân “không vụ lợi, không tham nhũng, thực hiện đúng chức trách" trong khi thực hiện công vụ. Theo đại biểu, quy định này không được hiểu là miễn trừ trách nhiệm dân sự, trách nhiệm bồi thường thiệt hại và cũng không được sử dụng để “khóa” quy trình thanh tra, kiểm tra, kiểm toán đã và đang thực hiện.
Đặc biệt, đại biểu đề nghị cần bổ sung cơ chế “hậu kiểm” độc lập, trong đó xác định rõ vai trò của Kiểm toán nhà nước (KTNN), Thanh tra Chính phủ, cơ quan điều tra trong việc kiểm tra sau khi công trình hoàn thành, quyết toán.
“Đề nghị cân nhắc bổ sung quy định: Kết quả kiểm toán, thanh tra, kiểm tra là căn cứ để xem xét, xử lý trách nhiệm; các sai phạm vụ lợi phát hiện sau khi Nghị quyết có hiệu lực vẫn phải bị xử lý theo quy định của pháp luật” - đại biểu Đoàn Thị Thanh Mai đề xuất.
Làm rõ thêm vấn đề này, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa nêu rõ, trách nhiệm của KTNN được quy định khoản 5 Điều 11 Dự thảo Nghị quyết. Cụ thể, theo Dự thảo, KTNN thực hiện kiểm toán báo cáo quyết toán vốn đầu tư dự án hoàn thành trước khi UBND tỉnh An Giang phê duyệt quyết toán toàn bộ các dự án, công trình thuộc phạm vi điều chỉnh của Nghị quyết này theo quy định tại Nghị quyết này.
Tổng Kiểm toán nhà nước chỉ rõ, phạm vi các dự án, công trình ở đây bao gồm: Công trình đầu tư công; công trình đầu tư theo phương thức PPP; công trình do tư nhân đầu tư theo Luật Đầu tư, chủ yếu trên diện tích đất, quỹ đất được thanh toán cho các công trình BT.
Tuy nhiên, theo quy định của Hiến pháp, KTNN chỉ thực hiện việc kiểm toán việc quản lý, sử dụng tài chính, tài sản công. Như vậy, các dự án, công trình mà có sử dụng vốn của tư nhân thì không thuộc phạm vi kiểm toán của KTNN.
Từ phân tích trên, Tổng Kiểm toán nhà nước đề nghị Cơ quan chủ trì soạn thảo cần làm rõ vấn đề này trong Dự thảo Nghị quyết.
Thống nhất cao việc cần phải có những cơ chế, chính sách đặc thù, đặc biệt để kịp thời triển khai các công trình, dự án phục vụ cho Hội nghị APEC song Tổng Kiểm toán nhà nước cũng nhấn mạnh quan điểm làm sao vừa tháo gỡ những khó khăn, vướng mắc nhưng phải đảm bảo tuyệt đối chất lượng, an toàn của công trình. Tất cả công trình, dự án đều phải đáp ứng được các tiêu chuẩn, quy chuẩn, các định mức về kỹ thuật, an toàn công trình.
Tổng Kiểm toán nhà nước cũng cho rằng, danh mục các công trình, dự án thuộc phạm vi điều chỉnh được áp dụng Nghị quyết này cần phải rõ ràng, cụ thể, minh bạch, thuận tiện cho việc giám sát.
“KTNN cũng đã có ý kiến về vấn đề này ngay từ đầu. Tôi đề nghị Dự thảo Nghị quyết cần phải kèm theo danh mục các công trình, dự án, không nên quy định các dự án được quy định theo quyết định của Thủ tướng Chính phủ” – Tổng Kiểm toán nhà nước nói.