Niên độ kiểm toán vừa qua ghi dấu bước chuyển mình lịch sử của hệ thống tài chính cơ sở khi vừa phải sắp xếp lại bộ máy, vừa áp dụng chế độ kế toán mới, vừa đẩy nhanh tiến độ quyết toán ngân sách. Vì vậy, cuộc kiểm toán thực tế không chỉ mang lại cho giảng viên cái nhìn thấu đáo về những khó khăn trong thực tiễn mà còn trở thành nguồn chất liệu sinh động cho bài giảng. Báo Kiểm toán đã có cuộc trao đổi với ThS. Nguyễn Thị Thu Trung - Giảng viên Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán, Kiểm toán nhà nước về những chiêm nghiệm đắt giá sau những mùa kiểm toán đặc biệt.
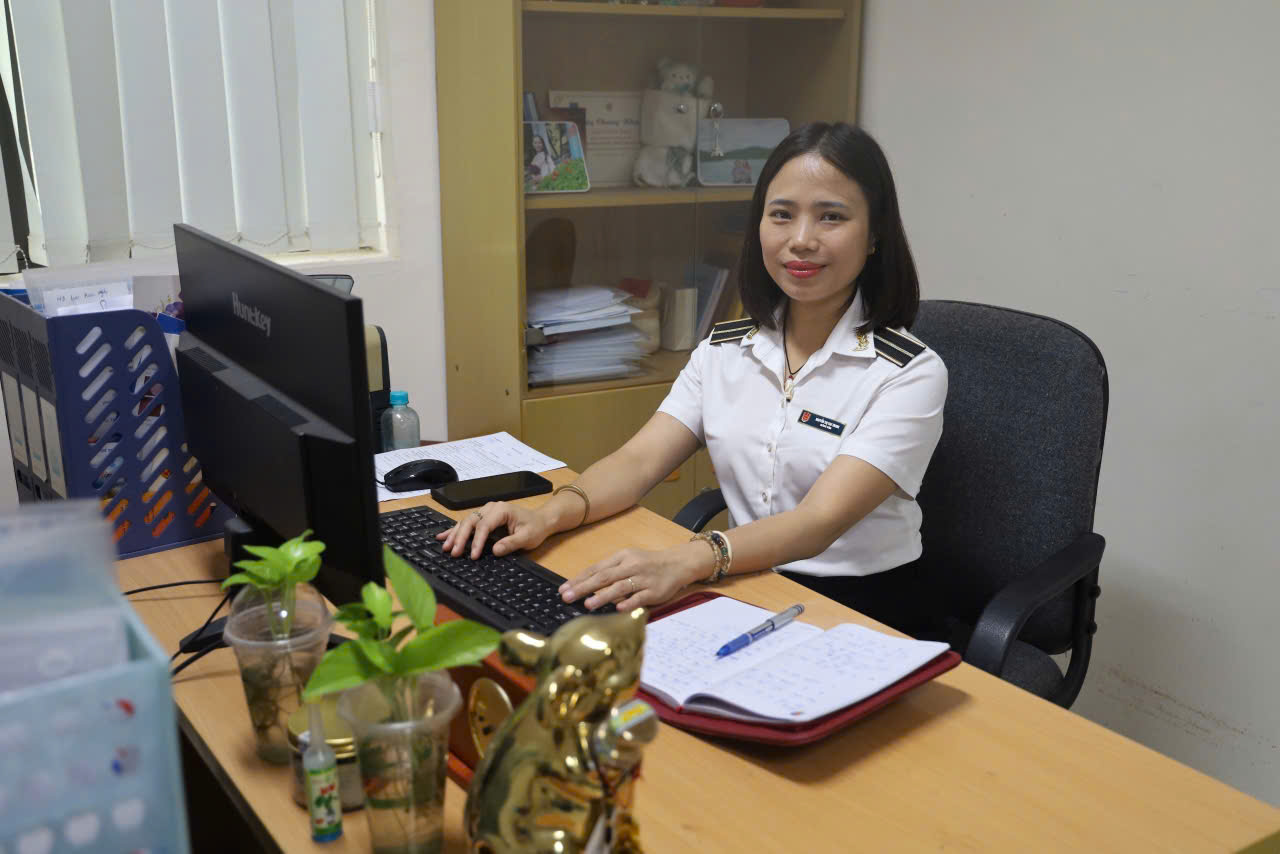
ThS. Nguyễn Thị Thu Trung - Giảng viên Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán, Kiểm toán nhà nước
Là một giảng viên bước ra từ bục giảng để tiếp cận thực tế, 2 năm gần đây, việc trực tiếp tham gia các đoàn kiểm toán tại những địa bàn trọng điểm về sáp nhập, tinh gọn bộ máy đã mang lại cho chị những trải nghiệm như thế nào?
Được lãnh đạo Ngành, lãnh đạo Trường và lãnh đạo các KTNN chuyên ngành, khu vực tạo điều kiện tham gia kiểm toán thực tế hằng năm là cơ hội quý báu đối với tôi. Điều đó giúp tôi đối chiếu, soi chiếu lại hệ thống kiến thức lý thuyết, từ đó rút ngắn khoảng cách giữa kiến thức trên lớp và thực tiễn nghề nghiệp của kiểm toán viên nhà nước (KTVNN), đặc biệt qua 2 cuộc kiểm toán gần đây mà tôi tham gia.
Ở cuộc kiểm toán năm trước, khi Đoàn kiểm toán đang thực hiện nhiệm vụ thì có quyết định sáp nhập tỉnh, thành phố. Khi Tổ kiểm toán vừa triển khai công việc tại thành phố (thuộc tỉnh), đơn vị lại nhận quyết định kết thúc hoạt động của cấp huyện. Trước thực tế đó, lãnh đạo KTNN và lãnh đạo Đoàn đã chỉ đạo sát sao các Tổ kiểm toán đẩy nhanh tiến độ, làm việc ngoài giờ trên tinh thần chia sẻ và đồng hành cùng đơn vị. Cả KTV và đơn vị được kiểm toán đều phải "chạy đua với thời gian" để kịp thống nhất và ký biên bản kiểm toán trước thời điểm cấp huyện chính thức dừng hoạt động.
Điều khiến tôi nể phục nhất chính là tinh thần trách nhiệm của đội ngũ cán bộ địa phương. Họ làm việc không quản ngày đêm, họp và xử lý công việc liên tục đến 10-11 giờ đêm để vừa bảo đảm công việc thường xuyên, vừa khẩn trương thực hiện chỉ đạo của cấp trên nhằm kịp thời điểm chuyển giao. Dù vậy, họ vẫn nhiệt tình phối hợp, cung cấp đầy đủ thông tin và giải trình kịp thời với Tổ, Đoàn kiểm toán.
Năm nay, khi kiểm toán tại các đơn vị sau sáp nhập, khó khăn chung là hồ sơ, tài liệu và nội dung công việc bàn giao chưa được đồng bộ kịp thời. Một số trường hợp, người mới tiếp nhận nhiệm vụ chưa có đủ thời gian nghiên cứu, nắm bắt công việc để giải trình các nội dung kiểm toán đặt ra. Vì vậy, ngoài việc thực hiện nhiệm vụ chuyên môn, các KTV còn cùng đơn vị tìm hiểu khó khăn, vướng mắc để tư vấn, đề xuất giải pháp tháo gỡ.
Từ thực tế đó, tôi nhận ra rằng KTV không chỉ cần tinh thông nghiệp vụ để đưa ra ý kiến, kiến nghị kiểm toán mà còn cần bản lĩnh, đạo đức nghề nghiệp, sự thấu hiểu và kỹ năng tư vấn, hỗ trợ để giúp đơn vị hiểu đúng, làm đúng.
Giai đoạn đầu vận hành bộ máy mới, đội ngũ cán bộ tài chính cơ sở gặp không ít bỡ ngỡ. Trong bối cảnh "vừa chạy vừa xếp hàng" đó, chị cũng như các KTV đã chia sẻ như thế nào với đội ngũ kế toán xã, phường và những tình huống thực tế này sẽ được đưa vào bài giảng của chị ra sao?
Việc tổ chức chính quyền địa phương hai cấp diễn ra rất khẩn trương. Cả hệ thống chính trị đều trong trạng thái "vừa chạy vừa xếp hàng"; các Bộ, ngành liên tục cập nhật chính sách để tháo gỡ những vướng mắc phát sinh. Vì vậy, sự lúng túng, bỡ ngỡ của đội ngũ kế toán cấp xã, phường là điều hoàn toàn dễ hiểu và cần được chia sẻ.
Qua thực tế kiểm toán, tôi cảm nhận rất rõ tinh thần cầu thị của cán bộ cơ sở. Họ chủ động trao đổi với Tổ kiểm toán và luôn mong muốn tìm được hướng tháo gỡ khó khăn, vướng mắc. Quan điểm của tôi là kiểm toán không chỉ dừng lại ở việc phát hiện sai sót mà còn phải nghiên cứu nguyên nhân, đánh giá tác động để từ đó đưa ra kiến nghị bảo đảm tính trung thực, khách quan và khả thi, góp phần giúp đơn vị hoàn thiện công tác quản lý tài chính công, tài sản công.
Những trải nghiệm này sẽ trở thành nguồn chất liệu sinh động, giàu giá trị cho các bài giảng của tôi. Thay vì chỉ truyền đạt kiến thức mang tính lý thuyết, tôi sẽ lồng ghép những tình huống thực tế trong giai đoạn chuyển đổi lịch sử này nhằm giúp học viên hình thành tư duy cập nhật, kỹ năng xử lý tình huống linh hoạt và tinh thần biết lắng nghe, đồng hành cùng đơn vị được kiểm toán.
Tôi cũng mong muốn luôn có sự đồng hành giữa cơ quan quản lý, KTNN và đơn vị được kiểm toán để góp phần đưa các quy định vào cuộc sống một cách hiệu quả, thiết thực hơn.
Vừa là cô giáo trên bục giảng, vừa là người đồng hành cùng các KTV trong thực tiễn, đồng thời có cơ hội tiếp xúc với đội ngũ cán bộ tài chính cơ sở, điều gì đọng lại trong chị nhiều nhất?
Đối với các KTV - vừa là học viên, vừa là đồng nghiệp - tôi luôn dành sự ngưỡng mộ trước khả năng tự học, nghiên cứu chuyên sâu và tinh thông nghiệp vụ của họ. Trong quá trình kiểm toán, chính họ lại là những "người thầy" giúp tôi tích lũy thêm kỹ năng chuyên môn và ứng xử nghề nghiệp. Ngược lại, trên bục giảng, những trăn trở của họ cũng trở thành nguồn cảm hứng để tôi đổi mới phương pháp giảng dạy.
Đối với đội ngũ cán bộ tài chính cơ sở, điều khiến tôi trân trọng nhất là tinh thần cầu thị. Họ luôn mong muốn nắm vững quy định để hiểu đúng, tự tin thực hiện công việc và cống hiến. Khi được chỉ ra sai sót, họ nghiêm túc tiếp thu và tích cực phối hợp giải trình.
Trong bối cảnh bộ máy đang có nhiều thay đổi, việc lắng nghe những chia sẻ chân thành của họ giúp tôi có thêm cơ sở để đưa ra những xét đoán chuyên môn khách quan, đúng đắn (trên nguyên tắc độc lập của KTV), đồng thời tích lũy thêm nhiều kiến thức, kinh nghiệm phục vụ công tác giảng dạy.
Niên độ kiểm toán vừa qua hội tụ "áp lực kép": Sáp nhập địa giới, áp dụng chế độ kế toán mới và đẩy nhanh thời hạn quyết toán ngân sách. Từ thực tế kiểm toán trở lại bục giảng, chị muốn gửi gắm điều gì tới các đồng nghiệp và học viên?
Đây thực sự là một niên độ đặc biệt, đòi hỏi các Đoàn kiểm toán phải chủ động, linh hoạt điều chỉnh phương thức tổ chức thực hiện để đáp ứng yêu cầu của bối cảnh thực tiễn. Việc Ngành ưu tiên thực hiện kiểm toán báo cáo quyết toán trước, chủ động tạm dừng hoạt động đào tạo trong 6 tháng đầu năm để tập trung nguồn lực cho kiểm toán đã thể hiện sự thích ứng linh hoạt, quyết liệt của toàn Ngành. Điều đó cũng đặt ra yêu cầu mỗi KTV phải không ngừng cập nhật kiến thức, nâng cao năng lực chuyên môn và khả năng thích ứng với bối cảnh mới.
Trở lại bục giảng, điều tôi muốn nhắn gửi tới các đồng nghiệp và học viên là hãy luôn giữ tinh thần cầu thị, chủ động và coi mỗi thay đổi của thực tiễn là cơ hội để hoàn thiện bản thân cũng như nghề nghiệp. Kiến thức trên lớp là nền tảng quan trọng, nhưng chỉ khi gắn với thực tiễn thì tri thức mới thực sự phát huy giá trị.
Tôi cho rằng các KTV cần không ngừng rèn luyện tư duy phân tích, kỹ năng xử lý tình huống và luôn giữ vững đạo đức nghề nghiệp. Đó sẽ là hành trang vững chắc để mỗi KTV tự tin bước vào môi trường công tác luôn vận động, đổi mới, góp phần xây dựng nền tài chính công minh bạch, hiệu quả và phát triển bền vững.
Xin trân trọng cảm ơn chị!