Theo chuyên gia, để đẩy nhanh tiến độ làm sạch mã số thuế, cần phân loại để tách riêng những trường hợp không còn hoạt động với các doanh nghiệp có dấu hiệu gian lận, rủi ro về thuế. Vấn đề này trở nên bức bối trong bối cảnh cần xoá 617.000 mã số thuế nhưng 3 tháng qua mới xử lý được 125.000...
Không thể xử lý mọi doanh nghiệp như nhau khi làm sạch mã số thuế. Ảnh: Duy Linh
“Trong chiến dịch làm sạch mã số thuế, tính đến tháng 6/2026, có 617.000 mã số thuế cần phải xóa, nhưng từ ba tháng nay mới làm được 125.000, còn lại chưa làm được”, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, cho biết tại Diễn đàn “Ngành Thuế và ngành Hải quan đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng kinh tế hai con số” diễn ra 8/10.
Theo bà Cúc, để đẩy nhanh tiến độ làm sạch mã số thuế, cơ quan quản lý cần khai thác các cơ sở dữ liệu để phân loại từng nhóm trường hợp thay vì xử lý theo một cách thức chung. Đặc biệt, với những doanh nghiệp mới thành lập, chưa phát sinh doanh thu hoặc không có nợ thuế, cần xem xét cơ chế xử lý phù hợp, trong đó có việc bỏ các khoản lệ phí môn bài đã kéo dài qua nhiều năm.
Chủ tịch Hội Tư vấn Thuế Việt Nam cho rằng với những doanh nghiệp không thực sự phát sinh hoạt động, việc lệ phí môn bài, tiền phạt và tiền chậm nộp tích lũy trong nhiều năm có thể khiến nghĩa vụ phải xử lý lên tới hàng chục triệu đồng, dù doanh nghiệp không có doanh thu.
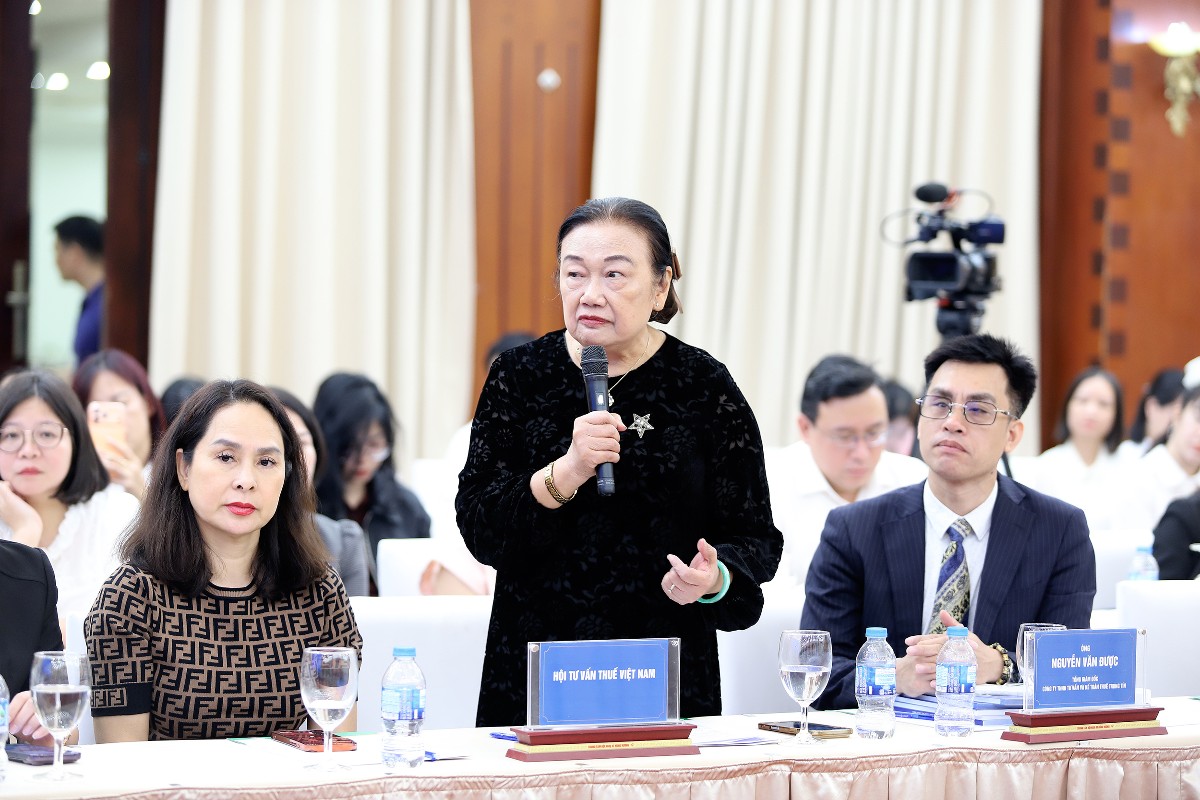
Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam
“Những doanh nghiệp mới thành lập, thậm chí chưa có doanh thu hoặc không có nợ thuế thì nên bỏ toàn bộ lệ phí môn bài. Có những doanh nghiệp kéo dài tình trạng này 10 năm, mỗi năm phát sinh 2 triệu đồng, chưa kể tiền phạt và tiền chậm nộp. Tính cả thuế giá trị gia tăng và thuế thu nhập doanh nghiệp, mỗi khoản tiền chậm nộp có thể lên tới 11,3 triệu đồng. Như vậy, tổng các khoản phải xử lý đã khoảng 23 triệu đồng, trong khi doanh nghiệp không có doanh thu gì cả”
Trong khi đó, với những đơn vị có hành vi gian lận cần được xử lý theo hướng khác. Những doanh nghiệp không có doanh thu, mới hoạt động nhưng không hiệu quả cần được phân loại để đưa ra khỏi nhóm cần xử lý theo cách tương tự.
Đây cũng là lý do Cục Thuế cho rằng xử lý phần hồ sơ còn lại ngày càng phức tạp.
Tại Họp báo thường kỳ của Bộ Tài chính mới đây, ông Lê Long, Phó Cục trưởng Cục Thuế cho biết trong hơn 600.000 doanh nghiệp cần xử lý, có doanh nghiệp đã ngừng hoạt động từ lâu, không còn sổ sách, chứng từ hoặc không thể liên hệ với người đại diện theo pháp luật.
Một số trường hợp còn tồn tại nghĩa vụ thuế, tiền chậm nộp hoặc hồ sơ khai thuế chưa hoàn tất. Thậm chí có trường hợp có dấu hiệu sử dụng trái phép thông tin cá nhân, gian lận hoặc mua bán hóa đơn.
Nếu không được xử lý, dữ liệu đăng ký doanh nghiệp sẽ tiếp tục không phản ánh đúng tình trạng hoạt động thực tế. Không chỉ làm tăng lượng hồ sơ tồn đọng, tình trạng này còn tiềm ẩn rủi ro khi các pháp nhân không còn hoạt động thực chất bị lợi dụng để mua bán, sử dụng hóa đơn bất hợp pháp, trốn thuế.
Theo Cục Thuế, một hướng xử lý đang được nghiên cứu là tháo gỡ một số nghĩa vụ phát sinh do doanh nghiệp đã ngừng hoạt động trong thời gian dài, như một số khoản xử phạt, lệ phí môn bài và tiền chậm nộp liên quan. Tuy nhiên, việc tháo gỡ chỉ nhằm xử lý những vướng mắc của doanh nghiệp không còn hoạt động, không đồng nghĩa với xóa các khoản thuế gốc đã phát sinh từ hoạt động sản xuất, kinh doanh.
Với người nộp thuế trạng thái đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) và không còn hoạt động tại địa chỉ đăng ký (trạng thái 06) không còn đủ điều kiện giao dịch điện tử, cơ quan thuế sẽ tiếp nhận hồ sơ còn thiếu tại bộ phận một cửa.
Theo đó, doanh nghiệp quay lại chỉ để thực hiện thủ tục giải thể không phải khôi phục hoạt động sản xuất, kinh doanh. Khi đã hoàn thành đầy đủ nghĩa vụ thuế, cơ quan thuế ban hành thông báo xác nhận hoặc chấm dứt hiệu lực mã số thuế theo từng trường hợp trong 3 ngày làm việc theo quy định.
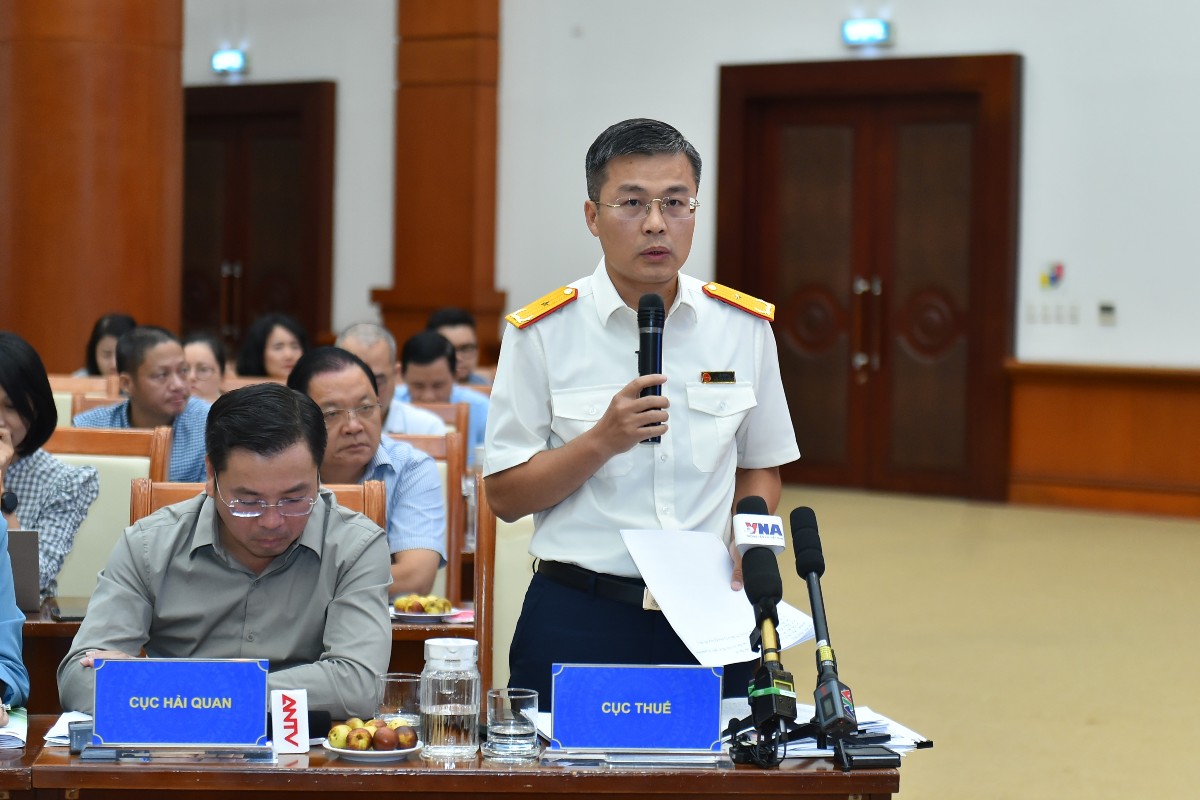
Ông Lê Long, Phó Cục trưởng Cục Thuế
Tiến độ xử lý không chỉ phụ thuộc vào cơ quan thuế. Một hồ sơ có thể được cơ quan thuế tiếp nhận, xử lý và xác nhận nghĩa vụ trong khoảng 10-15 ngày, nhưng khi chuyển sang cơ quan đăng ký kinh doanh vẫn có trường hợp chưa hoàn tất thủ tục và chưa quay trở lại cơ quan thuế để đóng mã số thuế.
Bởi vậy, bài toán làm sạch dữ liệu doanh nghiệp vẫn nằm ở khả năng liên thông giữa các cơ quan. Một doanh nghiệp muốn hoàn tất giải thể có thể còn phải xử lý nghĩa vụ với cơ quan thuế, hải quan, bảo hiểm xã hội và các cơ quan liên quan khác. Nếu dữ liệu không được chia sẻ đầy đủ, một hồ sơ có thể tiếp tục bị kéo dài dù từng khâu riêng lẻ đã được xử lý.
Cục Thuế cho biết việc kết nối và chia sẻ dữ liệu giữa cơ quan thuế, cơ quan đăng ký kinh doanh, công an và hải quan sẽ tiếp tục được thực hiện. Người dân cũng được hỗ trợ tra cứu, phản ánh dấu hiệu thông tin cá nhân bị sử dụng trái phép thông qua ứng dụng eTax Mobile.
Theo bà Cúc, khi dữ liệu được kết nối, các thủ tục liên quan đến xuất cảnh sẽ thuận lợi hơn cho doanh nghiệp. Cơ quan quản lý có thể nhanh chóng xác định người nộp thuế đã hoàn thành nghĩa vụ hay chưa, từ đó hạn chế những vướng mắc phát sinh do phải xác minh hoặc đối chiếu thông tin giữa nhiều hệ thống.