Chính phủ vừa ban hành Nghị quyết số 295/NQ-CP thông qua đề xuất của Bộ Tài chính về cơ chế xử lý chung đối với các kết luận thanh tra, kiến nghị kiểm toán không còn khả năng thực hiện. Nghị quyết mở hướng xử lý cho các trường hợp cơ quan, đơn vị phá sản, giải thể hoặc cá nhân đã chết, mất năng lực hành vi dân sự và các trường hợp bất khả kháng, qua đó góp phần tháo gỡ những “khoản nợ” kết luận, kiến nghị kéo dài nhiều năm….
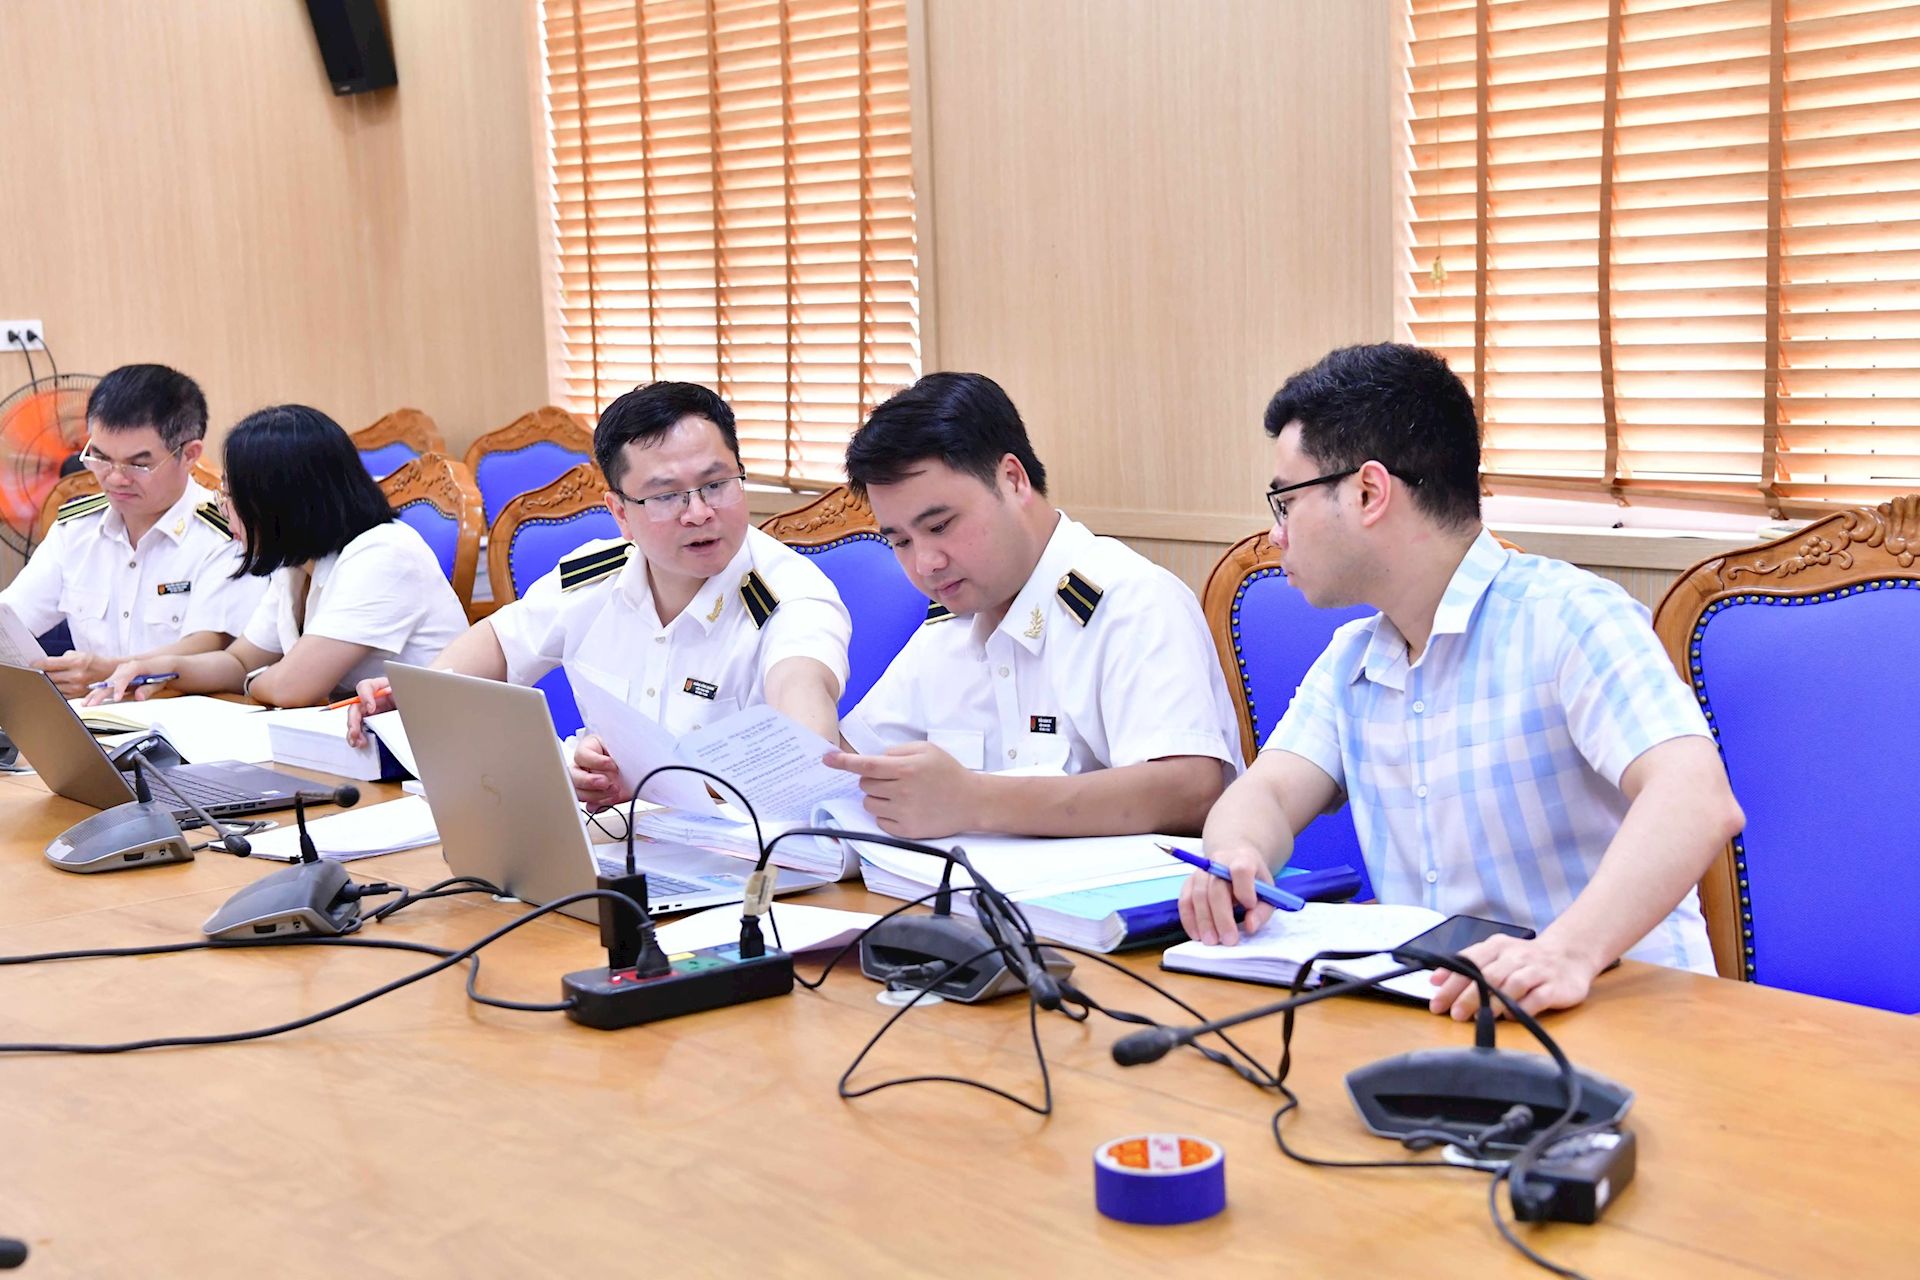
Việc xử lý các kết luận thanh tra, kiến nghị kiểm toán tồn đọng là cơ hội rà soát, hoàn thiện cơ chế pháp lý để nâng cao tính khả thi trong thực hiện. Ảnh: TL
4 nhóm nguyên nhân khiến 15.200 tỷ đồng tồn đọng
Theo báo cáo tổng hợp từ các Bộ, cơ quan Trung ương và địa phương, tổng số tiền thuộc các kết luận thanh tra, kiến nghị kiểm toán tồn đọng kéo dài đến thời điểm báo cáo là khoảng 15.200 tỷ đồng. Số liệu này được phân chia chi tiết thành 4 nhóm nguyên nhân chính.
Nhóm thứ nhất là các kết luận, kiến nghị truy thu thuế và các khoản thu nộp ngân sách nhà nước không có khả năng thực hiện khoảng 759,2 tỷ đồng do cơ quan, đơn vị phá sản, giải thể hoặc cá nhân đã chết, mất năng lực hành vi dân sự.
Nhóm thứ hai là các kết luận, kiến nghị thu hồi khoản chi sai quy định, giảm trừ thanh toán, thu hồi tạm ứng, ứng trước không còn khả năng thực hiện khoảng 126 tỷ đồng. Nguyên nhân là do cơ quan, đơn vị phá sản, giải thể đã thực hiện các quy định pháp luật về phá sản, hoặc cá nhân đã chết, mất năng lực hành vi dân sự nhưng không có tài sản bao gồm cả tài sản thừa kế để thực hiện.
Nhóm thứ ba bao gồm các kết luận, kiến nghị chưa thực hiện được khoảng 9.970 tỷ đồng do vướng mắc cơ chế, chưa có văn bản hướng dẫn, vướng mắc thủ tục, căn cứ pháp lý để hoàn trả hoặc do đơn vị, cá nhân đang gặp khó khăn chưa bố trí được nguồn hoàn trả.
Nhóm thứ tư là các kết luận, kiến nghị khác khoảng 4.400 tỷ đồng phát sinh do sáp nhập chính quyền địa phương 2 cấp cần rà soát xác định lại chủ thể hoặc số liệu, cùng các kiến nghị đang tiếp tục thực hiện.
Như vậy, nhìn vào cơ cấu số tiền tồn đọng, có thể thấy, phần lớn các kết luận, kiến nghị kiểm toán chưa thực hiện được là do vướng mắc từ cơ chế, chính sách. Những vướng mắc này đặt ra yêu cầu cấp thiết phải có cơ chế xử lý phù hợp.
Vướng mắc từ thực tiễn và sự cần thiết ban hành cơ chế
Bộ Tài chính cho biết, tại cuộc họp ngày 08/9/2026 do Phó Thủ tướng Chính phủ Nguyễn Văn Thắng giao Bộ Tài chính chủ trì, Kiểm toán nhà nước (KTNN) cơ bản nhất trí về sự cần thiết phải có cơ chế xử lý. Thực tế hiện nay có khoảng 10% kiến nghị kiểm toán không có khả năng thực hiện do nguyên nhân bất khả kháng. Trong khi Luật Quản lý thuế đã có cơ chế xóa nợ thuế, Luật KTNN lại chưa có quy định xử lý đối với việc thực hiện kiến nghị trong các trường hợp bất khả kháng, phá sản, giải thể hoặc tử vong. Các nội dung chi sai, tạm ứng, ứng trước không thu hồi được theo kiến nghị của KTNN cần làm rõ đối tượng thực hiện để có cơ chế xử lý.
Thanh tra Chính phủ cũng nhất trí với việc xây dựng cơ chế xử lý do Luật Thanh tra hiện chưa có quy định cho các trường hợp không còn khả năng thực hiện. Thực tế cần bóc tách rõ giữa nhóm không còn khả năng thực hiện và nhóm cố tình không thực hiện để quy trách nhiệm. Do việc sáp nhập, hợp nhất, sắp xếp bộ máy nên nhiều kết luận của cơ quan thanh tra không còn người theo dõi, xử lý. Thanh tra Chính phủ đang rà soát khoảng 6.000 kết luận thanh tra chuyên ngành còn vướng mắc, đồng thời dự thảo trình Chính phủ Nghị quyết quy định việc sửa đổi, bổ sung kết luận, kiến nghị thanh tra.
Bộ Tư pháp đề nghị làm rõ vướng mắc cụ thể ở quy định nào nếu cần sửa đổi để đưa vào kiến nghị.
Giải pháp tháo gỡ căn cơ
Bộ Tài chính, Thanh tra Chính phủ và KTNN thống nhất rằng bên cạnh nguyên nhân khách quan thì còn có nguyên nhân chủ quan do các đối tượng chậm thực hiện, sắp xếp tổ chức bộ máy. Để xử lý vấn đề một cách căn cơ, cần tiến hành rà soát, sửa đổi các luật chuyên ngành như Luật Thanh tra và Luật KTNN.
Đối với các khoản truy thu thuế và thu khác thuộc phạm vi cơ quan thuế, Chính phủ đã trình Quốc hội ban hành Luật Quản lý thuế có hiệu lực từ ngày 01/7/2026, trong đó, khoản 1 Điều 21 đã quy định cho phép xóa nợ thuế đối với các kết luận, kiến nghị truy thu không còn khả năng thực hiện.
Đối với các kết luận thanh tra thu nộp khác, giảm chi thu hồi nộp ngân sách nhà nước do chi sai quy định, giảm trừ thanh toán, thu hồi tạm ứng, ứng trước, trong khi chưa sửa Luật Thanh tra, Chính phủ đã chỉ đạo Thanh tra Chính phủ xây dựng, trình Chính phủ ban hành 1 Nghị quyết quy định sửa đổi, bổ sung kết luận của thanh tra nhằm tháo gỡ khó khăn, vướng mắc trong thực hiện kết luận thanh tra (Dự thảo Nghị quyết đang gửi lấy ý kiến thẩm định của Bộ Tư pháp). Đối với các kiến nghị của KTNN về nội dung này, KTNN đã thống nhất với Bộ Tài chính sẽ nghiên cứu bổ sung cơ chế xử lý khi sửa đổi Luật KTNN.
KTNN đang đánh giá, tổng kết thực hiện Luật KTNN năm 2015 (sửa đổi, bổ sung năm 2019) và sửa đổi Luật KTNN. 1 trong 17 nhóm vấn đề định hướng lớn trong sửa đổi, bổ sung Luật KTNN là phân loại rõ kết luận, kiến nghị kiểm toán: Một là những kiến nghị liên quan đến sai sót của đơn vị được kiểm toán thì có giá trị bắt buộc thực hiện; còn những kiến nghị mang tính chất khuyến nghị, tư vấn cho đơn vị được kiểm toán sẽ do cơ quan cấp có thẩm quyền và thủ trưởng đơn vị được kiểm toán xem xét quyết định có thực hiện hay không.
Đối với các kết luận, kiến nghị chưa được thực hiện do sáp nhập chính quyền địa phương 2 cấp, vướng mắc về cơ chế, thủ tục, căn cứ pháp lý, chưa có văn bản hướng dẫn thực hiện các kết luận, kiến nghị khác, KTNN và Thanh tra Chính phủ căn cứ chức năng nhiệm vụ được giao tiếp tục đôn đốc phối hợp với các Bộ, cơ quan Trung ương, địa phương thực hiện theo quy định.
Việc xử lý các kết luận thanh tra, kiến nghị kiểm toán tồn đọng không chỉ nhằm giải quyết những khoản “nợ cũ” kéo dài qua nhiều năm, mà còn là cơ hội rà soát, hoàn thiện cơ chế pháp lý để nâng cao tính khả thi trong thực hiện. Một cơ chế rõ ràng, đầy đủ về thẩm quyền, trách nhiệm và cách thức xử lý phù hợp sẽ giúp phân định rạch ròi giữa những vướng mắc khách quan và hành vi chậm, không thực hiện. Đây cũng là giải pháp căn cơ để bảo đảm các kết luận thanh tra, kiến nghị kiểm toán được thực hiện kịp thời, đúng quy định.
Trên cơ sở tổng hợp ý kiến và các phương án xử lý nêu trên, Chính phủ giao Bộ Tài chính chịu trách nhiệm hoàn thiện nội dung, tổng hợp toàn bộ giải pháp xử lý các kết luận, kiến nghị còn tồn đọng kéo dài vào Báo cáo quyết toán ngân sách nhà nước năm 2025 để trình Ủy ban Thường vụ Quốc hội và Quốc hội xem xét, quyết định.