Qua tổng rà soát sơ bộ hệ thống văn bản quy phạm pháp luật (VBQPPL), Kiểm toán nhà nước (KTNN) xác định 42 văn bản thuộc phạm vi rà soát, trong đó có 15 văn bản được đề xuất sửa đổi, bổ sung hoặc thay thế. Kết quả rà soát cũng chỉ ra một số văn bản còn mâu thuẫn, chồng chéo, chưa phù hợp, gây khó khăn, vướng mắc trong thực tiễn hoạt động kiểm toán. Những nhận diện bước đầu là cơ sở để KTNN tiếp tục rà soát, xây dựng lộ trình hoàn thiên hệ thống VBQPPL đáp ứng yêu cầu phát triển của Ngành.
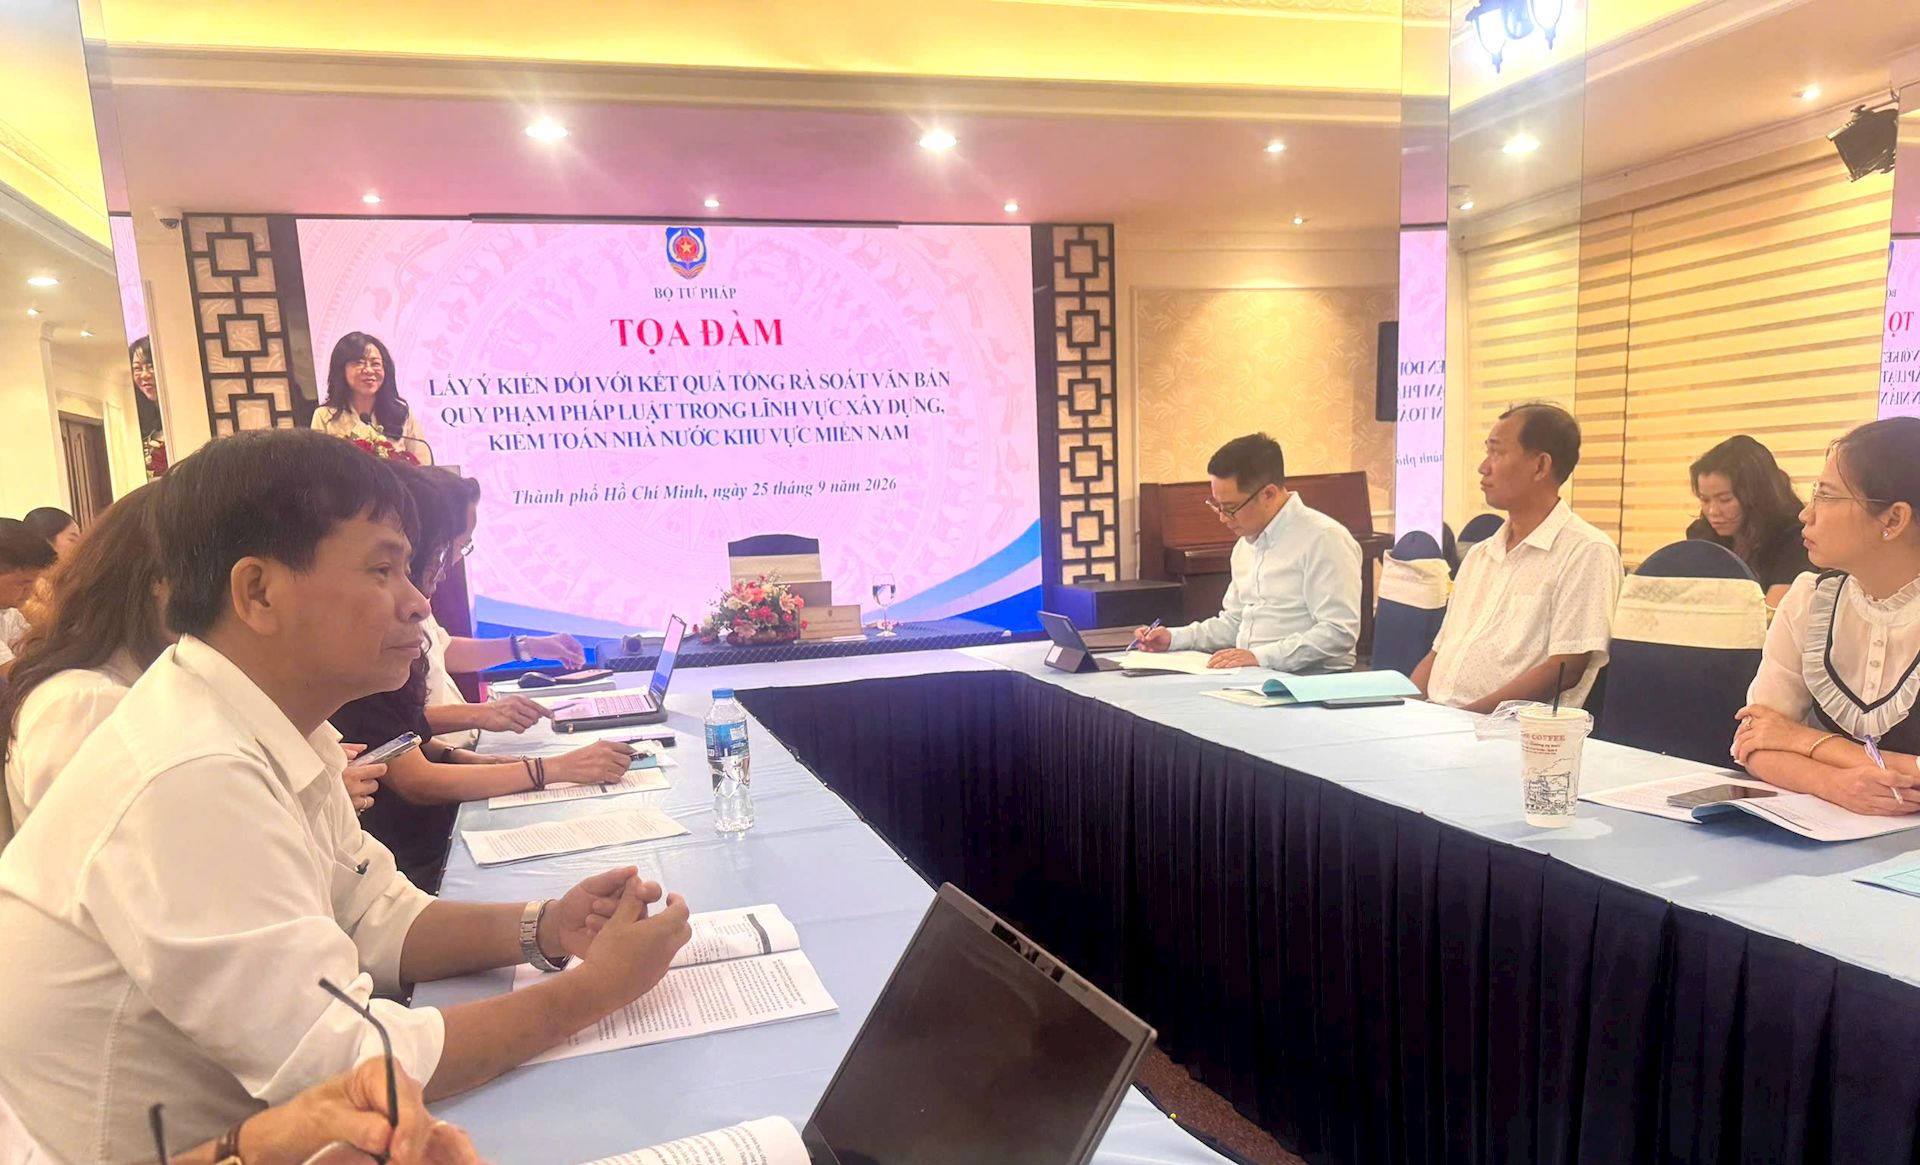
Quang cảnh Tọa đàm lấy ý kiến đối với kết quả tổng rà soát hệ thống VBQPPL trong lĩnh vực xây dựng và KTNN. Ảnh: Thu Huyền
Rà soát 42 văn bản, đề xuất xử lý 15 văn bản
Thực hiện Nghị quyết số 2092/NQ-UBTVQH15 của Ủy ban Thường vụ Quốc hội (UBTVQH) về tổng rà soát hệ thống VBQPPL và chỉ đạo của Ban Chỉ đạo tổng rà soát hệ thống VBQPPL, KTNN đã triển khai quyết liệt công tác tổng rà soát hệ thống VBQPPL thuộc lĩnh vực của Ngành.
Tham luận tại Tọa đàm lấy ý kiến đối với kết quả tổng rà soát hệ thống VBQPPL trong lĩnh vực xây dựng, KTNN, do Bộ Tư pháp tổ chức ngày 25/9, bà Bùi Thanh Thủy - Phó Trưởng phòng, Vụ Pháp chế (KTNN) cho biết, KTNN đã tổ chức tập huấn; triển khai các văn bản hướng dẫn; đồng thời đề nghị các cơ quan Trung ương, Bộ, ngành, địa phương, tổng công ty nhà nước tham gia rà soát Luật KTNN và Pháp lệnh Xử phạt vi phạm hành chính trong lĩnh vực KTNN; yêu cầu toàn Ngành thực hiện rà soát các VBQPPL của KTNN.
Dự thảo Báo cáo và các danh mục tổng rà soát VBQPPL của KTNN cũng đã được gửi lấy ý kiến các cơ quan Trung ương, Bộ, ngành, địa phương, tổng công ty nhà nước, các đơn vị trực thuộc KTNN. Qua đó góp phần tăng tính khách quan, đa chiều trong đánh giá hệ thống pháp luật.
Với sự vào cuộc khẩn trương, quyết liệt, đến ngày 30/6/2026, KTNN đã tổng hợp 42 VBQPPL thuộc trách nhiệm tổng rà soát; trong đó có 1 luật của Quốc hội, 1 Pháp lệnh, 2 Nghị quyết của UBTVQH, 10 Thông tư của Tổng Kiểm toán nhà nước, 27 Quyết định của Tổng Kiểm toán nhà nước và 1 Thông tư liên tịch.
Qua tổng rà soát sơ bộ, KTNN đề xuất 15 văn bản được sửa đổi, bổ sung, thay thế hoặc xử lý một phần. Trong đó, 6 văn bản được đề xuất sửa đổi, bổ sung và 9 văn bản đề xuất thay thế toàn bộ.
Nhận diện những khoảng trống, chồng chéo trong pháp luật về KTNN
Một trong những kết quả đáng chú ý của cuộc tổng rà soát là KTNN đã nhận diện 13 nội dung tại 7 văn bản chưa thể chế hóa kịp thời các đường lối, chủ trương mới của Đảng.
Các vấn đề được xác định tập trung vào kiểm soát quyền lực, phòng, chống tham nhũng, tiêu cực trong công tác kiểm tra, giám sát, thi hành kỷ luật Đảng và trong hoạt động thanh tra, kiểm toán; đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số; phân cấp, phân quyền, phân định thẩm quyền; cũng như tăng cường sự lãnh đạo của Đảng đối với công tác thu hồi tài sản bị chiếm đoạt, thất thoát trong các vụ án hình sự về tham nhũng, kinh tế và công tác phòng, chống tham nhũng, lãng phí, tiêu cực trong giai đoạn mới.
Bà Bùi Thanh Thủy cũng cho hay, KTNN đã phát hiện 3 nội dung tại 2 văn bản không phù hợp với quy định của Hiến pháp năm 2013. Các vấn đề tập trung vào đối tượng của KTNN, trong đó có việc bổ sung nguồn lực công vào đối tượng kiểm toán; đơn vị được kiểm toán, bao gồm đề xuất bổ sung các đơn vị, tổ chức có nghĩa vụ nộp ngân sách nhà nước, các tổ chức, đơn vị, chủ đầu tư sử dụng, khai thác đất đai, tài nguyên khoáng sản...
Xét về tính thống nhất của hệ thống pháp luật, KTNN nhận diện 59 nội dung tại 15 văn bản có mâu thuẫn, chồng chéo, không thống nhất, không còn phù hợp. Các vấn đề tập trung vào sự chưa thống nhất với Luật Ngân sách nhà nước; Luật Cán bộ, công chức; Luật Phòng, chống tham nhũng; Luật Thanh tra; Luật Hoạt động giám sát của Quốc hội và HĐND; Luật Xử lý vi phạm hành chính; Luật Ban hành văn bản quy phạm pháp luật…
Từ kết quả này, KTNN đề xuất xử lý 15 văn bản, bao gồm: 1 Bộ luật, luật của Quốc hội; 1 Pháp lệnh, 2 Nghị quyết của UBTVQH; 4 Thông tư của Tổng Kiểm toán nhà nước; 6 Quyết định của Tổng Kiểm toán nhà nước; 1 Thông tư liên tịch.
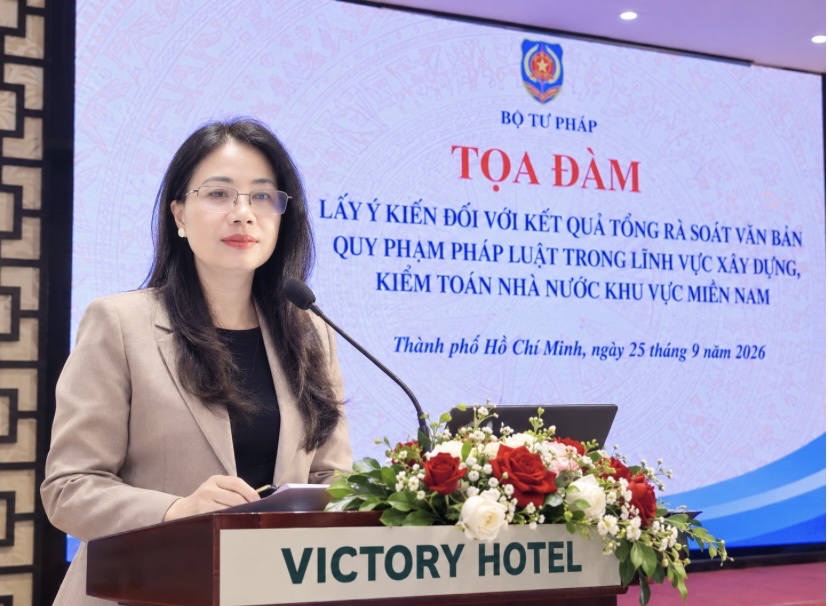
Bà Bùi Thanh Thủy, Phó Trưởng phòng, Vụ Pháp chế, KTNN tham luận tại Tọa đàm. Ảnh: Thu Huyền
Một nhóm vấn đề khác được KTNN đặc biệt lưu ý là những quy định không rõ ràng, có nhiều cách hiểu khác nhau, không hợp lý, không phù hợp thực tiễn, không khả thi, gây khó khăn, vướng mắc, tạo “điểm nghẽn” trong áp dụng pháp luật. Qua rà soát, KTNN phát hiện 26 nội dung tại 13 văn bản thuộc nhóm này - bà Thủy thông tin.
Trong đó, các vấn đề tập trung vào: căn cứ để ban hành quyết định kiểm toán; sự chồng chéo trong hoạt động thanh tra, kiểm toán; các kiến nghị kiểm toán không còn khả năng thực hiện; bổ sung một số hành vi vi phạm và nâng mức xử phạt vi phạm hành chính trong lĩnh vực KTNN cho phù hợp với thực tiễn hoạt động; chế độ đãi ngộ của Kiểm toán viên nhà nước; số hóa hồ sơ; thời hạn phát hành Báo cáo kiểm toán; ứng dụng công nghệ thông tin trong lập, thẩm định, xét duyệt và phát hành báo cáo kiểm toán, kế hoạch kiểm toán...
Bên cạnh đó, kết quả rà soát cũng phát hiện 5 nội dung, lĩnh vực, vấn đề chưa có quy định pháp luật điều chỉnh hoặc đã có quy định nhưng cần được điều chỉnh bằng văn bản có hiệu lực pháp lý cao hơn, như: dừng cuộc kiểm toán trong trường hợp bất khả kháng hoặc vì lý do khách quan; xử lý kiến nghị kiểm toán đối với trường hợp không có khả năng thi hành; giải thích thuật ngữ “Có điều kiện thi hành”; hành vi xử phạt hành chính trong lĩnh vực KTNN liên quan đến dữ liệu điện tử...
Chuẩn bị kỹ lưỡng cho việc sửa đổi Luật KTNN
Trên cơ sở kết quả rà soát sơ bộ, KTNN đã xây dựng lộ trình xử lý văn bản theo từng giai đoạn.
Trong năm 2026, KTNN tập trung hoàn thành việc ban hành các Thông tư để thay thế hoặc sửa đổi, bổ sung một số Thông tư hiện hành, trong đó có Quy trình kiểm toán của KTNN; quy định trình tự lập, thẩm định, xét duyệt và phát hành báo cáo kiểm toán; quy định danh mục hồ sơ kiểm toán; quy định theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán và quy định về xây dựng, ban hành kế hoạch kiểm toán năm, kế hoạch kiểm toán trung hạn.
Sang năm 2027, KTNN dự kiến xây dựng, trình UBTVQH ban hành Nghị quyết sửa đổi, bổ sung Nghị quyết quy định về chế độ đối với cán bộ, công chức của KTNN và Nghị quyết Chiến lược phát triển KTNN đến năm 2035, tầm nhìn đến năm 2045.
Đặc biệt, KTNN tổ chức tổng kết Luật KTNN và xây dựng Tờ trình đề xuất xây dựng Luật KTNN (sửa đổi, bổ sung hoặc thay thế), trình UBTVQH xem xét đưa vào Chương trình lập pháp năm 2028; dự kiến xây dựng Dự án Luật KTNN (sửa đổi, bổ sung hoặc thay thế), trình Quốc hội xem xét, cho ý kiến và thông qua tại Kỳ họp đầu năm 2028.
Đồng thời, KTNN sẽ tổng kết 5 năm thực hiện Pháp lệnh Xử phạt vi phạm hành chính trong lĩnh vực KTNN; xây dựng, ban hành Thông tư ban hành Quy trình kiểm toán vụ việc có dấu hiệu tham nhũng. Giai đoạn 2029-2030, KTNN dự kiến trình UBTVQH ban hành Pháp lệnh Xử phạt vi phạm hành chính trong lĩnh vực KTNN sửa đổi, bổ sung; xây dựng các VBQPPL thuộc thẩm quyền ban hành của Tổng Kiểm toán nhà nước phù hợp với Luật KTNN mới.
Theo bà Bùi Thanh Thủy, đất nước bước vào giai đoạn phát triển mới, yêu cầu đặt ra với KTNN không chỉ là kiểm toán đúng, phát hiện đúng và kiến nghị đúng, mà còn phải có một khuôn khổ pháp luật đủ mạnh để bảo đảm các kết luận, kiến nghị kiểm toán được thực hiện nghiêm túc; tài chính công, tài sản công được quản lý minh bạch, hiệu quả; quyền lực được kiểm soát và trách nhiệm giải trình được tăng cường.
“Vì vậy, hoàn thiện pháp luật về KTNN cần được xác định là một nhiệm vụ chiến lược, thường xuyên và lâu dài. Trọng tâm trước mắt là xử lý đầy đủ các kết quả của đợt tổng rà soát này; chuẩn bị kỹ lưỡng cơ sở chính trị, pháp lý và thực tiễn cho việc sửa đổi Luật KTNN; đồng thời xây dựng hệ thống văn bản dưới luật đồng bộ, thống nhất, minh bạch và thích ứng với chuyển đổi số” - bà Thủy nhấn mạnh.