GDP 9 tháng năm 2026 tăng 9,01%, song dòng ngoại tệ, thanh khoản ngân hàng, giải ngân đầu tư công và năng lực doanh nghiệp đặt ra yêu cầu phối hợp chính sách, phân bổ vốn hiệu quả. Khơi thông nguồn lực đòi hỏi không chỉ huy động vốn mà còn chuyển hóa vốn thành năng lực sản xuất.
Nghiên cứu sinh Nguyễn Thị Ngọc Hà – Nguyên chuyên gia của Ủy ban Giám sát tài chính Quốc gia
Theo Nghiên cứu sinh Nguyễn Thị Ngọc Hà – Nguyên chuyên gia của Ủy ban Giám sát tài chính Quốc gia, bài toán tăng trưởng không chỉ nằm ở quy mô nguồn vốn, mà còn ở khả năng giữ lại, phân bổ và chuyển hóa nguồn lực thành năng lực sản xuất.
Chênh lệch thương mại đặt ra câu hỏi về dòng ngoại tệ
Tại Hội thảo “Tháo gỡ điểm nghẽn – Khơi thông nguồn lực – Thúc đẩy tăng trưởng” ngày 22/10, một trong những vấn đề đáng chú ý được đặt ra là sự khác biệt lớn giữa số liệu thương mại hàng hóa của cơ quan hải quan và số liệu cán cân thanh toán trong nửa đầu năm 2026.
Theo số liệu được trình bày tại hội thảo, thống kê hải quan (6 tháng đầu năm 2026) ghi nhận xuất khẩu đạt 266,52 tỷ USD, nhập khẩu đạt 283,17 tỷ USD, tương ứng nhập siêu 16,65 tỷ USD. Trong khi đó, số liệu cán cân thanh toán của Ngân hàng Nhà nước (NHNN) ghi nhận xuất khẩu khoảng 240 tỷ USD, nhập khẩu 227,6 tỷ USD, tương ứng thặng dư khoảng 12,3 tỷ USD. Chênh lệch giữa hai cách thống kê lên tới khoảng 29 tỷ USD, lớn hơn đáng kể so với mức chênh lệch cùng kỳ năm trước.
Hai hệ thống thống kê có phạm vi và nguyên tắc ghi nhận khác nhau, do đó không thể đối chiếu cơ học. Phần chênh lệch liên quan đến quy đổi giá nhập khẩu từ CIF sang FOB được ước tính khoảng 3–4 tỷ USD; các khoản sai số và bỏ sót cũng cần được xem xét.
Điểm đáng quan tâm không chỉ là sự khác biệt về phương pháp thống kê, mà là các cảnh báo rủi ro đáng lưu ý đằng sau các con số này, cụ thể như sau: (i) Ảo giác tăng trưởng thương mại. Nếu phần lớn chênh lệch là hàng gia công thuộc sở hữu nước ngoài, thì kim ngạch +21% chủ yếu là hàng của người khác đi qua Việt Nam. Việt Nam chỉ giữ lại phí gia công. Phần ngoại tệ thực sự thuộc về Việt Nam chỉ tăng khoảng 9%. Hệ quả là, giá trị gia tăng trong nước, việc làm chất lượng và nguồn thu thuế thấp hơn nhiều so với con số xuất khẩu kỷ lục; (ii) Cung ngoại tệ cho thị trường trong nước mỏng hơn bề ngoài. Đây là điểm quan trọng nhất cho tỷ giá; (iii) Cú sốc chi phí logistics và năng lượng. Mỗi 1 điểm % tăng thêm trong tỷ lệ vận phí và bảo hiểm trên giá nhập khẩu làm Việt Nam chi thêm khoảng 2,8 tỷ USD mỗi 6 tháng. Đây là gánh nặng với doanh nghiệp trong nước xuất khẩu hàng khối lượng lớn, giá trị thấp (nông sản, thủy sản, dệt may, gỗ), vì chi phí vận tải chiếm tỷ trọng cao trong giá, chi phí này cũng truyền dẫn vào CPI qua giá nhiên liệu và vận tải, góp phần làm CPI tháng 9 tăng 5,08%; (iv) Rủi ro xuất xứ và thuế quan với Mỹ. Đáng lưu ý là, tỷ trọng hàng gia công, lắp ráp từ nguyên liệu của nước ngoài càng lớn, Việt Nam càng dễ bị cáo buộc trung chuyển. Thực tế, Mỹ đã áp thuế bổ sung 12,5% theo Mục 301 lên khoảng 37% hàng xuất khẩu sang Mỹ, và đang điều tra 301 về sở hữu trí tuệ; (v) Cuối cùng, điểm mù số liệu dẫn tới sai lầm chính sách.
Sự phân hóa giữa hai khu vực doanh nghiệp cũng cho thấy vấn đề này cần được nhìn sâu hơn. Theo tài liệu, trong nửa đầu năm 2026, khu vực FDI xuất siêu khoảng 8,3 tỷ USD, trong khi khu vực kinh tế trong nước nhập siêu khoảng 25 tỷ USD. Kết quả xuất khẩu vì thế chưa phản ánh đầy đủ mức độ tự chủ của khu vực doanh nghiệp nội địa về nguyên liệu, đầu vào và nguồn ngoại tệ.
Theo tính toán của nhóm phân tích, tổng mức được gọi là “rò rỉ ròng” trong giai đoạn 2022–2025 vào khoảng 150 tỷ USD, gồm tiền gửi của khu vực hộ gia đình ở nước ngoài khoảng 41,3 tỷ USD và khoản sai số, bỏ sót khoảng 108,5 tỷ USD. Đây là cách tính của nhóm nghiên cứu từ các khoản mục thống kê, không đồng nghĩa toàn bộ số tiền nói trên là dòng vốn bất hợp pháp hoặc đã được xác định đầy đủ về nơi đến.
Tài liệu cũng nêu dự trữ ngoại hối ở mức khoảng 87,6 tỷ USD vào tháng 6/2026, ở mức hai tháng nhập khẩu, thấp hơn ngưỡng tham chiếu thường được sử dụng là ba tháng.
Dư địa điều hành tiền tệ chịu sức ép từ nhiều phía
Tài liệu hội thảo ghi nhận lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm ở mức 5,15% ngày 19/10, trong khi lợi suất trái phiếu Chính phủ Việt Nam cùng kỳ hạn khoảng 4,58%. Chênh lệch lợi suất bất lợi đặt ra thách thức đối với sức hấp dẫn tương đối của tài sản bằng đồng Việt Nam, nhất là khi nhà đầu tư cân nhắc thêm rủi ro tỷ giá.
Trong nước, tỷ giá trung tâm được nêu ở mức khoảng 25.640 đồng/USD; lãi suất qua đêm trên thị trường liên ngân hàng có thời điểm lên 7%, trong khi lãi suất huy động tăng. Cùng với đó, tài liệu ghi nhận nhà đầu tư nước ngoài bán ròng hơn 4,5 tỷ USD. Những diễn biến này cho thấy điều hành tiền tệ phải cân đối nhiều mục tiêu cùng lúc: ổn định tỷ giá, kiểm soát lạm phát, duy trì thanh khoản và hỗ trợ nhu cầu vốn của nền kinh tế.
Bài toán càng phức tạp khi tăng trưởng tín dụng nhanh hơn tốc độ tăng tiền gửi. Đến ngày 30/9/2026, tín dụng tăng 16,7% so với cùng kỳ, dư nợ đạt khoảng 20,75 triệu tỷ đồng. Tính từ đầu năm, tín dụng tăng 10,9%, trong khi tiền gửi đến ngày 28/9 tăng 9,8%. Khoảng cách này tạo thêm áp lực cân đối nguồn vốn và quản trị thanh khoản của hệ thống ngân hàng.
Cơ cấu tín dụng cũng là vấn đề cần theo dõi. Dư nợ cho vay liên quan đến bất động sản được tài liệu ước tính khoảng 5,2 triệu tỷ đồng, chiếm 25,5% tổng dư nợ; tỷ lệ nợ xấu của nhóm này ở mức 2,34%. Dư nợ cho vay ký quỹ trên thị trường chứng khoán được ước tính khoảng 435.000 tỷ đồng vào cuối quý II. Những con số này không tự thân đồng nghĩa với rủi ro hệ thống, nhưng cho thấy sự cần thiết của việc giám sát mức độ tập trung tín dụng và khả năng chịu đựng của thị trường khi lãi suất tăng hoặc giá tài sản điều chỉnh.
Hạ lãi suất có thể giúp giảm chi phí vốn cho doanh nghiệp, nhưng nếu áp lực tỷ giá và lạm phát gia tăng, việc nới lỏng quá nhanh có thể làm khó mục tiêu ổn định vĩ mô. Ngược lại, duy trì mặt bằng lãi suất cao để bảo vệ ổn định tiền tệ lại làm tăng chi phí tài chính, ảnh hưởng đến đầu tư và khả năng mở rộng sản xuất.
Tài liệu đặt sự đánh đổi này trong mối quan hệ với mục tiêu tăng trưởng 10% và yêu cầu kiểm soát lạm phát ở mức 4,5%, trong khi CPI tháng 9 tăng 5,08% so với cùng kỳ. Khi dư địa tiền tệ bị giới hạn bởi tỷ giá, lạm phát và thanh khoản, phối hợp với chính sách tài khóa và cải thiện hiệu quả phân bổ vốn trở thành yêu cầu quan trọng hơn.
Phối hợp ngân quỹ, đầu tư công và năng lực doanh nghiệp
Một điểm nghẽn khác được tài liệu nhấn mạnh là sự lệch pha giữa tình hình ngân sách và tiến độ đưa vốn đầu tư công vào nền kinh tế. Trong 9 tháng năm 2026, ngân sách nhà nước thặng dư khoảng 313.600 tỷ đồng; thu ngân sách đạt 86,5% dự toán, trong khi chi ngân sách đạt 59,3%. Tỷ lệ giải ngân vốn đầu tư công đạt 62,9%, nhưng giải ngân vốn ngân sách trung ương mới đạt 44,1%, thấp hơn mức 73,6% của ngân sách địa phương.
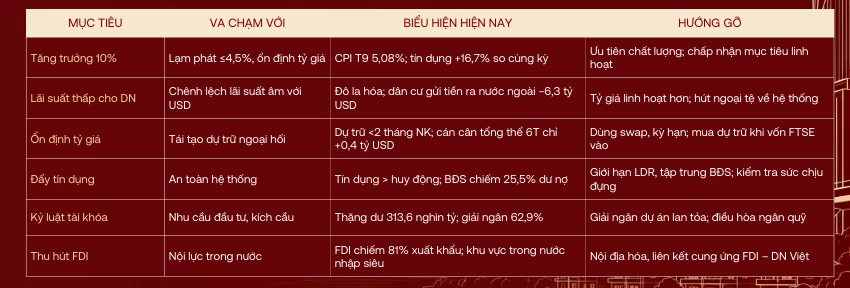
Các bất cân đối vĩ mô lớn trong bối cảnh rủi ro quốc tế. Nguồn: NCS Nguyến Ngọc Hà.
Thặng dư ngân sách không đồng nghĩa toàn bộ số dư có thể lập tức chuyển thành vốn đầu tư, bởi việc quản lý ngân quỹ còn phụ thuộc nhiệm vụ chi, tiến độ thu và các yêu cầu an toàn tài chính. Tuy nhiên, đặt cạnh tiến độ giải ngân và chi phí vay vốn 9–11% mà tài liệu ghi nhận ở khu vực doanh nghiệp, sự khác biệt về thời điểm giữa dòng tiền ngân sách và nhu cầu vốn cho hoạt động kinh tế đặt ra yêu cầu phối hợp điều hành hiệu quả hơn.
Hướng xử lý được nêu trong tài liệu là tăng cường phối hợp giữa quản lý ngân quỹ và điều hành thanh khoản, đồng thời xây dựng lịch phát hành trái phiếu Chính phủ linh hoạt hơn.
Ở khu vực doanh nghiệp, khoảng cách về năng lực giữa FDI và doanh nghiệp trong nước tiếp tục là vấn đề cốt lõi. Tài liệu ghi nhận xuất khẩu của khu vực FDI tăng 29,4%, trong khi khu vực trong nước tăng 7,5%. Chênh lệch này cho thấy việc khơi thông vốn cần đi cùng nâng năng lực sản xuất, đáp ứng tiêu chuẩn của bên mua và phát triển mạng lưới nhà cung cấp nội địa. Nếu thiếu những điều kiện đó, doanh nghiệp có thể khó chuyển vốn vay thành đơn hàng, doanh thu và dòng tiền đủ để trả nợ.
Do đó, khơi thông nguồn lực cần bắt đầu từ việc củng cố các cân đối vĩ mô, phối hợp nhịp nhàng chính sách tiền tệ và tài khóa, nâng hiệu quả giải ngân, đồng thời cải thiện khả năng hấp thụ vốn của doanh nghiệp.