Việc Chính phủ sử dụng quỹ tín thác và các quỹ chuyên dụng có thể tạo nguồn tài chính ổn định cho những mục tiêu chính sách dài hạn. Tuy nhiên, khi nguồn lực công được chuyển sang cơ chế nằm ngoài quy trình ngân sách thông thường, quyền kiểm soát và trách nhiệm giải trình cũng đặt ra những vấn đề cần được quan tâm.
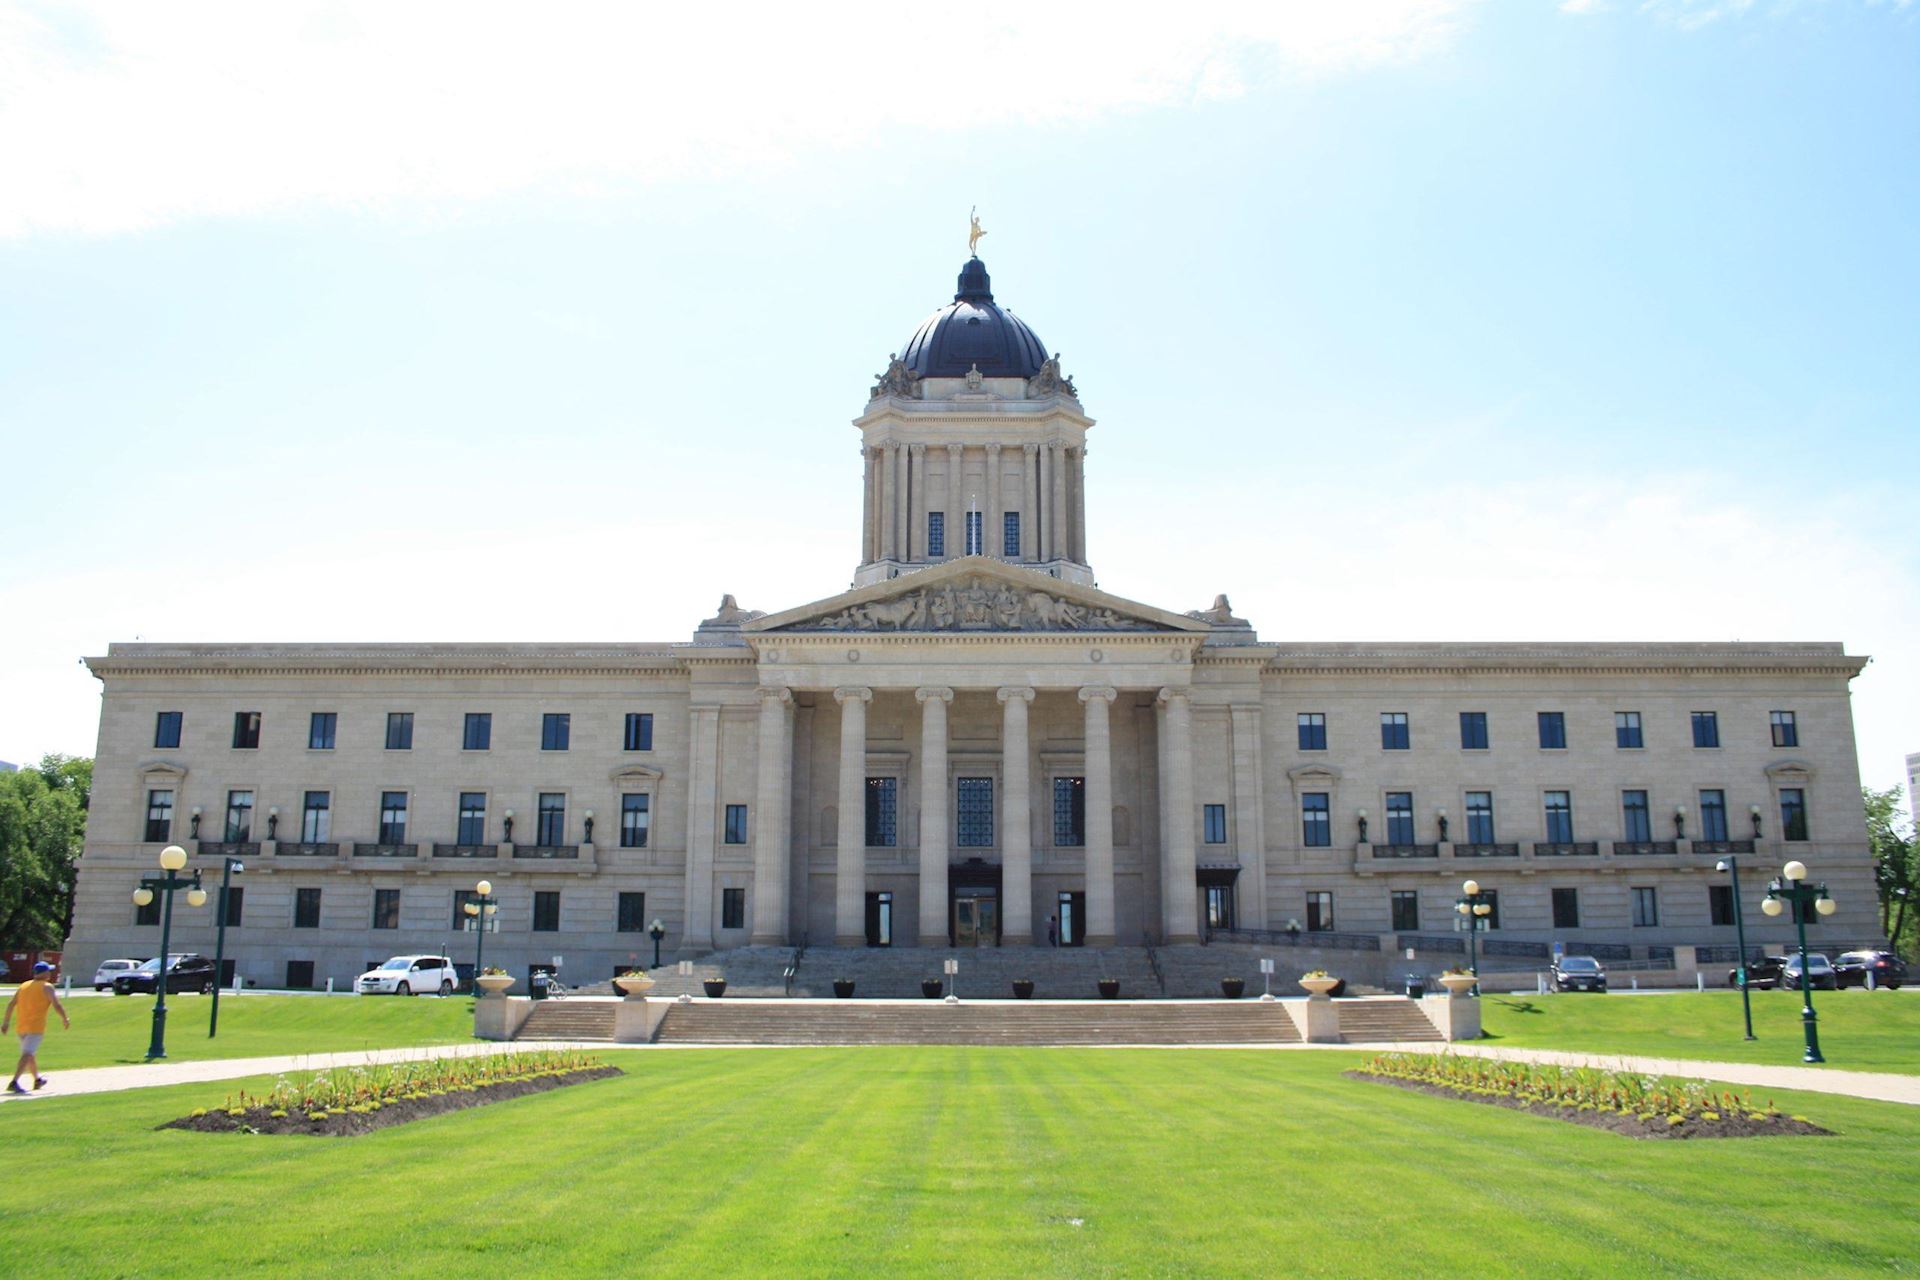
Tòa nhà Quốc hội tỉnh Manitoba tại Winnipeg, Canada. Ảnh: Wpg guy/Wikimedia Commons, CC BY 3.0.
Khi nguồn lực công được “đặt riêng”
Trên thế giới, Chính phủ có thể sử dụng nhiều cơ chế tài chính để tách biệt nguồn vốn, dành riêng nguồn lực cho những mục tiêu cụ thể hoặc quản lý nguồn vốn thay mặt các bên khác. Quỹ tín thác, quỹ tài chính và các tài khoản chuyên dụng là những hình thức được sử dụng trong những hoàn cảnh nhất định.
Theo ông Yves Genest - Cố vấn cấp cao Kiểm toán dự án, Văn phòng Tổng Kiểm toán tỉnh Manitoba, mặc dù những cơ chế này mang lại những phương thức tài trợ thay thế có nhiều ưu điểm trong một số hoàn cảnh nhất định, nhưng dưới góc độ kế toán, kiểm toán, vẫn có nhiều thách thức được đặt ra.
Năm 2018, Chính quyền tỉnh Manitoba thành lập bốn tài khoản tín thác mới tại Quỹ Winnipeg nhằm hỗ trợ triển khai các sáng kiến chương trình khác nhau. Các tài khoản này nằm trong một hệ thống phức hợp gồm nhiều tổ chức tiếp nhận nguồn lực tài chính, với nhiều tầng nấc các quỹ riêng biệt thuộc các quỹ cộng đồng. Kể từ năm 2018, 410 triệu đô la Canada đã được phân bổ từ Đơn vị Báo cáo của Chính phủ (GRE) cho các quỹ cộng đồng tại Manitoba. Phần lớn số tiền này được các tổ chức tiếp nhận quản lý lâu dài.
Mỗi quỹ hoặc tài khoản tín thác tại Quỹ Winnipeg ban đầu được hình thành từ một khoản chuyển giao vốn của Chính quyền tỉnh Manitoba. Trong hầu hết các trường hợp, khoản chuyển giao này được thực hiện dưới hình thức vốn tài trợ vĩnh viễn, tức một khoản tiền lớn được đầu tư để tạo ra thu nhập và sử dụng khoản thu nhập đó cho một mục đích cụ thể.
Cơ chế này mang lại nguồn tài chính ổn định, lâu dài cho các chương trình được hỗ trợ. Trong khi Chính quyền tỉnh Manitoba quy định kinh phí không được các sở, ban, ngành sử dụng hết trong năm sẽ hết hiệu lực và không được chuyển sang năm sau, việc thiết lập tài khoản tín thác không thể hủy ngang giúp khắc phục hạn chế này.
Xét về tác động đối với thặng dư hoặc thâm hụt ngân sách hằng năm, việc cấp kinh phí dài hạn cho một mục đích nhất định chỉ làm tăng thâm hụt hoặc giảm thặng dư một lần tại thời điểm thành lập quỹ. Sau khi quỹ được thiết lập, khoản vốn này không còn ảnh hưởng đến kết quả ngân sách hằng năm.
Quyền kiểm soát và những rủi ro
Tuy nhiên, việc tách nguồn lực khỏi quy trình ngân sách thông thường cũng tạo ra những vấn đề cần được xem xét. Theo Văn phòng Tổng Kiểm toán tỉnh Manitoba (OAG Manitoba), Chính quyền tỉnh Manitoba cần xem xét kỹ các vấn đề liên quan thông qua thảo luận, phê duyệt và kiểm soát. Trong đó, đáng chú ý là tác động đến báo cáo tài chính trong năm đầu tiên. Việc sử dụng quỹ tín thác và các quỹ cho mục đích đặc biệt giúp giảm tác động đối với kết quả ngân sách của những năm tiếp theo, nhưng tác động trong năm đầu tiên sẽ lớn hơn đáng kể so với việc cấp kinh phí hằng năm cho những chương trình này.
Vấn đề quan trọng hơn là quyền kiểm soát. Cách thức quản lý các quỹ của Quỹ Winnipeg khiến Chính quyền tỉnh Manitoba không còn quyền kiểm soát đối với các quỹ này. Vì vậy, các tài sản không được ghi nhận trong báo cáo tài chính của Chính quyền tỉnh. Đồng thời, Chính quyền tỉnh cũng không còn quyền đơn phương quyết định sử dụng các quỹ cho mục đích khác trong tương lai. Cách tiếp cận này bảo đảm nguồn kinh phí ổn định cho các chương trình và mục tiêu đã xác định, nhưng đồng thời làm giảm tính linh hoạt của Chính quyền tỉnh Manitoba trong việc sử dụng các quỹ này nếu các ưu tiên sau này thay đổi.
Một vấn đề khác là chi phí của cơ chế tài chính. Nếu các quỹ được thiết lập trong bối cảnh Chính quyền tỉnh Manitoba đang thâm hụt ngân sách hằng năm, nguồn vốn cấp cho các quỹ đồng nghĩa với việc nguồn lực được hình thành từ việc gia tăng các khoản vay nợ.
Từ góc độ trách nhiệm giải trình, vấn đề cốt lõi vì thế không chỉ là khoản tiền được hạch toán như thế nào mà còn là quyền kiểm soát và kết quả sử dụng nguồn lực. Mặc dù các quỹ được hạch toán như những khoản tài trợ, về bản chất, đây vẫn là nguồn lực công được sử dụng vì lợi ích của người dân. Do đó, cần bảo đảm các quỹ thực sự đạt được mục tiêu đề ra.
Những rủi ro này cũng được thể hiện qua cuộc kiểm toán của Văn phòng Tổng Kiểm toán Canada (OAG) đối với Quỹ Công nghệ Phát triển Bền vững Canada (SDTC). Kiểm toán kết luận SDTC không phải lúc nào cũng quản lý các quỹ theo đúng các điều khoản và điều kiện của thỏa thuận tài trợ, cũng như chức năng, nhiệm vụ theo quy định của pháp luật.
Cuộc kiểm toán phát hiện một số dự án được tài trợ không đủ điều kiện; các xung đột lợi ích được quản lý yếu kém; nhiều yêu cầu pháp lý không được tuân thủ. SDTC đã vi phạm chính sách về xung đột lợi ích 90 lần; 59 triệu đô la Canada được phân bổ cho 10 dự án không đủ điều kiện nhận tài trợ. Tổ chức này cũng thường xuyên đánh giá quá mức những lợi ích môi trường mà các dự án mang lại. Ngay sau khi báo cáo kiểm toán được trình lên Quốc hội, Bộ trưởng đã thông báo giải thể SDTC.
Kiểm toán hoạt động bổ trợ kiểm toán tài chính
Từ những rủi ro trên, OAG Manitoba cho rằng kiểm toán hoạt động đối với việc sử dụng các quỹ tín thác và các quỹ có thể được sử dụng để xem xét những hệ quả phát sinh từ các phát hiện của kiểm toán tài chính.
Kế hoạch kiểm toán tập trung vào một số vấn đề. Trước hết là quản lý rủi ro, trong đó cần ghi chép, phân tích các yếu tố liên quan, đánh giá mức độ ảnh hưởng và khả năng xảy ra của rủi ro, đồng thời xác định biện pháp giảm thiểu phù hợp.
Tiếp đó là các thỏa thuận tài trợ. Các quỹ được chuyển giao trên cơ sở thỏa thuận tài trợ và những thỏa thuận này cần quy định rõ yêu cầu về trách nhiệm giải trình, phù hợp với hướng dẫn của chính quyền đối với các cơ chế cấp kinh phí.
Chính phủ cũng cần theo dõi việc thực hiện các thỏa thuận với đơn vị nhận kinh phí nhằm bảo đảm đạt được các mục tiêu và kết quả kỳ vọng. Cùng với đó, thông tin thu thập qua hoạt động giám sát phải chính xác, đáng tin cậy và công khai. Trong trường hợp thiếu thông tin, cần báo cáo và giải thích nguyên nhân.
Có thể thấy, quỹ tín thác và các quỹ là những cơ chế tài trợ hợp pháp, hữu ích, mang lại mức độ linh hoạt và hiệu quả nhất định trong thực hiện mục tiêu chính sách. Tuy nhiên, đi cùng với đó là yêu cầu về quyền kiểm soát và trách nhiệm giải trình đối với kết quả đạt được. Trong bối cảnh này, kiểm toán hoạt động có thể bổ trợ cho kiểm toán tài chính. Nếu kiểm toán báo cáo tài chính tập trung đánh giá việc xử lý kế toán đối với các cơ chế tài chính, kiểm toán hoạt động có thể xem xét sâu hơn những vấn đề về đạo đức, hiệu quả và thách thức trong quản lý.
Sự kết hợp này có thể góp phần mở rộng kết quả kiểm toán, tăng cường trách nhiệm giải trình và chất lượng quản trị, qua đó bảo đảm các thỏa thuận cấp vốn được thực hiện chặt chẽ, minh bạch và đáp ứng đầy đủ yêu cầu về trách nhiệm giải trình.