Dù tỷ lệ thực hiện đã có bước tiến đáng kể, không ít kiến nghị vẫn tồn đọng bởi những điểm nghẽn về cơ chế, chính sách và trách nhiệm thực thi. Để kiến nghị không chỉ dừng lại trên báo cáo mà được thực hiện đến cùng, Kiểm toán nhà nước (KTNN) vừa siết chặt kỷ cương, vừa chủ động phối hợp với các địa phương tháo gỡ những vướng mắc về thể chế, đưa kết quả kiểm toán vào thực tiễn quản lý.
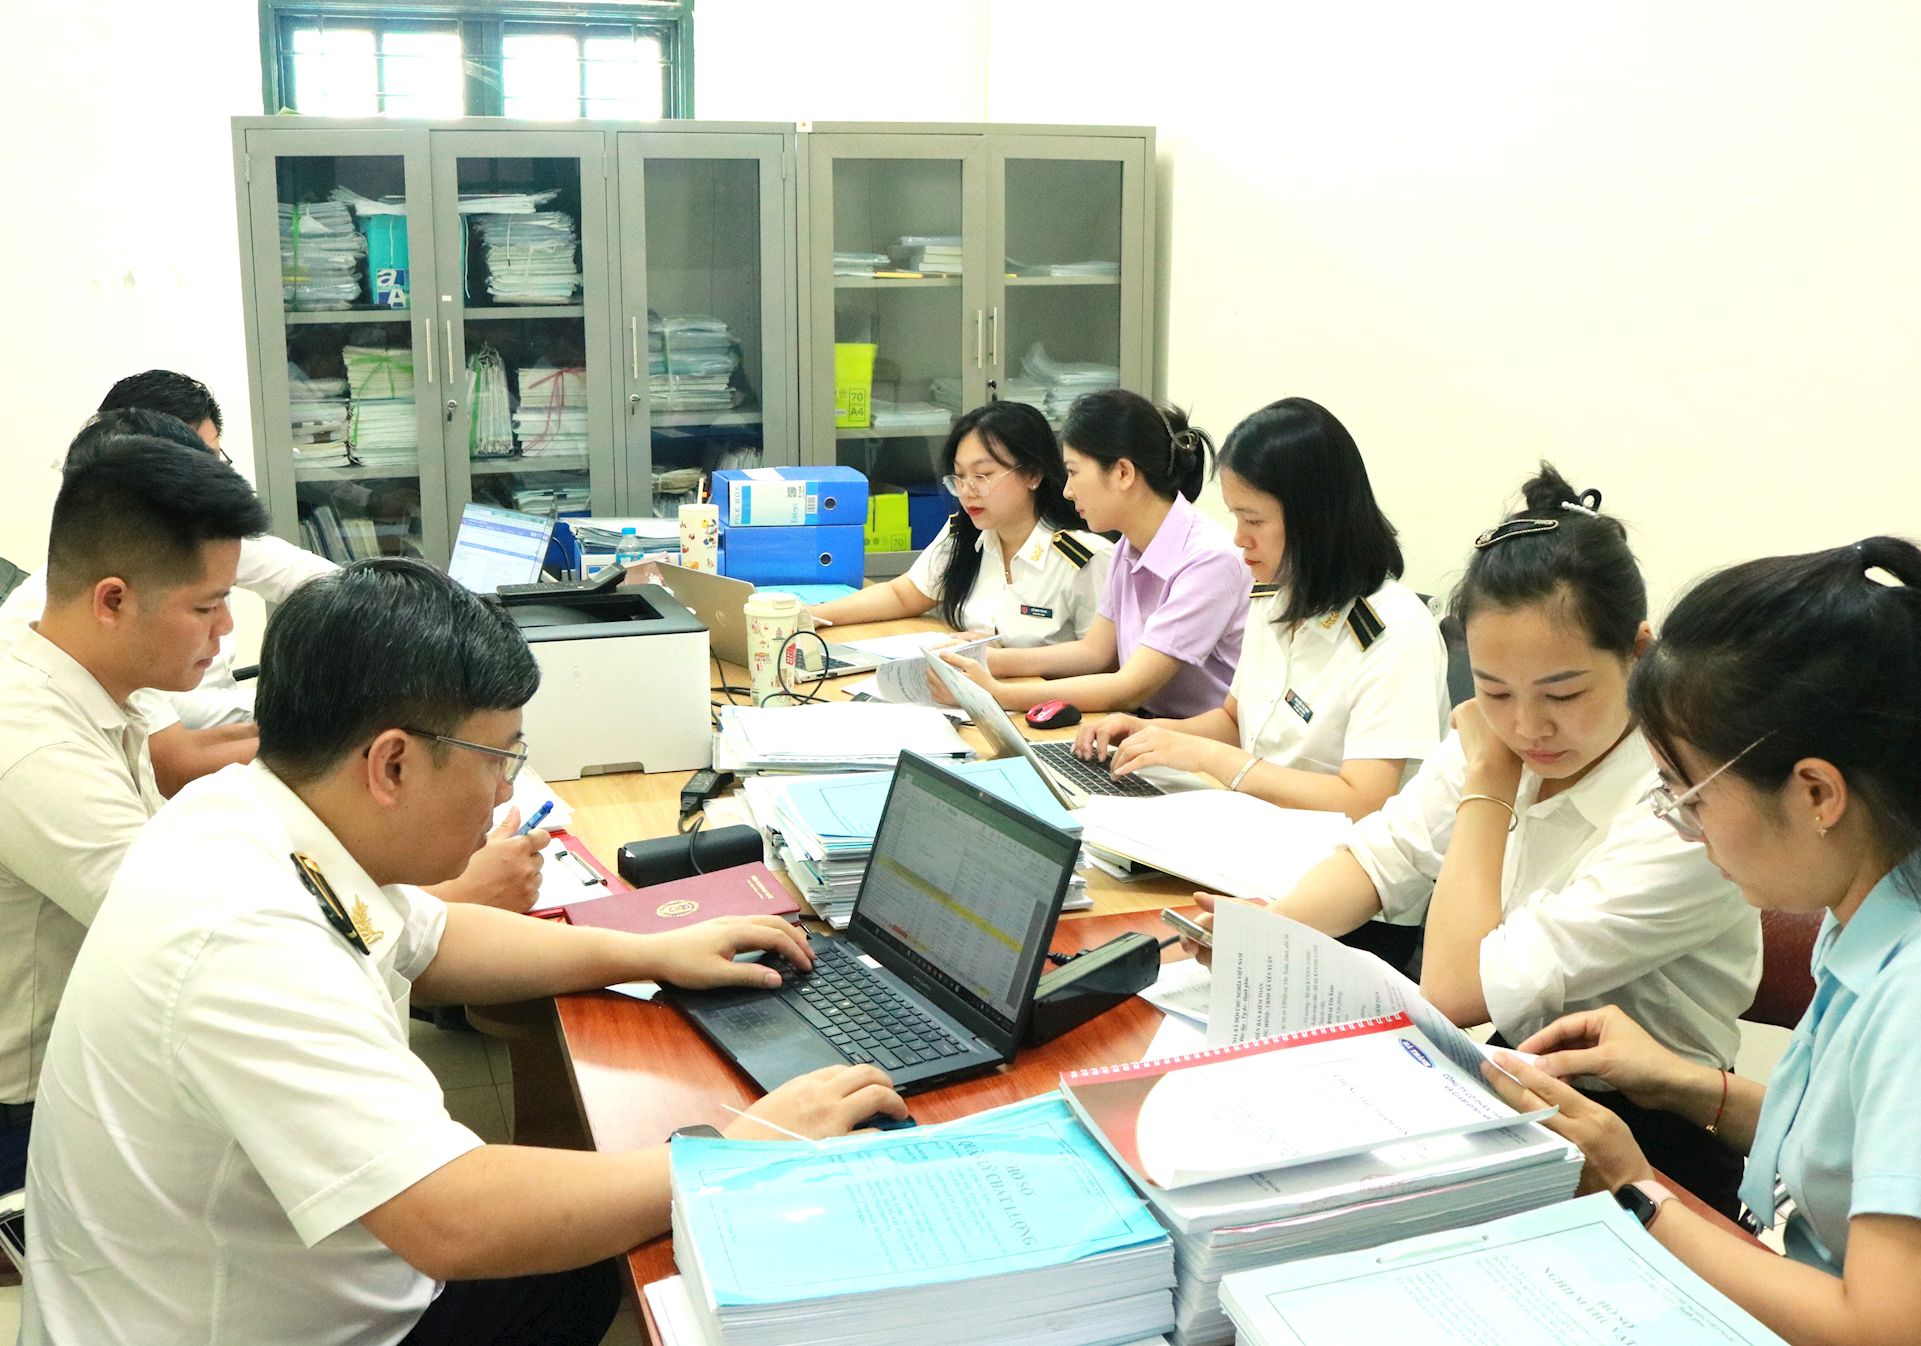
KTNN chủ động, quyết liệt đôn đốc việc thực hiện các kiến nghị kiểm toán. Ảnh: N.LY
Vẫn còn kiến nghị tồn đọng kéo dài
Theo báo cáo của KTNN, tính đến ngày 31/7/2026, đối với các kiến nghị của niên độ ngân sách năm 2024 bằng đồng nội tệ, tổng số tiền xử lý tài chính và kiến nghị khác đã thực hiện đạt 29.942,1 tỷ đồng, tương đương 72,96% tổng số kiến nghị. Đây là mức tăng trưởng đột phá lên tới 52,06% so với cùng kỳ năm 2025 (thời điểm 31/7/2025, tỷ lệ thực hiện chỉ đạt 20,9%). Đối với các kiến nghị bằng ngoại tệ, tổng giá trị đã thực hiện đạt 111,58 triệu USD, tương đương 86,33% tổng số kiến nghị.
Không chỉ ở niên độ gần nhất, công tác thu hồi, xử lý tài chính tồn đọng từ các niên độ ngân sách năm 2023 trở về trước cũng ghi nhận kết quả tích cực khi 7 tháng đầu năm 2026 đã thực hiện thêm 4.360,84 tỷ đồng, nâng tổng số đã thực hiện từ trước đến nay lên 526.414,28 tỷ đồng, tương đương 90,94% tổng số kiến nghị sau điều chỉnh.
Tuy nhiên, bên cạnh những kết quả đạt được, báo cáo của KTNN cũng cho thấy, tính đến ngày 31/7/2026, với niên độ 2024, toàn Ngành vẫn còn 11.097,17 tỷ đồng (chiếm 27,04%) và 17,66 triệu USD (chiếm 14%) chưa được thi hành.
Đối với các niên độ từ năm 2023 trở về trước, số tiền tồn đọng kéo dài chưa thực hiện lên tới 52.424,66 tỷ đồng. Trong đó, có tới 30.052,82 tỷ đồng (chiếm 57,33%) xuất phát trực tiếp từ đơn vị được kiểm toán gặp khó khăn về tài chính, dừng hoạt động, giải thể, phá sản, thiếu hồ sơ chứng từ thanh quyết toán hoặc cố tình trì hoãn.
Theo KTNN khu vực I (phụ trách địa bàn Hà Nội và Sơn La), tính đến ngày 20/9/2026, dù tỷ lệ thực hiện kiến nghị niên độ 2025 của đơn vị đạt 89,2% (riêng xử lý tài chính đạt 97,3%), nhưng tổng số tiền kiến nghị còn tồn đọng lũy kế từ trước tới nay chưa thực hiện tại các địa phương vẫn ở mức rất lớn, đạt 7.798 tỷ đồng. Cụ thể, kiến nghị xử lý tài chính là 4.594 tỷ đồng và kiến nghị khác là 3.204 tỷ đồng; trong đó tập trung phần lớn tại TP. Hà Nội với 7.416 tỷ đồng, tỉnh Sơn La 334 tỷ đồng và các Tổng công ty trên địa bàn Hà Nội 48 tỷ đồng.
KTNN khu vực I chỉ ra 3 nhóm nguyên nhân chủ yếu khiến các kiến nghị khó giải quyết trong nhiều năm:
Một là, đối tượng phải thực hiện kiến nghị là bên thứ ba ngoài khu vực ngân sách nhà nước, vượt ngoài tầm quản lý trực tiếp của chính quyền địa phương. Điển hình như cuộc kiểm toán chuyên đề quản lý, sử dụng đất trong và sau cổ phần hóa doanh nghiệp nhà nước giai đoạn 2011-2017 tồn đọng 903 tỷ đồng; hay Dự án Khu đô thị mới Dương Nội còn tồn đọng 539 tỷ đồng từ phía chủ đầu tư.
Hai là, nhiều kiến nghị gắn với các đơn vị quận, huyện từ nhiều năm trước nay đã kết thúc hoạt động, giải thể hoặc hợp nhất sau khi thực hiện chính quyền 2 cấp, dẫn đến việc bàn giao tài liệu bị thất lạc, vướng mắc trong xác định chủ thể kế thừa nghĩa vụ.
Ba là, các kiến nghị dạng giao địa phương rà soát, xác định lại có giá trị tạm tính phụ thuộc hoàn toàn vào tiến độ phê duyệt quyết toán dự án hoàn thành hoặc tiến độ xác định giá đất cụ thể của chính quyền địa phương.
Thực tiễn kiểm toán tại KTNN khu vực XII (phụ trách địa bàn Đồng Nai, Lâm Đồng) cũng cho thấy, việc chuyển sang mô hình chính quyền địa phương 2 cấp tác động trực tiếp đến tiến độ thực hiện kiến nghị kiểm toán, nhất là trong giai đoạn đầu. Một số sở, ngành, đơn vị cấp huyện chấm dứt hoạt động, hợp nhất hoặc thay đổi chức năng; cán bộ phụ trách được điều chuyển, trong khi hồ sơ và nghĩa vụ thực hiện phải chuyển sang cơ quan kế thừa. Nếu không xác định kịp thời đầu mối chịu trách nhiệm, rất dễ phát sinh tâm lý chờ đợi, đùn đẩy hoặc làm gián đoạn quá trình thực hiện kiến nghị.
Nhiều biện pháp mạnh để xử lý kiến nghị tồn đọng
Nhằm chấm dứt tình trạng kiến nghị kiểm toán kéo dài, không được thực hiện hay né tránh trách nhiệm sau quá trình sắp xếp tổ chức bộ máy, KTNN đã ban hành Thông tư số 01/2026/TT-KTNN quy định chi tiết quy trình theo dõi, đôn đốc, kiểm tra kết quả thực hiện kết luận, kiến nghị kiểm toán. Trong đó, quy định rõ cơ chế phối hợp và xác định chủ thể chịu trách nhiệm đối với các đơn vị sau sáp nhập, chia tách, hợp nhất, đồng thời thiết lập kỷ cương theo dõi chặt chẽ từ khâu phát hành báo cáo đến khi xử lý dứt điểm.
Một trong những biện pháp được lãnh đạo KTNN yêu cầu triển khai ngay trong năm 2026 là công khai danh sách các tổ chức, đơn vị, cá nhân chậm thực hiện hoặc cố tình trì hoãn không thực hiện kiến nghị kiểm toán trên Cổng thông tin điện tử của KTNN và các phương tiện thông tin đại chúng. Đồng thời, kết quả thực hiện kiến nghị sẽ được báo cáo công khai trước Quốc hội khóa XVI tại Kỳ họp thứ Hai.
Đối với các trường hợp cố tình vi phạm, gây hậu quả nghiêm trọng hoặc có dấu hiệu tội phạm, KTNN sẽ áp dụng các biện pháp xử lý phù hợp theo quy định pháp luật nhằm bảo vệ lợi ích công cộng và tài sản nhà nước.
Đối với các trường hợp cố tình vi phạm, gây hậu quả nghiêm trọng hoặc có dấu hiệu tội phạm, KTNN sẽ áp dụng xử phạt vi phạm hành chính theo Pháp lệnh Xử phạt vi phạm hành chính trong lĩnh vực KTNN, chuyển cho cơ quan điều tra xem xét, xử lý hình sự hoặc thông báo cho Viện Kiểm sát nhân dân cùng cấp để khởi kiện vụ án dân sự nhằm bảo vệ lợi ích công cộng và tài sản nhà nước.
Theo KTNN khu vực I, cần nâng cao chất lượng kiến nghị ngay từ khâu kiểm toán theo nguyên tắc “4 rõ”, gồm rõ đối tượng, rõ nội dung, rõ căn cứ và rõ tính khả thi. Mọi phát hiện kiểm toán phải chỉ rõ trách nhiệm của tập thể, cá nhân và địa chỉ thực hiện cụ thể. Bên cạnh đó, thống nhất thời hạn thực hiện kiến nghị trong toàn Ngành từ 3 - 6 tháng kể từ khi phát hành báo cáo kiểm toán.
Hết thời hạn quy định, các kiến nghị thu hồi nộp ngân sách do chi sai chế độ nếu không thực hiện sẽ bị chuyển hồ sơ sang cơ quan điều tra. Đồng thời, tăng cường đối thoại trực tiếp, tổ chức hội thảo giải đáp vướng mắc với địa phương.
Với các kiến nghị kiểm toán không có khả năng thực hiện do các nguyên nhân bất khả kháng về mặt pháp lý và thực thể, hay những vướng mắc phát sinh từ việc sáp nhập chính quyền địa phương 2 cấp khiến cơ quan cũ chấm dứt tồn tại mà không bàn giao được chủ thể kế thừa, KTNN đã có Văn bản góp ý Dự thảo Tờ trình Chính phủ của Bộ Tài chính về việc xây dựng cơ chế xử lý chung đối với các kết luận thanh tra, kiến nghị kiểm toán không còn khả năng thực hiện.
Theo ông Mai Văn Tân - Phó Kiểm toán trưởng KTNN khu vực XII, đối với các kiến nghị tồn đọng do doanh nghiệp giải thể, phá sản, ngừng hoạt động, hoặc không còn tài sản để thi hành, cần cơ chế xử lý thống nhất, quy định rõ: Tiêu chí xác định trường hợp thực sự không còn khả năng thực hiện, hồ sơ chứng minh, trình tự xác minh, thẩm quyền quyết định và trách nhiệm của tổ chức, cá nhân liên quan. Việc đưa kiến nghị ra khỏi danh sách theo dõi chỉ nên được thực hiện sau khi đã áp dụng đầy đủ các biện pháp thu hồi, xác định chính xác nguyên nhân khách quan và loại trừ hành vi né tránh hoặc hợp thức hóa sai phạm.
Siết chặt kỷ luật hành chính, xử lý nghiêm các vi phạm cố ý bằng chế tài phù hợp, đồng thời khơi thông thể chế đối với những trường hợp khách quan, bất khả kháng sẽ tạo nên một cơ chế thực thi nghiêm minh, thực chất. Đây là nền tảng để các kiến nghị kiểm toán được thực hiện đầy đủ, khắc phục từ gốc những lỗ hổng trong quản lý, ngăn ngừa thất thoát, lãng phí, qua đó nâng cao hiệu lực, hiệu quả quản lý tài chính công, tài sản công.