Ủy ban Thường vụ Quốc hội thống nhất không đưa riêng dự án sửa Luật Thuế thu nhập doanh nghiệp vào Chương trình lập pháp năm 2027, mà đưa các nội dung cần sửa vào dự án sửa đổi, bổ sung các luật thuế trình Quốc hội tại Kỳ họp thứ 2.
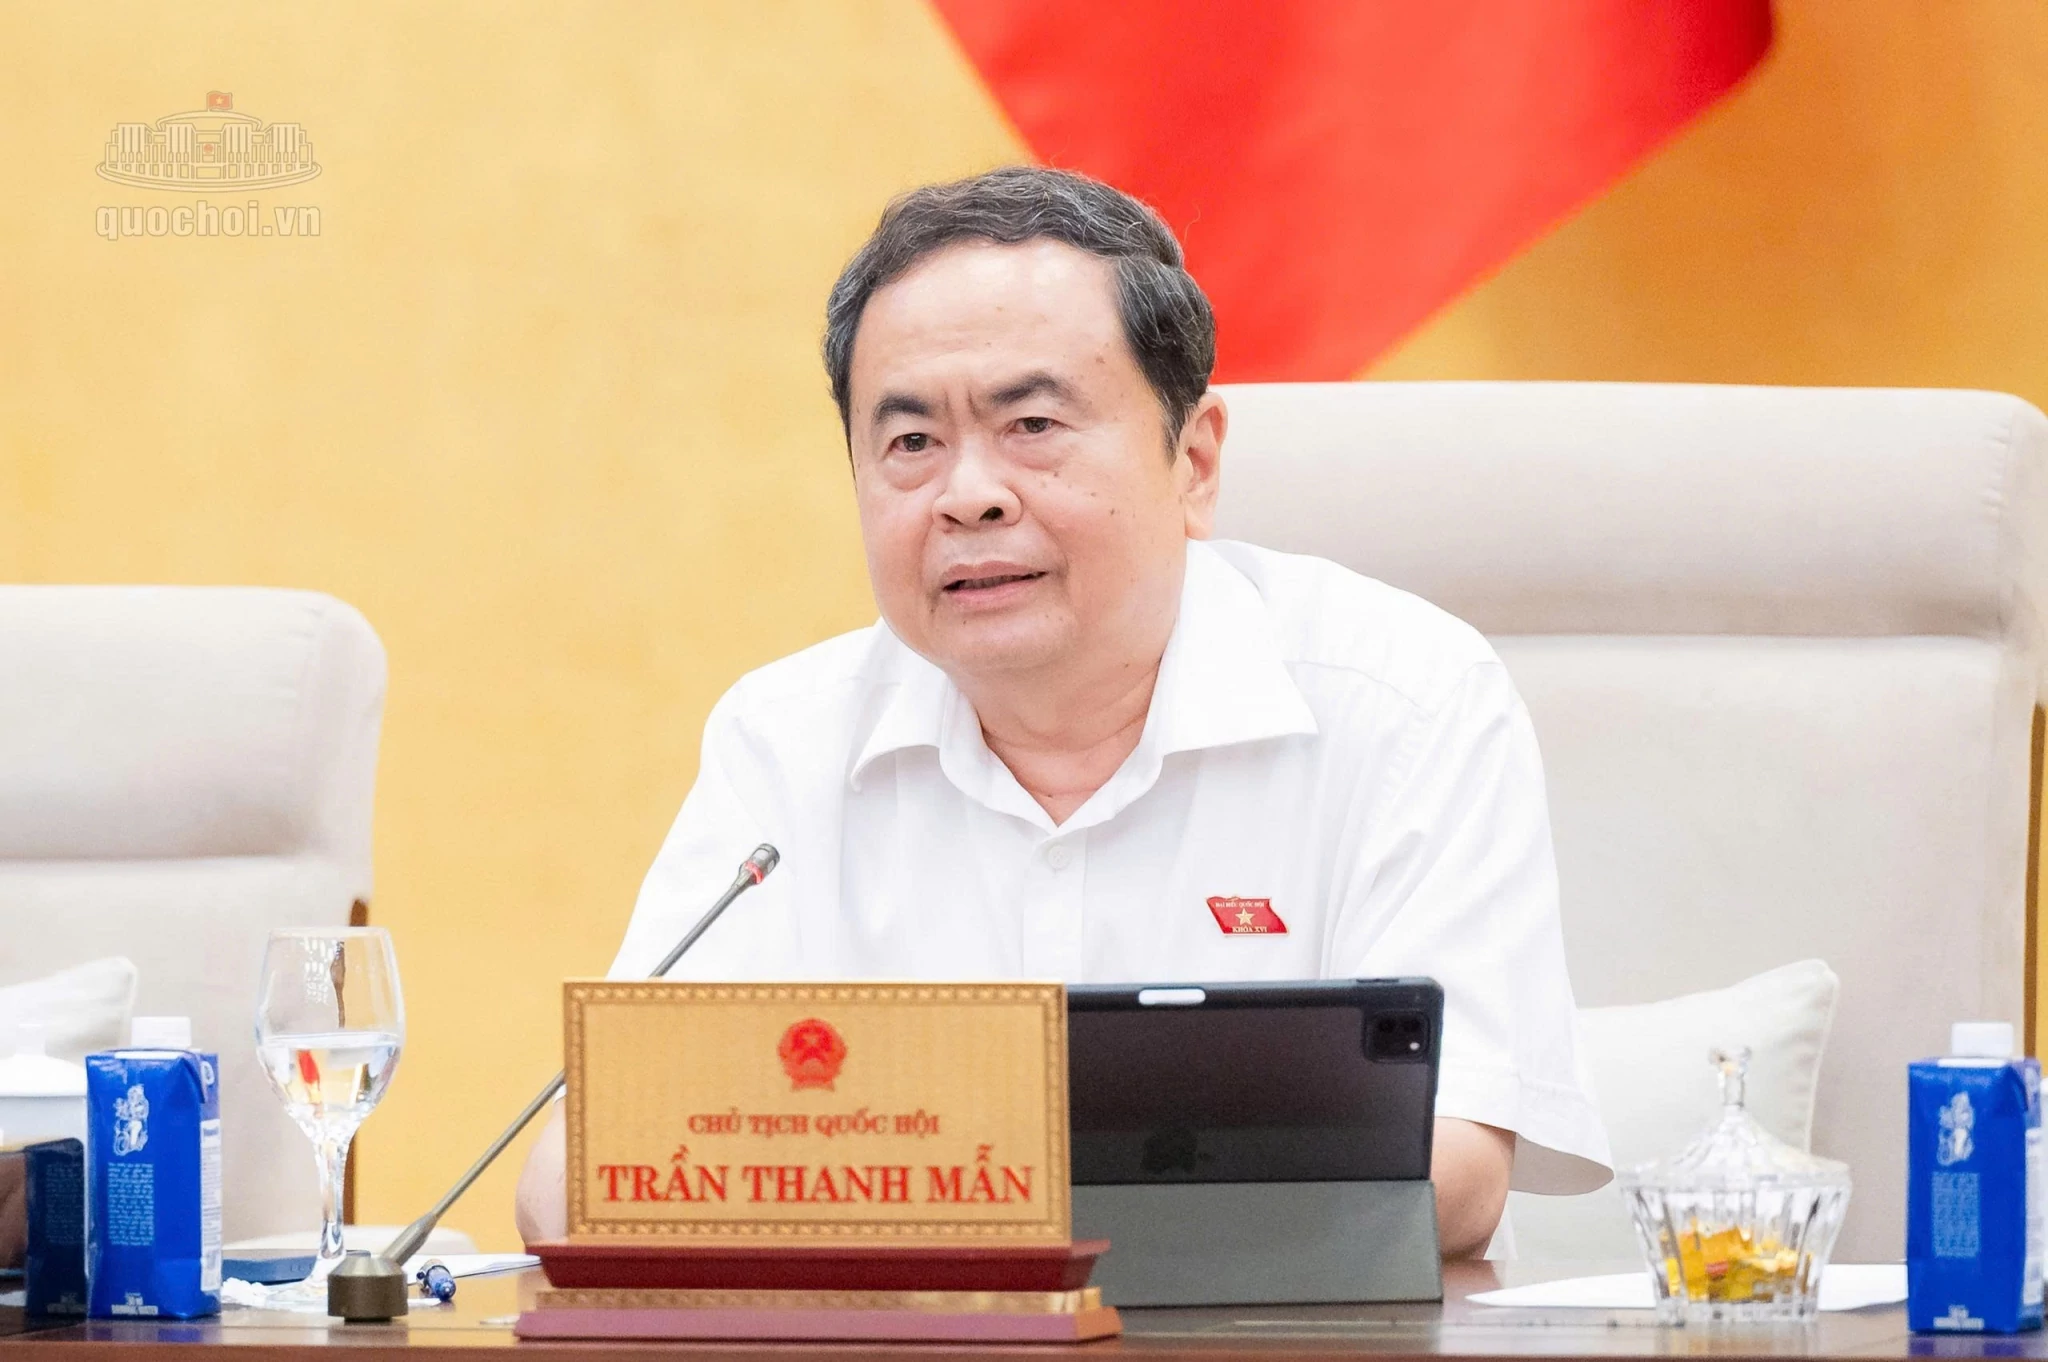
Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh, năm 2027 cần “chuyển mạnh từ làm nhiều luật sang làm tốt, ổn định và kiến tạo phát triển”. Ảnh: VPQH
Từ 28 đề xuất, lựa chọn 23 dự án vào Chương trình lập pháp năm 2027
Chiều ngày 21/9, Ủy ban Thường vụ Quốc hội xem xét, cho ý kiến và thống nhất thông qua về nguyên tắc dự thảo Nghị quyết về Chương trình lập pháp năm 2027.
Trình bày tờ trình, Chủ nhiệm Ủy ban Pháp luật và Tư pháp Phan Chí Hiếu cho biết, có 3 cơ quan gồm Chính phủ, Viện kiểm sát nhân dân tối cao và Thường trực Ủy ban Công tác đại biểu đề nghị đưa các dự án vào Chương trình lập pháp năm 2027 với tổng số 27 dự án. Cùng với đó, Ủy ban Thường vụ Quốc hội quyết định đưa thêm 1 dự án luật khi xem xét điều chỉnh Chương trình năm 2026.
Như vậy, tổng số đề xuất ban đầu là 28 dự án, gồm 25 dự án luật, 1 nghị quyết của Quốc hội, 1 pháp lệnh và 1 nghị quyết của Ủy ban Thường vụ Quốc hội.
Sau quá trình thẩm tra, xem xét các đề xuất, Thường trực Ủy ban Pháp luật và Tư pháp trình Ủy ban Thường vụ Quốc hội dự kiến Chương trình lập pháp năm 2027 gồm 23 dự án luật, pháp lệnh, nghị quyết.
Trong đó, tại Kỳ họp thứ 3, tháng 5/2027, trình Quốc hội xem xét, thông qua 9 dự án luật; tại Kỳ họp thứ 4, tháng 10/2027, trình Quốc hội xem xét, thông qua 12 dự án luật. Tại các phiên họp của Ủy ban Thường vụ Quốc hội năm 2027, dự kiến xem xét, thông qua 1 dự án pháp lệnh và 1 dự án nghị quyết.
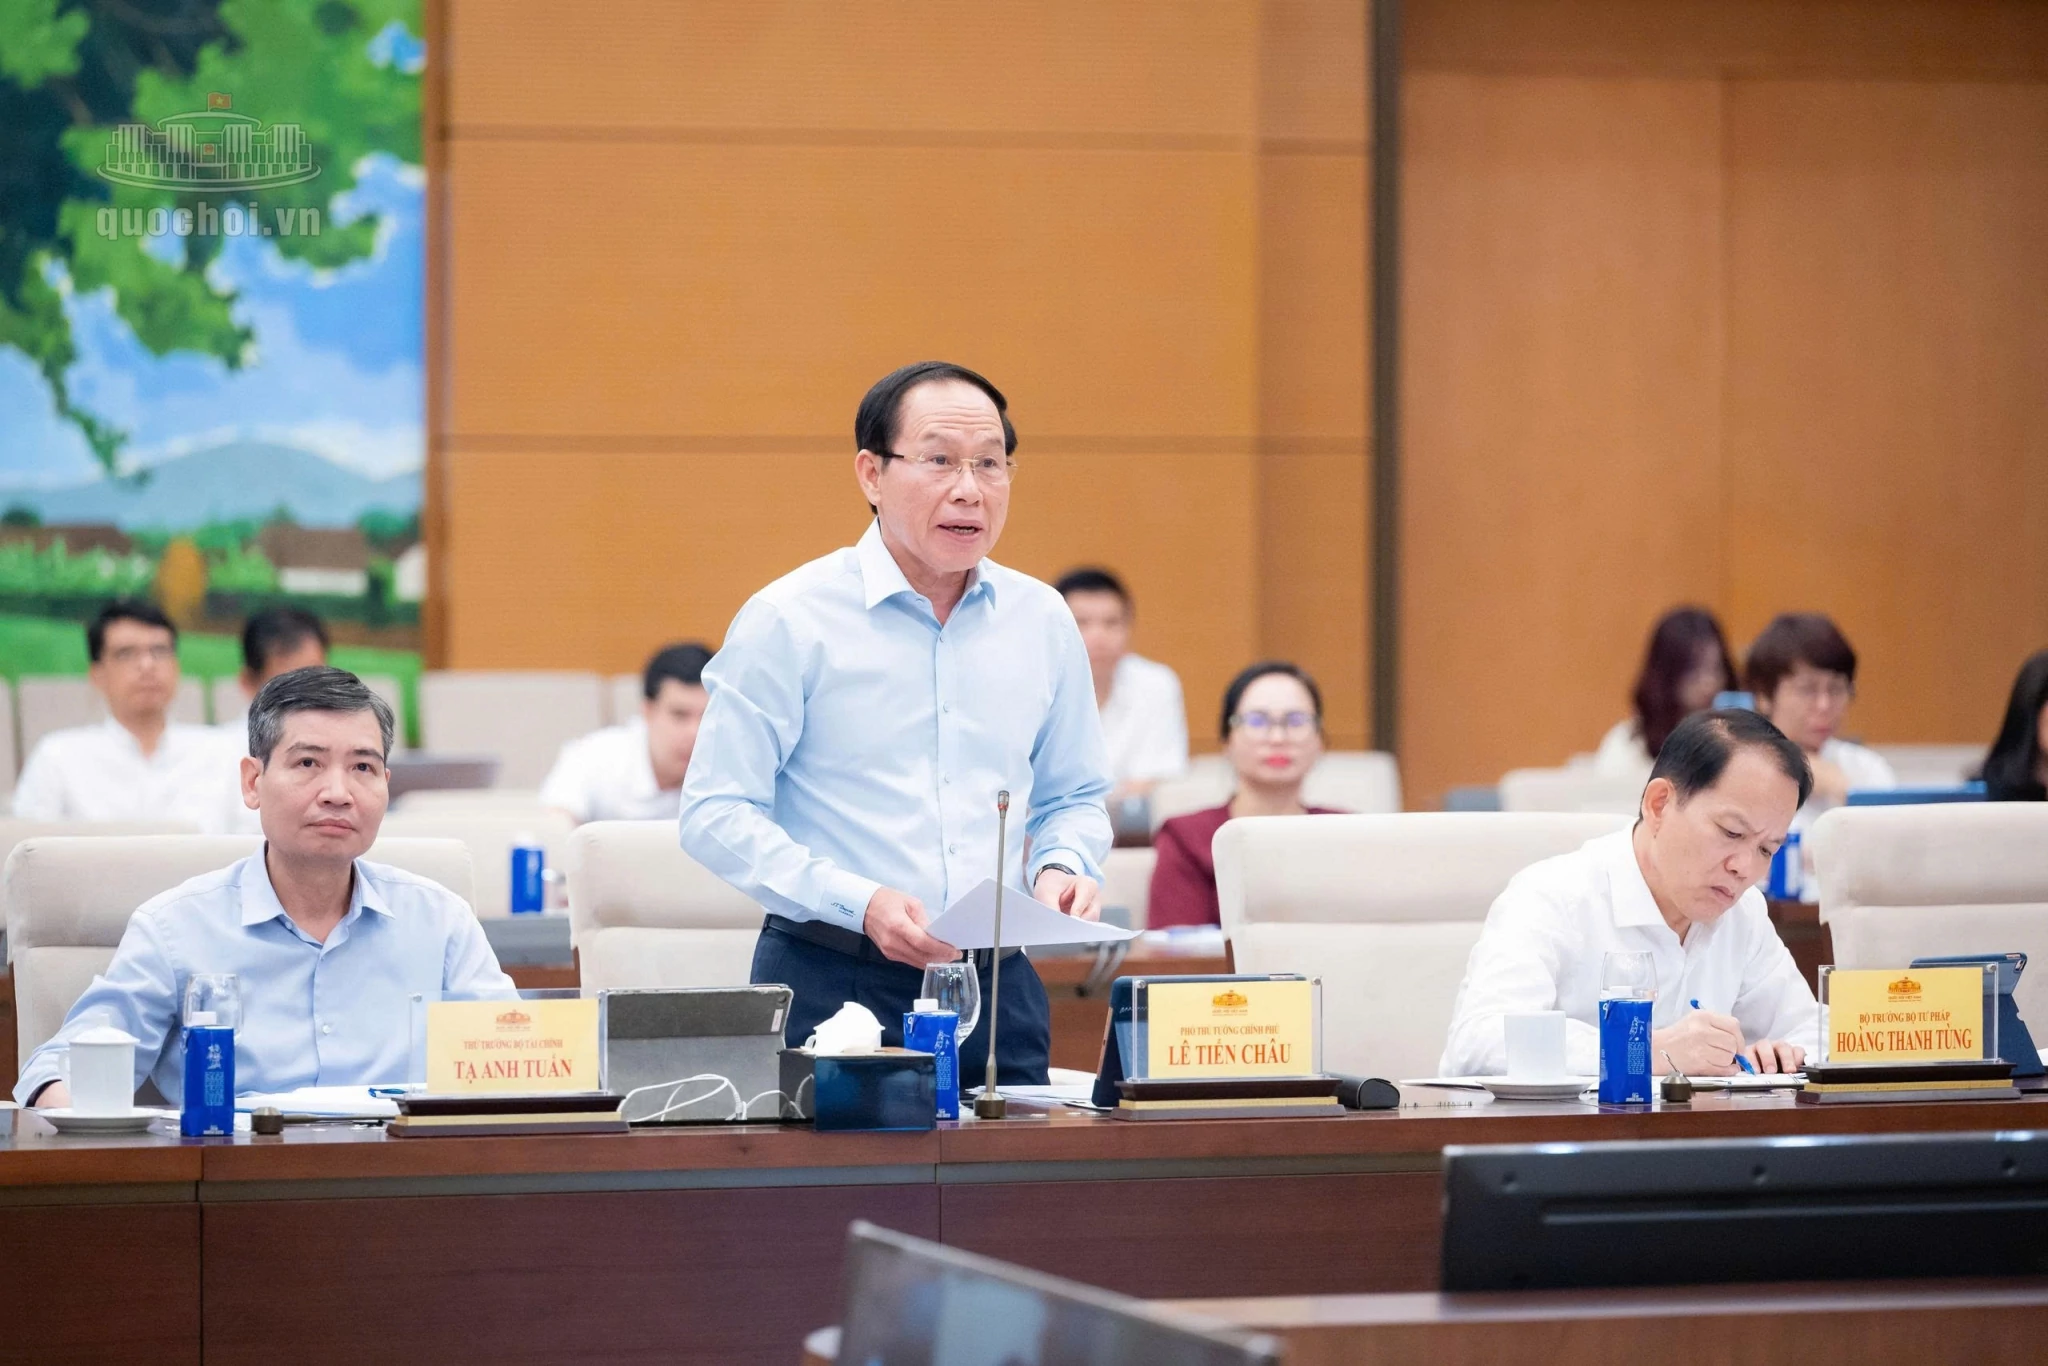
Phó Thủ tướng Chính phủ Lê Tiến Châu phát biểu tại phiên họp. Ảnh: VPQH
Theo Chủ nhiệm Ủy ban Pháp luật và Tư pháp, việc lập chương trình cần ưu tiên các dự án nhằm thể chế hóa kịp thời, đầy đủ chủ trương, định hướng của Đảng; tiếp tục hoàn thiện các quy định liên quan đến sắp xếp tổ chức bộ máy nhà nước; tháo gỡ điểm nghẽn, tạo đột phá, mở rộng không gian phát triển, thúc đẩy khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
Đồng thời, khi đề xuất xây dựng luật, pháp lệnh, nghị quyết cần rà soát tổng thể theo từng nhóm lĩnh vực, nhất là các lĩnh vực mới, liên ngành; xác định rõ phạm vi điều chỉnh và mối quan hệ giữa các văn bản, tránh quy định trùng lặp, chồng chéo, bảo đảm tính đồng bộ và ổn định của hệ thống pháp luật.
Siết kỷ luật lập pháp, nâng chất lượng và giữ ổn định pháp luật
Trên cơ sở thẩm tra, Ủy ban Thường vụ Quốc hội thống nhất tạm thời chưa đưa vào Chương trình lập pháp năm 2027 đối với 4 dự án để tiếp tục nghiên cứu, làm rõ.
Các dự án gồm: Luật Quản lý, phát triển đô thị; Luật Bảo vệ chủ quyền quốc gia trên không gian mạng; Luật Quản lý, phát triển phương tiện bay không người lái (UAV); và Nghị quyết của Quốc hội thay thế Nghị quyết số 96/2023/QH15 về lấy phiếu tín nhiệm, bỏ phiếu tín nhiệm.
Ủy ban Thường vụ Quốc hội cũng thống nhất không đưa dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp vào Chương trình lập pháp năm 2027. Thay vào đó, đề nghị nghiên cứu đưa các nội dung cần sửa đổi vào dự án Luật sửa đổi, bổ sung một số điều của 3 luật thuế (Thuế Thu nhập doanh nghiệp, Thuế sử dụng đất phi nông nghiệp và Thuế thu nhập cá nhân) đã có trong chương trình Kỳ họp thứ 2.
Về đề xuất xây dựng Luật sửa đổi, bổ sung một số điều của Luật Thuế bảo vệ môi trường, nội dung sửa đổi Luật này không nhiều. Các nội dung sửa đổi, bổ sung cần có hiệu lực cùng với Luật sửa đổi, bổ sung một số điều của Luật Bảo vệ môi trường dự kiến trình Quốc hội thông qua tại Kỳ họp thứ 2. Do đó, Ủy ban tán thành đưa dự án vào Chương trình, nhưng đẩy sớm 01 kỳ, trình Quốc hội xem xét, thông qua tại Kỳ họp thứ 3 (tháng 5/2027).
Tại phiên họp, Phó Thủ tướng Chính phủ Lê Tiến Châu cho biết Chính phủ đồng ý tập trung tối đa để trình dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế Thu nhập doanh nghiệp theo kế hoạch.
Với dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế bảo vệ môi trường, Chính phủ trước hết đề nghị giữ nguyên thời gian trình tại Kỳ họp thứ 4. Phó Thủ tướng Lê Tiến Châu cho biết nếu Ủy ban Thường vụ Quốc hội quyết định đẩy sớm sang Kỳ họp thứ 3, Chính phủ sẽ chỉ đạo Bộ Tài chính rà soát kỹ khối lượng công việc, chất lượng hồ sơ và khả năng hoàn thành để thực hiện theo tiến độ được quyết định. Phó Thủ tướng nhấn mạnh việc rút ngắn thời gian không được làm giảm yêu cầu về chất lượng chính sách.
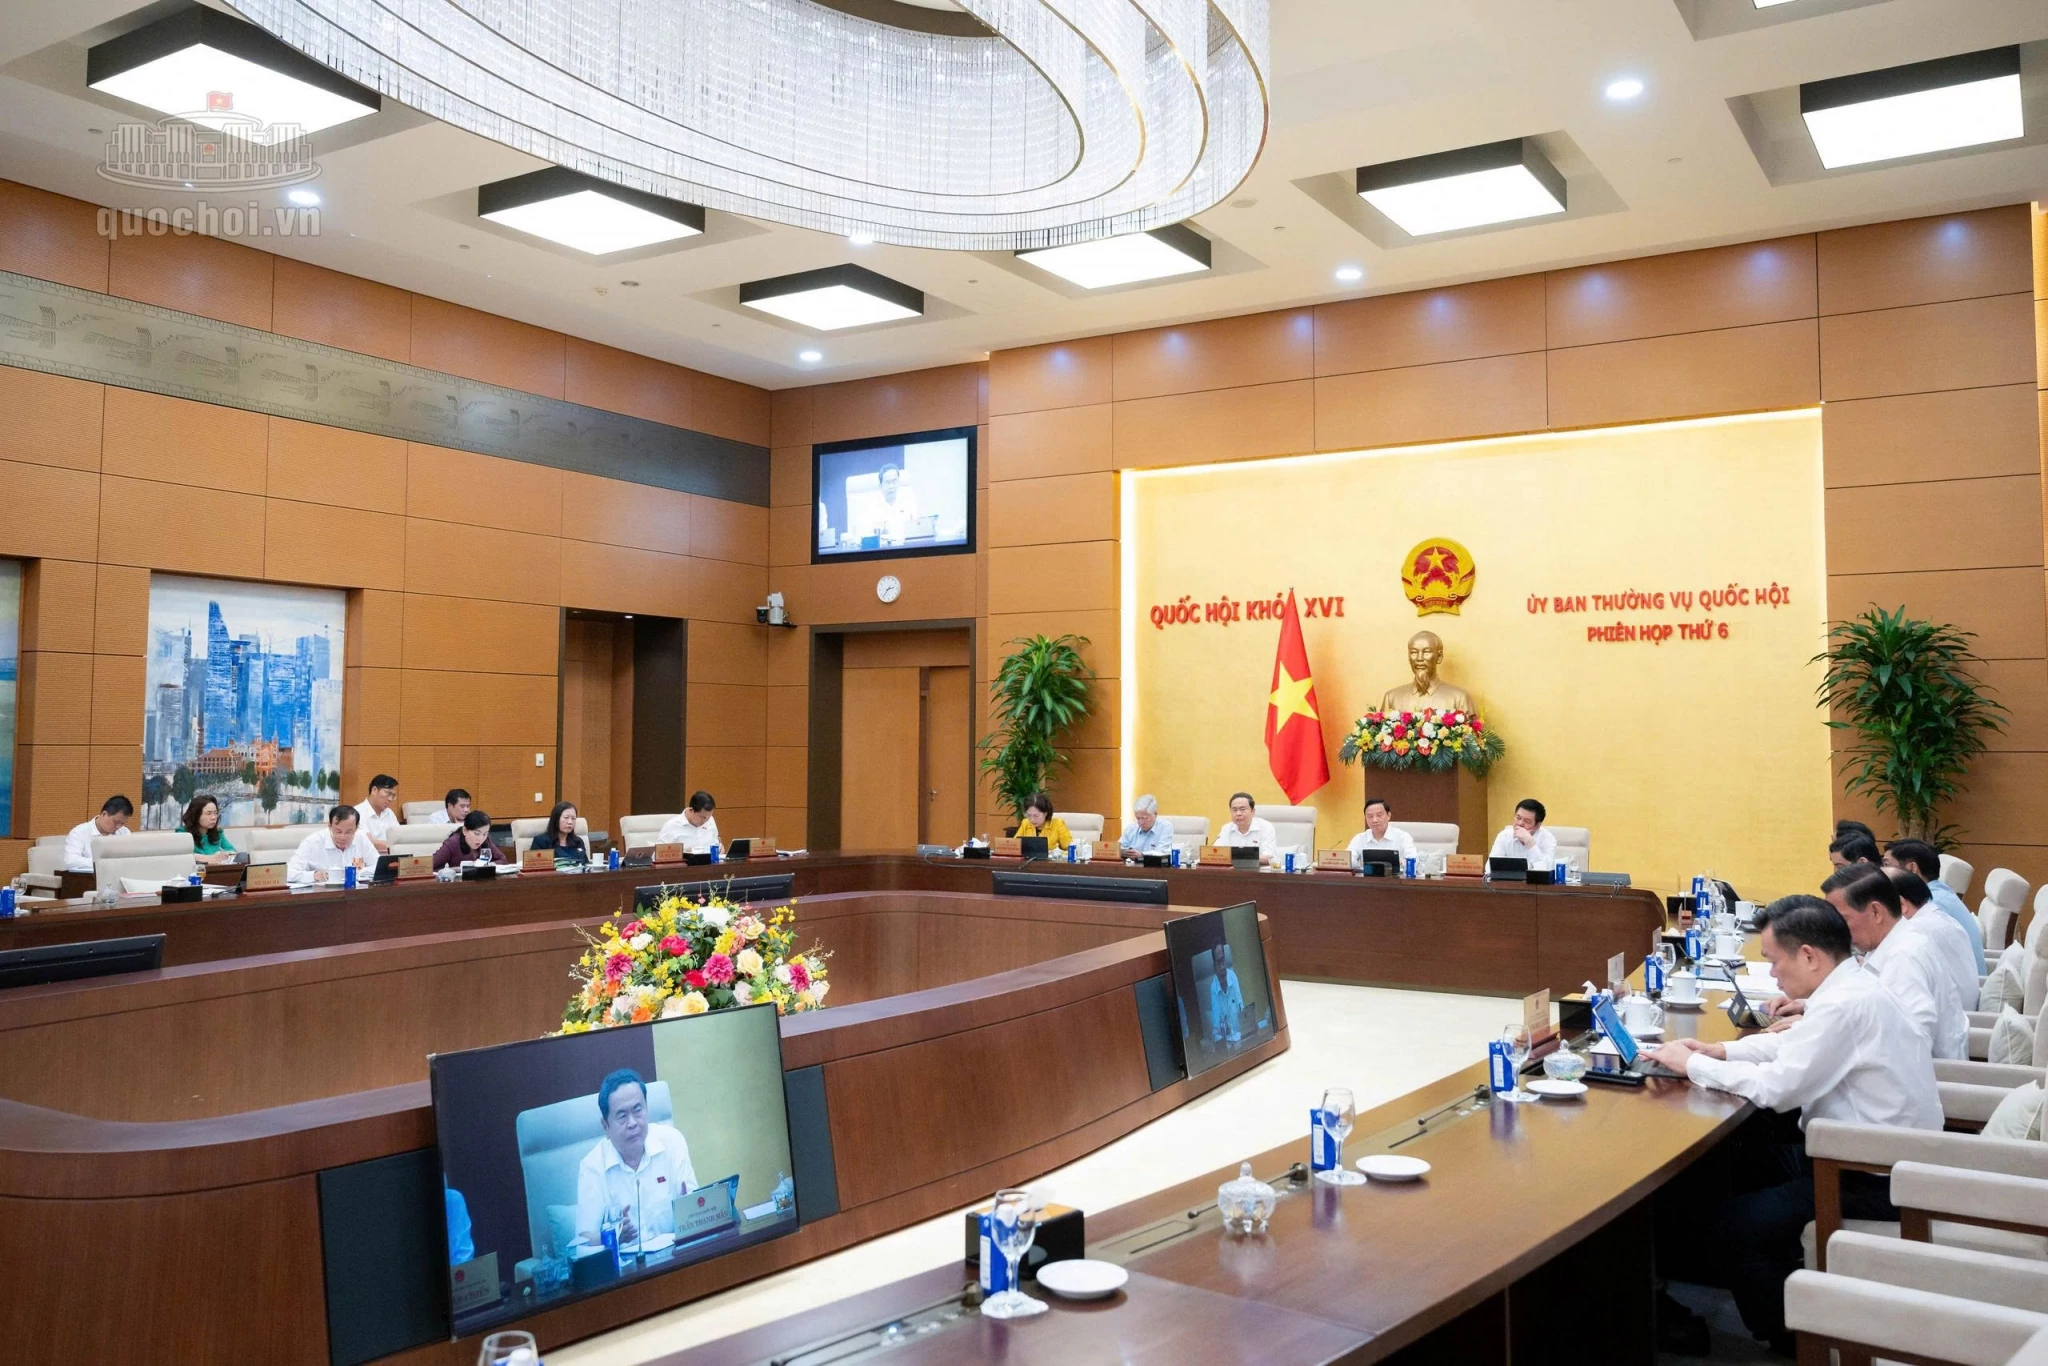
Quang cảnh phiên họp. Ảnh: VPQH
Phát biểu tại phiên họp, Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh, năm 2027 cần “chuyển mạnh từ làm nhiều luật sang làm tốt, ổn định và kiến tạo phát triển”. Chủ tịch Quốc hội cho rằng khối lượng lập pháp thời gian qua rất lớn, góp phần tháo gỡ nhiều điểm nghẽn, nhưng yêu cầu quan trọng tiếp theo là tổ chức thực hiện, thực thi pháp luật.
Chủ tịch Quốc hội lưu ý, việc xây dựng chương trình còn có tình trạng điều chỉnh nhiều lần, trong đó có những trường hợp hồ sơ chuẩn bị chưa kỹ, gửi chậm, đánh giá tác động chưa sâu, dẫn tới phải lùi, rút hoặc áp dụng thủ tục rút gọn.
Vì vậy, khi đưa một dự án vào chương trình, về cơ bản phải làm rõ vấn đề, chính sách, phạm vi, nguồn lực và khả năng hoàn thành. Việc điều chỉnh chương trình không nên được sử dụng để bù cho dự báo chưa tốt, cũng như không lấy thủ tục rút gọn để bù cho việc chuẩn bị chưa kỹ.
Chủ tịch Quốc hội cũng nhấn mạnh yêu cầu giữ kỷ luật về tính ổn định và đồng bộ của hệ thống pháp luật. Pháp luật cần phản ứng nhanh hơn với thực tiễn, nhưng “nhanh không đồng nghĩa với sửa liên tục”.
Trên tinh thần đó, Chủ tịch Quốc hội thống nhất chưa đưa vào chương trình những dự án chưa đủ độ chín, phạm vi còn giao thoa hoặc chưa thực sự rõ sự cần thiết phải có một đạo luật riêng, trong đó có các dự án về bảo vệ chủ quyền quốc gia trên không gian mạng, UAV, quản lý phát triển đô thị và sửa đổi Nghị quyết số 96/2023/QH15.
Đối với các lĩnh vực mới như dữ liệu, trí tuệ nhân tạo, an ninh mạng, công nghệ số và UAV, Chủ tịch Quốc hội đề nghị rà soát theo cả hệ sinh thái pháp luật, xác định rõ ranh giới điều chỉnh trước khi quyết định có cần một đạo luật riêng hay không.
Một yêu cầu khác được Chủ tịch Quốc hội nhấn mạnh là chương trình lập pháp phải được thiết kế theo logic của cả hệ thống pháp luật, không theo nhu cầu riêng của từng cơ quan. Cơ quan chủ trì và cơ quan thẩm tra cần phối hợp ngay từ giai đoạn chính sách, chuẩn bị hồ sơ kỹ lưỡng thay vì chỉ hoàn thiện qua các vòng họp.
Chủ tịch Quốc hội cũng đề nghị siết chặt kỷ luật thực hiện chương trình ngay từ đầu; việc bổ sung chương trình trong năm chỉ nên là trường hợp ngoại lệ, có căn cứ, không trở thành phương thức làm việc thường xuyên.
“Chương trình lập pháp 2027 cần đủ 3 yêu cầu: một là chuẩn bị sớm, hai là điều chỉnh ít hơn, ba là chất lượng cao hơn”, Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh.
Kết luận phiên họp, Phó Chủ tịch Quốc hội Nguyễn Khắc Định cho biết Ủy ban Thường vụ Quốc hội đánh giá cao công tác chuẩn bị của các cơ quan. Đối với Luật sửa đổi, bổ sung một số điều của Luật Thuế bảo vệ môi trường, Chính phủ đề nghị trình tại Kỳ họp thứ 4, trong khi các cơ quan của Quốc hội đề nghị trình tại Kỳ họp thứ 3. Trên tinh thần đó, nếu hồ sơ chuẩn bị tốt, dự án có thể được thông qua tại Kỳ họp thứ 3; nếu còn vấn đề cần hoàn thiện thì trình tại Kỳ họp thứ 4.
Đối với Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Phó Chủ tịch Quốc hội cho biết dự án không ghi vào Chương trình năm 2027 mà đề nghị Bộ Tài chính tham mưu Chính phủ sửa một số điều và đưa ngay vào dự án luật trình tại Kỳ họp thứ 2.
Tại phiên họp, 100% thành viên Ủy ban Thường vụ Quốc hội có mặt đã đồng ý thông qua về nguyên tắc dự thảo Nghị quyết. Dự thảo nghị quyết được giao hoàn chỉnh để trình Chủ tịch Quốc hội ký ban hành trong tuần này.