Trên cơ sở các vấn đề nhận diện bước đầu trong định hướng sửa đổi Luật Kiểm toán nhà nước (KTNN), Ủy viên Ban Chấp hành Trung ương Đảng, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa yêu cầu tiếp tục rà soát, hoàn thiện, đảm bảo việc việc sửa đổi, bổ sung Luật đáp ứng 2 mục tiêu: khắc phục bất cập, hạn chế trong thực tiễn hoạt động kiểm toán; đồng thời, tạo cơ sở pháp lý, mở đường cho đổi mới, phát triển của KTNN trong thời gian tới.
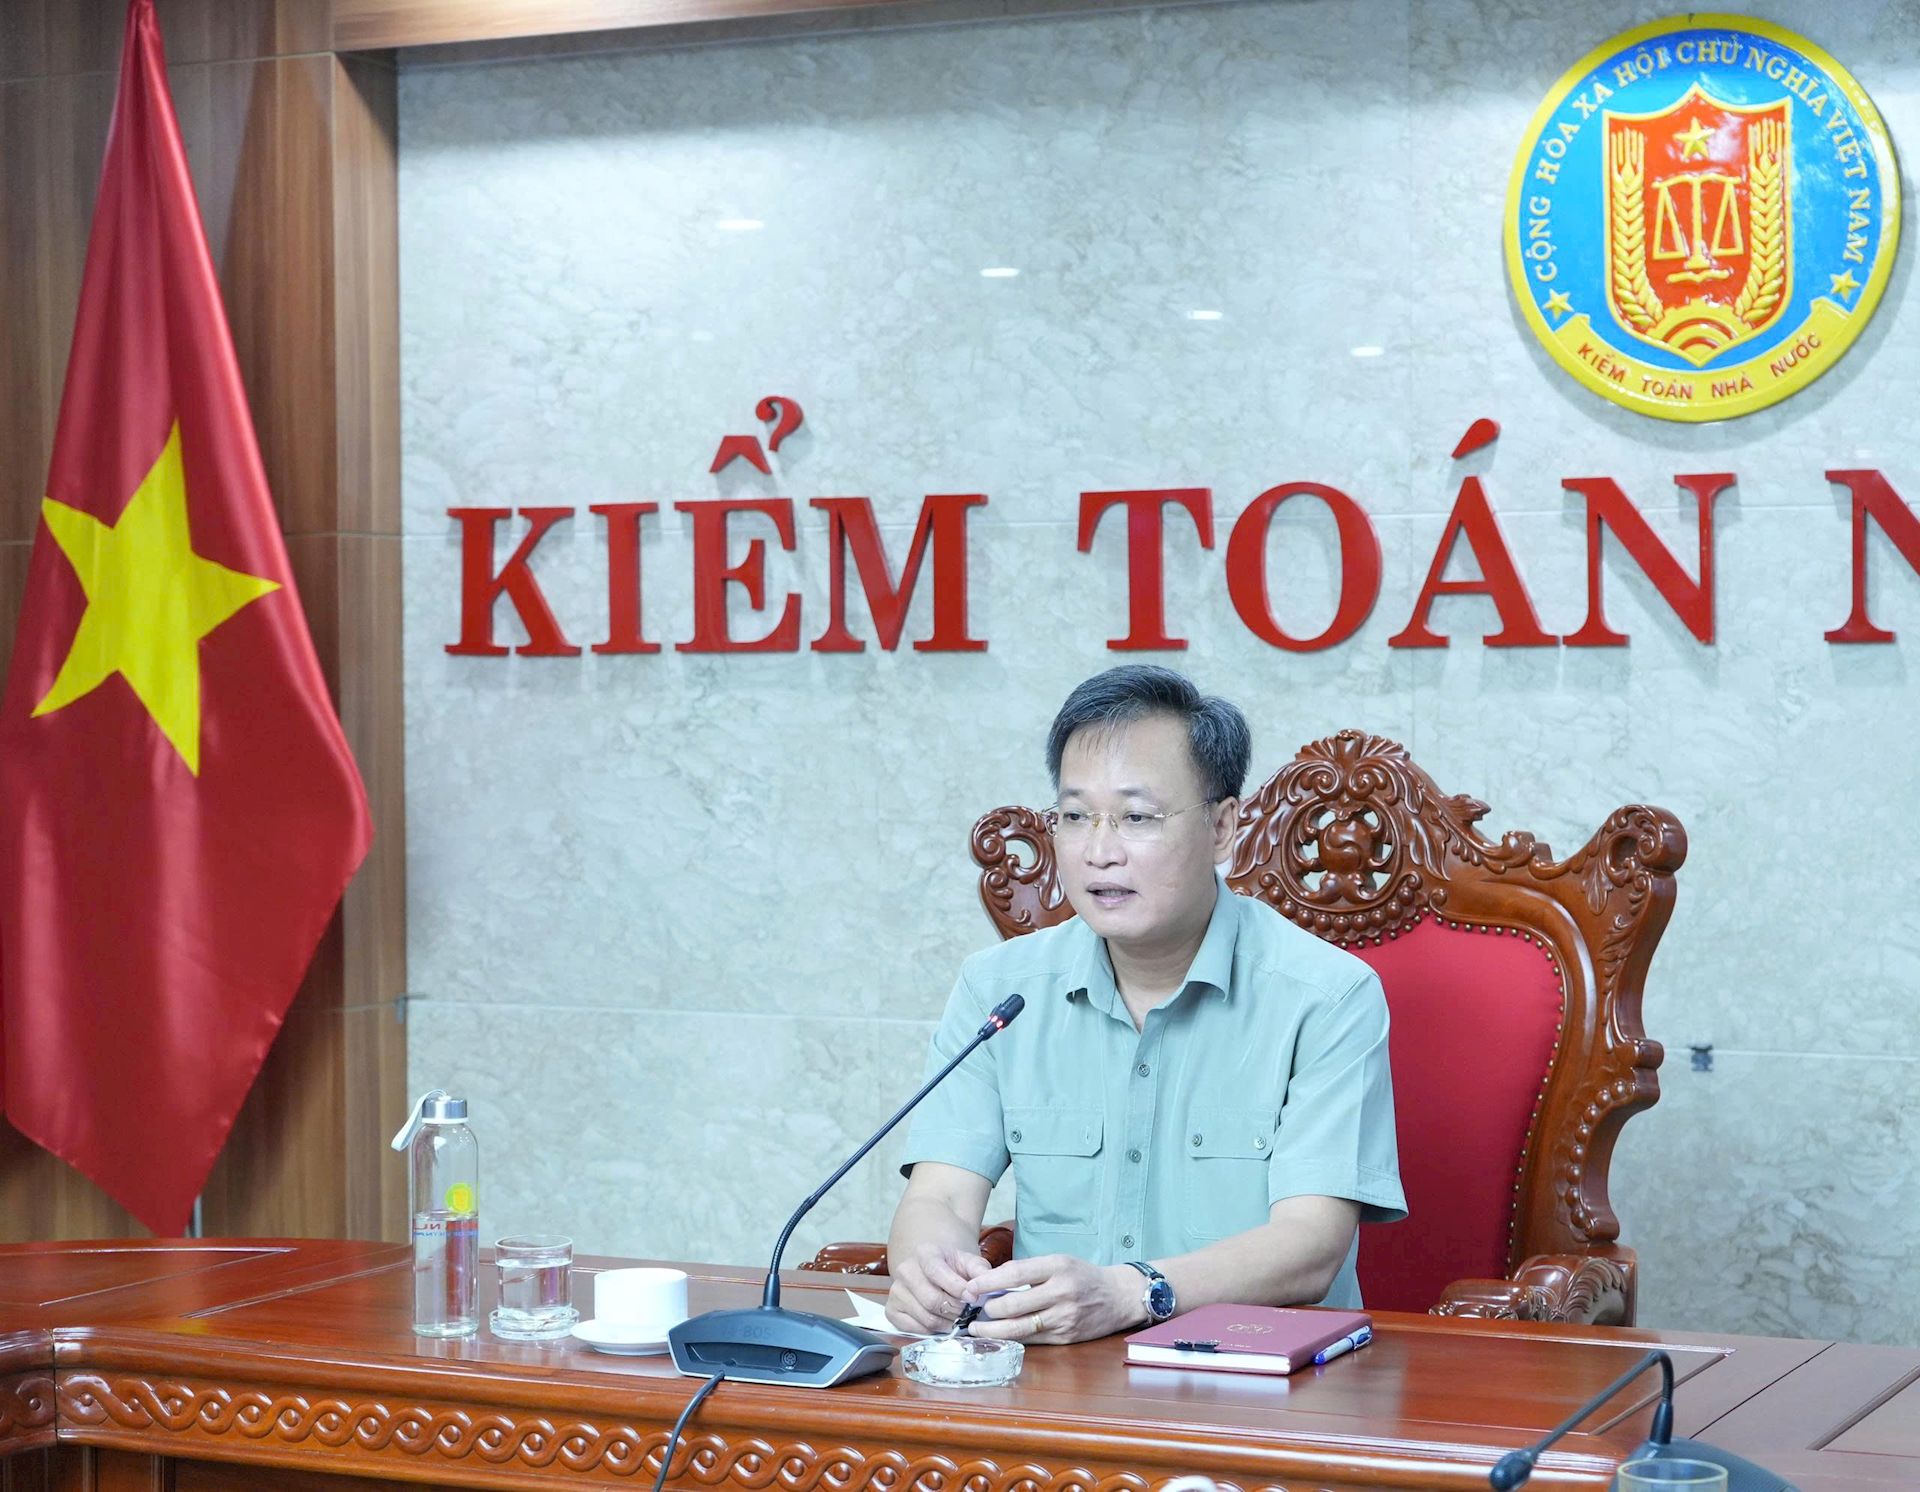
Ủy viên Ban Chấp hành Trung ương Đảng, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa chủ trì Cuộc họp. Ảnh: Thu Hường
Sáng 01/10, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa chủ trì cuộc họp Ban Chỉ đạo đánh giá, tổng kết thực hiện Luật KTNN năm 2015 (sửa đổi, bổ sung năm 2019) và sửa đổi Luật KTNN (Ban Chỉ đạo), nhằm cho ý kiến về định hướng nội dung sửa đổi, bổ sung Luật KTNN.
Cuộc họp được tổ chức theo hình thức trực tiếp tại trụ sở KTNN và kết nối trực tuyến đến các KTNN khu vực.
Tham dự cuộc họp có các Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng, Doãn Anh Thơ cùng các đồng chí trong Ban Chỉ đạo.
Phát biểu khai mạc, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa - Trưởng Ban Chỉ đạo cho biết, dưới sự chỉ đạo của Thường trực Ban Chỉ đạo, Cơ quan Thường trực Ban Chỉ đạo, Tổ giúp việc đã quyết liệt, đồng bộ triển khai các nhiệm vụ theo đúng kế hoạch thực hiện tổng kết Luật KTNN 2015 (sửa đổi, bổ sung năm 2019) cũng như là đề xuất sửa đổi, bổ sung Luật KTNN để đáp ứng yêu cầu, nhiệm vụ của KTNN trong tình hình mới.
Thường trực Ban Chỉ đạo đã có các cuộc họp với cơ quan Thường trực Ban Chỉ đạo và Tổ giúp việc để có những định hướng rõ ràng, cụ thể trong việc tổng kết và xây dựng Dự án Luật KTNN sửa đổi, bổ sung. Qua đó, đã có những kết quả bước đầu trong công tác rà soát, đánh giá, đặc biệt là nhận diện được những vấn đề bất cập, vướng mắc trong Luật KTNN hiện hành cần phải tháo gỡ.
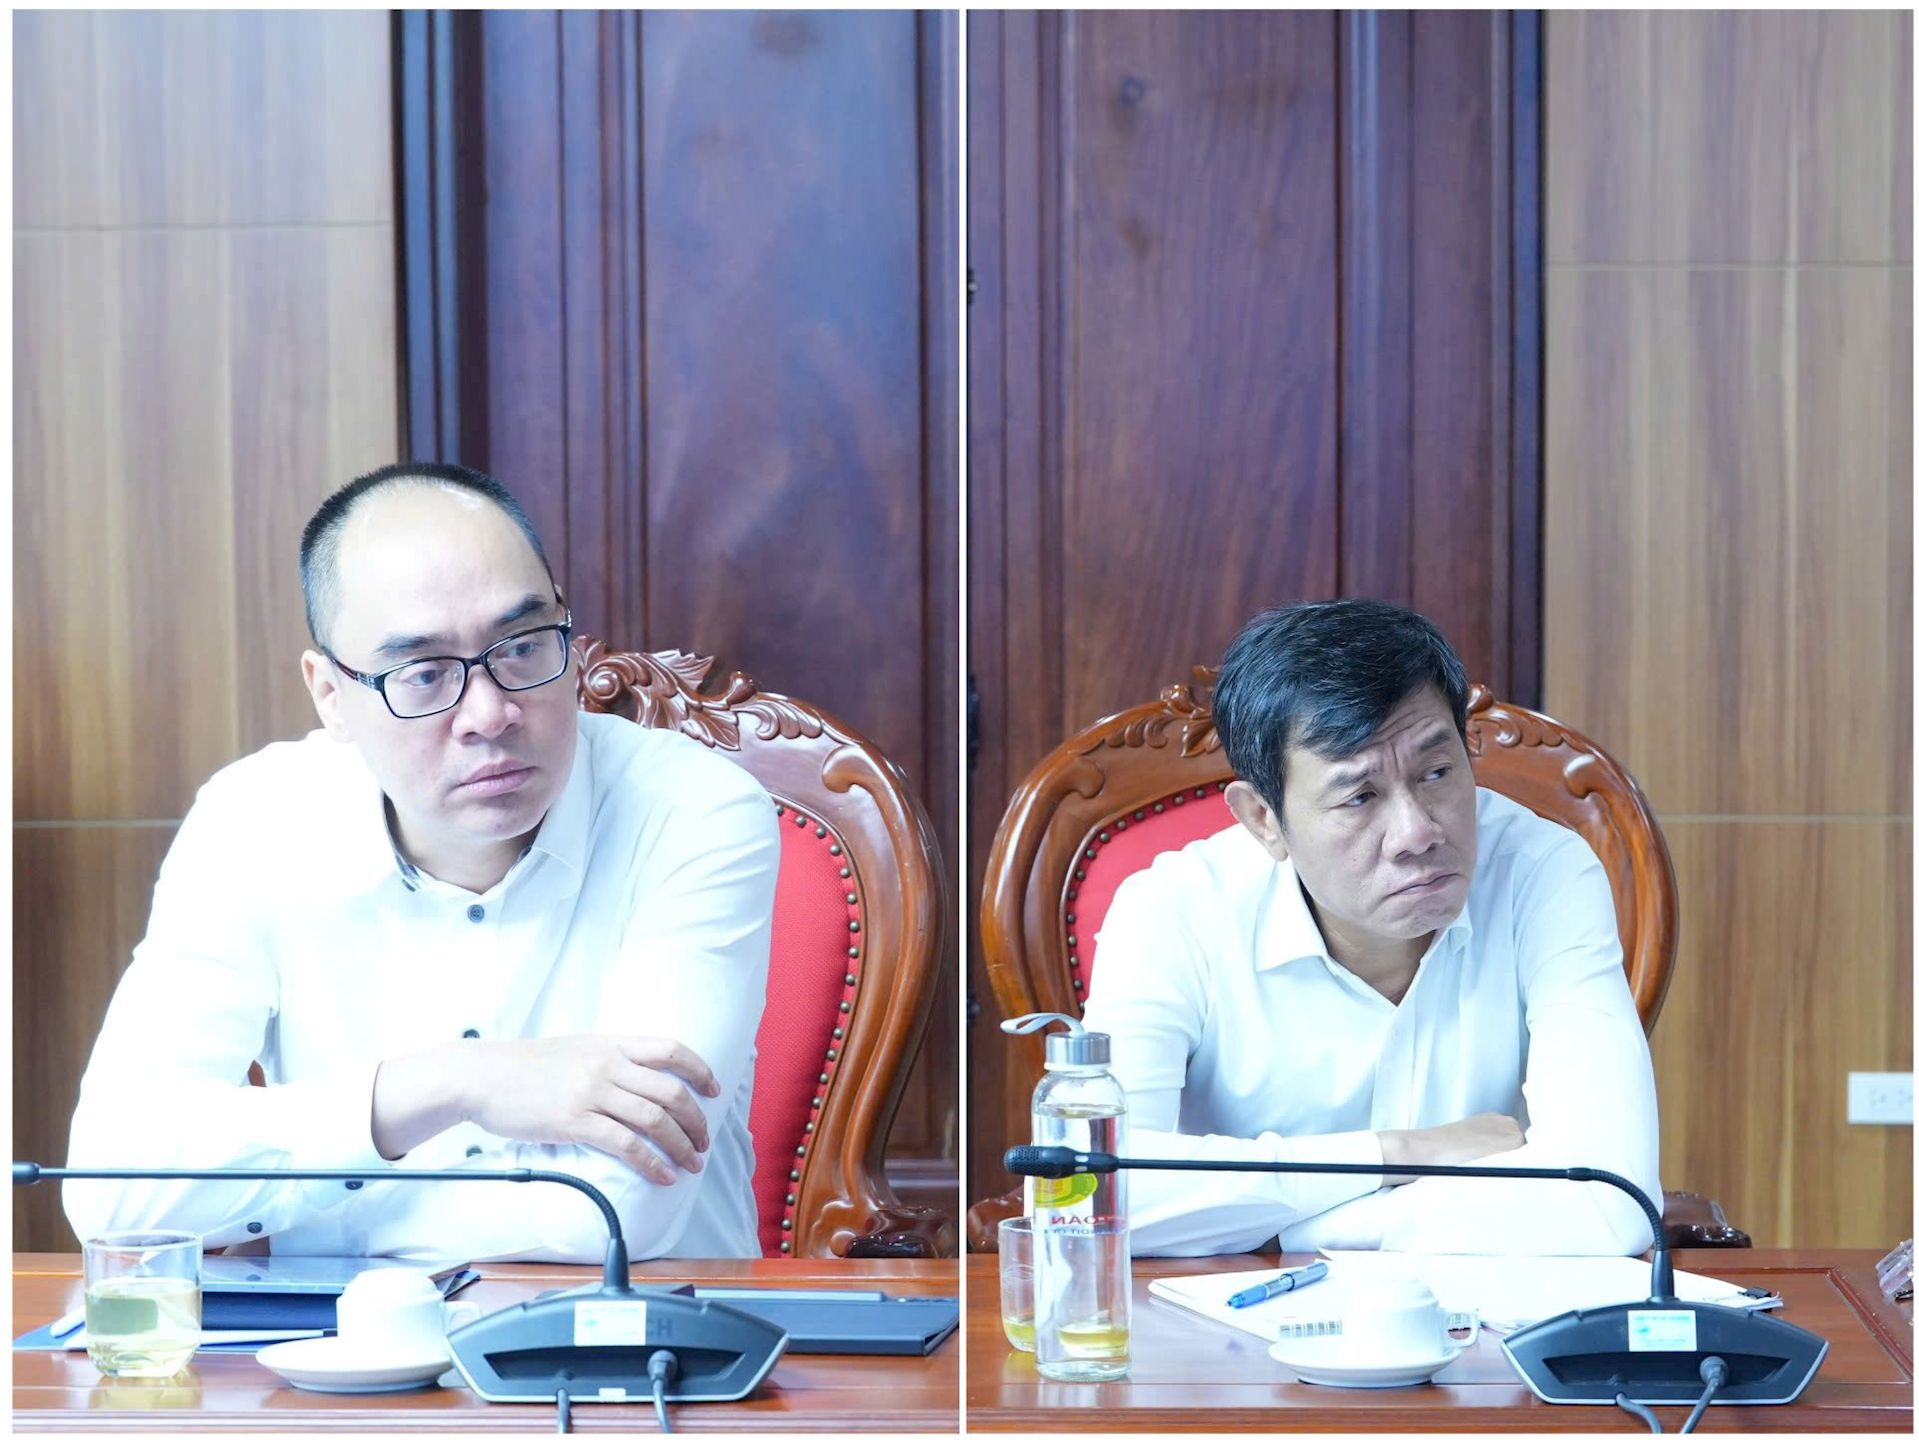
Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng, Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ tham dự Cuộc họp. Ảnh: Thu Hường
Tổng Kiểm toán nhà nước nhấn mạnh, mục tiêu sửa đổi Luật KTNN nhằm giải quyết, khắc phục những vướng mắc từ thực tiễn hoạt động kiểm toán; đồng thời, tạo cơ sở pháp lý, môi trường thể chế thúc đẩy sự đổi mới và phát triển của KTNN.
Đặc biệt, quá trình sửa đổi Luật cần có sự so sánh, đối chiếu chặt chẽ để bảo đảm thể chế hóa, đồng bộ hóa với Đề án Chiến lược phát triển KTNN đến năm 2035, tầm nhìn đến năm 2045.
“Chúng ta thực hiện hai nhiệm vụ để đạt cùng một mục tiêu, cuối cùng là bảo đảm định hướng Chiến lược phải được thể chế hóa trong Luật” - Tổng Kiểm toán nhà nước nhấn mạnh.
Với quan điểm đó, Tổng Kiểm toán nhà nước đề nghị các thành viên Ban Chỉ đạo tập trung thảo luận, cho ý kiến đối với các định hướng lớn trong sửa đổi, bổ sung Luật KTNN.
Đề xuất sửa đổi, bổ sung, hoàn thiện các vấn đề lớn
Tại cuộc họp, Vụ trưởng Vụ Pháp chế Hoàng Phú Thọ thay mặt Cơ quan Thường trực Ban Chỉ đạo đã báo cáo về tình hình thực hiện nhiệm vụ và một số những định hướng sửa đổi, bổ sung Luật KTNN.
Vụ trưởng Hoàng Phú Thọ cho biết, căn cứ Đề cương Báo cáo tổng kết thi hành và đề xuất sửa đổi, bổ sung Luật KTNN và ý kiến chỉ đạo của Tổng Kiểm toán nhà nước, Thường trực Ban Chỉ đạo đề xuất nội dung định hướng sửa đổi, bổ sung Luật KTNN tập trung vào một số vấn đề lớn.
Các nội dung tập trung vào việc sửa đổi, bổ sung, hoàn thiện các quy định liên quan đến: vị thế của KTNN; vai trò quan trọng của KTNN trong hệ thống quản lý nhà nước, quản trị công, thể chế liêm chính quốc gia, kiểm soát quyền lực, phòng chống tham nhũng, lãng phí, tiêu cực trong quản lý, sử dụng tài chính công, tài sản công.
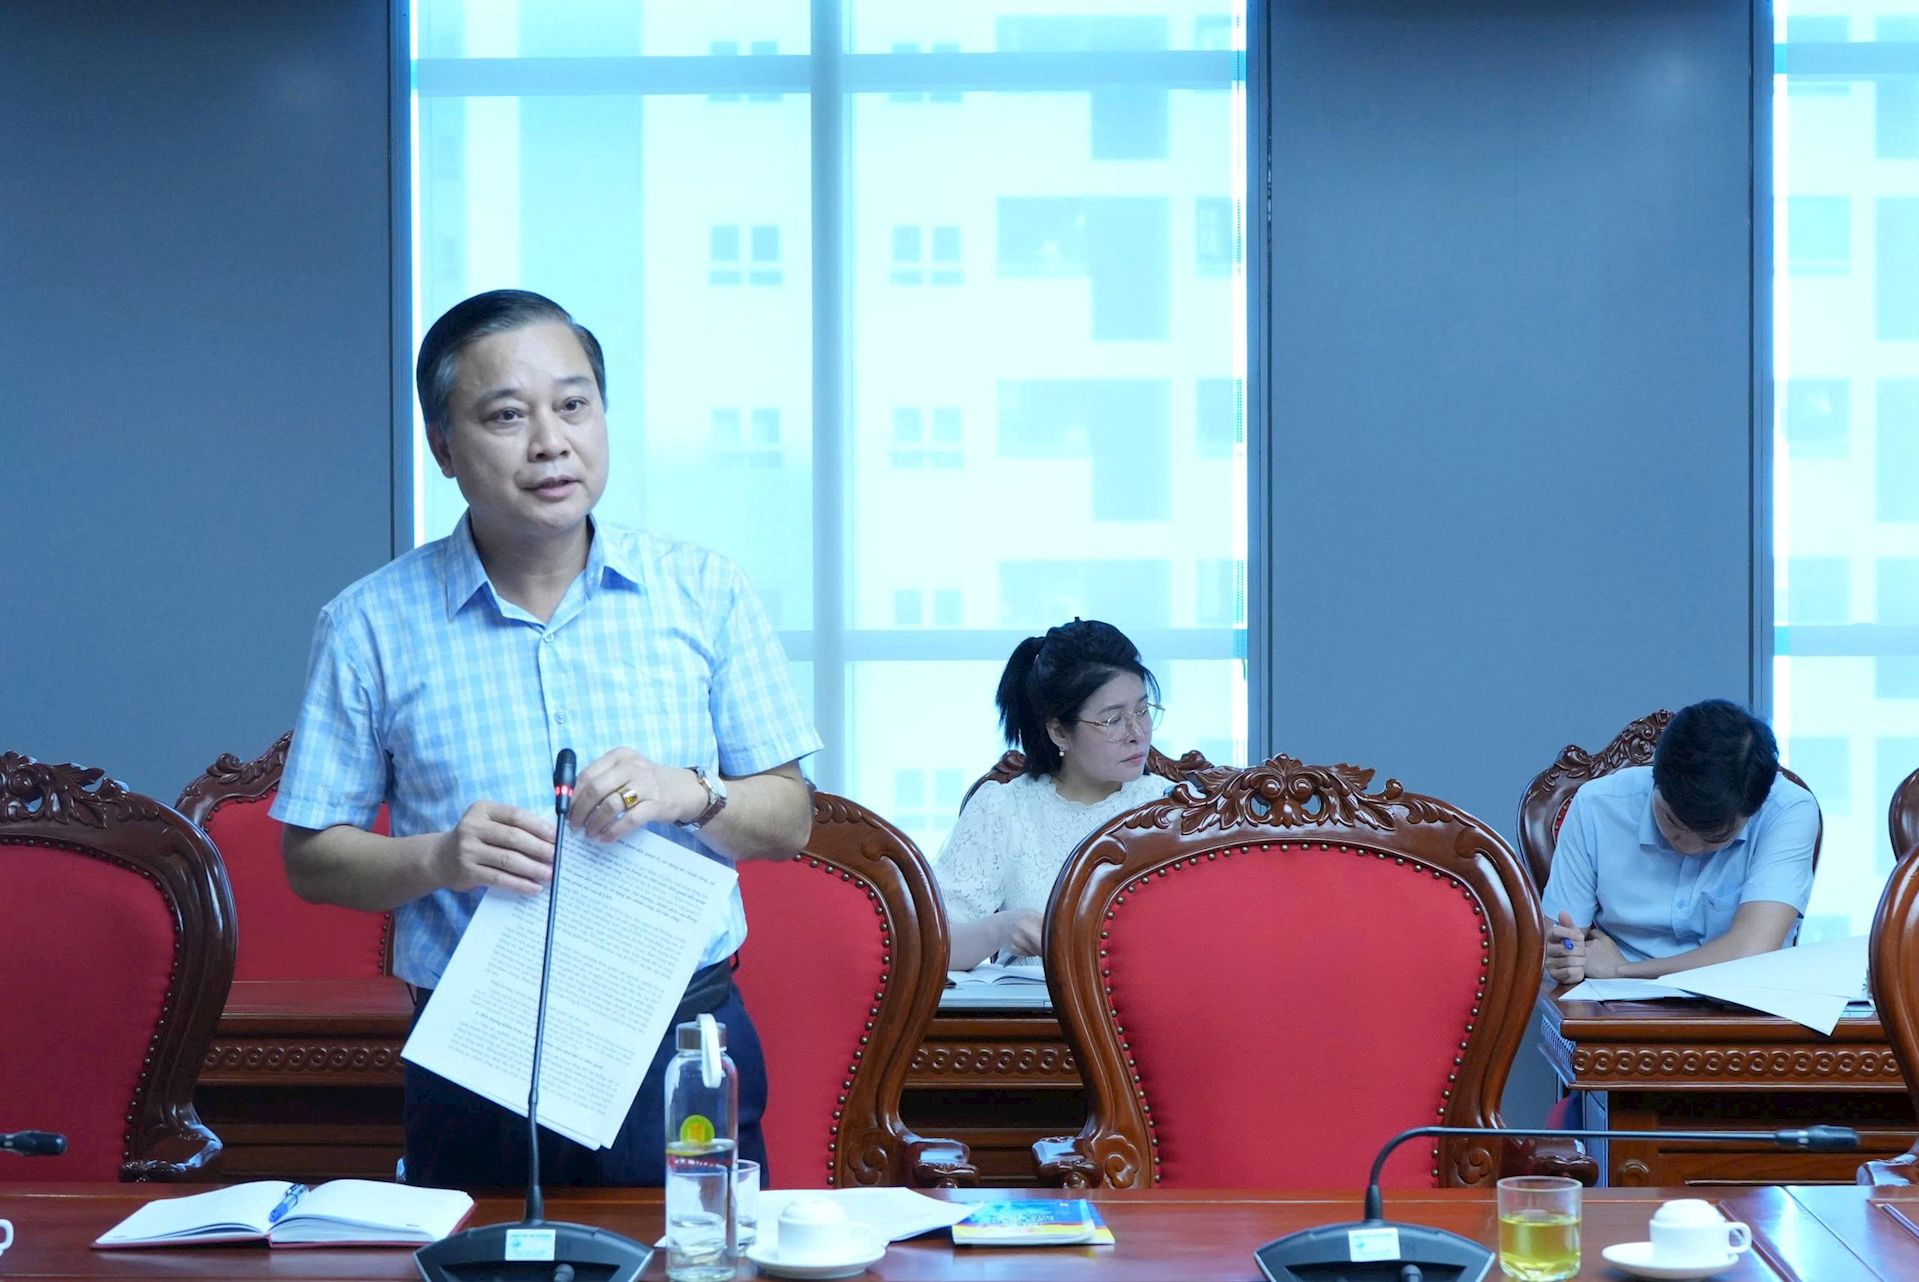
Vụ trưởng Vụ Pháp chế Hoàng Phú Thọ báo cáo về tình hình thực hiện nhiệm vụ và một số định hướng sửa đổi, bổ sung Luật KTNN. Ảnh: Thu Hường
Định hướng sửa đổi Luật tiếp tục khẳng định KTNN là thiết chế hiến định độc lập, đặt dưới sự lãnh đạo của Đảng Cộng sản Việt Nam, trực tiếp và thường xuyên là Bộ Chính trị, Ban Bí thư; đồng thời làm rõ vai trò chịu trách nhiệm chính của KTNN trong kiểm tra, giám sát của Nhà nước đối với quản lý, sử dụng tài chính công, tài sản công.
Định hướng sửa đổi, bổ sung Luật cũng đề xuất bổ sung một điều riêng quy định về mục đích hoạt động của KTNN; rà roát, hoàn thiện quy định về phạm vi, loại hình và nội dung kiểm toán.
Đáng chú ý, định hướng đề xuất sửa đổi, bổ sung quy định về chức năng giám sát của KTNN, hướng đến trao quyền cho KTNN theo dõi, giám sát thường xuyên, liên tục việc quản lý, sử dụng tài chính công, tài sản công trên cơ sở thông tin, dữ liệu.
Đồng thời, nghiên cứu, bổ sung làm rõ về đối tượng kiểm toán trong tổng thể hệ thống các cơ quan thanh tra, kiểm tra, giám sát Đảng; quy định rõ trách nhiệm của cơ quan, tổ chức, đơn vị, cá nhân có liên quan đến hoạt động giám sát và kiểm toán.
Nhằm tăng tính chủ động của Tổng Kiểm toán toán nhà nước, đồng thời quy định minh bạch nguyên tắc, điều kiện lựa chọn, bổ sung hoặc đưa đối tượng ra khỏi kế hoạch kiểm toán; Thường trực Ban Chỉ đạo đề xuất sửa đổi, bổ sung quy định về thẩm quyền quyết định kiểm toán và quản lý kế hoạch kiểm toán.
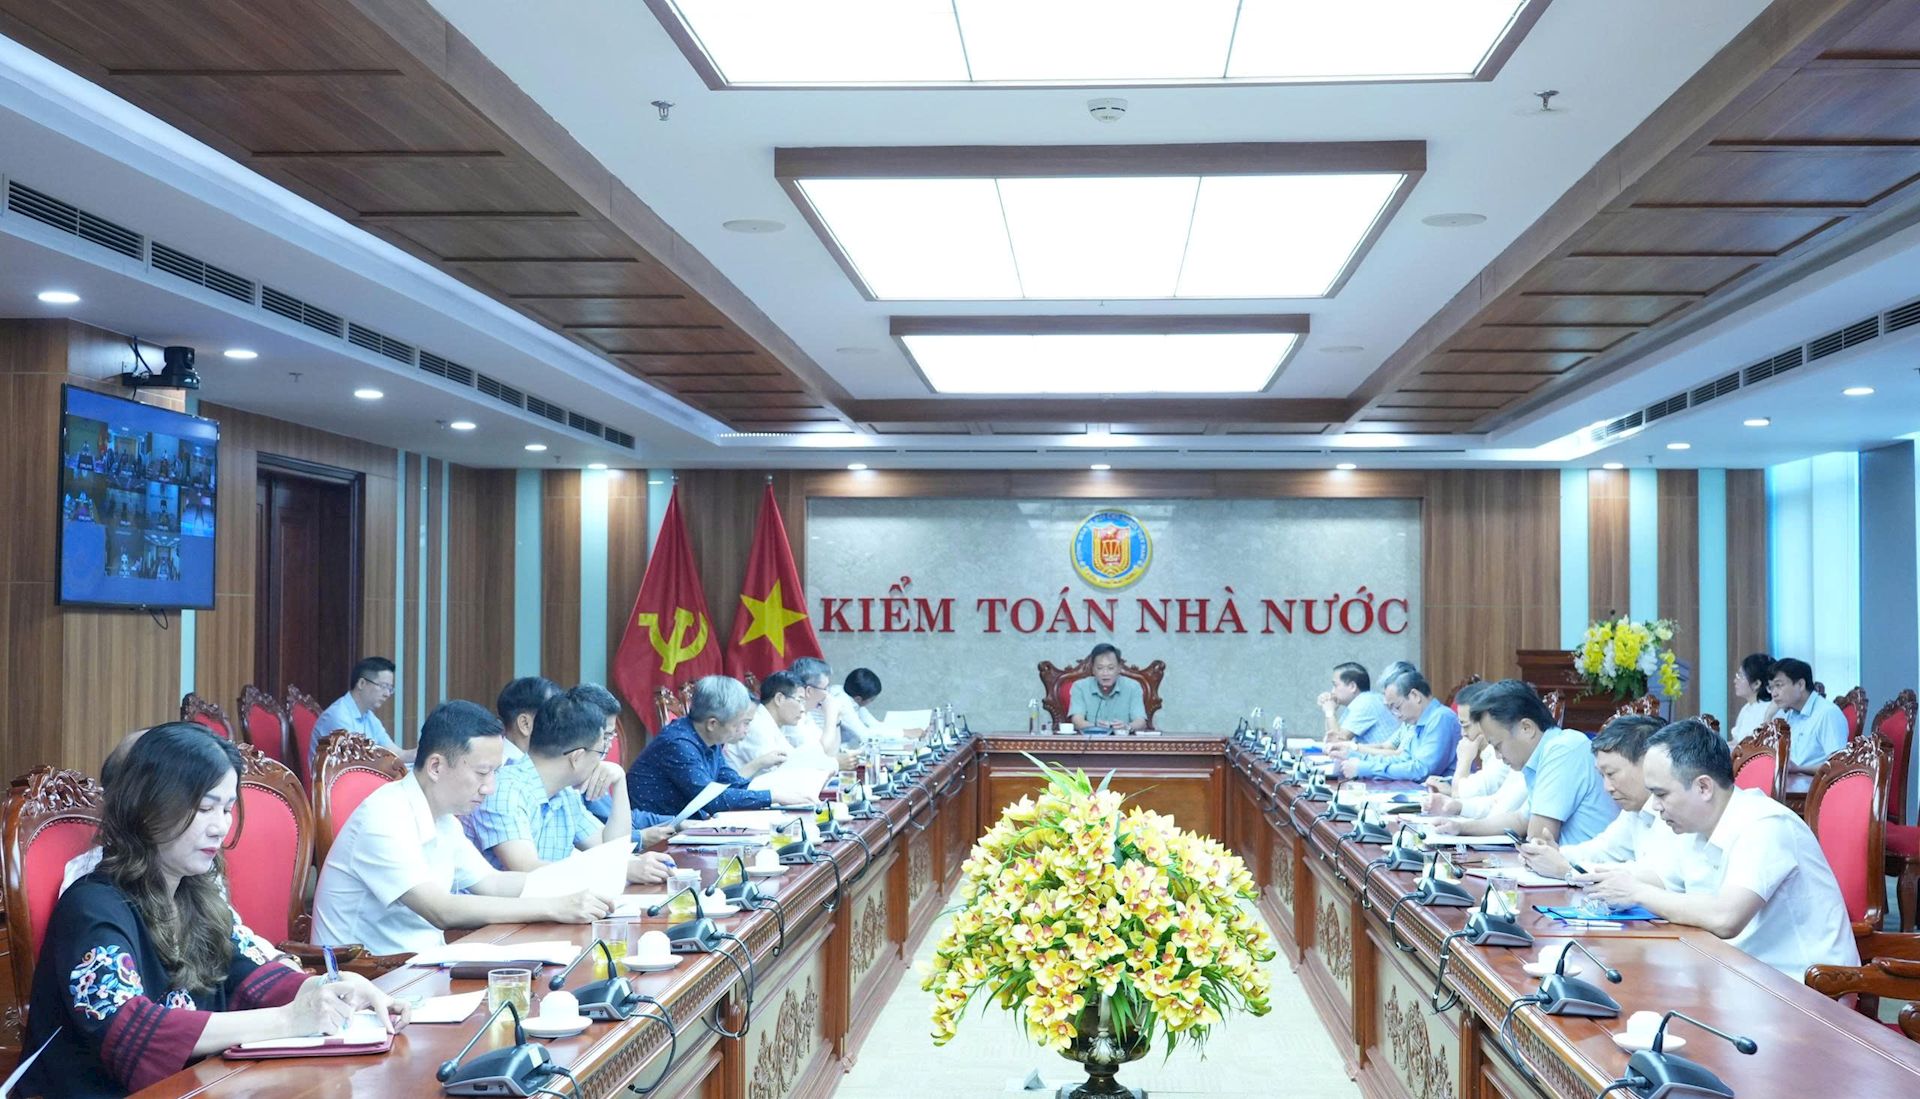
Quang cảnh Cuộc họp. Ảnh: Thu Hường
Các định hướng sửa đổi Luật cũng đề cập đến các quy định về phân cấp, phân quyền trong tổ chức và hoạt động kiểm toán; chức danh, tiêu chuẩn và cơ chế bảo vệ kiểm toán viên; thời hạn kiểm toán, thời hạn lập và phát hành báo cáo kiểm toán; kiểm toán trên môi trường số; kiểm soát chất lượng kiểm toán, quản trị rủi ro; thực hiện kết luận, kiến nghị kiểm toán; kinh phí hoạt động và chế độ, chính sách đối với kiểm toán viên nhà nước.
Tiếp tục rà soát, hoàn thiện, bảo đảm đồng bộ, thống nhất
Tại cuộc họp, các thành viên Ban Chỉ đạo cơ bản thống nhất với những vấn đề định hướng sửa đổi, bổ sung Luật KTNN; đồng thời, các ý kiến cũng tập trung phân tích, thảo luận, làm rõ hơn các nội dung định hướng sửa đổi Luật KTNN, tập trung vào các vấn đề liên quan đến vai trò, trách nhiệm của KTNN; phạm vi, loại hình và nội dung kiểm toán; đối tượng kiểm toán và trách nhiệm của chủ thể liên quan; thẩm quyền quyết định kiểm toán và quản lý kế hoạch kiểm toán…
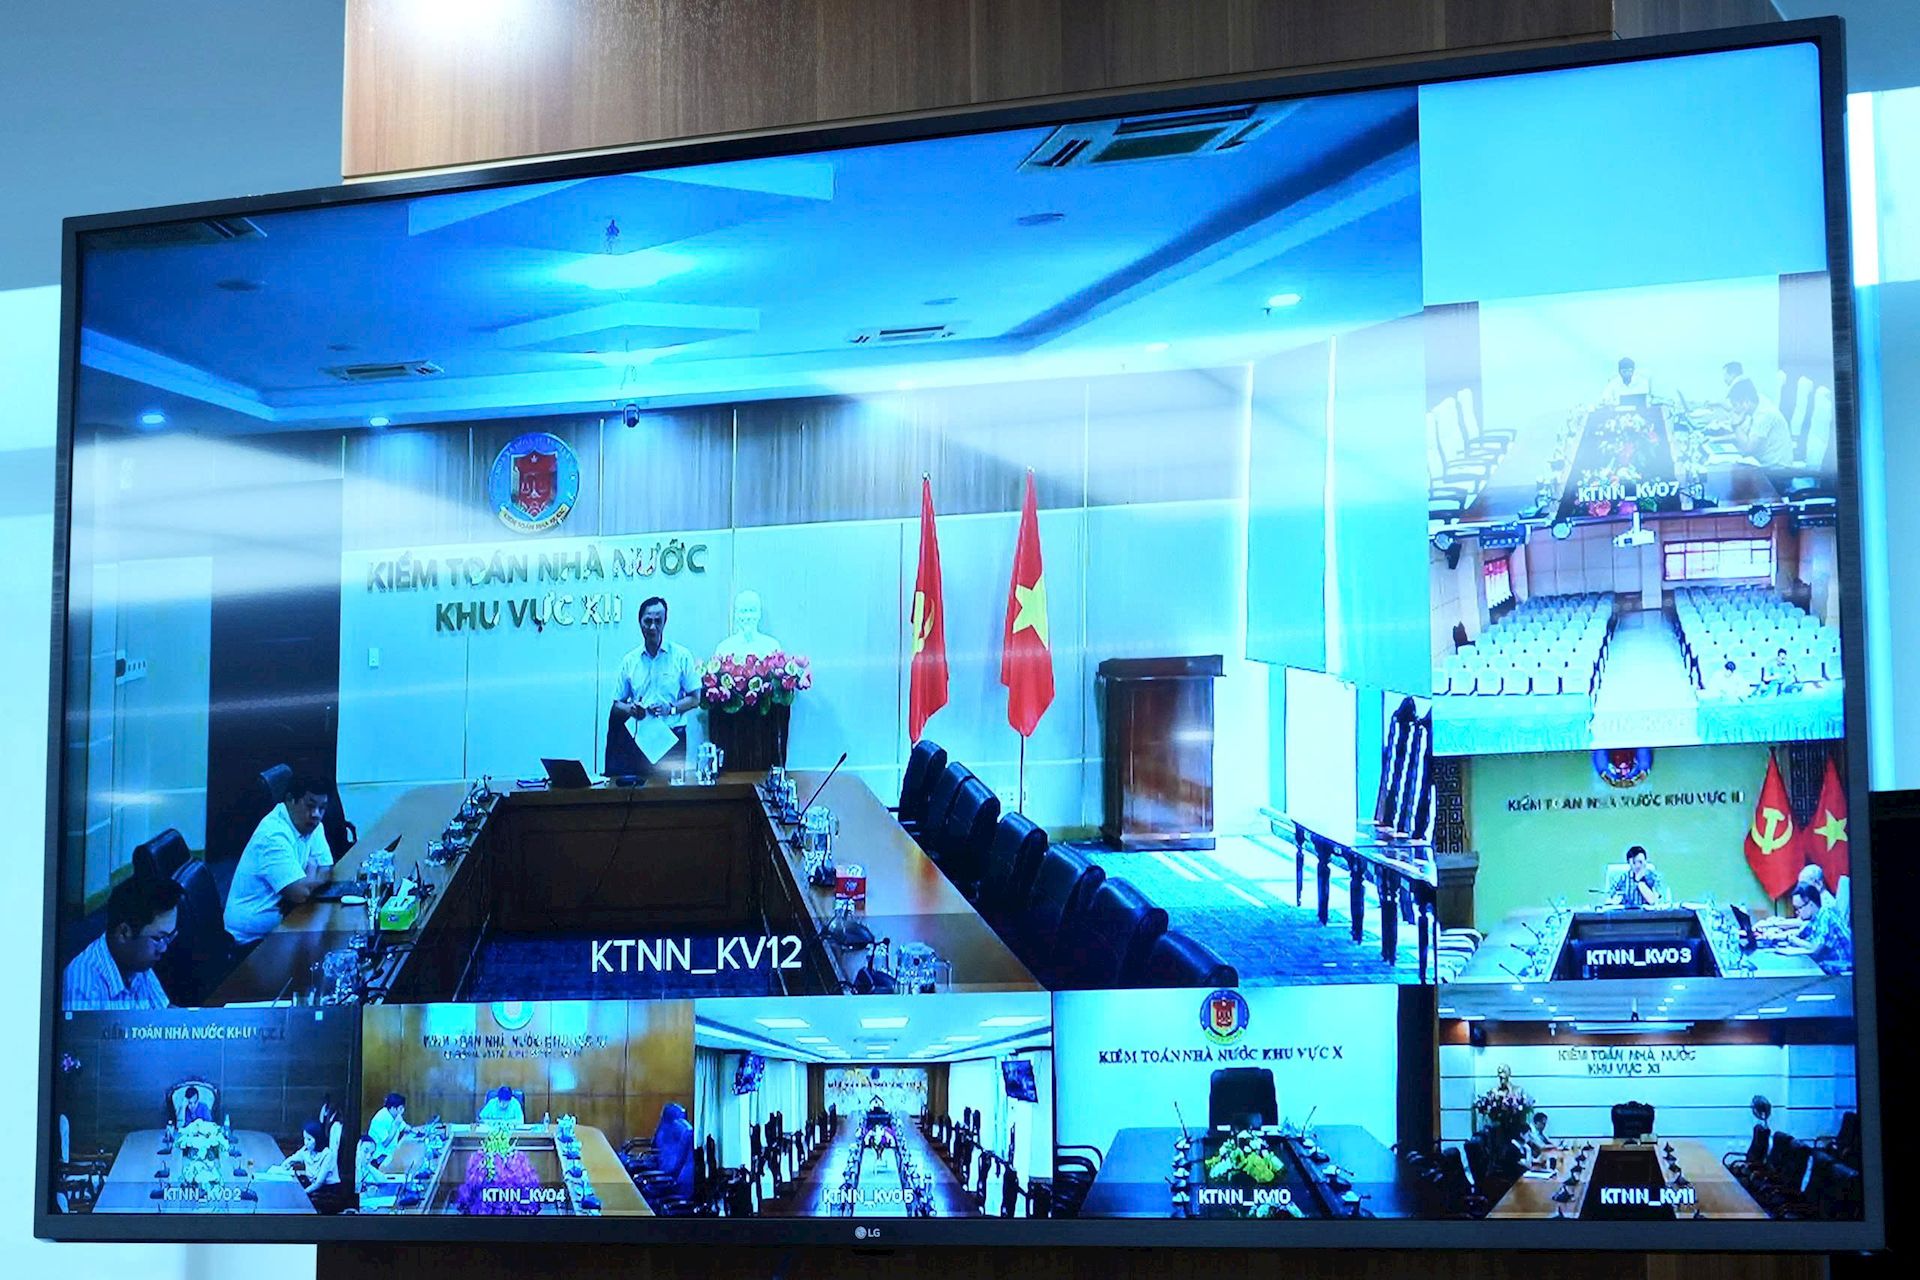
Các KTNN khu vực tham gia Cuộc họp tại các điểm cầu. Ảnh: Thu Hường
Kết luận cuộc họp, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa nhấn mạnh, những vấn đề định hướng là nội dung rất quan trọng được nhận diện bước đầu. Tuy nhiên, quá trình đánh giá, rà soát việc thi hành Luật KTNN và từ thực tiễn hoạt động kiểm toán có thể tiếp tục bổ sung các vấn đề mới cần sửa đổi, bổ sung.
Tổng Kiểm toán nhà nước đề nghị các Tiểu ban khẩn trương hoàn thành nhiệm vụ tổng hợp đánh giá, kiến nghị đề xuất sửa đổi quy định của Luật KTNN theo đúng thời hạn Ban Chỉ đạo đề ra, để phục vụ kịp thời cho công tác sửa đổi, bổ sung Luật.
Qua báo cáo của Thường trực Ban Chỉ đạo và các ý kiến phát biểu, Tổng Kiểm toán nhà nước đề nghị các Thành viên Ban Chỉ đạo tiếp tục nghiên cứu, đóng góp ý kiến hoàn thiện các nội dung định hướng sửa đổi. Cơ quan Thường trực Ban chỉ đạo, Tổ giúp việc tiếp tục nghiên cứu, chỉnh sửa, hoàn thiện các nội dung, đảm bảo sát thực tiễn cũng như đảm bảo sự nhất quán, đồng bộ trong toàn bộ Dự thảo Luật.
Dự kiến, trong tháng 10, Ban Chỉ đạo sẽ trình Ban Chấp hành Đảng bộ KTNN thông qua định hướng sửa đổi Luật KTNN làm cơ sở xây dựng các dự thảo báo cáo, dự thảo Luật.