Trong bối cảnh môi trường pháp lý quốc tế liên tục biến động, hoạt động kiểm toán nội bộ (KTNB) đã chuyển dịch từ một chức năng hỗ trợ sang vị trí trọng tâm của chiến lược vận hành doanh nghiệp. Sự kết hợp giữa các quy định mới về minh bạch thông tin, quản trị trí tuệ nhân tạo (AI), cùng hệ thống tiêu chuẩn khắt khe hơn đang đặt ra những thách thức chưa từng có đối với KTNB.
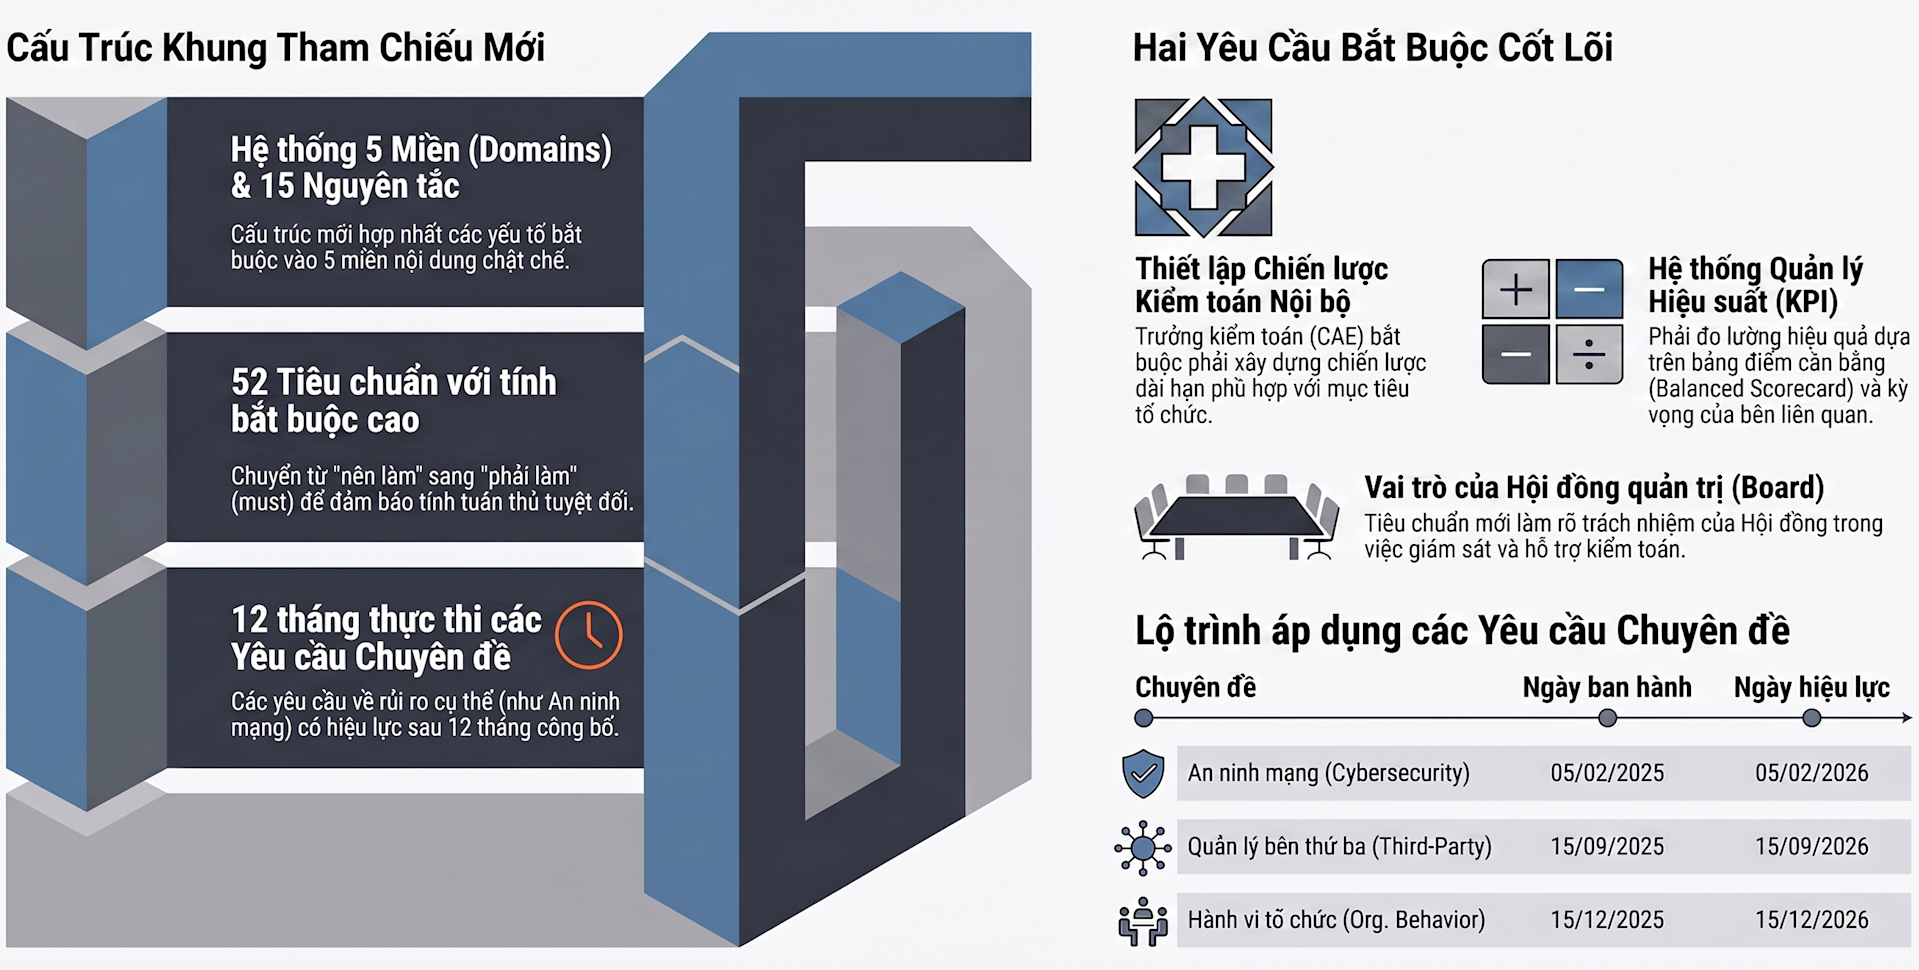
Các chuẩn mực mới nhấn mạnh yêu cầu xây dựng chiến lược kiểm toán nội bộ gắn liền với mục tiêu dài hạn của tổ chức.
Quản trị và yêu cầu thực thi nghiêm ngặt
Từ khi Chuẩn mực KTNB toàn cầu mới do Hiệp hội KTNB quốc tế (IIA) chính thức có hiệu lực thi hành (2025), bức tranh quản trị chuyên môn đã bước sang một chương mới. Các chuẩn mực này được thiết kế nhằm mục đích củng cố tính minh bạch và định hình rõ nét vai trò độc lập của bộ phận KTNB tại các doanh nghiệp và tổ chức lớn trên thế giới.
Trong đó, các quy định mới đặt ra yêu cầu phối hợp chặt chẽ giữa Kiểm toán trưởng và Ủy ban kiểm toán trực thuộc Hội đồng quản trị. Tính độc lập về tổ chức phải được xác nhận định kỳ hằng năm, đồng thời bảo đảm bộ phận kiểm toán có quyền tiếp cận không hạn chế đối với mọi nguồn thông tin và nhân sự cần thiết. Khung tiêu chuẩn toàn cầu nhấn mạnh vai trò cung cấp sự bảo đảm khách quan, đánh giá toàn diện các rủi ro cốt lõi như an ninh mạng, công nghệ mới và các cam kết phát triển bền vững (ESG), thay vì chỉ dừng lại ở các hoạt động rà soát nghiệp vụ.
Các báo cáo tổng kết xu hướng tuân thủ toàn cầu chỉ ra rằng, các cơ quan quản lý tại nhiều khu vực đang áp dụng cách tiếp cận “không khoan nhượng” đối với khoảng trống trong hệ thống kiểm soát nội bộ của doanh nghiệp. Đặc biệt, khi các công nghệ tự động hóa và AI được ứng dụng sâu rộng vào quy trình vận hành, áp lực đặt lên vai KTNB là phải kiểm soát được rủi ro thuật toán, tính minh bạch của dữ liệu và các tiêu chuẩn đạo đức công nghệ.
Ngoài ra, các chuẩn mực mới còn nhấn mạnh yêu cầu xây dựng chiến lược kiểm toán gắn liền với mục tiêu dài hạn của tổ chức, bao gồm tầm nhìn, các mục tiêu chiến lược, các sáng kiến bổ trợ dài hạn (3-5 năm). Điều này buộc các kiểm toán viên phải chuyển từ tư duy kiểm tra tính tuân thủ ngắn hạn sang vai trò của một đối tác chiến lược, đồng hành cùng sự phát triển của doanh nghiệp.
Nhằm xóa bỏ các đánh giá mang tính cảm tính, hệ thống chuẩn mực mới yêu cầu KTNB phải phát triển các mục tiêu cụ thể và phương pháp đo lường hiệu năng định lượng, chẳng hạn như mô hình Thẻ điểm cân bằng, để theo dõi tiến độ và thúc đẩy cải tiến liên tục. Các chỉ số định lượng phải được thảo luận, thống nhất với Ban giám đốc và Ủy ban kiểm toán, đồng thời báo cáo định kỳ.
Một điểm nhấn mới nhằm đưa ra các chuẩn mực khắt khe cho những lĩnh vực rủi ro cao là yêu cầu chuyên đề có tính chất chi tiết và thiên về quy tắc, buộc các kiểm toán viên phải áp dụng một phương pháp đánh giá nhất quán và toàn diện đối với từng rủi ro chuyên sâu, bao gồm: An ninh mạng, bên thứ ba, hành vi tổ chức, khả năng phục hồi, chống tham nhũng, quản trị tài năng.
Theo KPMG, doanh nghiệp cần đầu tư nâng cấp hạ tầng công nghệ để đáp ứng đòi hỏi khắt khe của chuẩn mực mới. Đồng thời, bảo đảm mọi cuộc kiểm toán được lưu vết hồ sơ điện tử, tự động hóa quy trình theo dõi và giám sát bằng chứng tuân thủ, 100% hồ sơ kiểm toán được lập tài liệu theo đúng cấu trúc chuẩn mực.
Đầu tư công nghệ và triển khai mô hình Thẻ điểm cân bằng
Theo IIA, trước những yêu cầu nghiêm ngặt của hệ thống tiêu chuẩn quốc tế và sức ép từ thị trường tài chính, các doanh nghiệp cần triển khai mô hình linh hoạt. Thay vì để các phòng ban hoạt động độc lập, các doanh nghiệp đang kết hợp chặt chẽ giữa bộ phận quản trị rủi ro, tuân thủ, KTNB và kiểm toán độc lập bên ngoài nhằm tránh trùng lặp công việc và tối ưu hóa chi phí giám sát.
Bên cạnh đó, các tập đoàn lớn đang đầu tư mạnh mẽ vào tự động hóa kiểm toán, ứng dụng các bảng điều khiển rủi ro theo thời gian thực và các công cụ phân tích dữ liệu tự động giúp giảm bớt áp lực thủ công cho đội ngũ kiểm toán viên, đồng thời đáp ứng các tiêu chuẩn thẩm định khắt khe từ các cơ quan thanh tra quốc tế. Nhiều tổ chức đã chủ động thuê các tổ chức chuyên gia bên ngoài thực hiện đánh giá chất lượng hệ thống KTNB để bảo đảm mức độ tuân thủ hoàn toàn với các quy định mới, qua đó củng cố lòng tin của cổ đông và nhà đầu tư.
Để đo lường hiệu quả thực tế và thúc đẩy cải tiến liên tục, chuẩn mực KTNB mới yêu cầu các lãnh đạo KTNB phải xây dựng hệ thống đo lường hiệu năng định lượng dựa trên sự tham vấn ý kiến của Hội đồng quản trị và Ban giám đốc. Theo các chuyên gia của KPMG, giải pháp tối ưu nhất cho doanh nghiệp là triển khai mô hình Thẻ điểm cân bằng, bao gồm các chỉ số định lượng được phân bổ theo 3 khía cạnh hoạt động chính: Chiến lược (đo lường mức độ ảnh hưởng, tính độc lập và sự tương tác của KTNB với các cấp lãnh đạo cao nhất); Hoạt động chuyên môn (đo lường chất lượng, tiến độ và giá trị thực tế của từng cuộc kiểm toán; chỉ số đánh giá sự hài lòng từ phía Ủy ban kiểm toán; tỷ lệ các phát hiện kiểm toán được khắc phục đúng hạn theo cam kết); Nền tảng vận hành (đo lường năng lực cốt lõi, việc tuyển dụng, đào tạo và áp dụng công nghệ, số lượng nhân sự chuyên môn từ các phòng ban khác tham gia hỗ trợ kiểm toán định kỳ, số lượng quy trình vận hành được ứng dụng phương thức giám sát/kiểm toán liên tục).
Các chuyên gia nhấn mạnh rằng, chương trình đảm bảo và nâng cao chất lượng không còn là khuyến nghị mà là điều kiện bắt buộc được cấu trúc chặt chẽ trong chuẩn mực KTNB mới. Do đó, các doanh nghiệp cần thiết lập quy trình tự đánh giá chất lượng hằng năm và báo cáo kết quả định kỳ lên Ủy ban kiểm toán. Đối với kỳ đánh giá độc lập bên ngoài (định kỳ 5 năm), doanh nghiệp cần lựa chọn các tổ chức tư vấn chuyên nghiệp có đội ngũ chuyên gia được công nhận để thực hiện đánh giá, bảo đảm tính hợp lệ tuyệt đối theo quy định của chuẩn mực mới.