Trong bối cảnh cả nước thực hiện sắp xếp đơn vị hành chính, vận hành mô hình chính quyền địa phương hai cấp, yêu cầu đối với hoạt động kiểm toán cũng đang thay đổi. Không chỉ dừng ở việc đánh giá tính tuân thủ, phát hiện sai sót trong quản lý, sử dụng tài chính công, tài sản công, Kiểm toán nhà nước (KTNN) ngày càng chú trọng tạo ra những thay đổi tích cực trong công tác quản lý, qua đó khẳng định giá trị và vai trò đồng hành, hỗ trợ địa phương trong quá trình chuyển đổi.
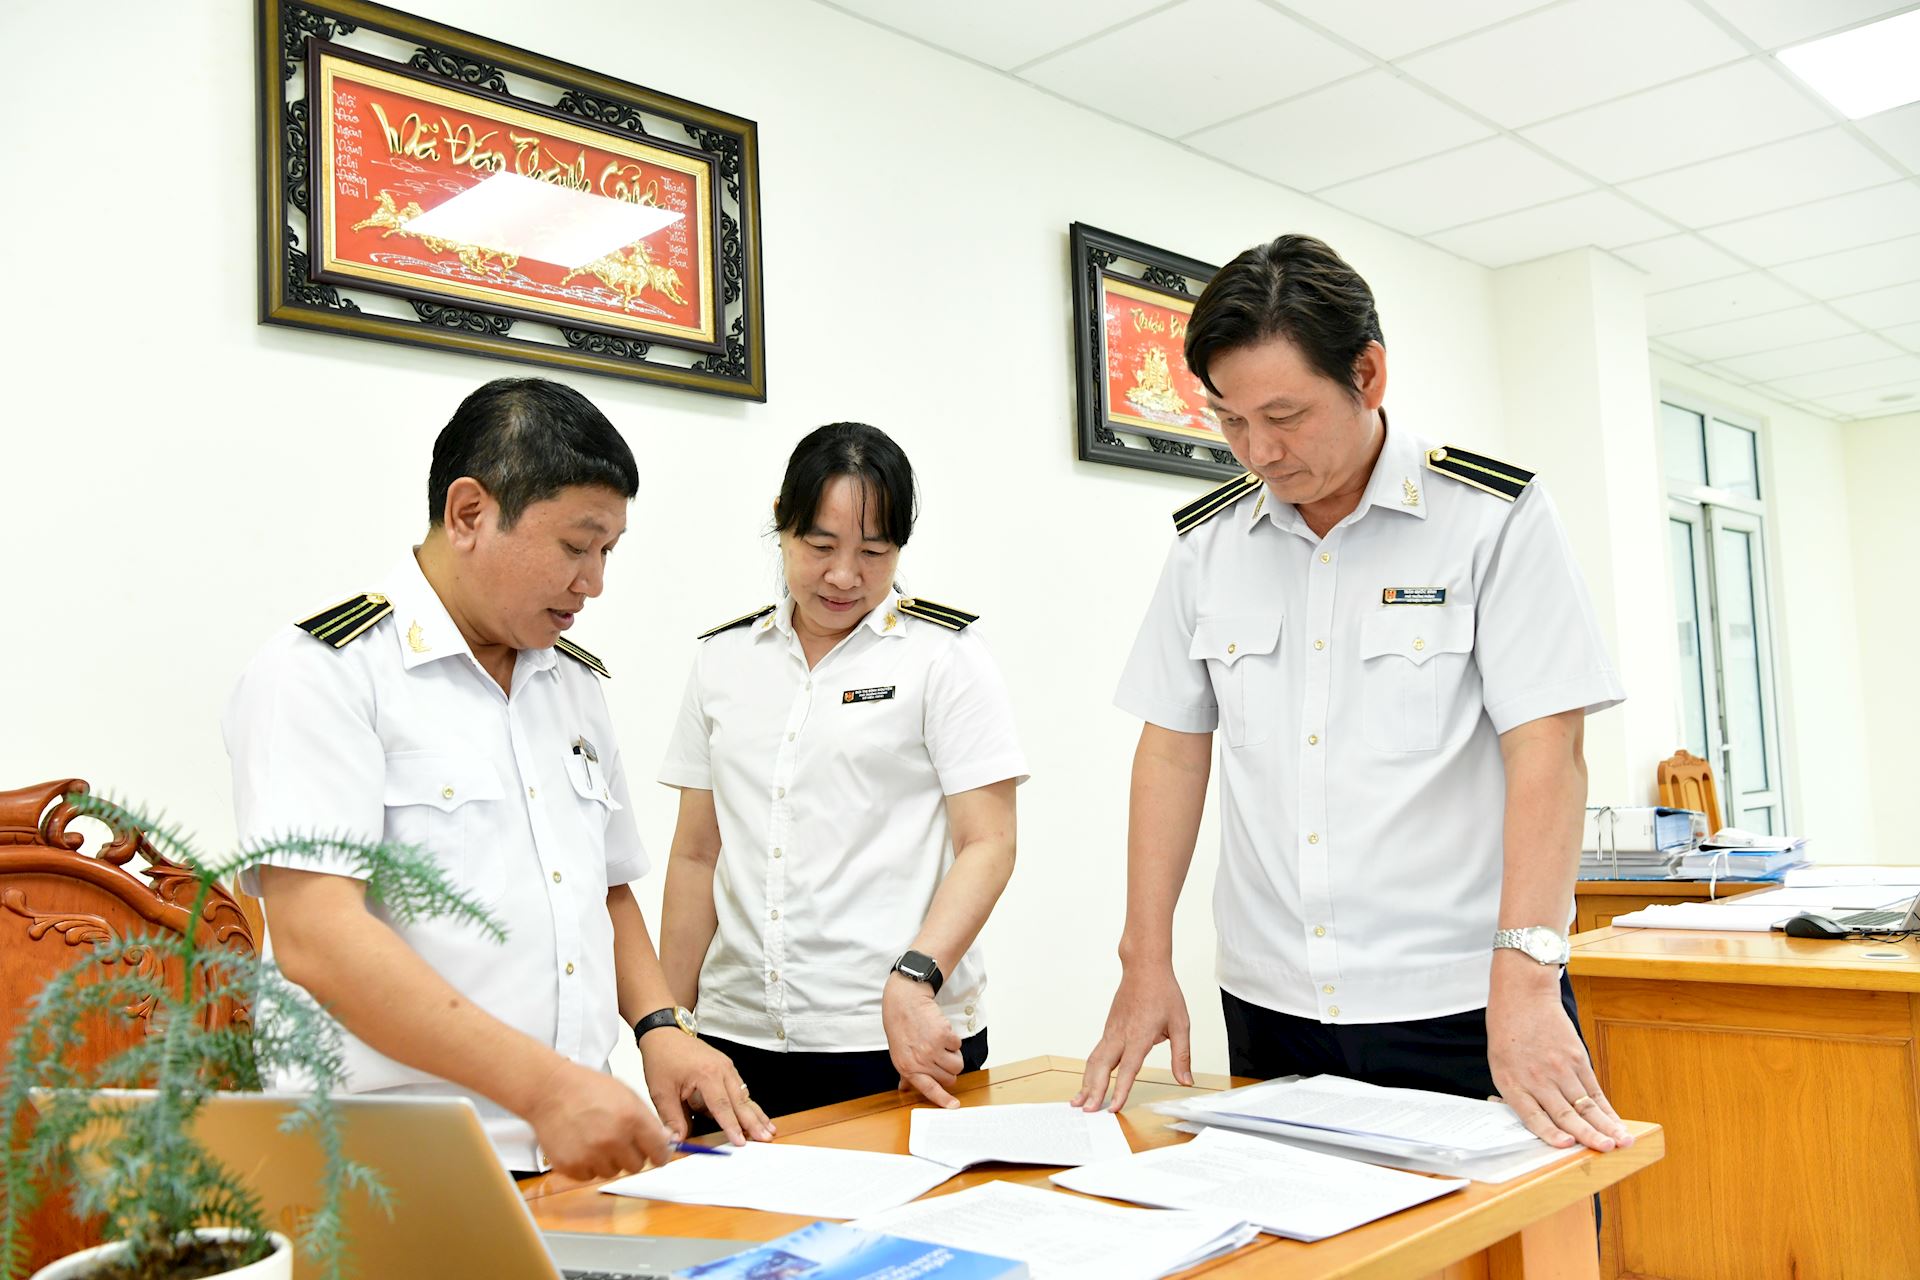
Các KTV KTNN khu vực V thảo luận chuyên môn kiểm toán. Ảnh: N.LỘC
Gia tăng giá trị kiểm toán trong bối cảnh mới
Công cuộc sắp xếp, tinh gọn tổ chức bộ máy của hệ thống chính trị đã đặt ra nhiều yêu cầu mới đối với công tác quản lý nhà nước, đồng thời cũng tạo ra những thay đổi đáng kể trong hoạt động kiểm toán của KTNN. Đây không chỉ là sự thay đổi về tổ chức mà còn là sự chuyển biến về tư duy, phương pháp và cách thức thực hiện kiểm toán, cũng như cách nhìn nhận về giá trị, đóng góp của KTNN trong tình hình mới.
Thông qua kết quả và các kiến nghị kiểm toán, KTNN góp phần giúp đơn vị được kiểm toán nhận diện những bất cập trong cơ chế quản lý, hoàn thiện quy trình, nâng cao hiệu quả sử dụng nguồn lực công và hạn chế rủi ro trong giai đoạn chuyển tiếp. Bởi vậy, giá trị của một cuộc kiểm toán không chỉ nằm ở những sai sót được phát hiện hay những kiến nghị xử lý về tài chính, mà còn ở khả năng góp phần hoàn thiện cơ chế quản lý, nâng cao hiệu quả sử dụng nguồn lực. Mỗi kiến nghị kiểm toán không chỉ nhằm chấn chỉnh những hạn chế trước mắt mà còn phải góp phần xây dựng một nền tài chính công minh bạch, kỷ cương và phát triển bền vững.
Chính sự đồng hành đó đã giúp mối quan hệ giữa KTNN với các đơn vị được kiểm toán ngày càng thực chất, trên tinh thần khách quan, xây dựng, cùng hướng tới mục tiêu quản trị công minh bạch, hiệu quả.
Đối với đội ngũ kiểm toán viên (KTV), quá trình sắp xếp tổ chức bộ máy cũng đặt ra nhiều yêu cầu cao hơn: Phạm vi địa bàn rộng hơn, nội dung kiểm toán đa dạng hơn, khối lượng công việc lớn hơn, trong khi yêu cầu về chất lượng, tiến độ và tính chuyên nghiệp ngày càng khắt khe. Mỗi KTV không chỉ cần nắm vững chuyên môn mà còn phải có khả năng phân tích dữ liệu, đánh giá rủi ro, cập nhật kịp thời các quy định mới về phân cấp, phân quyền, quản lý ngân sách, đầu tư công và quản lý tài sản công để đáp ứng yêu cầu của thực tiễn.
Trước những thay đổi nhanh chóng về tổ chức, bộ máy hành chính nhà nước, chính quyền các cấp và quy định pháp luật để phù hợp với bối cảnh mới, về phía đơn vị kiểm toán, chúng tôi luôn xác định việc chủ động thích ứng là yếu tố quyết định để hoàn thành tốt nhiệm vụ. Các KTV thường xuyên nghiên cứu các quy định pháp luật mới, tích cực ứng dụng công nghệ thông tin và các công cụ phân tích dữ liệu trong hoạt động kiểm toán nhằm nâng cao chất lượng và hiệu quả công việc.
Đặc biệt, trong bối cảnh khoa học, công nghệ và hoạt động chuyển đổi số “phủ sóng” trong tất cả các ngành, lĩnh vực của đời sống kinh tế - xã hội và trở thành động lực cho tăng trưởng kinh tế, yêu cầu nâng cao năng lực, trình độ của đội ngũ KTV không còn đơn thuần là nhiệm vụ thường xuyên mà đã trở thành yêu cầu mang tính chiến lược đối với sự phát triển của KTNN.
Giá trị của một cuộc kiểm toán không chỉ được đo bằng số tiền kiến nghị xử lý hay số lượng sai sót được phát hiện, mà còn được thể hiện ở khả năng tạo ra những thay đổi tích cực trong công tác quản lý, giúp các đơn vị nâng cao năng lực quản trị tài chính công và sử dụng hiệu quả hơn nguồn lực của Nhà nước. Đó cũng là minh chứng rõ nét cho vai trò “đồng hành để phát triển” mà KTNN đang hướng tới trong giai đoạn đổi mới hiện nay.
Chủ động thích ứng, không ngừng học để làm chủ công nghệ
Hiện nay, đối tượng và phạm vi kiểm toán ngày càng mở rộng, phương thức quản lý của các đơn vị được kiểm toán có nhiều thay đổi, đặc biệt là việc ứng dụng hệ thống quản lý điện tử, cơ sở dữ liệu tập trung và các nền tảng số trong điều hành. Điều đó đòi hỏi KTV không chỉ nắm vững chuyên môn về tài chính, ngân sách, đầu tư công hay pháp luật, mà còn phải biết khai thác dữ liệu, phân tích thông tin, nhận diện rủi ro trên môi trường số và sử dụng thành thạo các công cụ công nghệ để nâng cao chất lượng kiểm toán.
Qua thực tiễn cho thấy, chuyển đổi số đang làm thay đổi phương pháp làm việc của KTV theo hướng khoa học, chính xác và chủ động hơn. Trước đây, nhiều công việc được thực hiện chủ yếu dựa trên kinh nghiệm và xử lý thủ công; hiện nay, việc khai thác dữ liệu, phân tích xu hướng, đánh giá rủi ro từ sớm đã giúp đoàn kiểm toán xác định trọng tâm, trọng điểm ngay từ khâu khảo sát, từ đó nâng cao chất lượng phát hiện và tính khả thi của các kiến nghị kiểm toán.
Không chỉ hỗ trợ nâng cao hiệu quả xử lý thông tin, ứng dụng công nghệ còn giúp giảm thời gian dành cho các công việc mang tính kỹ thuật, tạo điều kiện để KTV tập trung vào những nội dung đòi hỏi năng lực phân tích và đánh giá chuyên sâu. Tuy nhiên, đây chỉ là công cụ hỗ trợ; kết luận kiểm toán vẫn phải dựa trên bằng chứng đầy đủ, tư duy phân tích độc lập và bản lĩnh nghề nghiệp của KTV.
Chính vì vậy, yêu cầu tự học để nhận diện, làm chủ công nghệ và đưa công nghệ trở thành công cụ hỗ trợ nghiệp vụ kiểm toán ngày càng trở nên quan trọng. Ngoài việc tham gia đầy đủ các chương trình đào tạo, bồi dưỡng do Ngành tổ chức, KTV cần chủ động cập nhật các quy định pháp luật mới, nghiên cứu các chuẩn mực kiểm toán, các văn bản về quản lý tài chính công, đầu tư công và quản lý tài sản công.
Thực tế tại KTNN khu vực V, các KTV đã chủ động nghiên cứu và ứng dụng các nền tảng trí tuệ nhân tạo như ChatGPT, NotebookLM, Gemini và các công cụ phân tích dữ liệu trong việc tra cứu văn bản, hệ thống hóa hồ sơ, tổng hợp tài liệu, đối chiếu quy định pháp luật và phân tích dữ liệu kiểm toán.
Trong thời gian tới, năng lực của KTV không chỉ được đánh giá qua kiến thức chuyên môn hay số năm công tác mà còn ở khả năng học hỏi liên tục, thích ứng nhanh với sự thay đổi và làm chủ công nghệ mới. Do đó, mỗi KTV cần xây dựng tinh thần tự học, tự nghiên cứu như một thói quen nghề nghiệp; chủ động tiếp cận tri thức mới, đổi mới phương pháp làm việc và sẵn sàng chia sẻ kinh nghiệm.
Khi mỗi KTV không ngừng hoàn thiện năng lực, sức mạnh tập thể của KTNN cũng được nâng lên, từ đó góp phần xây dựng nền kiểm toán công ngày càng chuyên nghiệp, hiện đại, minh bạch, đáp ứng yêu cầu phát triển của đất nước trong kỷ nguyên số.