Hoạt động kiểm toán đang đứng trước những yêu cầu ngày càng cao khi thể chế, chính sách liên tục được hoàn thiện; kinh tế số, hội nhập quốc tế mở rộng không gian và làm gia tăng tính phức tạp của các lĩnh vực kiểm toán; trong khi yêu cầu về chất lượng, tiến độ và giá trị của kết luận, kiến nghị ngày càng khắt khe. Thực tiễn đó đòi hỏi mỗi kiểm toán viên (KTV) không chỉ tinh thông nghiệp vụ, sắc sảo trong tư duy phân tích mà còn phải làm chủ công nghệ, dữ liệu và không ngừng nâng cao bản lĩnh nghề nghiệp.
KTV Phạm Nguyễn Liên Hương (KTNN khu vực V): Không ngừng tự học, làm chủ tri thức và công nghệ
Trong tiến trình chuyển đổi số, yêu cầu đối với kiểm toán viên không còn dừng ở việc tinh thông nghiệp vụ, mà phải đủ năng lực làm chủ dữ liệu, công nghệ và những phương thức kiểm toán mới. Học tập, đào tạo và tự đào tạo vì thế không còn là yêu cầu mang tính khuyến khích, mà trở thành năng lực nền tảng, nhiệm vụ thường xuyên của mỗi KTV.
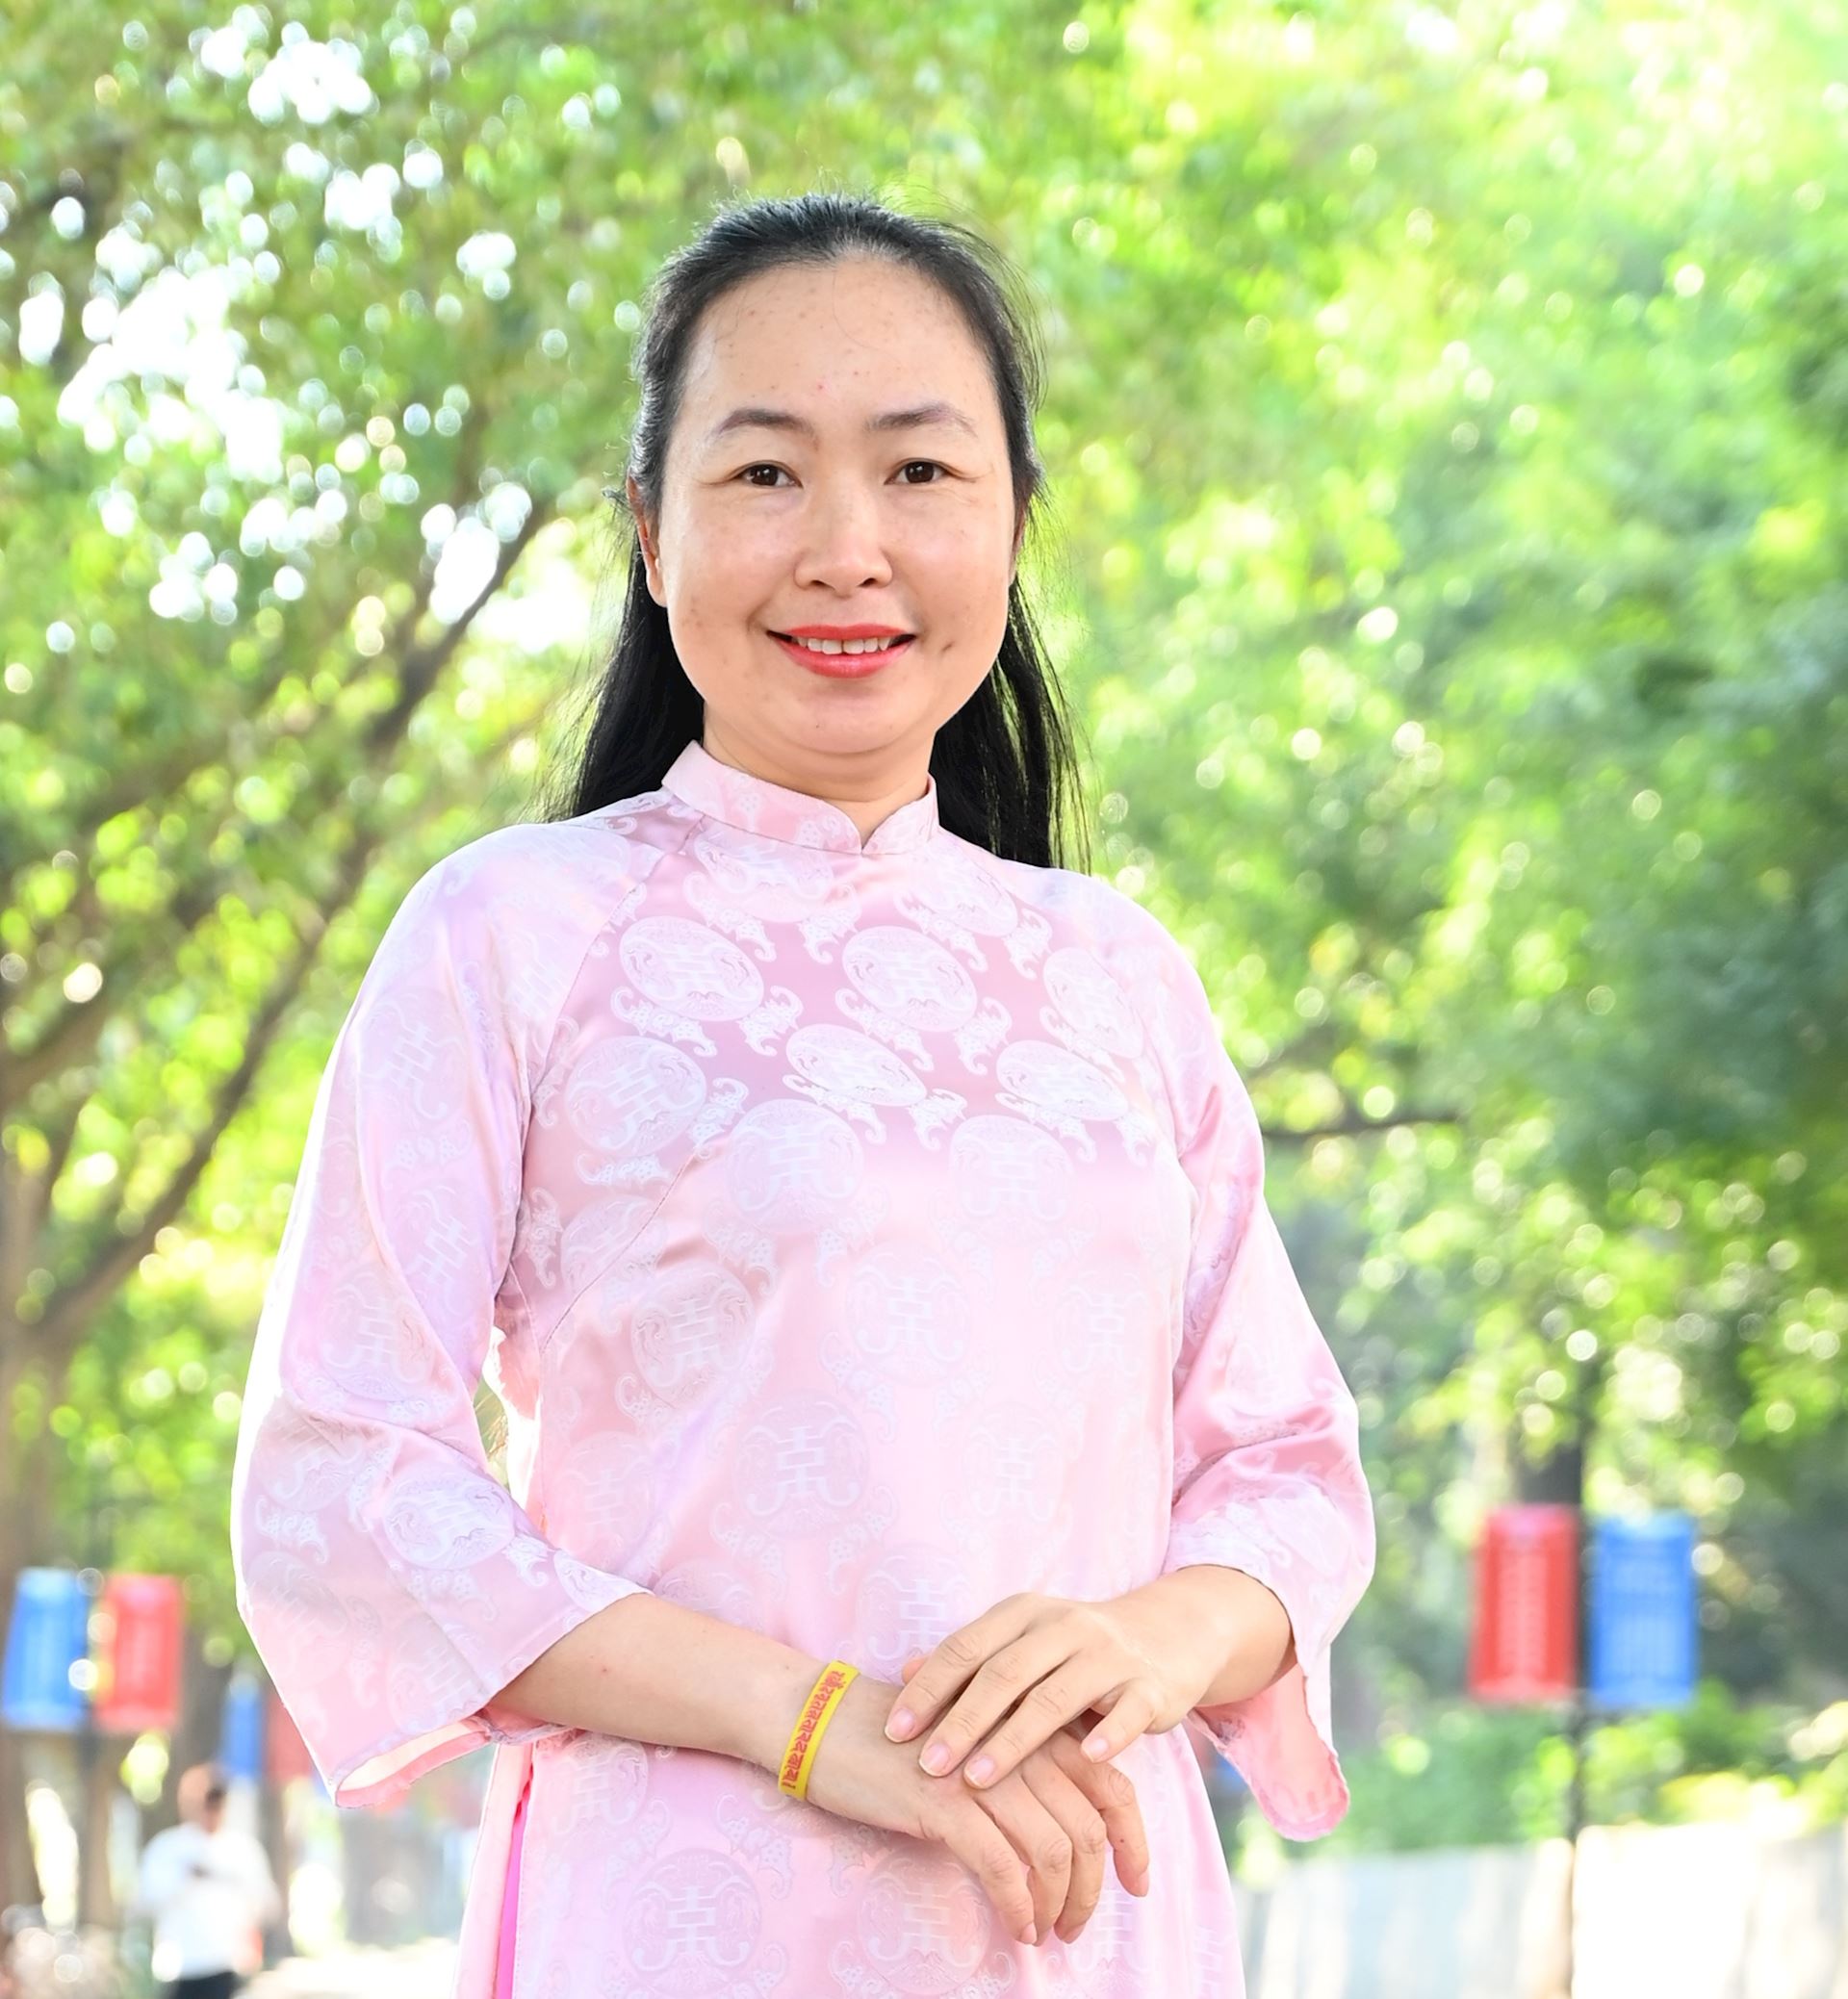
Bên cạnh việc cập nhật kiến thức chuyên môn, pháp luật, mỗi KTV cần chủ động nâng cao năng lực ứng dụng công nghệ thông tin, khai thác dữ liệu, sử dụng các công cụ phân tích phục vụ hoạt động kiểm toán. Khi đối tượng kiểm toán ngày càng vận hành trên môi trường số, phương thức kiểm toán cũng phải chuyển dịch tương ứng; nếu không đổi mới tư duy và phương pháp, rất khó theo kịp tốc độ vận động của thực tiễn. Trước yêu cầu đó, KTV cần không ngừng tự học, cập nhật công nghệ mới, nhưng công nghệ chỉ thực sự có giá trị khi được đặt trên nền tảng của bản lĩnh nghề nghiệp, tư duy độc lập và phán đoán chuyên môn, bảo đảm mỗi quyết định kiểm toán luôn giữ vững tính độc lập, khách quan và tuân thủ pháp luật.
Bản thân tôi luôn xác định học tập là quá trình thường xuyên, liên tục và không có điểm dừng. Ngoài việc tham gia các lớp bồi dưỡng do Ngành tổ chức, KTV cần chủ động nghiên cứu tài liệu chuyên môn, cập nhật các quy định mới, học hỏi kinh nghiệm từ đồng nghiệp và tự bổ sung những tri thức mà thực tiễn kiểm toán đang đặt ra. Đồng thời, tích cực trau dồi ngoại ngữ để tiếp cận kinh nghiệm quốc tế, mở rộng năng lực nghề nghiệp và đáp ứng yêu cầu hội nhập ngày càng sâu rộng của Ngành.
Tôi tin rằng, mỗi nỗ lực học tập hôm nay sẽ tạo thêm năng lực để KTV thích ứng và làm chủ những thay đổi ngày mai. Chuyển đổi số trước hết là chuyển đổi tư duy; làm chủ công nghệ trước hết phải bắt đầu từ làm chủ tri thức và chính mình. Chỉ khi mỗi KTV sẵn sàng học hỏi, chủ động thay đổi và không ngừng làm mới năng lực nghề nghiệp, KTNN mới có thể hình thành một đội ngũ kiểm toán viên vừa vững nghiệp vụ, sắc sảo trong tư duy, làm chủ công nghệ, vừa giữ vững bản lĩnh, liêm chính và các giá trị cốt lõi của nghề kiểm toán.
KTV Nguyễn Thị Lan Anh (KTNN khu vực VI): Nâng cao chuyên môn nghiệp vụ gắn với đạo đức công vụ
Chúng tôi mong muốn KTNN tiếp tục khẳng định vững chắc vị thế là thiết chế quan trọng của Đảng và Nhà nước trong kiểm tra, giám sát việc quản lý, sử dụng tài chính công, tài sản công. Để làm được điều này, tôi kỳ vọng KTNN sẽ quyết liệt hơn nữa trong việc tăng cường ứng dụng công nghệ thông tin vào mọi quy trình nghiệp vụ.
Chuyển đổi số không chỉ là yêu cầu về đổi mới công cụ, mà còn là bước chuyển về phương thức kiểm toán, nâng cao năng lực phát hiện, phân tích và cảnh báo những rủi ro trong quản lý. Việc số hóa toàn diện và ứng dụng công nghệ cao không chỉ giúp rút ngắn thời gian kiểm toán, giảm tải áp lực cho đơn vị được kiểm toán mà còn là “chìa khóa” để nâng cao tính chính xác, kịp thời trong việc phát hiện các lỗ hổng quản lý.
Tôi tin rằng khi công nghệ được ứng dụng sâu rộng, kết quả và kiến nghị kiểm toán sẽ ngày càng đi vào chiều sâu, tập trung giải quyết những “nút thắt” của cơ chế, chính sách, góp phần kiến tạo môi trường minh bạch, khơi thông nguồn lực phát triển quốc gia.
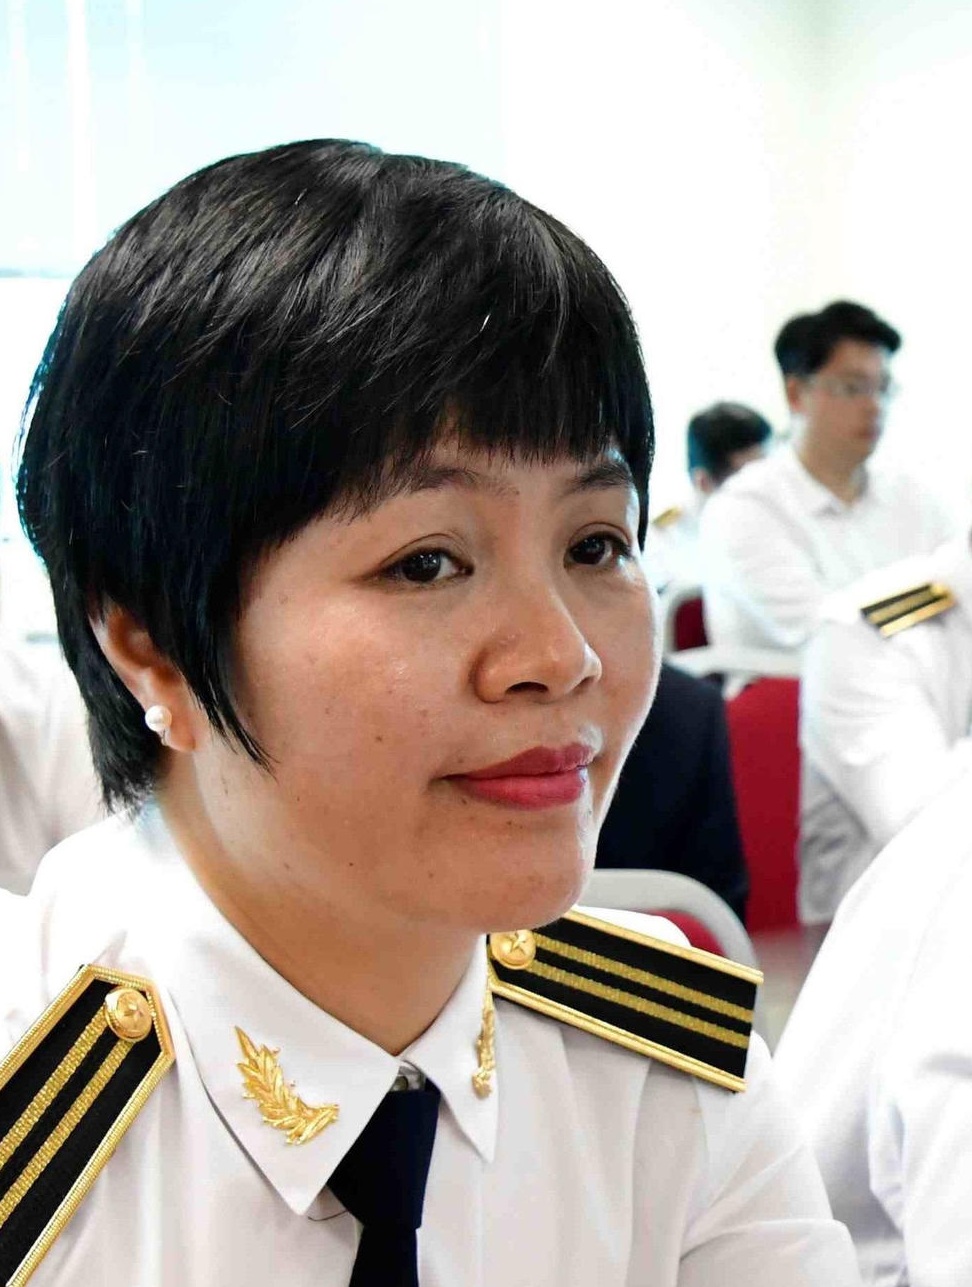
Về phía KTV, cần thường xuyên tự nghiên cứu, cập nhật các chế độ, chính sách, pháp luật mới, các chủ trương của Đảng và Nhà nước, các định hướng của toàn Ngành. Cùng với đào tạo, bồi dưỡng chuyên môn nghiệp vụ, mỗi KTV cần chủ động trao đổi, chia sẻ kinh nghiệm với đồng nghiệp, nghiên cứu sâu nhiệm vụ và nội dung kiểm toán gắn với từng lĩnh vực, từng đơn vị được giao. Đặc biệt, năng lực chuyên môn phải luôn song hành với đạo đức công vụ và kỷ luật nghề nghiệp. KTV cần không ngừng hoàn thiện việc thực hiện quy tắc ứng xử, nêu cao tinh thần trách nhiệm, giữ vững tính độc lập, khách quan trong thực thi nhiệm vụ. Trong giao tiếp với đơn vị được kiểm toán, cần giữ chuẩn mực, đúng tác phong, lề lối; thực hiện nghiêm các chỉ thị, quy định, quy chế của Ngành và của đoàn kiểm toán.
KTV Phạm Nguyễn Thảo Vân (KTNN khu vực IX): Tự đào tạo - con đường đưa đến sự chuyên nghiệp
Yêu cầu tăng cường đào tạo, tự đào tạo để nâng cao năng lực, trình độ của kiểm toán viên mà Tổng Kiểm toán nhà nước đặt ra không chỉ là yêu cầu trước mắt, mà là nhiệm vụ có ý nghĩa chiến lược, lâu dài, nhằm xây dựng đội ngũ KTV đáp ứng phương châm “Chuyên nghiệp - Liêm chính - Bản lĩnh - Đổi mới” của KTNN. Trong bối cảnh yêu cầu giám sát việc quản lý, sử dụng tài chính công, tài sản công ngày càng cao, KTV không thể chỉ dựa vào kinh nghiệm sẵn có mà phải không ngừng học tập, chủ động cập nhật tri thức, hoàn thiện năng lực để theo kịp sự phát triển của thực tiễn quản lý và điều hành.
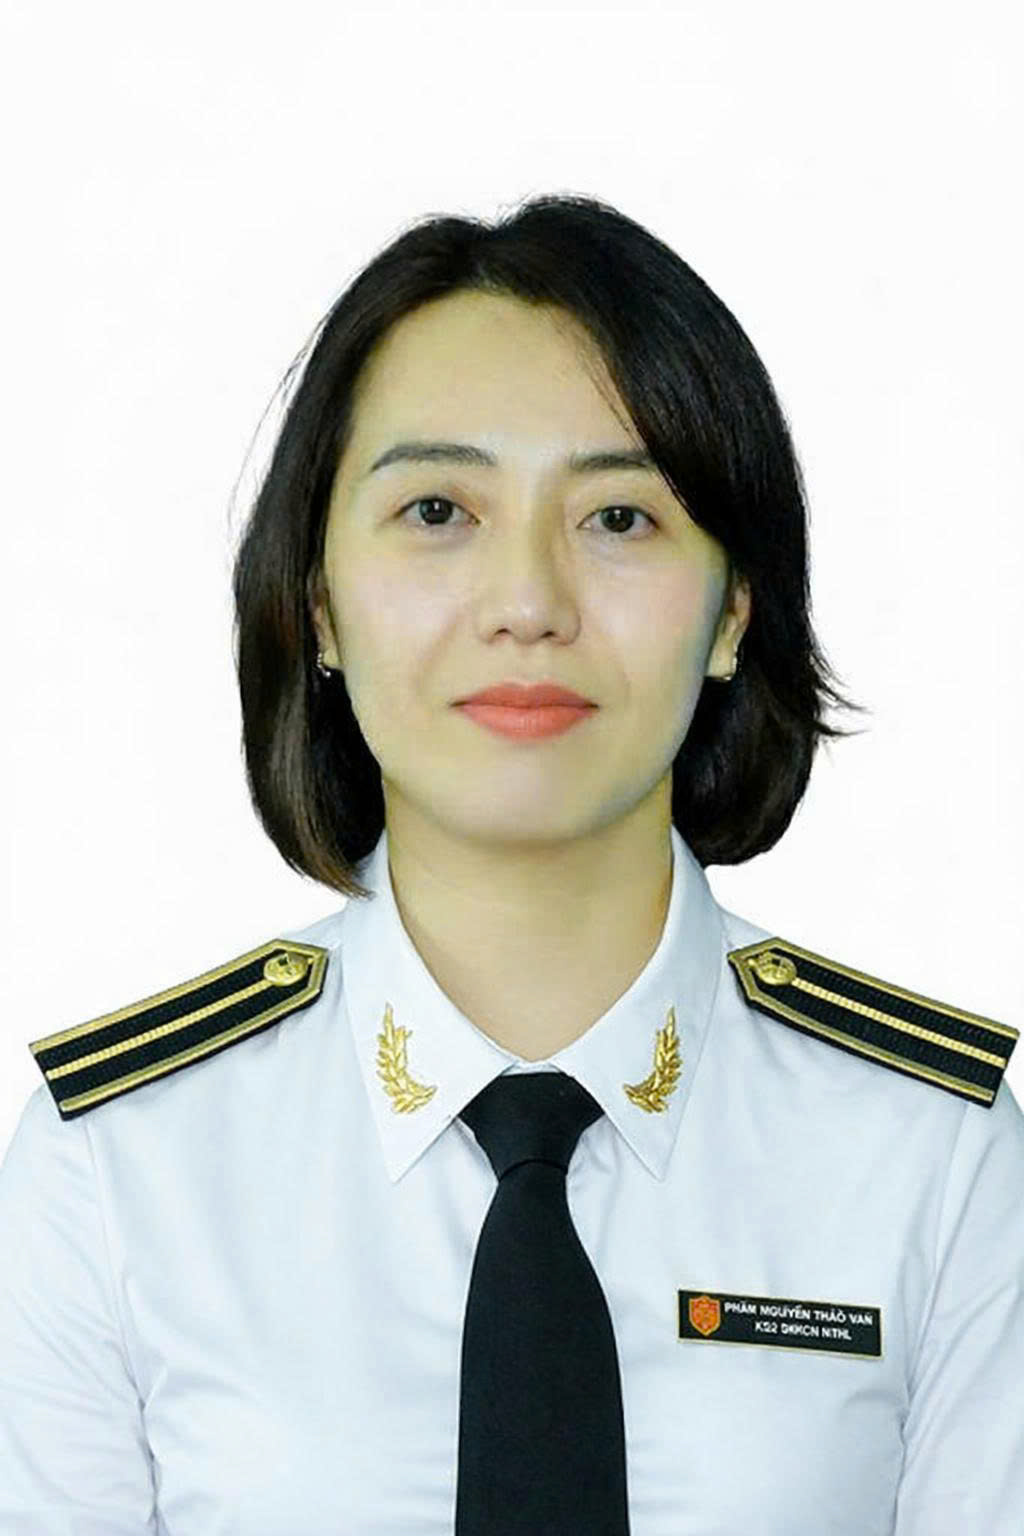
Thực tiễn kiểm toán với nhiều thách thức mới đặt ra yêu cầu cấp thiết phải tăng cường cả đào tạo và tự đào tạo. Đào tạo tập trung của Ngành giữ vai trò tạo nền tảng tri thức, bám sát yêu cầu thực tiễn của từng lĩnh vực kiểm toán và xu thế phát triển của xã hội. Đào tạo nội bộ tại mỗi đơn vị cần xuất phát từ nhu cầu thực tế của KTV, phù hợp với đặc thù địa bàn để phục vụ trực tiếp cho nhiệm vụ chuyên môn.
Tuy nhiên, đào tạo chỉ thực sự phát huy hiệu quả khi mỗi KTV có ý thức tự học, tự rèn luyện và chủ động nâng cao năng lực. Theo tôi, quan trọng nhất vẫn là tự đào tạo - bởi đó là con đường giúp KTV không ngừng trưởng thành về chuyên môn, bản lĩnh và phương pháp nghề nghiệp, từng bước đáp ứng yêu cầu ngày càng cao của hoạt động kiểm toán.
Không chỉ học thêm kiến thức mới, tự đào tạo còn là quá trình tự soi, tự sửa sau mỗi cuộc kiểm toán, biến trải nghiệm thực tiễn thành tri thức và kinh nghiệm nghề nghiệp, qua đó tích lũy kinh nghiệm, rèn luyện bản lĩnh và nâng cao khả năng xử lý những vấn đề phức tạp phát sinh trong thực tiễn. Cùng với đó, việc trang bị kiến thức về công nghệ thông tin, phân tích dữ liệu lớn cũng là yêu cầu tất yếu trong thời đại mới.
Khi mỗi cá nhân không ngừng hoàn thiện bản thân, sức mạnh của đội ngũ sẽ được cộng hưởng, tạo nên nền tảng nhân lực vững chắc cho KTNN nâng cao chất lượng, hiệu lực và hiệu quả hoạt động kiểm toán. Đó cũng là cách thiết thực để mỗi KTV góp phần đáp ứng niềm tin, kỳ vọng của Đảng, Nhà nước và Nhân dân, đưa phương châm “Chuyên nghiệp - Liêm chính - Bản lĩnh - Đổi mới” trở thành yêu cầu và chuẩn mực trong từng cuộc kiểm toán, từng nhiệm vụ được giao.