Góp ý hoàn thiện Dự thảo Luật Đo lường (sửa đổi), Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa đề nghị bổ sung quy định Kiểm toán nhà nước (KTNN) và cơ quan nhà nước có thẩm quyền được kết nối, khai thác, sử dụng dữ liệu đo lường miễn phí để thực hiện chức năng, nhiệm vụ theo quy định của pháp luật…
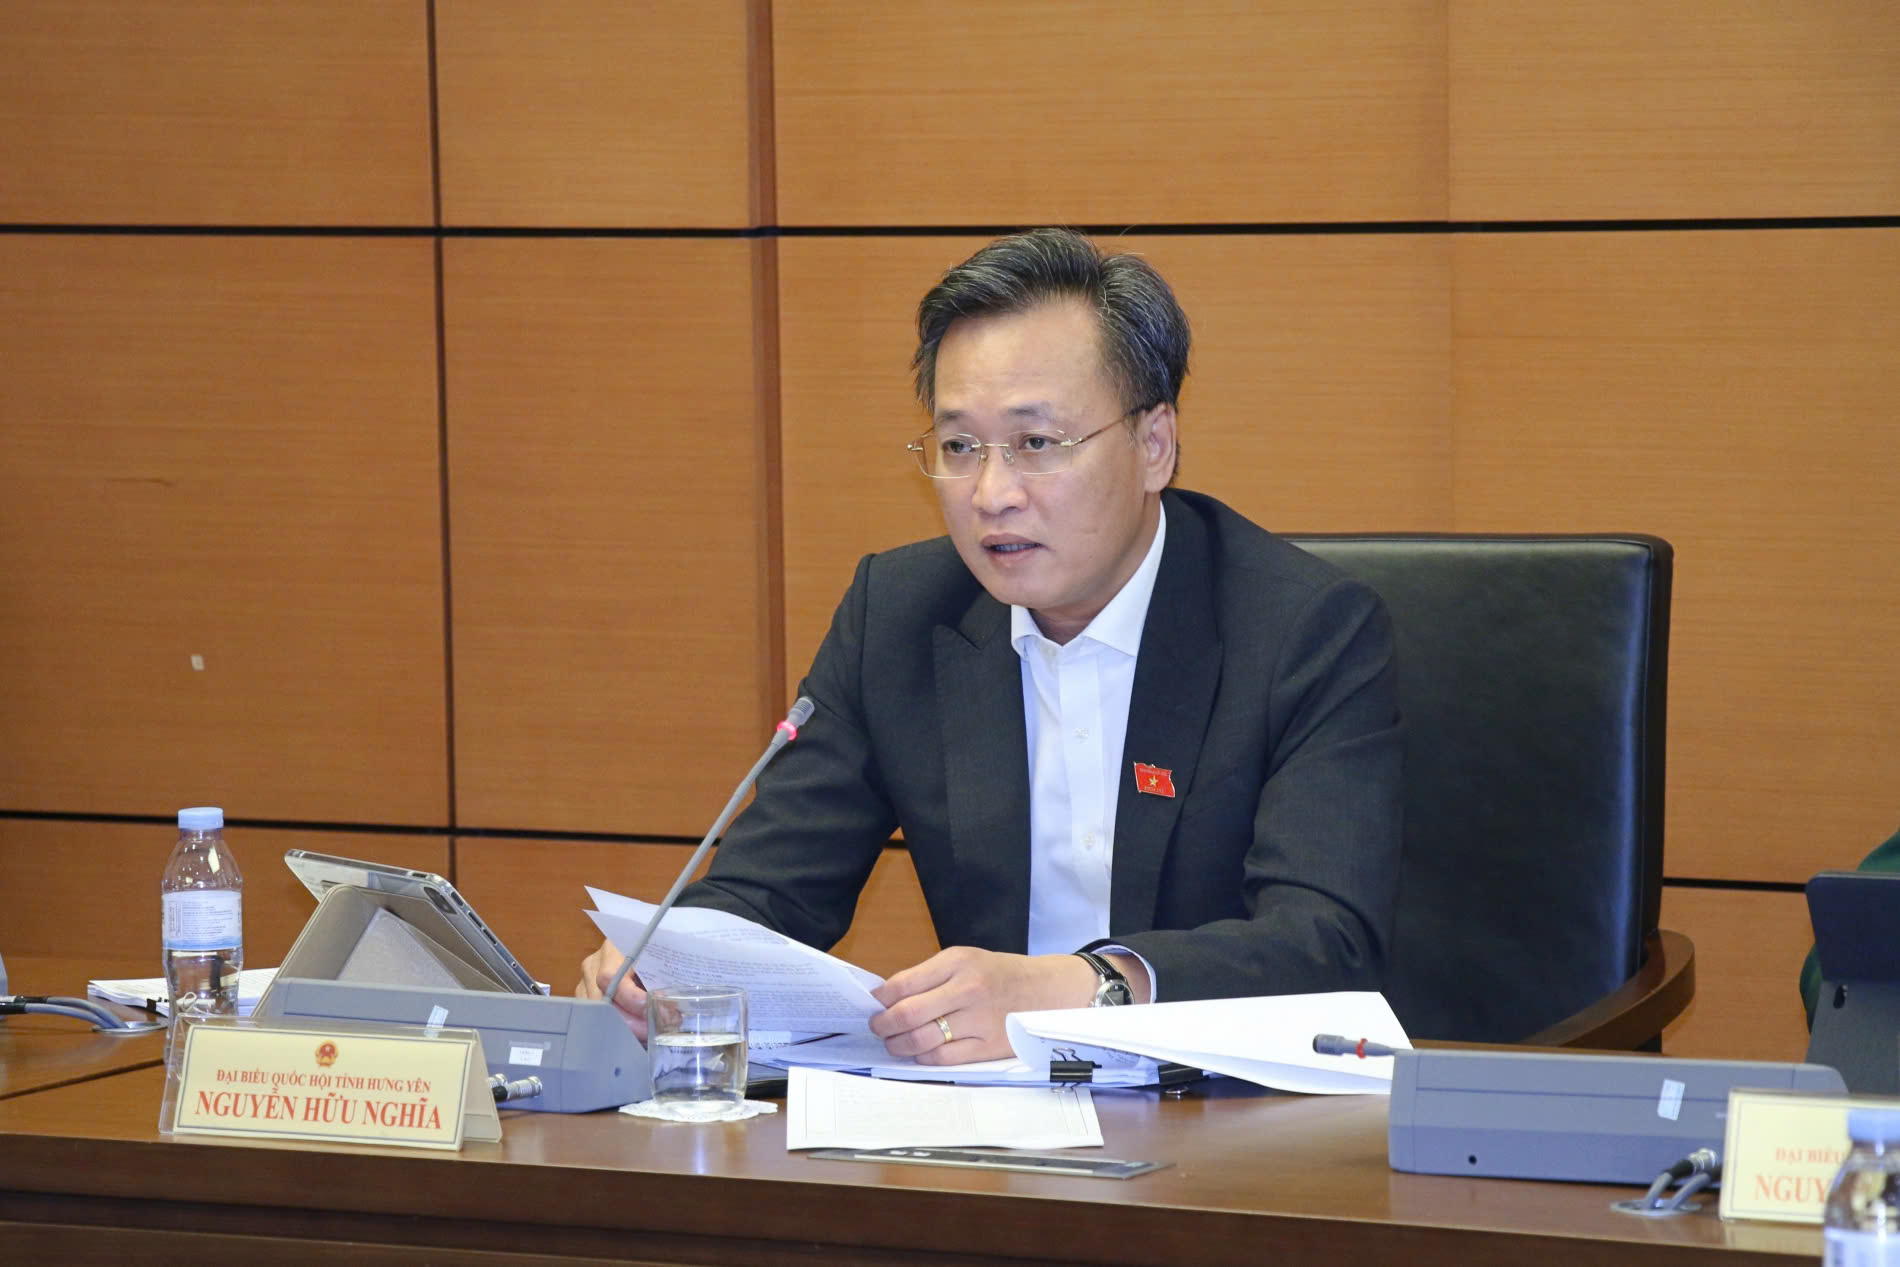
Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa phát biểu tại Phiên thảo luận. Ảnh: N. TRƯỜNG
Sáng 17/10, ngay sau khi nghe Tờ trình và Báo cáo thẩm tra về Dự án Bưu chính (sửa đổi) và Dự án Luật Đo lường (sửa đổi), các đại biểu Quốc hội đã thảo luận tại Tổ về 2 Dự án Luật này. Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa - Trưởng Đoàn đại biểu Quốc hội tỉnh Hưng Yên điều hành Phiên thảo luận tại Tổ 6 (Đoàn Đại biểu Quốc hội tỉnh Hưng Yên và Đoàn Đại biểu Quốc hội tỉnh Tây Ninh).
Bảo đảm quyền tiếp cận bình đẳng, minh bạch trong khai thác chuẩn đo lường
Phát biểu thảo luận tại Tổ, Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa đã góp ý vào một số điều khoản cụ thể của Dự thảo Luật Đo lường (sửa đổi).
Đề cập đến quy định về đầu tư và xã hội hóa hệ thống chuẩn đo lường quốc gia, Tổng Kiểm toán nhà nước nêu rõ, Dự thảo Luật quy định Nhà nước khuyến khích các tổ chức, doanh nghiệp đầu tư, thiết lập, duy trì các chuẩn đo lường quốc gia.
Theo Tổng Kiểm toán nhà nước, các chuẩn đo lường là vấn đề rất quan trọng trong đời sống xã hội, trong hoạt động sản xuất, kinh doanh và đầu tư. Chuẩn đo lường phải được xây dựng, thử nghiệm, xác nhận và được chứng nhận, công nhận bởi cơ quan nhà nước có thẩm quyền; trở thành chuẩn chung trong thực tiễn của các hoạt động đời sống và sản xuất kinh doanh.
Vì vậy, Tổng Kiểm toán nhà nước đề nghị bổ sung nguyên tắc: Chuẩn đo lường do tổ chức và doanh nghiệp đầu tư phải được quản lý, được công nhận của cơ quan nhà nước có thẩm quyền, khai thác công khai minh bạch, bảo đảm quyền tiếp cận bình đẳng và liên tục của dịch vụ; tách bạch và theo dõi riêng các nguồn vốn nhà nước hỗ trợ cho việc xây dựng và phát triển các chuẩn đo lường; không sử dụng ngân sách nhà nước để thanh toán dẫn đến trùng lặp chi phí trong việc tính các giá dịch vụ về đo lường.
Liên quan đến quy định về chương trình bảo đảm đo lường, Tổng Kiểm toán nhà nước đề nghị xem xét chỉnh lý theo hướng việc hỗ trợ này căn cứ vào chương trình, nhiệm vụ được cấp có thẩm quyền phê duyệt trong phạm vi dự toán của ngân sách được giao, bảo đảm đúng đối tượng, công khai, minh bạch và có các chỉ tiêu đầu ra. Đồng thời, Dự thảo cần quy định rõ việc không xây dựng Chương trình bảo đảm đo lường không đương nhiên là căn cứ xác định tổ chức doanh nghiệp có mức độ rủi ro cao.
Về khoản 11, Điều 1 của Dự thảo, bổ sung một số điều về nền tảng số và khai thác dữ liệu số, Tổng Kiểm toán nhà nước chỉ rõ, Dự thảo Luật chỉ quy định cơ quan quản lý nhà nước có thẩm quyền được sử dụng dữ liệu đo lường để quản lý, phân tích, cảnh báo, thanh tra, kiểm tra và xử lý vi phạm.
Tuy nhiên, KTNN là cơ quan do Quốc hội thành lập và có chức năng trong việc mà kiểm toán, đánh giá việc quản lý sử dụng tài sản, tài chính công dựa trên các tiêu chuẩn, định mức kinh tế kỹ thuật, trong đó các chuẩn mực về đo lường.
Do đó, Tổng Kiểm toán nhà nước đề nghị bổ sung tại Điều 34c quy định: KTNN và cơ quan nhà nước có thẩm quyền được kết nối, khai thác, chia sẻ và sử dụng các dữ liệu đo lường miễn phí, để thực hiện các chức năng nhiệm vụ theo quy định của pháp luật. Việc kết nối, khai thác, chia sẻ và sử dụng dữ liệu phải đảm bảo an toàn, bảo mật, đúng phạm vi và lưu vết đầy đủ việc tiếp cận truy cập và khai thác các cái dữ liệu về đo lường.
Quy định linh hoạt, tạo thuận lợi cho hoạt động thương mại điện tử
Góp ý về Dự thảo Luật Bưu chính (sửa đổi), Tổng Kiểm toán nhà nước quan tâm đến quy định tại Điều 21liên quan đến thủ tục hải quan đối với bưu gửi xuất nhập khẩu. Theo Tổng Kiểm toán nhà nước, đây là nội dung rất quan trọng khi các hoạt động thương mại điện tử, thương mại dựa trên các nền tảng số xuyên biên giới ngày càng diễn ra phổ biến.
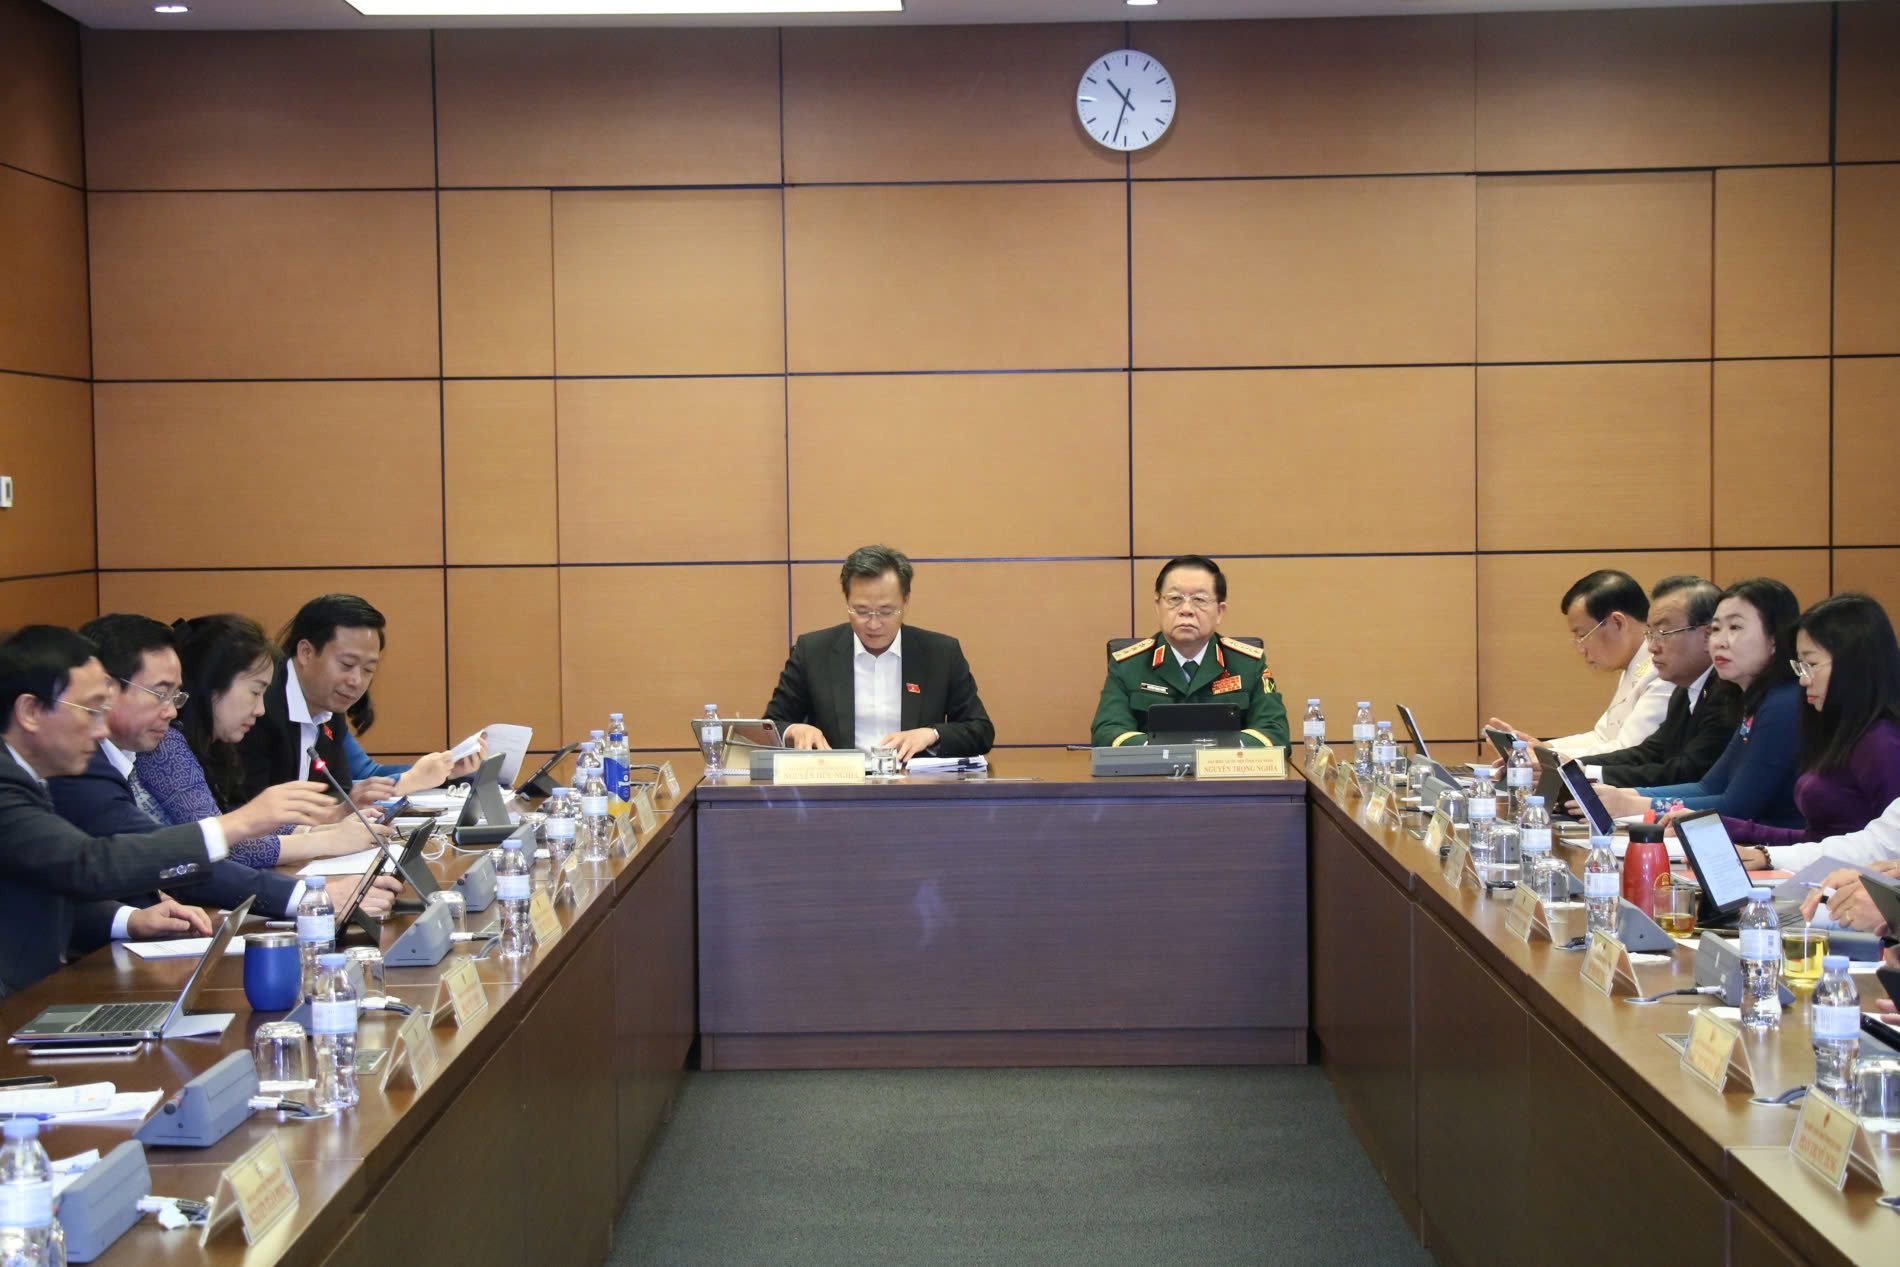
Quang cảnh Phiên thảo luận tại Tổ. Ảnh: N. TRƯỜNG
“Điều 21 Dự thảo Luật cần quy định theo hướng rất linh hoạt, tạo điều kiện thuận lợi cho các giao dịch thương mại xuyên biên giới, nhất là các giao dịch nhỏ thông qua các dịch vụ về bưu chính” - Tổng Kiểm toán nhà nước đề nghị.
Theo quy định tại khoản 2 Điều 21 thì doanh nghiệp bưu chính cung cấp dịch vụ bưu chính sẽ thay mặt người sử dụng dịch vụ bưu chính để làm thủ tục về hải quan, các thủ tục xuất nhập khẩu bưu gửi theo quy định của hải quan. Tổng Kiểm toán nhà nước cho rằng, quy định này sẽ rất khó khả thi vì Luật Hải quan là áp dụng cho việc xuất nhập khẩu các hàng hóa, dịch vụ thông thường.
Vì vậy, để hỗ trợ thúc đẩy cho các hoạt động thương mại, dịch vụ thương mại số qua biên giới một cách nhanh chóng, khẩn trương, Tổng Kiểm toán nhà nước đề nghị bổ sung thêm một khoản ở Điều 21 giao Chính phủ quy định hướng dẫn các thủ tục về hải quan đối với bưu gửi xuất nhập khẩu để bảo đảm tính linh hoạt.