(BKTO) - Việc xây dựng phương pháp luận và bộ tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư không chỉ là yêu cầu chuyên môn của hoạt động kiểm toán mà còn là yêu cầu của quá trình đổi mới quản trị quốc gia, nâng cao hiệu quả sử dụng nguồn lực công và phòng, chống lãng phí. Nếu được nghiên cứu và triển khai đồng bộ, bộ tiêu chí sẽ tạo cơ sở để Kiểm toán nhà nước (KTNN) chuyển mạnh từ kiểm toán tuân thủ và kiểm toán chi phí sang đánh giá hiệu quả thực chất, góp phần nâng cao chất lượng các cuộc kiểm toán.
Như tin đã đưa, sau khai mạc Tọa đàm “Xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả của dự án đầu tư”, đại diện các đơn vị trong và ngoài Ngành đã trình bày các bài tham luận.
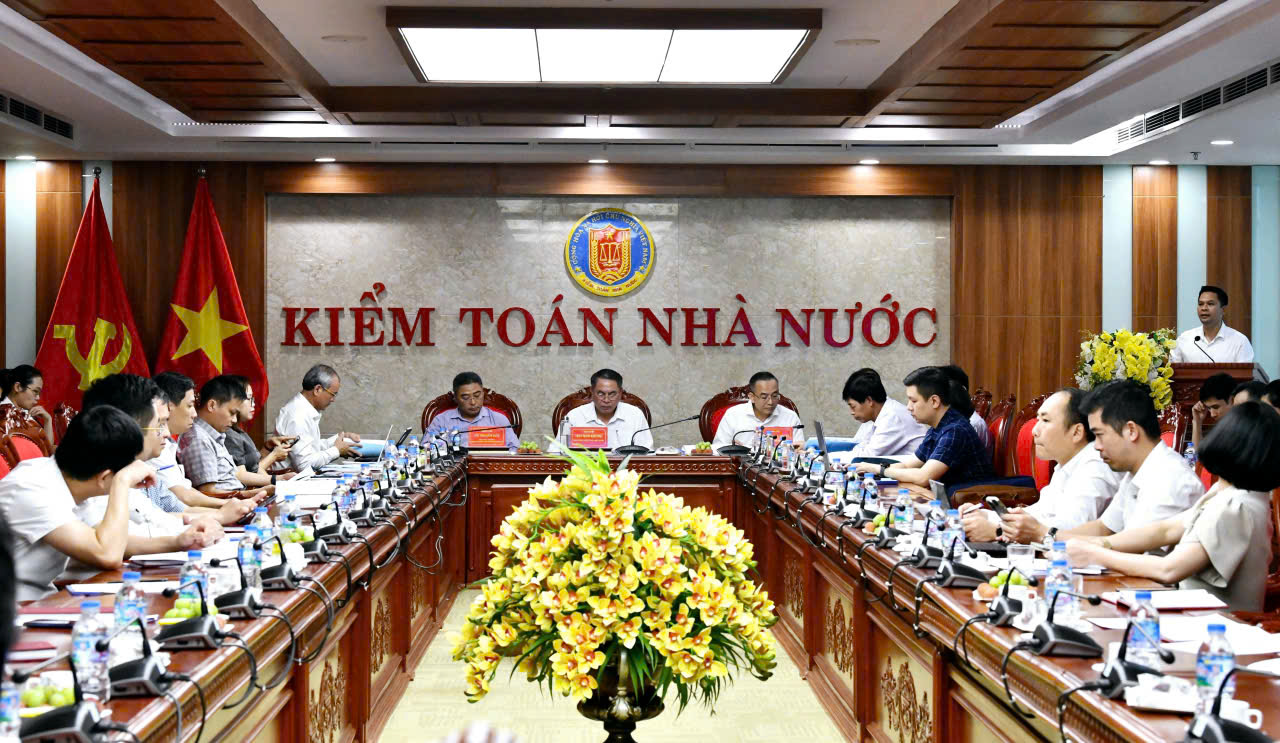
Quang cảnh Tọa đàm. Ảnh: N.Lộc
Lấp “khoảng trống” nghiệp vụ
Trình bày tham luận với chủ đề “Chủ trương của Đảng và pháp luật của Nhà nước về nâng cao hiệu quả đầu tư công - định hướng xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư”, Phó Kiểm toán trưởng KTNN chuyên ngành IV Lại Xuân Nghị cho biết, trong những năm gần đây, đầu tư công tiếp tục giữ vai trò là động lực quan trọng thúc đẩy tăng trưởng kinh tế, phát triển kết cấu hạ tầng và nâng cao năng lực cạnh tranh quốc gia. Nguồn lực đầu tư đang tập trung vào nhiều công trình, dự án trọng điểm như đường bộ cao tốc Bắc - Nam, Cảng hàng không quốc tế Long Thành, các tuyến đường sắt chiến lược, hạ tầng năng lượng, hạ tầng số và các chương trình phát triển bền vững.
Quy mô đầu tư ngày càng lớn đòi hỏi công tác quản lý, giám sát và kiểm toán phải được đổi mới theo hướng không chỉ kiểm soát chi phí đầu tư mà còn đánh giá được hiệu quả thực chất mà dự án mang lại cho nền kinh tế và xã hội.
Với chức năng là cơ quan kiểm tra tài chính công, tài sản công do Quốc hội thành lập, KTNN giữ vai trò quan trọng trong việc đánh giá việc sử dụng nguồn lực công. Tuy nhiên, thực tiễn thời gian qua cho thấy hoạt động kiểm toán đối với các dự án đầu tư chủ yếu vẫn tập trung vào kiểm toán tuân thủ và kiểm toán tài chính, như kiểm tra hồ sơ thanh toán, khối lượng, đơn giá, quyết toán và việc chấp hành quy định pháp luật.
Trong khi đó, việc đánh giá hiệu quả sau đầu tư, đặc biệt là hiệu quả vận hành, hiệu quả kinh tế - xã hội và tác động phát triển của dự án chưa được triển khai đồng bộ. Thực tế cho thấy có những dự án bảo đảm đúng quy trình, đúng thủ tục nhưng khi đưa vào khai thác lại không đạt công suất thiết kế, chưa phát huy hiệu quả hoặc chưa đạt được mục tiêu đặt ra.
“Do đó, việc nghiên cứu, xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư công là yêu cầu cấp thiết nhằm nâng cao chất lượng kiểm toán, góp phần nhận diện và phòng ngừa lãng phí nguồn lực công ngay từ khâu chuẩn bị đầu tư đến quá trình vận hành, khai thác công trình” - Phó Kiểm toán trưởng Lại Xuân Nghị nhấn mạnh.
Về hành lang pháp lý, lãnh đạo KTNN chuyên ngành IV cho biết, hiện nay, hệ thống pháp luật gồm Luật Đầu tư công, Luật PPP, Luật Xây dựng, Luật Đấu thầu, Luật Thực hành tiết kiệm, chống lãng phí cùng các văn bản hướng dẫn đã tạo nền tảng quan trọng cho công tác quản lý đầu tư.
Đối với KTNN, Luật KTNN, hệ thống Chuẩn mực KTNN và các quy trình kiểm toán đã tạo cơ sở pháp lý cho việc tổ chức kiểm toán các chương trình, dự án đầu tư công.
Tuy nhiên, các chỉ tiêu giám sát hiện hành vẫn chủ yếu phục vụ quản lý tiến độ và giải ngân vốn đầu tư. Hệ thống tiêu chí định lượng để đánh giá hiệu quả vận hành, hiệu quả vòng đời dự án và hiệu quả kinh tế - xã hội sau đầu tư còn thiếu và chưa thống nhất. Đây chính là “khoảng trống” cần được nghiên cứu, hoàn thiện trong thời gian tới.
Về định hướng xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư, Lãnh đạo KTNN chuyên ngành IV cho biết, bộ tiêu chi kiểm toán hiệu quả cần thiết kế theo hướng vừa đánh giá mức độ đạt mục tiêu, vừa cho phép kiểm toán viên xác định nguyên nhân, trách nhiệm, lượng hóa tổn thất và đưa ra kiến nghị. Khung tiêu chí dựa trên cách tiếp cận 3E kết hợp tính bền vững, với 4 nhóm chính.
Nhóm tiêu chí về tính kinh tế, đánh giá sự cần thiết đầu tư; quy mô dự án có phù hợp nhu cầu thực tế và quy hoạch; tính hợp lý của tổng mức đầu tư, dự toán, đơn giá, chi phí dự phòng; mức độ tiết kiệm vốn qua công tác đấu thầu; khả năng hạn chế lãng phí ngay từ khâu chuẩn bị.
Nhóm tiêu chí về tính hiệu quả, đánh giá quá trình tổ chức thực hiện; mức độ tuân thủ tiến độ tổng thể và tiến độ gói thầu; tỷ lệ giải ngân kế hoạch vốn; công tác điều phối mặt bằng, vật liệu; chất lượng công trình và tỷ lệ phát sinh lỗi phải sửa chữa sau nghiệm thu.
Nhóm tiêu chí về tính hiệu lực, với nội dung đánh giá đo lường mức độ đạt mục tiêu đã phê duyệt; công suất, sản lượng hoặc lưu lượng phục vụ thực tế so với thiết kế; khả năng đáp ứng nhu cầu xã hội; mức độ tiết giảm chi phí xã hội (thời gian, logistics); đóng góp vào sự phát triển của vùng và ngành.
Nhóm tiêu chí về tính bền vững và phòng, chống lãng phí. Nội dung đánh giá, bao gồm: lợi ích kinh tế - xã hội sau đầu tư; khả năng duy trì vận hành ổn định trong suốt vòng đời dự án; chi phí vận hành và bảo trì thực tế; tác động môi trường, sinh kế và tái định cư; khả năng cân đối tài chính dài hạn và nghĩa vụ nợ ngân sách; nhận diện tình trạng công trình hoàn thành nhưng bỏ hoang, sử dụng dưới công suất hoặc dừng khai thác.
KTNN chuyên ngành IV cũng đề xuất 6 nhóm giải pháp để thực hiện.
Một là, khẩn trương xây dựng phương pháp luận và ban hành chính thức bộ tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư công dựa trên chuẩn mực kiểm toán hoạt động.
Hai là, thiết kế bộ tiêu chí theo hướng linh hoạt, phân tách rõ giữa tiêu chí chung và tiêu chí đặc thù cho từng nhóm lĩnh vực (giao thông, năng lượng, hạ tầng số, thủy lợi, môi trường...).
Ba là, lựa chọn một số dự án quan trọng quốc gia, dự án nhóm A hoặc công trình hạ tầng lớn đã hoàn thành đưa vào khai thác để tổ chức thí điểm áp dụng, từ đó đúc rút kinh nghiệm và xác định ngưỡng đánh giá phù hợp.
Bốn là, đẩy mạnh ứng dụng công nghệ thông tin, phân tích dữ liệu lớn và công nghệ số để nâng cao độ tin cậy, tính thực chứng của các bằng chứng kiểm toán độc lập.
Năm là, tập trung đào tạo, nâng cao năng lực cho đội ngũ kiểm toán viên về kỹ năng kiểm toán hoạt động, kỹ thuật phân tích chi phí - lợi ích và đánh giá tác động kinh tế - xã hội.
Sáu là, KTNN chủ trì, phối hợp chặt chẽ với Bộ Xây dựng và các cơ quan liên quan để nghiên cứu, thống nhất hệ thống chỉ số và ngưỡng tiêu chí đánh giá hiệu quả sau dự án (hậu kiểm). Sự phối hợp này giúp chuyển hóa quy chuẩn kinh tế - kỹ thuật của Bộ Xây dựng thành thước đo pháp lý vững chắc cho kiểm toán viên, đồng thời giúp cơ quan nhà nước kịp thời điều chỉnh các định mức, suất đầu tư sát với thực tiễn.
Phó Kiểm toán trưởng KTNN chuyên ngành IV Lại Xuân Nghị trình bày tham luận tại Tọa đàm. Ảnh: N.Lộc
Chú trọng đánh giá hiệu quả sau đầu tư
Trong tham luận “Một số nội dung trong khung hướng dẫn kiểm toán đánh giá hiệu quả dự án sau đầu tư và đề xuất tiêu chí đánh giá” gửi đến Tọa đàm, Vụ Chế độ và Kiểm soát chất lượng kiểm toán (CĐ&KSCLKT) đã chỉ rõ vai trò của việc đánh giá hiệu quả của dự án sau đầu tư như: đánh giá thực chất hiệu quả khai thác, sử dụng của công trình; phát hiện các sai phạm, tiêu cực, lãng phí để kiến nghị xử lý trách nhiệm; kiến nghị sửa đổi, hoàn thiện cơ chế chính sách và hệ thống định mức kinh tế - kỹ thuật trong quản lý đầu tư dự án.
Về thực trạng và những tồn tại trong triển khai dự án đầu tư tại Việt Nam, Vụ CĐ&KSCLKT cho biết vẫn còn mất cân đối giữa công tác “tiền kiểm” và “hậu kiểm”. Hiện nay, nguồn lực quản lý chủ yếu tập trung vào giai đoạn chuẩn bị đầu tư, thực hiện đầu tư dự án. Trong khi đó, công tác đánh giá hiệu quả sau đầu tư chưa được quan tâm tương xứng; nhiều dự án sau khi hoàn thành chưa được đánh giá đầy đủ về hiệu quả vận hành, hiệu quả kinh tế - xã hội, hiệu quả sử dụng tài sản công.
Bên cạnh đó, còn hạn chế trong cơ chế phối hợp giữa các Bộ, ngành, địa phương. Nhiều dự án đầu tư xây dựng hiện nay có quy mô lớn, liên quan đến nhiều cơ quan quản lý nhà nước, nhiều địa phương và nhiều lĩnh vực chuyên ngành. Tuy nhiên, cơ chế phối hợp giữa các cơ quan còn thiếu đồng bộ, dẫn đến tình trạng như chậm giải phóng mặt bằng; chưa xác định rõ trách nhiệm của các bên có liên quan; hệ thống dữ liệu của các cơ quan chưa có sự kết nối, liên thông; khó xác định trách nhiệm khi dự án bị chậm tiến độ, tăng vốn đầu tư...
Ngoài ra, công tác báo cáo giám sát, đánh giá còn mang tính hình thức. Nhiều báo cáo giám sát, đánh giá hiện nay chủ yếu mới phản ánh tiến độ giải ngân và khối lượng thực hiện, chưa đi sâu phân tích về: hiệu quả đầu tư; chất lượng khai thác công trình; tác động kinh tế - xã hội của dự án; chi phí vận hành, bảo trì; khả năng hoàn vốn đầu tư của dự án; hiệu quả sử dụng tài sản công…
Đặc biệt, việc lập dự toán, quản lý tiến độ và kiểm soát rủi ro tại nhiều dự án vẫn mang tính truyền thống, chưa áp dụng đầy đủ các công cụ phân tích hiện đại. Điều này dẫn đến khi phát sinh biến động giá vật liệu, thay đổi chính sách, điều kiện địa chất bất thường hoặc khó khăn về mặt bằng, dẫn đến nhiều dự án phải điều chỉnh chủ trương đầu tư, kéo dài thời gian thực hiện và làm tăng tổng mức đầu tư.
Trên cơ sở nhận diện những tồn tại trong triển khai dự án đầu tư, Vụ CĐ&KSCLKT đề xuất khung hướng dẫn kiểm toán đánh giá hiệu quả dự án sau đầu tư với 4 nhóm chính.
Nhóm 1, đánh giá hiệu quả tài chính của dự án đầu tư. Theo đó, nội dung kiểm toán cần đánh các khía cạnh như: sự cần thiết phải đầu tư dự án; sự phù hợp về kỹ thuật và công nghệ của dự án đầu tư; việc lập tổng mức đầu tư; tính hợp lý của chi phí đầu tư dự án.
Nhóm 2, đánh giá tác động kinh tế - xã hội của dự án đầu tư, với nội dung kiểm toán là đánh giá tác động kinh tế - xã hội của dự án đầu tư.
Nhóm 3, đánh giá tác động môi trường và tính bền vững của dự án, với nội dung kiểm toán là đánh giá việc thực hiện các quy định về bảo vệ môi trường của dự án.
Nhóm 4, đánh giá mục tiêu của dự án đầu tư. Nội dung kiểm toán sẽ bao gồm các vấn đề như: tiến độ hoàn thành dự án đầu tư; mục tiêu, kết quả đầu ra của dự án đầu tư khi khai thác, sử dụng và quản lý, vận hành sau đầu tư dự án.
Với 4 nhóm đánh giá trên cùng với những tiêu chí đánh giá cụ thể, Vụ CĐ&KSCLKT cho rằng, thông qua công tác đánh giá hiệu quả sau đầu tư, cơ quan quản lý nhà nước có thể nâng cao hiệu quả sử dụng vốn đầu tư công; hạn chế thất thoát, lãng phí; tăng cường trách nhiệm giải trình; hoàn thiện thể chế quản lý đầu tư và nâng cao chất lượng quyết định đầu tư trong tương lai. Đồng thời, đây cũng là nền tảng quan trọng để xây dựng hệ thống đầu tư công hiệu quả, bền vững, đáp ứng yêu cầu phát triển nhanh và bền vững của đất nước trong giai đoạn mới.