Lần đầu tiên trong lịch sử 32 năm xây dựng và phát triển, Kiểm toán nhà nước (KTNN) sẽ thực hiện kiểm toán hoạt động thống kê quốc gia giai đoạn 2021-2025 theo yêu cầu của Ủy ban Thường vụ Quốc hội. Không nhằm "kiểm tra lại" các chỉ tiêu như GDP hay CPI, cuộc kiểm toán hướng đến đánh giá tính đầy đủ, minh bạch và độ tin cậy của quy trình tạo lập số liệu thống kê, qua đó góp phần hoàn thiện thể chế, nâng cao trách nhiệm giải trình và củng cố niềm tin đối với hệ thống thống kê quốc gia.
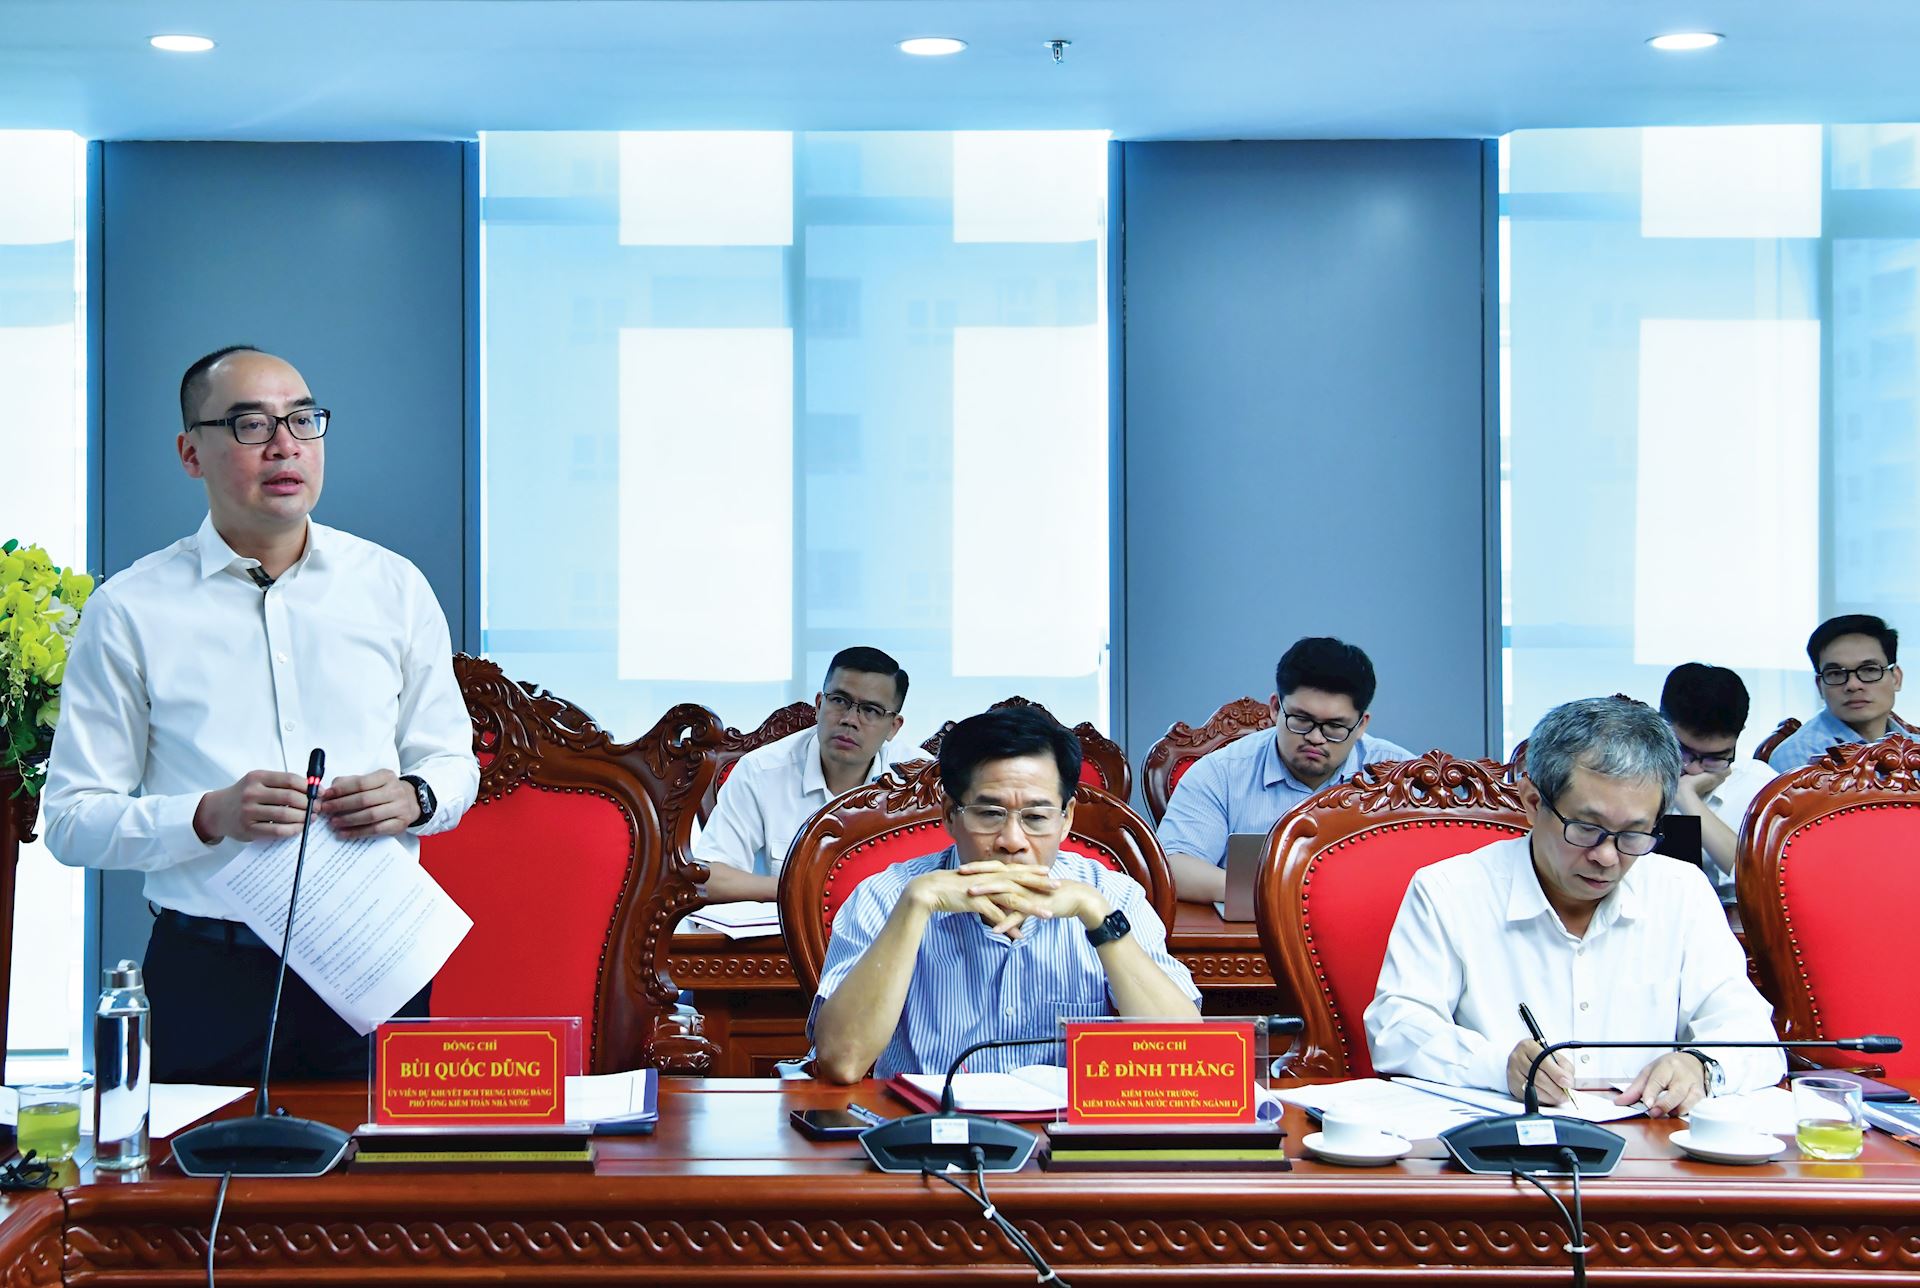
Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng phát biểu tại Tọa đàm tham vấn ý kiến chuyên gia về cuộc kiểm toán hoạt động công tác thống kê giai đoạn 2021-2025. Ảnh: THÙY ANH
Yêu cầu từ thực tiễn và bước chuyển trong tư duy kiểm toán
Trải qua 80 năm xây dựng và phát triển, ngành thống kê đã đạt nhiều kết quả đáng ghi nhận. Hệ thống chỉ tiêu thống kê quốc gia từng bước được hoàn thiện, ngày càng tiệm cận các chuẩn mực và thông lệ quốc tế, đáp ứng tốt hơn yêu cầu quản lý, điều hành và hoạch định chính sách. Tuy nhiên, tính minh bạch và độ tin cậy của một số chỉ tiêu kinh tế vĩ mô, đặc biệt là GDP, vẫn luôn thu hút sự quan tâm của dư luận và giới chuyên môn.
Trong bối cảnh đó, việc KTNN lần đầu tiên kiểm toán hoạt động thống kê theo yêu cầu của Ủy ban Thường vụ Quốc hội mang ý nghĩa đặc biệt quan trọng. Cuộc kiểm toán chưa từng có tiền lệ được kỳ vọng sẽ đưa ra những kiến nghị góp phần hoàn thiện thể chế, chuẩn hóa quy trình, nâng cao tính minh bạch, tăng cường trách nhiệm giải trình và củng cố niềm tin của xã hội đối với hệ thống thống kê quốc gia.
Mục tiêu lớn nhất của cuộc kiểm toán là khẳng định mức độ tin cậy của hệ thống số liệu thống kê Việt Nam, đồng thời chỉ ra những hạn chế để kiến nghị cơ quan chức năng tăng cường quản trị dữ liệu, hoàn thiện phương pháp biên soạn.
TS. Lê Đình Thăng - Kiểm toán trưởng KTNN chuyên ngành II
Với ý nghĩa đó, cuộc kiểm toán này đòi hỏi một cách tiếp cận hoàn toàn khác so với các cuộc kiểm toán truyền thống. Nếu kiểm toán tài chính chủ yếu xác nhận tính đúng đắn của các số liệu, nơi "1 cộng 1 phải bằng 2", thì kiểm toán hoạt động thống kê lại tiếp cận một hệ thống dữ liệu được hình thành trên cơ sở điều tra, suy rộng và mô hình hóa. Vì vậy, mục tiêu của cuộc kiểm toán không phải là "chấm điểm" hay tính lại các chỉ tiêu đã công bố, mà tập trung đánh giá tính đầy đủ, chặt chẽ và mức độ tuân thủ của quy trình tạo lập số liệu thống kê. Trên cơ sở đó, KTNN đưa ra ý kiến về mức độ tin cậy của quy trình biên soạn, công bố số liệu thống kê, góp phần nâng cao tính minh bạch, tăng cường trách nhiệm giải trình và củng cố niềm tin của các nhà đầu tư cũng như các định chế tài chính quốc tế.
Ông Phan Trường Giang - Phó Kiểm toán trưởng KTNN chuyên ngành II - nhận định, áp lực thông tin trong giai đoạn 2021-2025 ngày càng lớn khi các chỉ tiêu thống kê được mở rộng sang nhiều lĩnh vực mới như kinh tế số, tăng trưởng xanh và logistics. Do số liệu thống kê được hình thành từ nhiều nguồn như điều tra, báo cáo, dữ liệu hành chính và các mô hình tính toán, việc xuất hiện sai số trong giới hạn cho phép là điều tất yếu. Nếu áp đặt tư duy đối chiếu cơ học của kiểm toán tài chính, đoàn kiểm toán sẽ rơi vào những tranh luận thuần túy về học thuật hoặc kỹ thuật thống kê.
Trên thực tế, việc tính toán lại các chỉ tiêu thống kê vừa không khả thi, vừa không phù hợp với quy định của pháp luật.
Sự thay đổi căn bản về tư duy này cũng định hình rõ phạm vi của cuộc kiểm toán. Ông Phan Trường Giang khẳng định, KTNN sẽ không tính lại toàn bộ các chỉ tiêu như GDP, CPI... và cũng không kết luận đúng hay sai đối với các số liệu đã công bố. Thay vào đó, cuộc kiểm toán hướng đến mục tiêu cốt lõi là đánh giá toàn diện hệ thống tạo lập số liệu thống kê quốc gia.
Giá trị lớn nhất của cuộc kiểm toán hoạt động thống kê là góp phần hoàn thiện thể chế, chuẩn hóa quy trình, nâng cao tính minh bạch, tăng cường trách nhiệm giải trình và củng cố niềm tin của xã hội đối với hệ thống thống kê quốc gia. Đây cũng là xu hướng mà nhiều cơ quan kiểm toán tối cao trên thế giới đang hướng tới.
Ông Dương Mạnh Hùng - Phó Chi cục trưởng Chi cục Quản lý thị trường Hà Nội, nguyên Vụ trưởng Vụ Thống kê Tài khoản quốc gia.
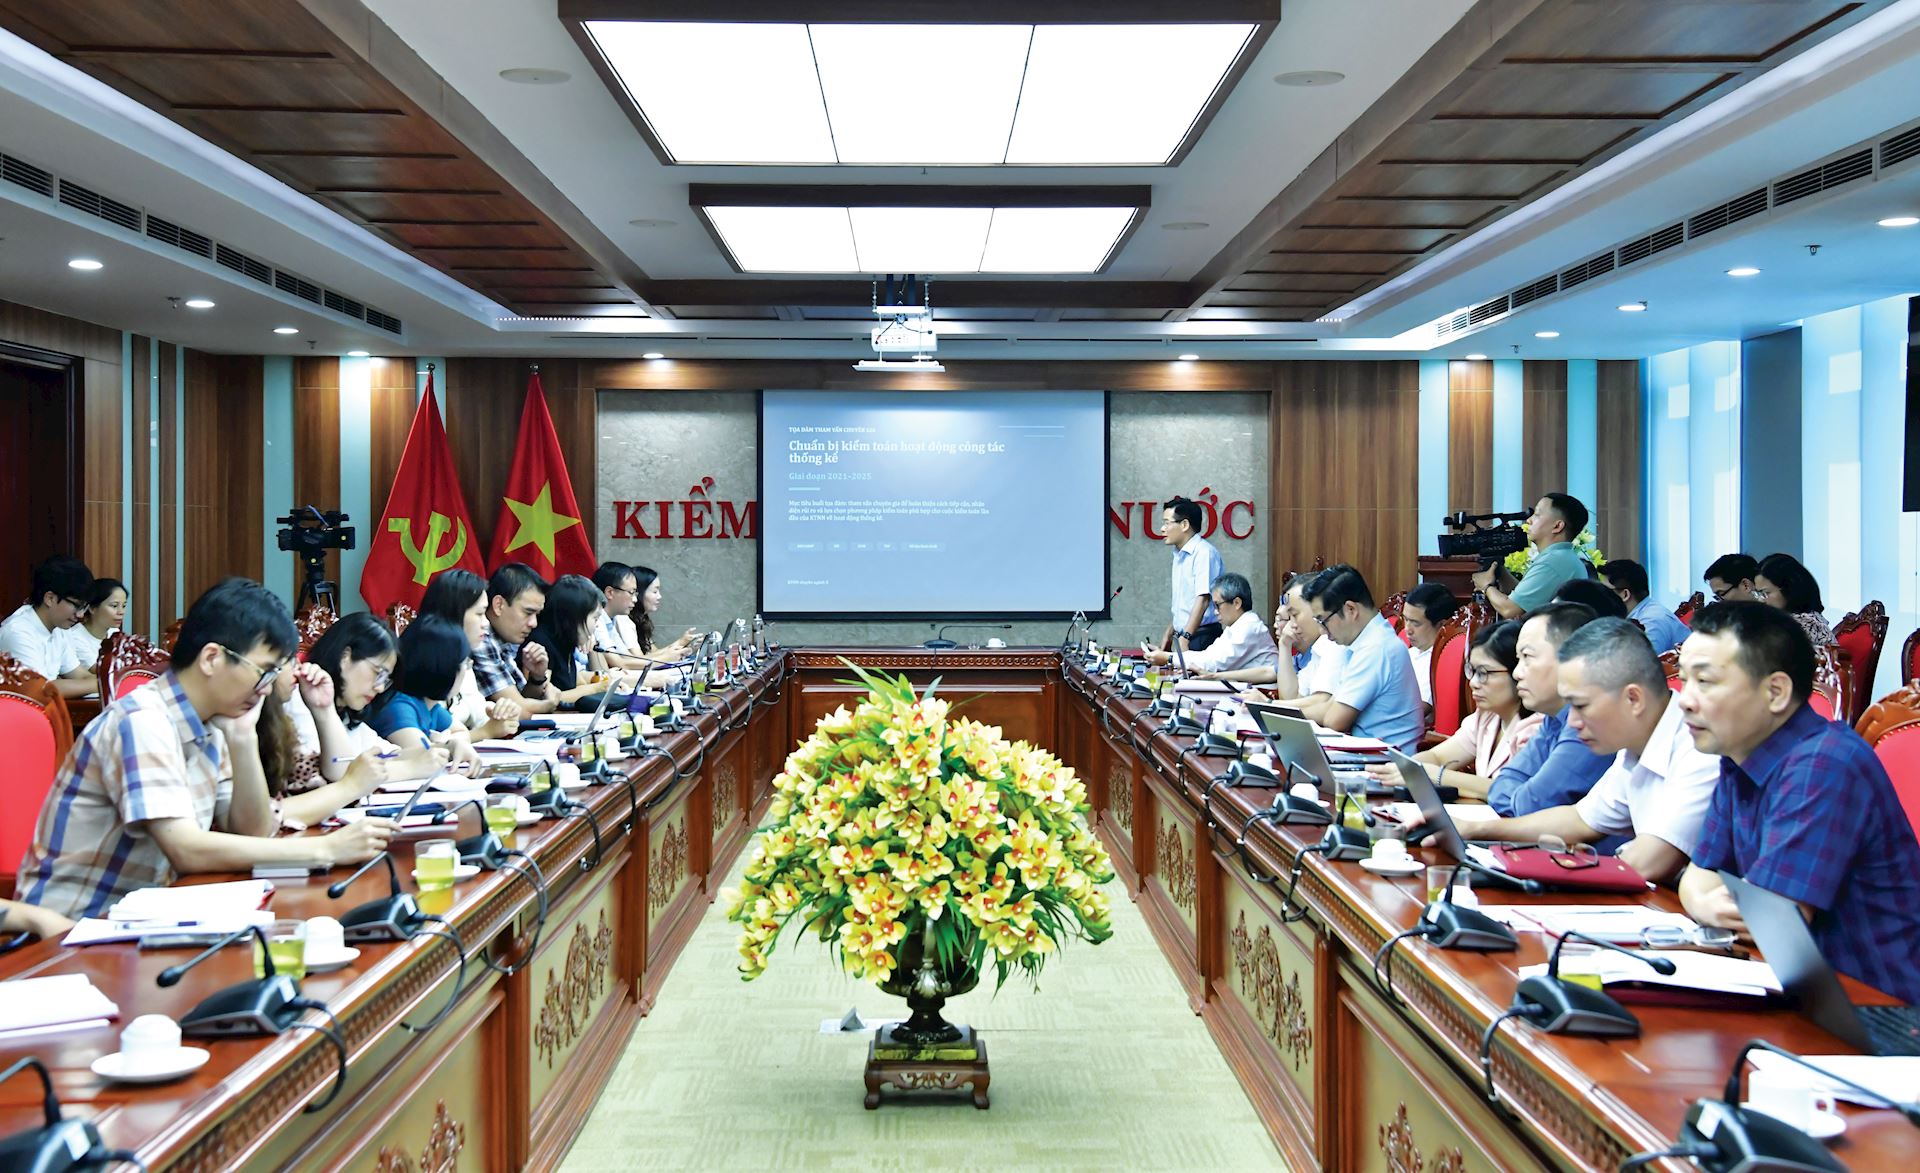
Quang cảnh Tọa đàm. Ảnh: THÙY ANH
Mô hình tiếp cận ba lớp và xác định "tọa độ" kiểm toán
Để giải quyết bài toán này, Đoàn kiểm toán đề xuất mô hình tiếp cận ba lớp. Lớp thứ nhất tập trung kiểm toán hệ thống tạo lập số liệu, bao gồm khung pháp lý, quy trình nghiệp vụ, nguồn dữ liệu đầu vào, hạ tầng công nghệ thông tin, cơ chế kiểm soát chất lượng và khả năng truy vết dữ liệu. Lớp thứ hai tập trung kiểm toán các vùng rủi ro trọng yếu. Lớp thứ ba lựa chọn một số chỉ tiêu thống kê then chốt để kiểm toán chuyên sâu, qua đó đánh giá việc tuân thủ quy trình tạo lập, chất lượng nguồn dữ liệu đầu vào và đưa ra ý kiến về mức độ tin cậy của việc biên soạn, công bố số liệu thống kê.
Đề xuất này phù hợp với thông lệ quốc tế và nhận được sự đồng thuận cao từ các chuyên gia. Phân tích thêm về mô hình trên, PGS,TS. Trần Thị Bích - Trưởng khoa Thống kê, Trường Đại học Kinh tế Quốc dân - cho rằng dữ liệu thống kê có thể thay đổi tùy theo khái niệm và phương pháp thống kê được áp dụng. Vì vậy, việc kiểm toán quy trình nhằm xem xét các khái niệm, cách phân tổ có tuân thủ chuẩn mực, khuyến nghị quốc tế cũng như bảo đảm tính nhất quán theo thời gian và không gian là hoàn toàn phù hợp.
Cùng với sự thống nhất về cách tiếp cận, các chuyên gia đều khẳng định chất lượng của nguồn dữ liệu đầu vào là yếu tố quyết định độ tin cậy của các chỉ tiêu thống kê. Ông Dương Mạnh Hùng - Phó Chi cục trưởng Chi cục Quản lý thị trường Hà Nội, nguyên Vụ trưởng Vụ Thống kê Tài khoản quốc gia, người có hơn 25 năm công tác trong ngành thống kê - ví chất lượng dữ liệu đầu vào như nguyên liệu của một sản phẩm; chất lượng đầu vào quyết định chất lượng đầu ra. Theo ông, chất lượng này cần được nhìn nhận khách quan từ ba phía: Người cung cấp thông tin phải bảo đảm tính chính xác; cơ quan thống kê phải thực hiện nghiêm quy trình nghiệp vụ và bảo đảm khả năng truy vết dữ liệu; đồng thời người sử dụng số liệu thống kê cần hiểu đúng bản chất của dữ liệu để khai thác và sử dụng hiệu quả.
TS. Lê Đình Thăng - Kiểm toán trưởng KTNN chuyên ngành II - cũng nhấn mạnh, để hoạt động thống kê phát huy hiệu quả lâu dài, bên cạnh việc xây dựng hệ thống dữ liệu chuẩn xác, cần tăng cường tuyên truyền, hướng dẫn nhằm giúp người sử dụng hiểu đúng bản chất của số liệu thống kê.
Dưới góc độ nghiên cứu và tham mưu chính sách, PGS,TS. Trần Trọng Nguyên - Giám đốc Học viện Chính sách và Phát triển (Bộ Tài chính) - cho rằng cuộc kiểm toán cần tập trung kiểm tra tính xuyên suốt của quy trình thống kê từ Trung ương đến cơ sở, đồng thời thực hiện đối chiếu với dữ liệu của cơ quan thuế, hải quan, kho bạc và bảo hiểm xã hội.
Theo ông, cơ quan kiểm toán cần kiểm tra hồ sơ giải trình về phương pháp nối chuỗi khi điều chỉnh năm gốc 2019 đối với chỉ tiêu GDP; đối với CPI cần xem xét rổ hàng hóa hiện hành có phản ánh đúng cơ cấu tiêu dùng thực tế hay không, phương pháp xác định quyền số và cách tính lạm phát cơ bản. Đặc biệt, trong bối cảnh thương mại điện tử phát triển mạnh, đoàn kiểm toán cần đánh giá phương pháp thu thập dữ liệu giá trực tuyến so với phương thức truyền thống nhằm bảo đảm độ chính xác của số liệu.
Tại Tọa đàm tham vấn ý kiến chuyên gia do KTNN tổ chức, đại diện Ngân hàng Thế giới nhận định quy trình thống kê của Cục Thống kê cơ bản phù hợp với thông lệ quốc tế, đồng thời đánh giá cách tiếp cận kiểm toán của KTNN là hợp lý.
Bên cạnh phương pháp luận, để xác định "tọa độ" kiểm toán tại các địa phương trọng điểm, các chuyên gia khuyến nghị KTNN lựa chọn khoảng 5-7 địa phương, gồm: Hà Nội, TP. Hồ Chí Minh, Đà Nẵng, Cần Thơ, Quảng Ninh cùng một số tỉnh khu vực phía Bắc và Tây Nguyên. Phạm vi này vừa đủ để đánh giá toàn diện quy trình tạo lập số liệu từ cơ sở, vừa phù hợp với nguồn lực của cuộc kiểm toán đầu tiên.
Đánh giá cao sự chuẩn bị công phu của KTNN chuyên ngành II và sự đồng thuận của các chuyên gia, Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng đề nghị đơn vị chủ trì tiếp thu đầy đủ các ý kiến, tiếp tục hoàn thiện đề cương để cuộc kiểm toán được triển khai đúng tiến độ, đạt mục tiêu đề ra và trở thành cuộc kiểm toán hoạt động kiểu mẫu.
Với sự chuẩn bị kỹ lưỡng và cách tiếp cận phù hợp, cuộc kiểm toán được kỳ vọng sẽ góp phần nâng cao tính minh bạch và độ tin cậy của hệ thống thống kê quốc gia, tạo nền tảng dữ liệu vững chắc phục vụ công tác hoạch định chính sách, đồng thời củng cố niềm tin của các cơ quan quản lý, cộng đồng doanh nghiệp và các tổ chức quốc tế đối với hệ thống thống kê Việt Nam.