Cơ quan thuế cảnh báo tình trạng gian lận hoàn thuế đang gia tăng trên môi trường số với nhiều thủ đoạn tinh vi, lợi dụng đặc tính ẩn danh và xuyên biên giới của thương mại điện tử. Qua công tác giám sát, 5 kịch bản gian lận được chỉ rõ, đặt ra yêu cầu cấp thiết phải siết chặt quản lý và tăng cường kết nối dữ liệu liên ngành…
5 thủ đoạn trục lợi thuế trên môi trường số
Cục Thuế cho biết, sự phát triển mạnh mẽ của kinh tế số trong những năm gần đây đã tạo ra bước chuyển đáng kể trong hoạt động thương mại và xuất khẩu. Tuy nhiên, cùng với sự mở rộng này là những thách thức lớn trong công tác quản lý thuế, nhất là khi các mô hình kinh doanh ngày càng phức tạp và khó kiểm soát.
Thực tế cho thấy, đặc tính ẩn danh, phi tập trung và không bị giới hạn về không gian của các sàn thương mại điện tử đã trở thành yếu tố bị một số đối tượng lợi dụng để thực hiện hành vi gian lận thuế.
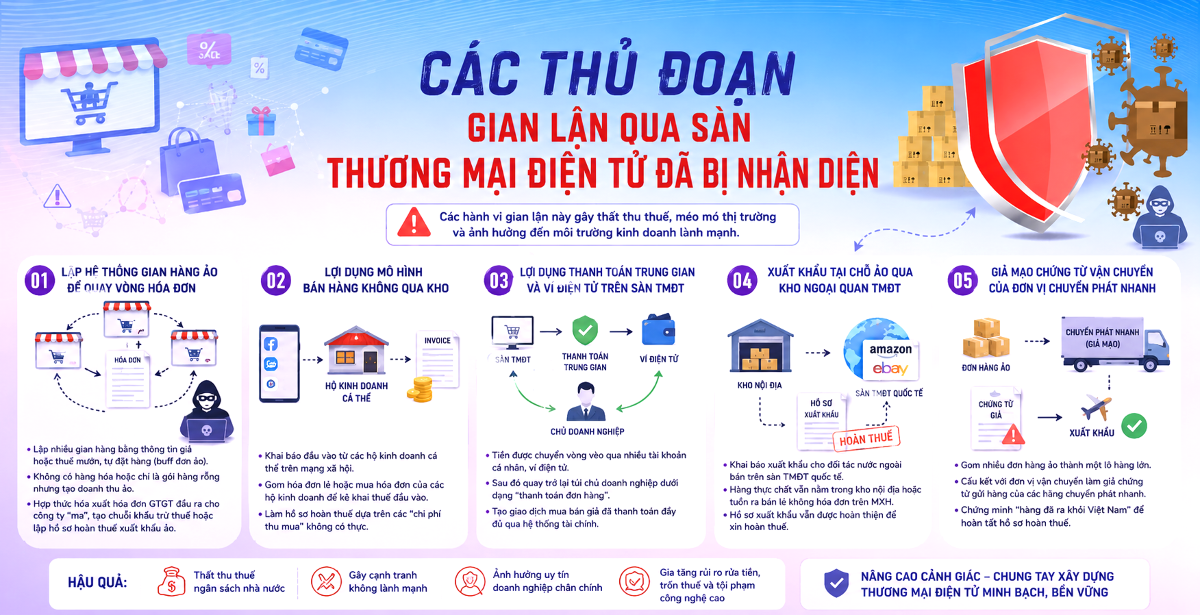
Các phương thức vi phạm không chỉ dừng lại ở việc lập chứng từ giả mà còn được tổ chức theo chuỗi, có sự liên kết giữa nhiều chủ thể nhằm hợp thức hóa hồ sơ hoàn thuế. Những thủ đoạn này ngày càng tinh vi, gây khó khăn cho cơ quan quản lý trong việc xác minh bản chất giao dịch. Qua công tác giám sát, 5 phương thức gian lận điển hình đã được nhận diện:
Trước hết, thiết lập hệ thống gian hàng không có thật nhằm tạo vòng quay hóa đơn. Bằng việc sử dụng thông tin giả mạo hoặc thuê mượn, các đói tượng mở nhiều tài khoản bán hàng và tự tạo các đơn hàng với giá trị lớn, trong khi thực tế không có hàng hóa được giao dịch hoặc chỉ là các gói hàng không có giá trị sử dụng.
Dữ liệu giao dịch này được sử dụng để tạo doanh thu ảo, từ đó hợp thức hóa hóa đơn giá trị gia tăng đầu ra, phục vụ cho việc khấu trừ thuế hoặc lập hồ sơ hoàn thuế không đúng quy định, Cục Thuế cho biết.
Thứ hai, lợi dụng mô hình bán hàng không qua lưu kho để hợp thức hóa chi phí đầu vào.
Theo đó, các đối tượng thu gom hoặc mua lại hóa đơn từ các hộ kinh doanh cá thể hoạt động trên mạng xã hội, sau đó kê khai như chi phí thực tế phát sinh. Trong khi đó, hàng hóa tương ứng không tồn tại, dẫn đến việc hình thành các khoản chi phí “ảo” nhằm phục vụ mục đích hoàn thuế.
Thứ ba, sử dụng hệ thống thanh toán trung gian để “làm sạch” dòng tiền.
Tiền được luân chuyển qua nhiều tài khoản cá nhân khác nhau, thậm chí qua nhiều lớp trung gian, trước khi quay trở lại doanh nghiệp dưới hình thức thanh toán đơn hàng. Việc này tạo ra một chuỗi giao dịch tài chính hợp lệ trên hệ thống, nhưng thực chất chỉ nhằm “tạo vỏ bọc” các giao dịch không có thật.
Nguồn: Cục Thuế
Thứ tư, khai báo xuất khẩu không đúng bản chất thông qua kho ngoại quan thương mại điện tử. Doanh nghiệp thực hiện đăng ký bán hàng ra nước ngoài trên các nền tảng quốc tế như Amazon và eBay.
Tuy nhiên, trên thực tế hàng hóa vẫn nằm trong lãnh thổ Việt Nam hoặc được tiêu thụ nội địa thông qua các kênh không chính thức như Facebook, Zalo mà không xuất hóa đơn. Dù không có hoạt động xuất khẩu thực sự, hồ sơ vẫn được hoàn thiện đầy đủ để đề nghị hoàn thuế.
Thứ năm, hành vi giả mạo chứng từ vận chuyển của các đơn vị chuyển phát nhanh cũng được ghi nhận.
Lợi dụng đặc thù của thương mại điện tử là các đơn hàng nhỏ lẻ, các đối tượng đã gom nhiều đơn hàng ảo thành các lô hàng lớn, đồng thời cấu kết với một số đơn vị vận chuyển để lập chứng từ giả. Những chứng từ này được sử dụng để chứng minh rằng hàng hóa đã được vận chuyển ra nước ngoài, qua đó hoàn tất hồ sơ hoàn thuế.
"Để kiểm soát rủi ro, cơ quan Thuế đã xây dựng bộ tiêu chí nhận diện dựa trên phân tích dữ liệu hóa đơn điện tử: (i) các đơn vị có doanh thu vượt ngưỡng rủi ro so với ngành nghề kinh doanh chính; (ii) tỷ trọng giá trị hàng hóa mua vào hoặc bán ra từ các đơn vị không hoạt động tại địa chỉ đăng ký ở mức cao; (iii) giao dịch lớn với người nộp thuế đã tạm ngừng kinh doanh hoặc chưa hoàn tất thủ tục chấm dứt mã số thuế; (iv) các doanh nghiệp mới thành lập nhưng có giá trị hóa đơn mua vào cực lớn, không tương xứng với năng lực thực tế; (v) người đại diện pháp luật đồng thời đứng tên tại nhiều doanh nghiệp “ma” hoặc có các yếu tố không phù hợp như không trong độ tuổi lao động." (Cục Thuế)
"Bản chất của các hành vi này là tạo dựng “hệ sinh thái giao dịch ảo”, trong đó từ hóa đơn, dòng tiền đến chứng từ vận chuyển đều được dàn dựng nhằm qua mặt cơ quan quản lý. Điều này khiến việc kiểm tra chỉ dựa trên hồ sơ giấy tờ trở nên không còn hiệu quả", Cục Thuế nhấn mạnh.
Ngành Thuế đang triển khai đồng bộ nhiều giải pháp, trong đó trọng tâm là tăng cường kết nối và chia sẻ dữ liệu giữa các cơ quan liên quan.
Cụ thể, dữ liệu hóa đơn điện tử do cơ quan thuế quản lý sẽ được đối chiếu với thông tin dòng tiền từ hệ thống ngân hàng và dữ liệu vận chuyển hàng hóa từ cơ quan hải quan. Việc liên thông dữ liệu này giúp xác định tính nhất quán giữa các yếu tố: giao dịch tài chính, hàng hóa và chứng từ.
Ngoài ra, đại diện Cục Thuế cho biết, quy định về điều kiện khấu trừ thuế giá trị gia tăng đầu vào đối với hàng hóa xuất khẩu qua các sàn thương mại điện tử nước ngoài đã được siết chặt tại Khoản 1 Điều 28 Nghị định số 181/2025/NĐ-CP. Theo đó, ngoài hóa đơn, doanh nghiệp phải cung cấp đầy đủ bằng chứng cho thấy hàng hóa thực sự đã được tiêu thụ ở nước ngoài.
"Một bộ hồ sơ hoàn thuế hợp lệ phải bao gồm hợp đồng với đơn vị vận hành sàn thương mại điện tử, chứng từ thanh toán không dùng tiền mặt, tờ khai đã hoàn thành thủ tục hải quan theo quy định của pháp luật về hải quan khi gửi hàng ra nước ngoài, cùng các tài liệu chứng minh việc giao nhận hàng hóa như phiếu đóng gói, vận đơn và bảo hiểm (nếu có)", Cục Thuế nêu rõ.
Trong bối cảnh chuyển đổi số, phương thức quản lý thuế cũng đang có sự thay đổi căn bản. Nếu trước đây việc kiểm tra chủ yếu dựa trên hồ sơ, chứng từ thì hiện nay, dữ liệu trở thành yếu tố cốt lõi trong công tác giám sát.
Việc ứng dụng các công cụ phân tích rủi ro cho phép rà soát toàn diện mạng lưới giao dịch, kịp thời nhận diện những dấu hiệu bất thường, từ đó phân định rõ giữa các doanh nghiệp tuân thủ quy định và các hành vi trục lợi. Khi dữ liệu về dòng tiền, hàng hóa và giao dịch được đối chiếu đồng bộ, chính sách thuế sẽ phát huy hiệu quả, góp phần thúc đẩy tăng trưởng kinh tế bền vững, Cục Thuế nhấn mạnh.