CPA VIETNAM AUDITING COMPANY LIMITED
Qualified services, global understanding and vision

Đề xuất bỏ điều kiện kinh doanh dịch vụ kế toán, siết trách nhiệm hậu kiểm

04/09/2026 - 08:52      26 view
Việc gỡ bỏ nhiều điều kiện gia nhập thị trường dịch vụ kế toán có thể mở rộng đáng kể số lượng chủ thể cung cấp dịch vụ. Tuy nhiên, nếu cơ chế hậu kiểm không đủ mạnh, những rủi ro từ chất lượng dịch vụ và sai lệch thông tin tài chính có thể chuyển sang doanh nghiệp, người sử dụng báo cáo tài chính, cơ quan thuế và các tổ chức tín dụng…
Nội dung chính[ẩn][hiện]

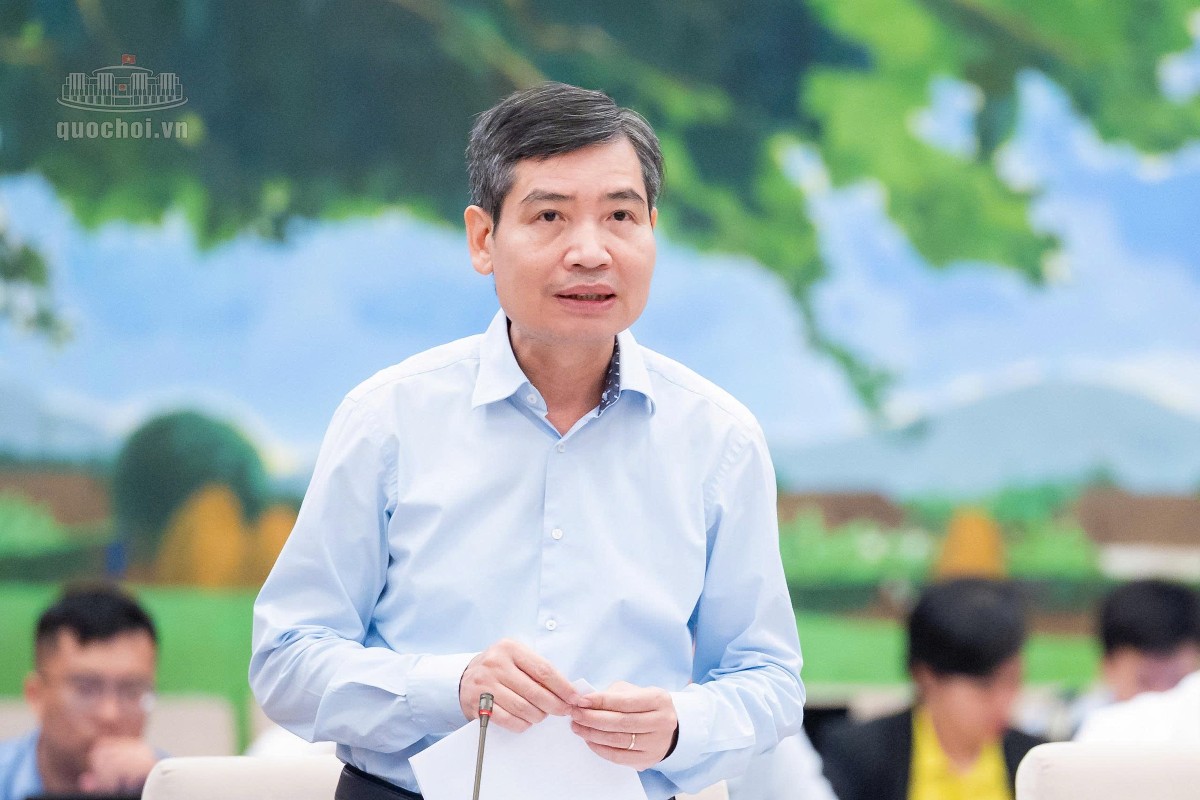
Thứ trưởng Bộ Tài chính Tạ Anh Tuấn trình bày Tờ trình Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập. Ảnh: Quochoi.vn

Thứ trưởng Bộ Tài chính Tạ Anh Tuấn trình bày Tờ trình Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập. Ảnh: Quochoi.vn

Chiều ngày 3/9, tại phiên họp thứ 6, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập. Đáng chú ý, dự thảo đề xuất cắt giảm nhiều điều kiện kinh doanh, thủ tục hành chính trong lĩnh vực dịch vụ kế toán, qua đó chuyển mạnh phương thức quản lý từ tiền kiểm sang hậu kiểm.

Trình bày dự thảo, Thứ trưởng Bộ Tài chính Tạ Anh Tuấn cho biết việc sửa đổi nhằm thể chế hóa chủ trương cắt giảm, đơn giản hóa thủ tục hành chính và điều kiện kinh doanh, đồng thời mở rộng đối tượng được cung cấp dịch vụ kế toán, đáp ứng nhu cầu của nền kinh tế và thúc đẩy thị trường dịch vụ kế toán, kiểm toán phát triển hiệu quả, bền vững.
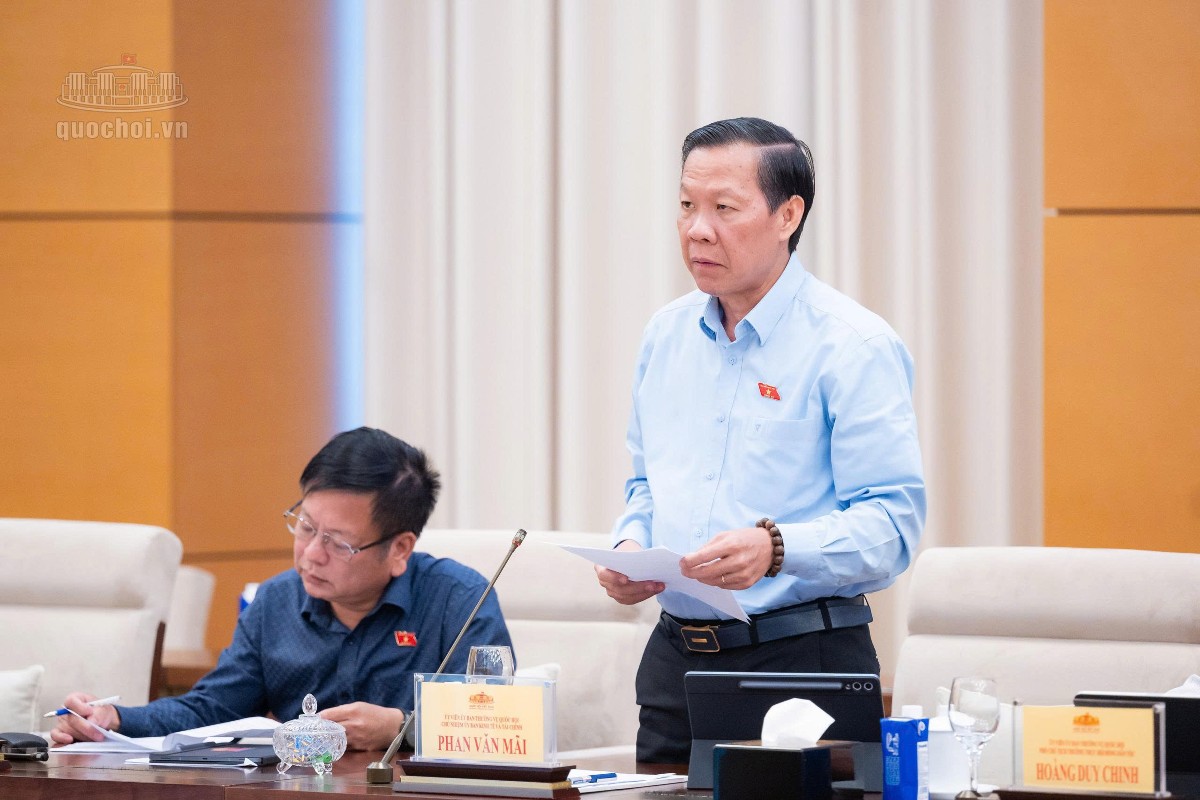
Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi trình bày báo cáo thẩm tra dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập. Ảnh: Quochoi.vn

Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi trình bày báo cáo thẩm tra dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập. Ảnh: Quochoi.vn

"Chứng chỉ kế toán viên có thể trở thành nguồn thông tin để tổ chức, cá nhân có nhu cầu thuê dịch vụ đánh giá năng lực người cung cấp dịch vụ. Đây cũng là một thước đo chuyên môn trong bối cảnh các điều kiện tiền kiểm được cắt giảm, góp phần hạn chế nguy cơ rủi ro chuyển sang khách hàng, doanh nghiệp và người sử dụng báo cáo tài chính".

Tuy nhiên, Thường trực Ủy ban Kinh tế và Tài chính nhận định việc chuyển từ tiền kiểm sang hậu kiểm, cùng với cho phép cá nhân trực tiếp ký hợp đồng cung cấp dịch vụ với khách hàng, là những thay đổi lớn trong phương thức quản lý. Vì vậy đòi hỏi phải thiết kế đầy đủ công cụ hậu kiểm để kiểm soát rủi ro và bảo vệ khách hàng.

Thường trực Ủy ban Kinh tế và Tài chính nhất trí với việc bãi bỏ các điều kiện kinh doanh, thủ tục hành chính đối với dịch vụ kế toán và không quy định chứng chỉ kế toán viên là điều kiện bắt buộc để cung cấp dịch vụ. Tuy nhiên, cơ quan thẩm tra đề nghị nghiên cứu duy trì chứng chỉ kế toán viên như một giấy xác nhận năng lực chuyên môn, không phải điều kiện kinh doanh.

Cùng với việc mở rộng đối tượng cung cấp dịch vụ, dự thảo cần phân định rõ trách nhiệm pháp lý giữa cá nhân hành nghề độc lập và cá nhân được tổ chức thuê để trực tiếp ký hoặc thực hiện hợp đồng dịch vụ.

Thường trực Ủy ban Kinh tế và Tài chính cũng đề nghị làm rõ trách nhiệm của ba chủ thể gồm người thực hiện dịch vụ kế toán, người ký hợp đồng dịch vụ và đơn vị kế toán là khách hàng.

Trong đó, cần xác định rõ người lập chứng từ, chuẩn mực đạo đức nghề nghiệp trong hợp đồng và phạm vi các quan hệ kinh tế, tài chính có thể ảnh hưởng đến tính khách quan, độc lập của người cung cấp dịch vụ.

Đồng thời, việc thuê dịch vụ kế toán cũng không đồng nghĩa với việc chuyển giao toàn bộ trách nhiệm pháp lý. Trách nhiệm về tính chính xác, trung thực của chứng từ, số liệu kế toán và báo cáo tài chính cần được xác định rõ đối với từng chủ thể liên quan.

Số liệu thống kê từ Chính phủ cho thấy thị trường dịch vụ kế toán còn dư địa phát triển, nhưng chưa đủ cơ sở để khẳng định nguồn cung đang thiếu. Một đơn vị cung cấp dịch vụ có thể phục vụ nhiều khách hàng, trong khi một bộ phận doanh nghiệp đã có bộ phận kế toán nội bộ.

Hiện có khoảng 525 cá nhân hành nghề tại 191 đơn vị kinh doanh dịch vụ kế toán và khoảng 118 doanh nghiệp kiểm toán cung cấp dịch vụ kế toán. Trong khi đó, cả nước có gần 1,1 triệu doanh nghiệp, trong đó khoảng 98% là doanh nghiệp nhỏ, vừa và siêu nhỏ.

(Báo cáo của Chính phủ)

Vì vậy, Phó Chủ tịch Quốc hội Nguyễn Doãn Anh đề nghị bổ sung số liệu về số doanh nghiệp thực tế đang thuê dịch vụ kế toán, số khách hàng bình quân của một đơn vị cung cấp dịch vụ và chi phí thuê dịch vụ. Những thông tin này sẽ giúp đánh giá sát hơn nhu cầu thị trường và tác động của việc mở rộng đối tượng cung cấp dịch vụ.

Theo Phó Chủ tịch Quốc hội Nguyễn Hồng Diên, việc mở rộng quyền tham gia thị trường phải đi cùng với trách nhiệm pháp lý tương xứng. Không thể mở rộng quyền cung cấp dịch vụ nhưng lại để trách nhiệm chủ yếu do các bên tự thỏa thuận trong hợp đồng.

Do đó, cần quy định rõ trách nhiệm của bên cung cấp dịch vụ, bên thuê dịch vụ và người đại diện theo pháp luật của đơn vị thuê, nhất là đối với tính chính xác, trung thực của số liệu kế toán, báo cáo tài chính cũng như nghĩa vụ bồi thường khi xảy ra sai phạm.

“Nếu bỏ các điều kiện tiền kiểm nhưng năng lực hậu kiểm không theo kịp, rủi ro có thể chuyển từ cơ quan quản lý sang doanh nghiệp, người sử dụng báo cáo tài chính, cơ quan thuế và các tổ chức tín dụng”, Đặc biệt, Phó Chủ tịch Quốc hội Nguyễn Hồng Diên nhấn mạnh.

Chính vì vậy, ông Diên đề nghị nghiên cứu quy định rõ tại Luật nguyên tắc hậu kiểm dựa trên mức độ rủi ro. Nhà cung cấp dịch vụ kế toán cần khai báo, cập nhật thông tin trực tuyến vào hệ thống dữ liệu tập trung và lưu giữ hồ sơ dịch vụ trong thời hạn nhất định để phục vụ việc truy xuất, kiểm tra khi cần thiết.

Cùng với đó, cần có chế tài đủ sức răn đe đối với những vi phạm nghiêm trọng, như đình chỉ có thời hạn quyền cung cấp dịch vụ và công khai thông tin chủ thể vi phạm trên cổng thông tin điện tử.

Đồng thời, cơ quan thẩm tra cũng đề nghị không bãi bỏ hoàn toàn hoạt động kiểm tra đối với dịch vụ kế toán, mà cần duy trì thẩm quyền kiểm tra như một công cụ hậu kiểm trực tiếp đối với bên cung cấp dịch vụ.

02/10/2026 6
Based on the issues initially identified in the proposed revision of the State Audit Law (SAL), Nguyen Huu Nghia, Member of the Party Central Committee and State Auditor General, has called for further review and refinement to ensure that the amendments serve two objectives: addressing shortcomings and limitations in actual auditing practice, while establishing a legal foundation that enables innovation and the future development of the State Audit Office of Vietnam (SAV).
View details
02/10/2026 8
Approximately 180 information technology (IT) proposals are currently being reviewed and categorized by the State Audit Office of Vietnam (SAV) to identify “major challenges” that address urgent needs, have a broad impact and are practically implementable. In an interview with Audit Newspaper, Pham Huy Thong, Director General of the Department of Information Technology, said that the selected challenges would not only address individual operational needs but also tackle cross-sector issues, connect data and shared platforms, and lay the groundwork for digital auditing and modernized governance.
View details
01/10/2026 11
On the afternoon of September 30, State Auditor General Nguyen Huu Nghia chaired a meeting of the Steering Committee for reviewing the implementation of the Development Strategy of the State Audit Office of Vietnam (SAV) through 2030 and formulating orientations for the development of the SAV through 2035, with a vision to 2045. The meeting focused on providing comments on the first draft of the Scheme for the Development of the SAV through 2035, with a vision to 2045.
View details
01/10/2026 11
The update focuses on areas where enhancements to PCAOB standards could have the greatest impact on audit quality and investor protection

View details
30/09/2026 16
On the morning of September 25, at the headquarters of the State Audit Office of Vietnam (SAV), the SAV Steering Committee for the Development of Science, Technology, Innovation and Digital Transformation held its regular meeting under the chairmanship of Nguyen Huu Nghia, Member of the Party Central Committee, Secretary of the SAV Party Committee, State Auditor General and Head of the Steering Committee. The meeting focused on discussing and providing comments on the Draft Digital Architecture Framework of the SAV, conducting a comprehensive assessment of digital transformation implementation results in the third quarter, and reaching agreement on key tasks and directions for the fourth quarter of 2026.
View details
30/09/2026 14
The signing of new coordination regulations between the State Audit Office of Vietnam (SAV) and the Standing Committee of the Hanoi Party Committee/Son La Provincial Party Committee, the Standing People's Councils, and the People's Committees of Hanoi and Son La Province provides an important foundation for further strengthening and improving the quality of coordination in a more proactive, regular, substantive, and effective manner, meeting the operational requirements of the SAV as well as the management and administration requirements of each locality.
View details
29/09/2026 18
Member of the Party Central Committee, Secretary of the Party Committee, and Auditor General of the State Audit Office of Vietnam (SAV) Nguyen Huu Nghia asked SAV Area I to proactively propose audit tasks appropriate to its available resources, based on the actual situation in the localities under its jurisdiction. This would enable the unit to support, accompany, and facilitate local socio-economic development while effectively serving as a bridge between the SAV and local Party committees and authorities.
View details
29/09/2026 24
On the morning of September 25, at the headquarters of the State Audit Office of Vietnam (SAV), the Steering Committee for Science, Technology Development, Innovation and Digital Transformation of the SAV held a regular meeting.

View details
28/09/2026 27
The State Audit Office of Vietnam (SAV) is making a strong shift from compliance auditing toward assessing the economy, effectiveness, and efficiency of the management and use of public resources. For construction investment projects, the challenge is not only to identify irregularities in documentation, but also to detect unreasonable aspects that may exist even when design, acceptance, and final settlement procedures are all complete and compliant with regulations.
View details
28/09/2026 22
On September 25, a preliminary conference and signing of the Coordination Regulation between the State Audit Office and the Standing Committee of the City Party Committee/Provincial Party Committee, the Standing Committee of the People's Council, the People's Committee of Hanoi City and Son La City took place.

View details
26/09/2026 30
The State Audit Office of Vietnam (SAV) Party Committee requires that the designation “national-level scientific conference” be used only when approved by the competent authority. The designation must not be used for conferences that address issues solely within the scope of the SAV, or that are organized primarily as events, commemorations, promotional activities, or do not fully meet the prescribed criteria.
View details
26/09/2026 27
On the afternoon of September 24, at the headquarters of the State Audit Office of Vietnam (SAV), Member of the Party Central Committee, Secretary of the Party Committee and Auditor General of the State Audit Office of Vietnam Nguyen Huu Nghia chaired a conference of the SAV Party Committee Standing Committee to consider a number of important matters, with a focus on discussing directions for amending and supplementing the State Audit Law.
View details
Head Office
Representative Office
Northern Branch
Ho Chi Minh City Branch
Key thời gian làm việc
Copyright © 2026 CPA VIETNAM AUDIT. All rights reserved. Website designed by Tat Thanh
Access statistics
Total visits: 487958 Currently visiting: 325
Website Policy