Bộ Tài chính đề xuất phân chia người nộp thuế thành ba nhóm theo mức độ tuân thủ và rủi ro, nhằm phục vụ quản lý thuế dựa trên dữ liệu. Cơ chế này giúp xác định mức độ ưu tiên, phân bổ nguồn lực phù hợp và áp dụng biện pháp quản lý tương ứng với từng nhóm, qua đó nâng cao hiệu quả giám sát và hỗ trợ người nộp thuế…
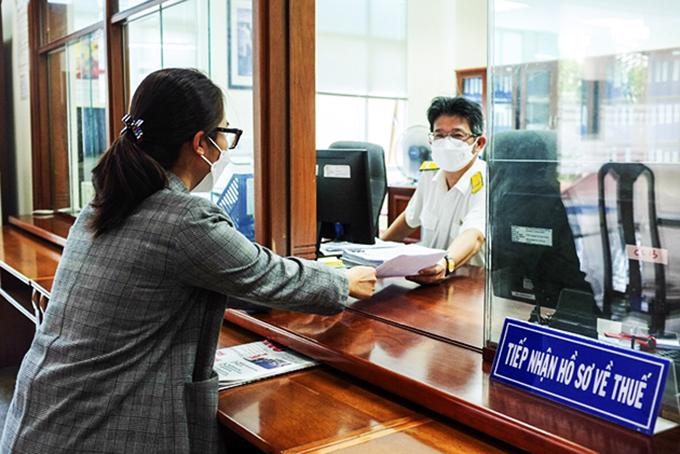
Đề xuất phân nhóm người nộp thuế theo ba mức độ rủi ro và tuân thủ
Bộ Tài chính đang tổ chức lấy ý kiến đối với dự thảo Thông tư hướng dẫn Luật Quản lý thuế, trong đó điểm đáng chú ý là đề xuất áp dụng cơ chế phân nhóm người nộp thuế nhằm phục vụ công tác quản lý theo hướng hiện đại, dựa trên dữ liệu và mức độ rủi ro.
Theo cơ quan soạn thảo, định hướng lớn của Luật Quản lý thuế là từng bước chuyển từ phương thức quản lý mang tính đồng loạt sang mô hình quản lý dựa trên phân tích dữ liệu và đánh giá rủi ro.
Trong bối cảnh số lượng người nộp thuế không ngừng gia tăng, hoạt động sản xuất kinh doanh ngày càng đa dạng và phức tạp, việc phân nhóm được xem là giải pháp giúp cơ quan thuế tổ chức quản lý theo hướng linh hoạt và có trọng tâm hơn.
Dự thảo nêu rõ, việc phân nhóm người nộp thuế được sử dụng làm căn cứ để xác định mức độ ưu tiên trong quản lý, phân bổ nguồn lực thực thi, cũng như hỗ trợ công tác phân tích, đánh giá rủi ro và mức độ tuân thủ của từng đối tượng về thuế.
Việc đánh giá này được thực hiện trên nền tảng hệ thống thông tin quản lý thuế, kết hợp với dữ liệu từ các cơ quan, tổ chức, cá nhân liên quan theo quy định pháp luật, và được cập nhật định kỳ hoặc khi có thay đổi nhằm bảo đảm tính kịp thời, chính xác, Bộ Tài chính nhấn mạnh.
Bốn yếu tố làm căn cứ phân nhóm gồm: phạm vi địa bàn hoạt động, loại hình người nộp thuế, quy mô sản xuất kinh doanh và đặc điểm ngành nghề.
Trong đó, quy mô được xem xét thông qua doanh thu, vốn, tài sản, lao động và cơ cấu tổ chức; còn ngành nghề bao gồm các lĩnh vực như sản xuất, thương mại, dịch vụ, tài chính, xây dựng, bất động sản, thương mại điện tử và các hoạt động kinh doanh trên nền tảng số hoặc xuyên biên giới.
(Bộ Tài chính)
Theo Bộ Tài chính, cách tiếp cận này cho phép tập trung nguồn lực vào những trường hợp có dấu hiệu rủi ro cao, đồng thời tạo điều kiện thuận lợi hơn cho các nhóm tuân thủ tốt.
Đồng thời, việc áp dụng phân nhóm cũng được đánh giá là phù hợp với xu hướng quản lý thuế hiện đại trên thế giới, đồng thời tiệm cận các khuyến nghị của OECD về quản lý theo mức độ tuân thủ.
Trên cơ sở dữ liệu thu thập được, cơ quan thuế tiến hành phân tích để xác định mức độ tuân thủ và mức độ rủi ro của từng người nộp thuế.
Việc đánh giá này dựa trên toàn bộ quá trình thực hiện nghĩa vụ thuế, từ đăng ký, kê khai, nộp thuế cho đến tình trạng nợ thuế, kết quả kiểm tra và mức độ chấp hành các quyết định của cơ quan thuế. Song song, các yếu tố rủi ro phát sinh từ việc sử dụng hóa đơn điện tử, hoàn thuế, miễn giảm thuế hay xác định nghĩa vụ thuế cũng được xem xét.
Từ kết quả phân tích, người nộp thuế sẽ được xếp vào các nhóm khác nhau theo ba mức độ tuân thủ và rủi ro, từ nhóm tuân thủ/rủi ro cao, tuân thủ/rủi ro trung bình cho đến tuân thủ/rủi ro thấp.
Mỗi nhóm sẽ được áp dụng cơ chế quản lý tương ứng, trong đó nhóm rủi ro thấp được hưởng ưu tiên về thủ tục, nhóm trung bình được tăng cường hỗ trợ và hướng dẫn, còn nhóm rủi ro cao sẽ thuộc diện giám sát chặt chẽ, thậm chí kiểm tra trực tiếp hoặc áp dụng biện pháp cưỡng chế khi cần thiết, Bộ Tài chính nêu rõ.
Quy định này được kỳ vọng sẽ tạo hành lang pháp lý cho việc quản lý thuế theo hướng phân loại rủi ro, qua đó giúp giảm thủ tục đối với người nộp thuế tuân thủ tốt, đồng thời tập trung nguồn lực kiểm tra, giám sát vào các trường hợp có nguy cơ cao, góp phần nâng cao hiệu quả quản lý và tăng tính minh bạch của hệ thống thuế.