(BKTO) - Trong nền quản trị công hiện đại, giá trị của một cuộc kiểm toán không chỉ nằm ở những phát hiện, kiến nghị hay con số thu hồi ngân sách, mà còn ở mức độ những thông tin đó được công chúng tiếp cận, thấu hiểu và giám sát việc thực hiện. Kinh nghiệm quốc tế cho thấy, nhiều cơ quan kiểm toán tối cao (SAI) trên thế giới đã xem truyền thông là một công cụ chiến lược nhằm gia tăng tác động của kiểm toán, củng cố niềm tin của xã hội và thúc đẩy trách nhiệm giải trình của khu vực công.
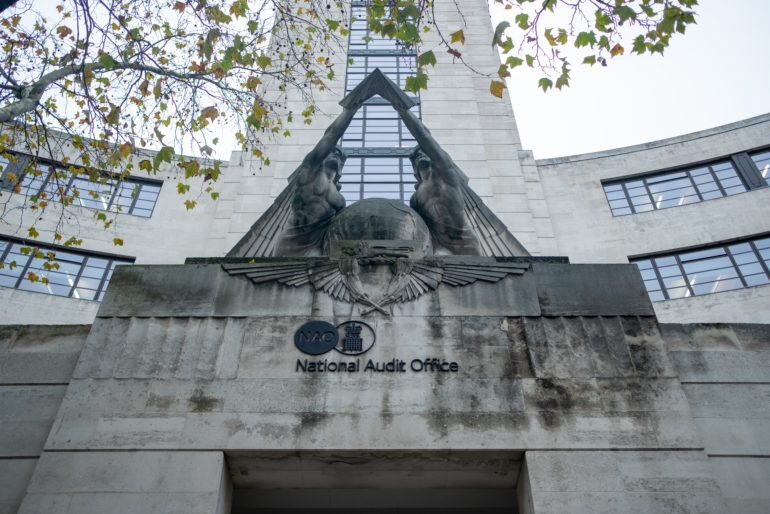
Văn phòng Kiểm toán Quốc gia Vương quốc Anh là một trong những mô hình tiêu biểu về minh bạch thông tin. Ảnh: ST
Yếu tố quyết định tác động của kiểm toán công
Hiện nay, khi yêu cầu về minh bạch và trách nhiệm giải trình ngày càng cao, giá trị của một cuộc kiểm toán không chỉ được đo bằng số tiền kiến nghị xử lý hay những phát hiện sai phạm được chỉ ra. Bởi thực tế cho thấy, phát hiện kiểm toán dù có giá trị đến đâu cũng khó tạo ra thay đổi nếu chỉ nằm trong các báo cáo chuyên môn. Chỉ khi kết quả kiểm toán được công khai rộng rãi, được truyền tải bằng ngôn ngữ dễ hiểu và tiếp cận được với người dân, áp lực xã hội đối với việc thực hiện kiến nghị kiểm toán sẽ gia tăng, qua đó nâng cao hiệu quả quản lý công.
Điều này cũng được thể hiện rõ trong Chiến lược truyền thông giai đoạn 2023-2028 của Tổ chức quốc tế Các cơ quan Kiểm toán tối cao (INTOSAI). Với tư cách là “tiếng nói toàn cầu của kiểm toán công”, INTOSAI coi truyền thông là yếu tố trung tâm để hiện thực hóa tầm nhìn chiến lược “phát triển như một tổ chức quốc tế hàng đầu” của mình.
Theo INTOSAI, truyền thông có vai trò tăng cường nhận thức về giá trị của kiểm toán công, thúc đẩy minh bạch, trách nhiệm giải trình và xây dựng niềm tin của xã hội đối với các SAI.
Nguyên tắc 6 của INTOSAI-P 12 (Giá trị và lợi ích của các cơ quan kiểm toán tối cao) nhấn mạnh, các SAI cần “truyền thông hiệu quả với các bên liên quan”, nâng cao hiểu biết của công chúng về vai trò của cơ quan kiểm toán và truyền tải hiệu quả các kết quả kiểm toán.
Cùng với đó, Khung đo lường kết quả hoạt động của SAI (SAI PMF) cũng dành một chỉ số riêng về “Giao tiếp với báo chí, công dân và các tổ chức xã hội dân sự”, phản ánh sự quan tâm ngày càng lớn của cộng đồng kiểm toán công quốc tế đối với hoạt động truyền thông và tương tác xã hội của các SAI.
Trong bối cảnh hiện nay, nhiều chuyên gia cho rằng, ngoài việc chỉ đơn thuần công bố báo cáo, các SAI cần phải làm nhiều hơn bằng cách tham gia và giao tiếp với các bên liên quan. Các phương tiện truyền thông, các tổ chức xã hội dân sự và công chúng nói chung có thể tạo sự chú ý và gây áp lực để thực hiện các khuyến nghị kiểm toán. Đây cũng chính là một cách để đo lường sự thành công của cuộc kiểm toán, góp phần nâng cao uy tín và vị thế của các SAI.
Ông Vital do Rêgo - Chủ tịch Tòa Thẩm kế Liên bang Brazil, nguyên Chủ tịch INTOSAI nhiệm kỳ 2022–2025 - nhấn mạnh, trong bối cảnh niềm tin đối với các thiết chế công đang đối mặt nhiều thách thức, các SAI cần tăng cường minh bạch, bảo đảm tính độc lập và đổi mới phương thức truyền thông để người dân hiểu rõ hơn giá trị của hoạt động kiểm toán.
Theo ông Vital do Rêgo, niềm tin không phải là tài sản cố định mà phải được xây dựng và gìn giữ liên tục thông qua minh bạch, trách nhiệm giải trình và việc chứng minh tác động tích cực của kiểm toán đối với xã hội.
"Một hệ sinh thái thông tin vững chắc cung cấp thông tin chất lượng là điều thiết yếu để người dân đưa ra những đánh giá sáng suốt về các hành động của Chính phủ và đảm bảo các thể chế công phải chịu trách nhiệm giải trình.
Báo cáo khảo sát năm 2024 của OECD về các yếu tố thúc đẩy niềm tin vào các thể chế công."
Từ công khai thông tin đến đối thoại với công chúng
Theo các chuyên gia, một trong những xu hướng nổi bật của các SAI trong bối cảnh hiện nay là đẩy mạnh công khai kết quả kiểm toán và tăng cường tương tác với công chúng.
Tại Vương quốc Anh, Văn phòng Kiểm toán Quốc gia (NAO) được xem là một trong những mô hình tiêu biểu về minh bạch thông tin. Nhiều báo cáo kiểm toán, thông cáo báo chí, báo cáo thường niên, thông tin quản trị và các tài liệu khác được NAO công khai để phục vụ công chúng trên Cổng thông tin điện tử.
Đáng chú ý, trong chính sách minh bạch của mình, NAO nhấn mạnh nguyên tắc “cung cấp thông tin rõ ràng, ngắn gọn” và “bảo đảm thông tin dễ tiếp cận, dễ hiểu đối với công chúng”. Cách tiếp cận này cho thấy mục tiêu của NAO không chỉ là công bố báo cáo mà còn bảo đảm công chúng có thể hiểu và sử dụng những thông tin đó. Nhờ vậy, các kết quả kiểm toán không chỉ phục vụ Quốc hội mà còn trở thành nguồn thông tin quan trọng để xã hội tham gia giám sát hoạt động của các cơ quan công quyền.
Theo đuổi triết lý tương tự, Văn phòng Kiểm toán Chính phủ Hoa Kỳ (GAO) khẳng định toàn bộ các báo cáo không thuộc diện mật đều được cung cấp miễn phí cho công chúng trên trang điện tử của cơ quan. Bên cạnh các báo cáo đầy đủ, GAO còn phát triển nhiều sản phẩm truyền thông ngắn gọn, dễ tiếp cận như các báo cáo tóm tắt, tài liệu hỏi - đáp và các nội dung giải thích dành cho công chúng. Việc đa dạng hóa sản phẩm truyền thông giúp các phát hiện kiểm toán được lan tỏa tới nhiều nhóm đối tượng khác nhau thay vì chỉ giới hạn trong giới chuyên môn hoặc cơ quan lập pháp.
Nếu trước đây, các SAI chủ yếu thực hiện truyền thông theo hướng một chiều, công bố thông tin và chờ công chúng tiếp nhận thì hiện nay, nhiều cơ quan đang chuyển sang mô hình đối thoại hai chiều. Theo Tổ chức Hợp tác và Phát triển Kinh tế (OECD), nhiều SAI hiện không dừng ở việc công bố báo cáo hay phát hành thông cáo báo chí mà đang chuyển sang các hình thức tương tác hai chiều như tham vấn công chúng về chủ đề kiểm toán hoặc hợp tác với các bên liên quan trong một số giai đoạn của quá trình kiểm toán. OECD cho rằng đây là một trong những cách thức giúp gia tăng tác động của kiểm toán đối với quản trị công.
Tại Australia, Văn phòng Kiểm toán Quốc gia đã xây dựng cơ chế để người dân trực tiếp cung cấp thông tin cho các cuộc kiểm toán đang triển khai. Sự tham gia của công dân có thể diễn ra từ giai đoạn lựa chọn chủ đề, thực hiện kiểm toán đến công bố kết quả và theo dõi việc thực hiện kiến nghị kiểm toán.
Tòa Thẩm kế Thổ Nhĩ Kỳ (TCA) cũng là một trong những SAI chú trọng xây dựng chiến lược gắn kết các bên liên quan. Báo cáo của OECD năm 2024 cho thấy, TCA đã xác định 7 nhóm đối tượng trọng tâm và xây dựng kế hoạch truyền thông riêng cho từng nhóm, từ Quốc hội, các cơ quan được kiểm toán đến công chúng. Các chiến lược được thiết kế theo hướng tăng cường tiếp cận, thúc đẩy tham gia và củng cố niềm tin của các bên liên quan đối với hoạt động kiểm toán.
Kinh nghiệm quốc tế cho thấy, khi truyền thông trở thành cầu nối giữa kiểm toán với xã hội, các phát hiện và kiến nghị kiểm toán không chỉ dừng lại ở những con số trong báo cáo mà còn được chuyển hóa thành động lực thúc đẩy trách nhiệm giải trình, hoàn thiện cơ chế quản lý và nâng cao niềm tin của công chúng đối với các thiết chế công. Đó cũng là một trong những hướng đi mà nhiều SAI trên thế giới đang theo đuổi nhằm gia tăng giá trị và tác động của hoạt động kiểm toán trong nền quản trị hiện đại.