Kiểm toán nhà nước (KTNN) cần tập trung ưu tiên phát triển công nghệ nhằm hiện đại hóa mọi hoạt động, trọng tâm là hoạt động kiểm toán. Đồng thời, nâng cao nhận thức về trách nhiệm của các cơ quan, đơn vị trong việc cung cấp dữ liệu điện tử phục vụ hoạt động kiểm toán.
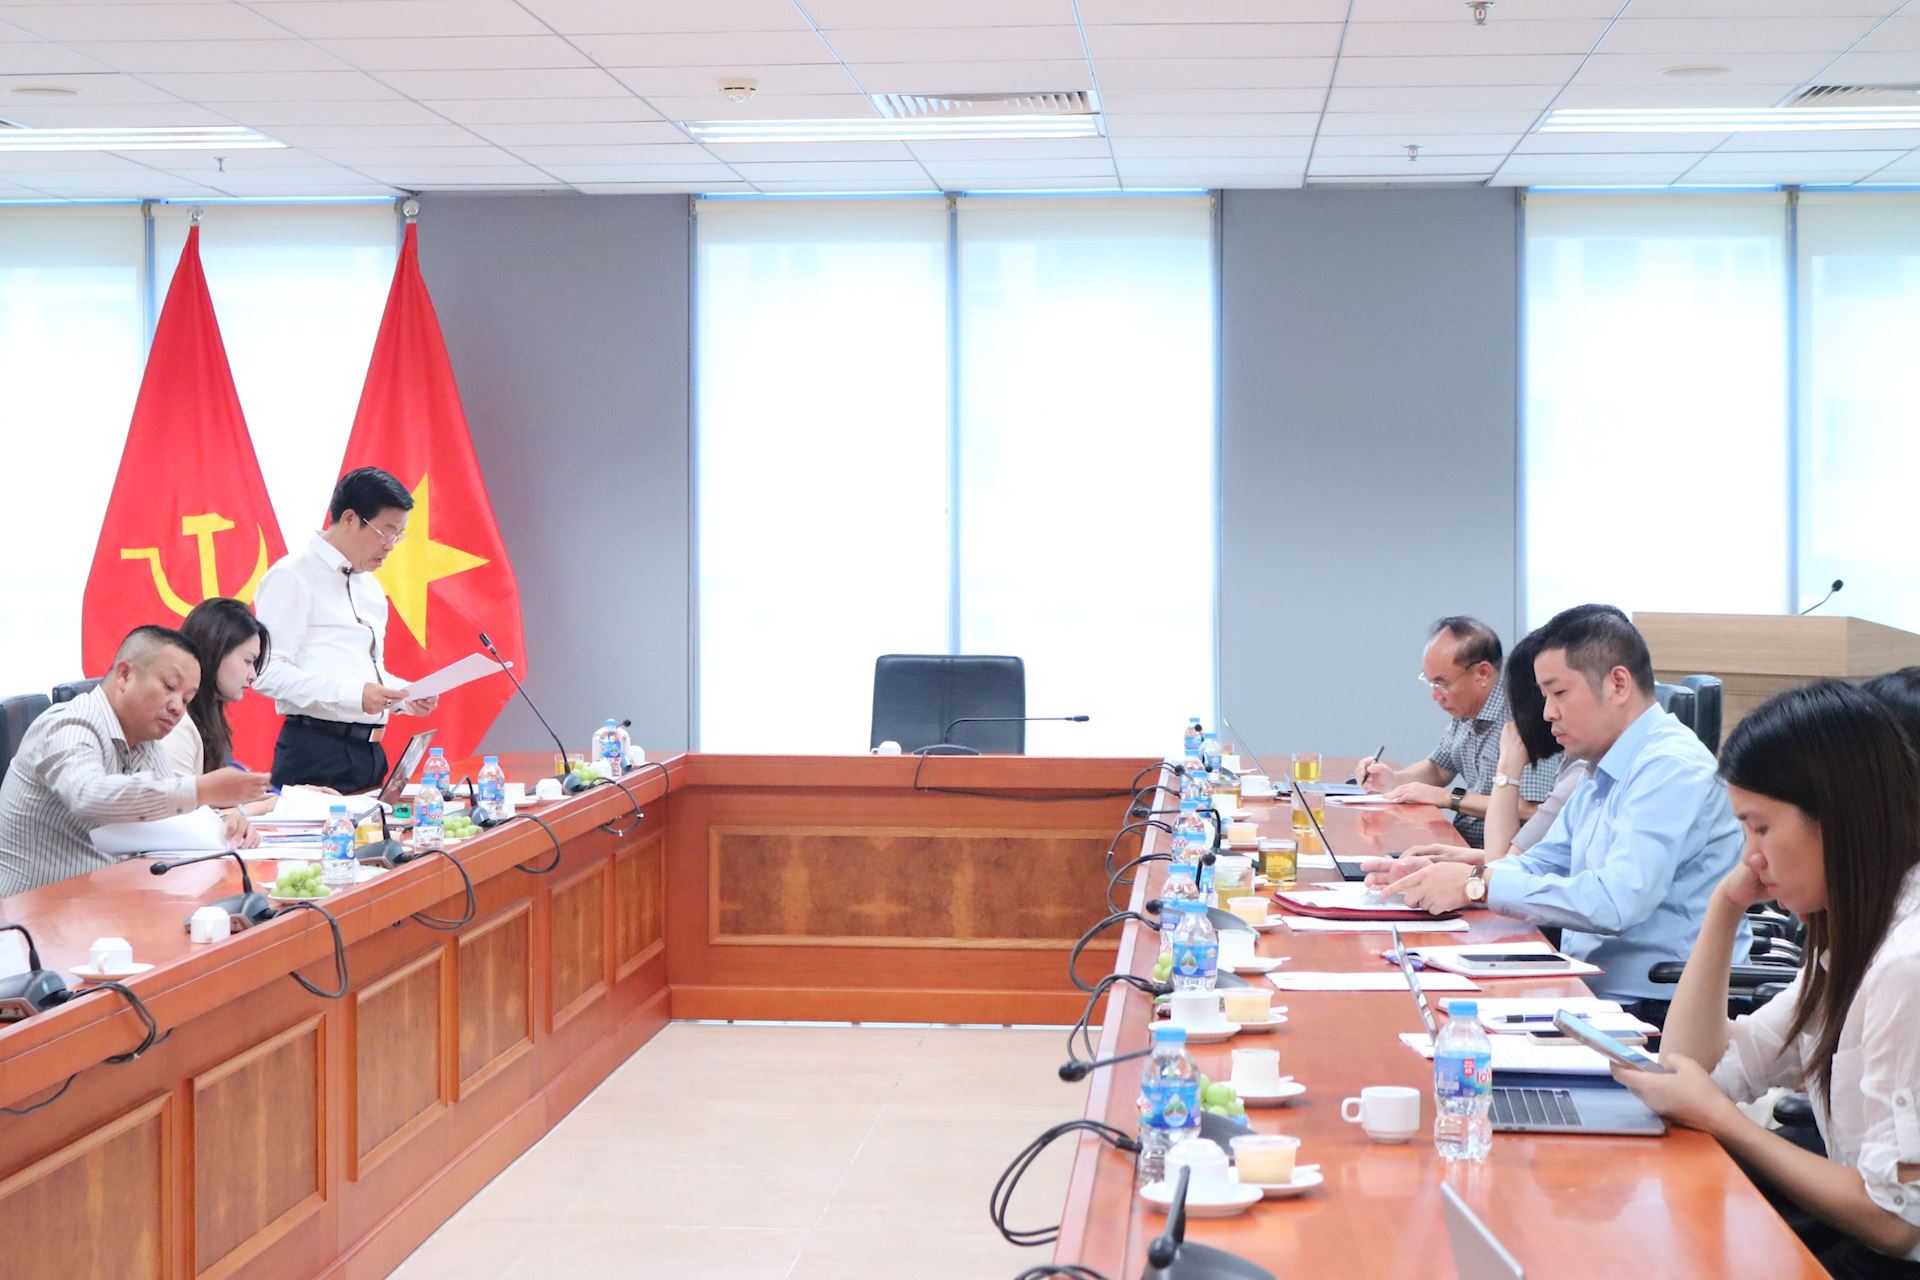
Quang cảnh Tọa đàm. Ảnh: N.LY
Chiều 28/8, Ban chủ nhiệm đề tài nghiên cứu khoa học cấp Bộ “Giải pháp nâng cao hiệu quả khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của KTNN trong điều kiện Cách mạng công nghiệp 4.0” do ThS. Huỳnh Ngọc Quang - Kiểm toán trưởng KTNN khu vực VIII làm Chủ nhiệm - đã tổ chức Tọa đàm khoa học để thảo luận, xin ý kiến chuyên gia trong và ngoài Ngành.
Tham dự Tọa đàm có: GS, TS. Đoàn Xuân Tiên - nguyên Phó Tổng Kiểm toán nhà nước, Chủ tịch Hiệp hội Kế toán và Kiểm toán Việt Nam; TS. Đặng Văn Hải - Phó Vụ trưởng Vụ Pháp chế; đại diện các đơn vị trực thuộc KTNN và các thành viên Ban đề tài.
Chủ động ứng dụng công nghệ thông tin vào hoạt động kiểm toán
Theo ThS. Huỳnh Ngọc Quang, những năm qua, KTNN đã tập trung phát triển, mở rộng việc ứng dụng công nghệ thông tin (CNTT), công nghệ cao trong hoạt động kiểm toán, giúp việc phân tích thông tin, dữ liệu của kiểm toán viên (KTV) được nhanh chóng và chính xác hơn. Đến nay, KTNN đã phát triển khoảng 40 phần mềm phục vụ hoạt động kiểm toán, nổi bật có: phần mềm nhật ký điện tử online kiểm soát hoạt động của các kiểm toán viên từ xa, phần mềm tổng hợp kết quả kiểm toán, phần mềm kiểm toán đầu tư xây dựng cơ bản, xây dựng trung tâm dữ liệu để thực hiện thu thập thông tin các đơn vị kiểm toán…
Ngoài ra, để bắt kịp xu thế cách mạng 4.0, KTNN đã triển khai kiểm toán hệ thống CNTT tại nhiều cơ quan, đơn vị như: Tổng cục Thuế, Tổng cục Hải quan, các ngân hàng thương mại… Một số cuộc kiểm toán đã chủ động ứng dụng CNTT, công nghệ cao, giúp nâng cao hiệu quả khai thác dữ liệu để phát hiện sai sót và gian lận, tăng cường hiệu suất công việc.
ThS. Huỳnh Ngọc Quang - Kiểm toán trưởng KTNN khu vực VIII trình bày các nội dung chính của Đề tài. Ảnh: N.LY
Bên cạnh đó, trong từng loại hình kiểm toán, KTNN cũng đẩy mạnh ứng dụng CNTT để nâng cao hiệu quả kiểm toán như công nghệ siêu âm để xác định cọc chìm trong lòng đất, ứng dụng công nghệ viễn thám để kiểm toán diện tích rừng, khai thác toàn bộ thông tin quản lý đất đai, chuyển nhượng đất trên địa bàn một số địa phương.
Tuy nhiên, bên cạnh những thành tựu bước đầu, ThS. Huỳnh Ngọc Quang cho rằng, việc truy cập và khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của KTNN còn gặp một số hạn chế về cơ chế, quy định trong việc tiếp cận, chia sẻ dữ liệu, kinh nghiệm triển khai, cơ sở hạ tầng và nguồn nhân lực. Trong khi đó, CNTT thay đổi từng ngày, nhiều công nghệ, giải pháp phức tạp với nhiều hãng cung cấp khác nhau nên rất khó khăn trong việc lựa chọn, vận hành, sử dụng các giải pháp, công nghệ.
Luật sửa đổi, bổ sung một số điểu của Luật KTNN năm 2019 đã quy định cho phép Trưởng Đoàn kiểm toán "được truy cập vào cơ sở dữ liệu quốc gia và dữ liệu điện tử của đơn vị được kiểm toán, của cơ quan, tổ chức, cá nhân có liên quan đến hoạt động kiểm toán" đã tạo cơ sở pháp lý cho việc đẩy mạnh ứng dụng CNTT hiện đại hóa hoạt động kiểm toán của KTNN. Tuy nhiên, hiện nay, các văn bản dưới luật để thực thi, hướng dẫn, quy định chi tiết các vấn đề liên quan đến việc truy cập cơ sở dữ liệu của các đối tượng kiểm toán vẫn chưa được ban hành đầy đủ, kịp thời. Việc phối hợp từ phía các đơn vị được kiểm toán chưa đầy đủ, gây khó khăn cho việc tiếp cận và thu thập dữ liệu của KTNN - ThS. Huỳnh Ngọc Quang chia sẻ.
GS, TS. Đoàn Xuân Tiên nhấn mạnh, cần đánh giá mức độ khai thác dữ liệu trong từng giai đoạn của quy trình kiểm toán.
Xây dựng các tiêu chí định lượng về khai thác dữ liệu điện tử
Từ yêu cầu khách quan và xuất phát từ thực trạng khai thác dữ liệu điện tử phục vụ hoạt động kiểm toán của KTNN, Ban Chủ nhiệm đề tài cho rằng, KTNN cần xây dựng và ban hành văn bản quy phạm pháp luật quy định về truy cập, khai thác cơ sở dữ liệu quốc gia và dữ liệu điện tử của đơn vị được kiểm toán, các cơ quan, tổ chức, cá nhân có liên quan đến hoạt động kiểm toán.
Đồng thời, xây dựng các quy định, hướng dẫn thực hiện truy cập, khai thác dữ liệu điện tử; ứng dụng AI và các công nghệ phân tích dữ liệu trong hoạt động kiểm toán; tăng cường bảo đảm an toàn thông tin và an toàn hệ thống mạng của KTNN; phát triển và nâng cao trình độ chuyên môn của đội ngũ công chức, viên chức, KTV trong ứng dụng CNTT.
Theo TS. Đặng Văn Hải, một trong những vướng mắc lớn của KTNN hiện nay là chưa đủ cơ sở pháp lý để xây dựng và ban hành một số văn bản quy phạm pháp luật liên quan đến quyền truy cập cơ sở dữ liệu. Ban đề tài cần nghiên cứu để đề xuất giải pháp phù hợp, giải quyết điểm nghẽn này. Đối với kiểm toán số, đây là nội dung mới, vì vậy, trước tiên cần làm rõ kiểm toán số thực hiện những nội dung gì, cần đạt được các yêu cầu gì và kiểm toán số sẽ giải quyết những vấn đề cụ thể như thế nào?
Nhấn mạnh thực trạng tại KTNN hiện nay, GS, TS. Đoàn Xuân Tiên chỉ ra 5 điểm nghẽn lớn, bao gồm: Thiếu văn bản hướng dẫn và quy định về quyền truy cập dữ liệu; dữ liệu chưa được chuẩn hóa; hạ tầng công nghệ chưa đồng bộ; nhân lực phân tích dữ liệu còn thiếu và rủi ro an toàn thông tin còn cao.
Từ các điểm nghẽn này, Ban chủ nhiệm đề tài cần bổ sung số liệu mang tính định lượng rõ ràng, chẳng hạn như: Tỷ lệ các cuộc kiểm toán đã thực sự sử dụng dữ liệu điện tử; các loại dữ liệu điện tử nào được khai thác phổ biến hiện nay. Đồng thời, thống kê và đánh giá cụ thể các nguồn dữ liệu theo tùng nhóm như: hệ thống báo cáo tài chính, thuế, hải quan, ngân sách; dữ liệu ngân hàng, tín dụng; dữ liệu đấu thầu; dữ liệu tài nguyên đất, khoáng sản, môi trường; dữ liệu y tế, bảo hiểm xã hội, an sinh xã hội, đăng ký kinh doanh, dân cư...
Theo TS. Đặng Văn Hải, cần làm rõ kiểm toán số thực hiện những nội dung gì và đạt được các yêu cầu như thế nào.
Bên cạnh đó, cần đánh giá mức độ khai thác dữ liệu trong từng giai đoạn của quy trình kiểm toán (lập kế hoạch, thực hiện kiểm toán, kết thúc/lập báo cáo và theo dõi thực hiện kiến nghị); mức độ đáp ứng của các phần mềm hiện có tại KTNN đối với nhu cầu phân tích dữ liệu thực tế.
GS, TS. Đoàn Xuân Tiên nhấn mạnh, để đạt mục tiêu nâng cao hiệu quả khai thác dữ liệu điện tử, trước tiên, KTNN cần xây dựng các tiêu chí định lượng, bao gồm: giảm thời gian kiểm toán, tăng độ bao phủ dữ liệu, nâng cao chất lượng phát hiện kiểm toán, tăng tỷ lệ phát hiện sai sót, giảm chi phí thu thập dữ liệu và cải thiện theo dõi kiến nghị kiểm toán.
Liên quan đến lộ trình áp dụng, cần chia theo 3 giai đoạn: Trước mắt, hoàn thiện văn bản hướng dẫn quy trình truy cập dữ liệu; danh mục dữ liệu ưu tiên; thực hiện thí điểm kết nối dữ liệu với một số đơn vị đầu mối.
Về trung hạn, KTNN cần tập trung xây dựng kho dữ liệu kiểm toán tập trung; chuẩn hóa dữ liệu; đào tạo đội ngũ kiểm toán viên chuyên trách phân tích dữ liệu.
Trong dài hạn, phát triển kiểm toán số, kiểm toán từ xa; ứng dụng AI và phân tích dữ liệu lớn; triển khai mô hình kiểm toán liên tục - hình thức kiểm toán diễn ra song song theo tiến độ hoạt động thực tế của đơn vị, không phải tiền kiểm hay hậu kiểm.
Đối với riêng ứng dụng AI, để đảm bảo tính khả thi và phù hợp với KTNN, nhóm nghiên cứu cần lưu ý 6 ứng dụng AI trong phát hiện các giao dịch, số liệu bất thường trong dữ liệu tài chính và ngân sách; hỗ trợ chọn mẫu kiểm toán tự động; phân tích và đánh giá rủi ro kiểm toán; đối chiếu dữ liệu liên ngành; hỗ trợ theo dõi thực hiện các kết luận và kiến nghị kiểm toán; xử lý văn bản, hợp đồng, báo cáo tự động.
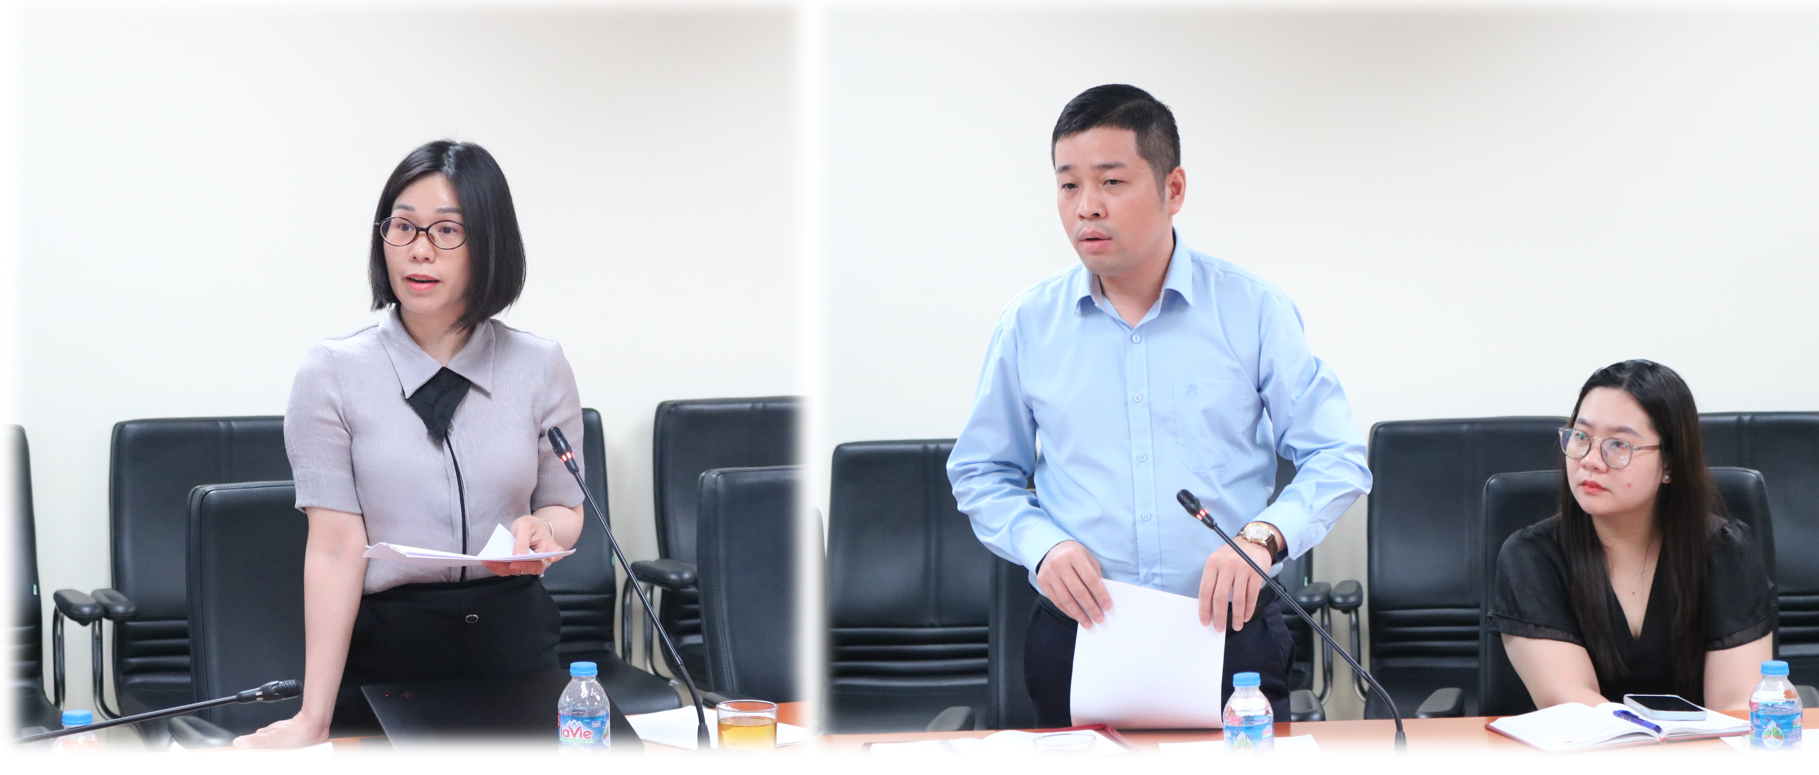
Các đại biểu đã thảo luận và đưa ra nhiều ý kiến cho Ban đề tài.
Hình thành một hệ sinh thái số đồng bộ
Tại Tọa đàm, các đại biểu đã thảo luận và đưa ra nhiều ý kiến liên quan đến sự khác biệt bản chất giữa "quyền truy cập" (được cấp tài khoản vào hệ thống đơn vị) và "kết nối, chia sẻ" (truyền dữ liệu về hệ thống KTNN). Đây là hai phương thức khai thác hoàn toàn khác biệt về mặt hạ tầng và pháp lý.
Các giải pháp đưa ra trong Đề tài cần được tổ chức thành một hệ sinh thái đồng bộ, hỗ trợ lẫn nhau, theo 4 nhóm chủ lực:
Sửa đổi Luật KTNN và các văn bản hướng dẫn để bổ sung quyền "kết nối, chia sẻ, cung cấp dữ liệu" thay vì chỉ dừng lại ở "quyền truy cập" thụ động. Xây dựng chế tài bắt buộc các bên thứ ba phải chia sẻ dữ liệu chuyên ngành với KTNN thông qua các văn bản quy phạm pháp luật thay vì chỉ dựa vào quy chế phối hợp đơn thuần.
Xây dựng Khung kiến trúc số KTNN gắn chặt với Chiến lược phát triển KTNN; xác lập mô hình kiến trúc số tập trung làm nền tảng tiếp nhận dữ liệu chia sẻ từ các đơn vị.
Chuẩn hóa dữ liệu theo mã danh mục để có thể tự động gom và tổng hợp dữ liệu báo cáo quyết toán từ nhiều nguồn khác nhau. Nếu không chuẩn hóa mã, việc khai thác dữ liệu điện tử sẽ thất bại ngay từ khâu nhập liệu.
Công cụ công nghệ - ưu tiên tính thực dụng, tập trung vào các công cụ phân tích dữ liệu lớn mà KTV có thể sử dụng; định hướng ứng dụng AI trong phân tích rủi ro và dự báo.
Thay mặt Ban đề tài, ThS. Huỳnh Ngọc Quang ghi nhận và tiếp thu tối đa các ý kiến tại Tọa đàm để tiếp tục nghiên cứu, hoàn thiện Đề tài.