(BKTO) - Các đơn vị của Kiểm toán nhà nước (KTNN) đang khẩn trương xây dựng Kế hoạch kiểm toán năm 2027 để hoàn thành trình Lãnh đạo Ngành theo đúng tiến độ. Định hướng xây dựng kế hoạch là tiếp tục đổi mới hoạt động kiểm toán nhằm nâng cao chất lượng, siết chặt kỷ luật, kỷ cương, tập trung vào các vấn đề trọng yếu của nền kinh tế, qua đó góp phần củng cố nền tài chính quốc gia và phục vụ mục tiêu tăng trưởng kinh tế hai con số.
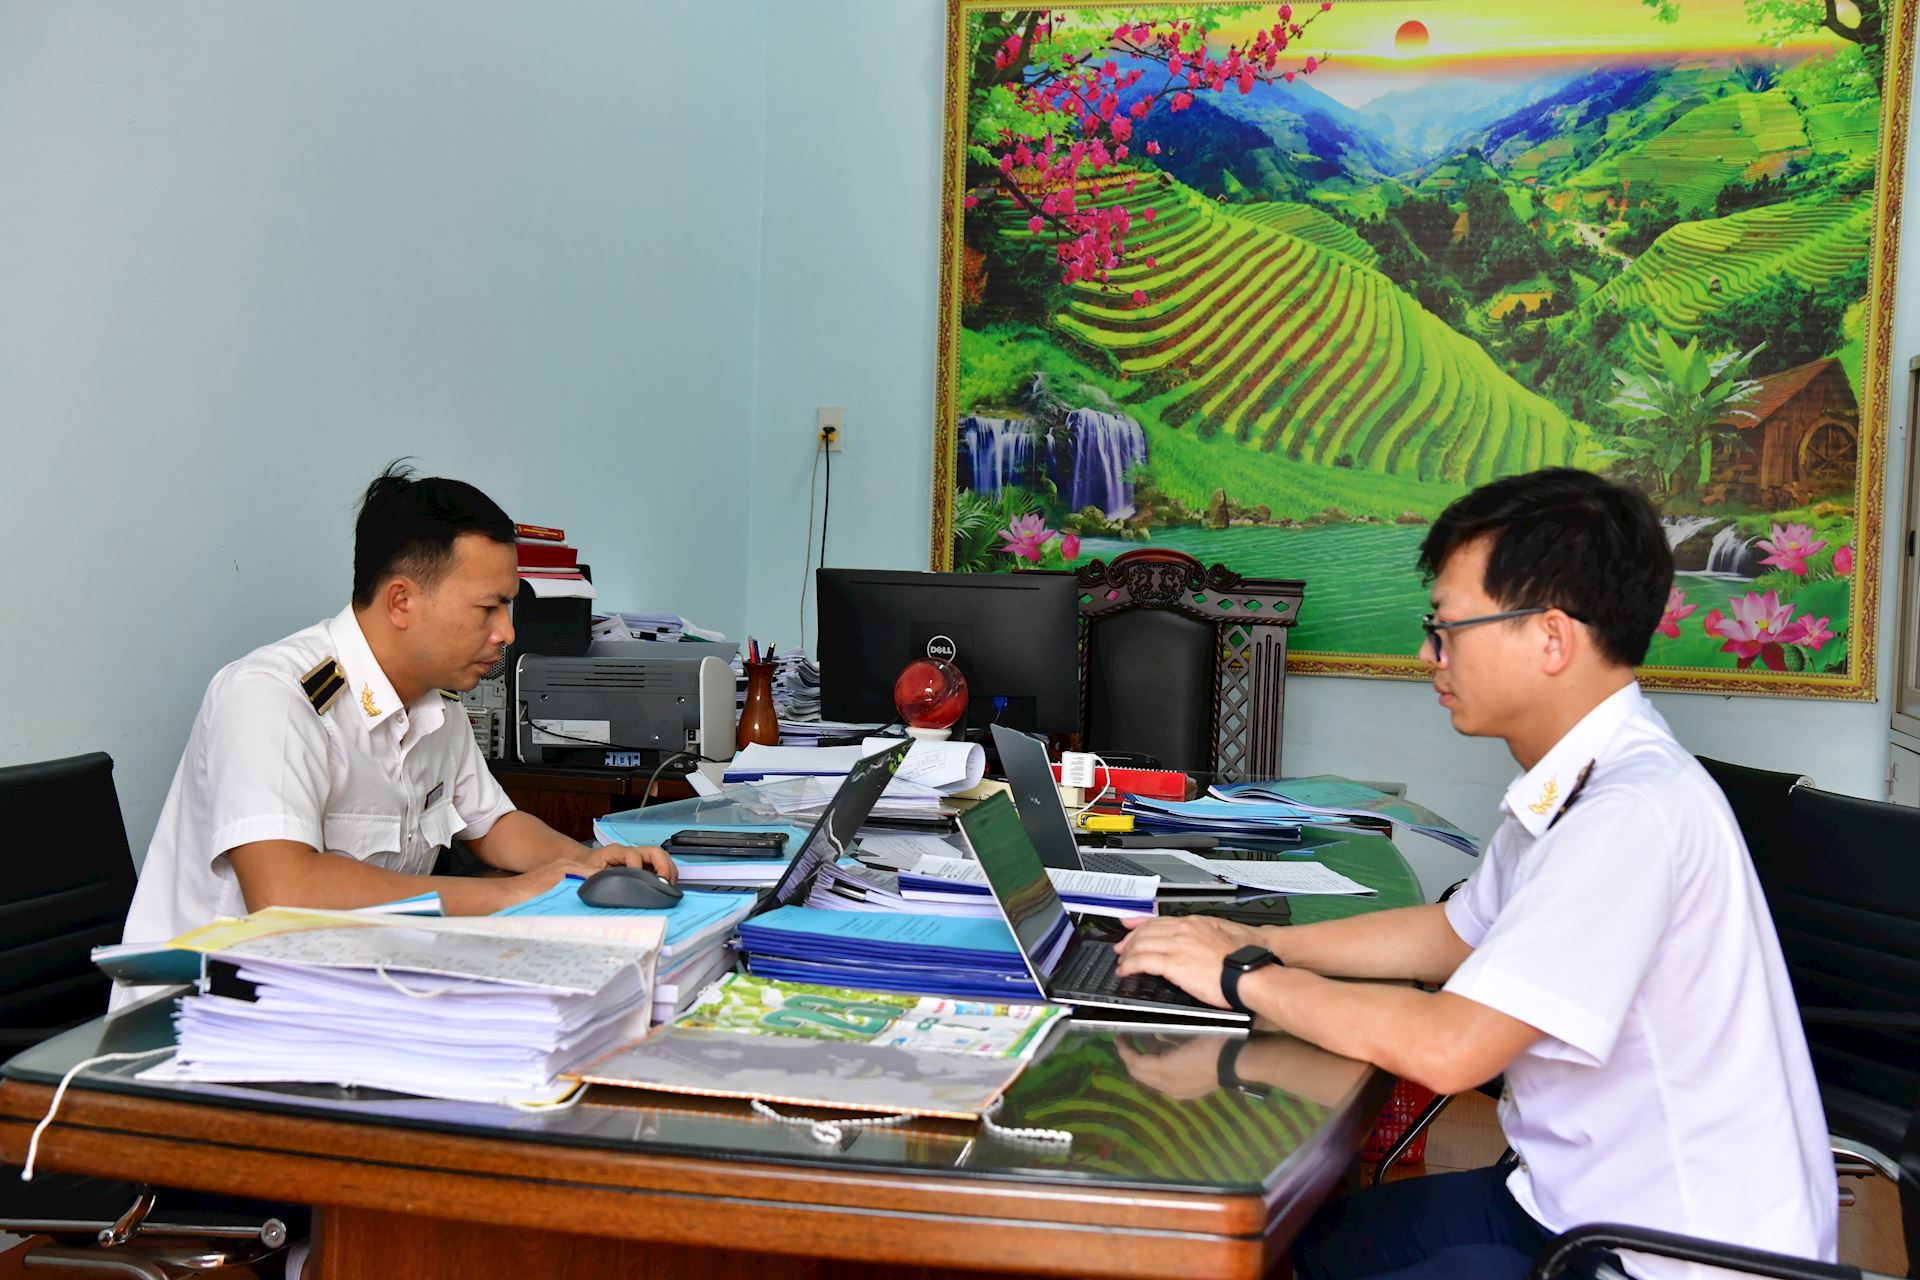
Kế hoạch kiểm toán năm 2027 phải tiếp tục đổi mới toàn diện, nâng cao hiệu lực, hiệu quả hoạt động. Ảnh: HỒNG THOAN
Yêu cầu cao về kỷ luật, kỷ cương và chất lượng
Bối cảnh mới đang đặt ra yêu cầu ngày càng cao đối với KTNN. Vì vậy, Lãnh đạo Ngành xác định Kế hoạch kiểm toán (KHKT) năm 2027 phải tiếp tục đổi mới toàn diện, nâng cao hiệu lực, hiệu quả hoạt động; quán triệt phương châm "Độc lập, khách quan, thủ pháp, liêm chính, trách nhiệm, an toàn và uy tín", qua đó tiếp tục siết chặt kỷ luật, kỷ cương trong thực thi công vụ; phát huy vai trò, vị thế của KTNN trong kiểm tra, giám sát việc quản lý, sử dụng tài chính công, tài sản công và phòng, chống tham nhũng, lãng phí, tiêu cực. Mục tiêu cuối cùng là góp phần huy động, sử dụng hiệu quả nguồn lực công, củng cố nền tài chính quốc gia an toàn, bền vững, phục vụ mục tiêu tăng trưởng kinh tế hai con số và phát triển đất nước nhanh, bền vững.
Theo Văn bản số 882/KTNN-TH ngày 15/6/2026 hướng dẫn xây dựng KHKT năm 2027, KTNN sẽ thực hiện kiểm toán theo các nhiệm vụ được giao tại luật, nghị quyết của Quốc hội, Ủy ban Thường vụ Quốc hội (UBTVQH); chỉ đạo của Trung ương, Bộ Chính trị, Ban Bí thư; yêu cầu của Chính phủ, Thủ tướng Chính phủ; đồng thời chủ động phục vụ các chuyên đề giám sát tối cao của Quốc hội, UBTVQH. Đặc biệt, hoạt động kiểm toán sẽ tập trung vào các vấn đề nóng được Quốc hội, cử tri và dư luận xã hội quan tâm.
Về quy mô, KHKT năm 2027 đặt mục tiêu kiểm toán quyết toán 100% ngân sách Bộ, cơ quan Trung ương và địa phương; tỷ trọng kiểm toán chuyên đề, kiểm toán hoạt động, kiểm toán môi trường và kiểm toán công nghệ thông tin đạt tối thiểu 35% tổng số nhiệm vụ kiểm toán. Trong đó, toàn Ngành sẽ tổ chức ít nhất 2 chuyên đề kiểm toán toàn Ngành và 1 chuyên đề nóng có tác động lớn đến phát triển kinh tế - xã hội.
KHKT năm 2027 phải bảo đảm phương án tổ chức kiểm toán khả thi, hiệu quả; giảm tối đa số lượng cuộc kiểm toán nhưng tăng quy mô và phạm vi của từng cuộc kiểm toán, hạn chế ảnh hưởng đến hoạt động bình thường của đơn vị được kiểm toán. Kế hoạch cũng phải phù hợp với nguồn lực của KTNN, bảo đảm cân đối với kế hoạch công tác, đào tạo, bồi dưỡng và dành nguồn lực dự phòng để thực hiện các nhiệm vụ phát sinh.
Tránh chồng chéo, không bỏ lọt nhiệm vụ kiểm toán
Theo hướng dẫn của KTNN, các đơn vị phải kết hợp đầy đủ kiểm toán tài chính, kiểm toán tuân thủ và kiểm toán hoạt động trong một cuộc kiểm toán; đồng thời tránh trùng lặp, chồng chéo với hoạt động thanh tra, kiểm tra cũng như giữa các đơn vị trong Ngành.
Trao đổi với Báo Kiểm toán, ông Hoàng Văn Lương - Vụ trưởng Vụ Tổng hợp KTNN - lưu ý, các đơn vị cần bám sát danh mục nhiệm vụ trong KHKT trung hạn, chủ động đề xuất phương án tổ chức kiểm toán từ sớm; đồng thời quán triệt mục tiêu đưa tỷ trọng kiểm toán chuyên đề, hoạt động, môi trường và công nghệ thông tin đạt 35% tổng số nhiệm vụ kiểm toán theo Chiến lược phát triển KTNN.
Bên cạnh đó, việc xây dựng KHKT năm 2027 cần gắn với rà soát, điều chỉnh KHKT trung hạn giai đoạn 2027-2029 theo phương thức "cuốn chiếu", bảo đảm tính liên tục, chủ động và có tầm nhìn dài hạn trong tổ chức hoạt động kiểm toán.
Hướng dẫn cũng yêu cầu các đơn vị đăng ký thực hiện nhiều chuyên đề lớn phục vụ hoạt động giám sát của Quốc hội như: Quản lý, sử dụng trụ sở làm việc sau sắp xếp tổ chức bộ máy; quản lý tài nguyên khoáng sản; chuyển đổi số và thực hiện Nghị quyết số 57-NQ/TW; công tác bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất; quản lý chi phí xử lý môi trường tại một số tập đoàn, tổng công ty...
Trong quá trình xây dựng kế hoạch, nếu phát hiện nguy cơ chồng chéo về đối tượng, đơn vị được kiểm toán hoặc khó khăn về nguồn lực, các đơn vị phải phản ánh kịp thời về Vụ Tổng hợp để điều phối. Qua đó, tránh tình trạng một đơn vị phải tiếp nhiều đoàn kiểm toán cùng lúc hoặc bỏ sót các nhiệm vụ quan trọng cần ưu tiên kiểm toán.
Ông Hoàng Văn Lương
Vụ trưởng Vụ Tổng hợp KTNN
Ông Vũ Ngọc Tuấn - Kiểm toán trưởng KTNN chuyên ngành III - cho biết, đơn vị đã chủ động nghiên cứu, khảo sát và xây dựng phương án kiểm toán đối với hai chuyên đề được giao chủ trì gồm: Kiểm toán việc chấp hành quy định pháp luật về giá dịch vụ khám, chữa bệnh giai đoạn 2025-2026 tại các cơ sở y tế công lập và kiểm toán việc thực hiện cơ chế tự chủ tại các cơ sở giáo dục đại học công lập giai đoạn 2025-2026. Đáng chú ý, đối với chuyên đề giá dịch vụ khám, chữa bệnh, đơn vị đã nghiên cứu phương án kiểm toán thử nghiệm tại một số đơn vị để hoàn thiện phương pháp, làm cơ sở triển khai hiệu quả chuyên đề trên phạm vi toàn Ngành trong năm 2027.
Đối với kiểm toán báo cáo quyết toán ngân sách, Lãnh đạo KTNN yêu cầu ưu tiên kiểm toán báo cáo quyết toán ngân sách địa phương, Bộ, cơ quan Trung ương nhằm bảo đảm phát hành báo cáo đúng tiến độ, phục vụ việc phê chuẩn quyết toán ngân sách theo quy định.
Quán triệt tinh thần này, ông Vương Nguyên Lượng - Kiểm toán trưởng KTNN khu vực III - cho biết, đơn vị đang huy động trí tuệ tập thể để xây dựng kế hoạch kiểm toán ngân sách địa phương một cách khoa học, phân bổ nguồn lực hợp lý và tập trung triển khai sớm nhằm phát hành báo cáo kiểm toán trước ngày 20/6/2027, tạo những "mảnh ghép" chất lượng phục vụ công tác quyết toán ngân sách nhà nước.
Đây cũng là quyết tâm chung của toàn Ngành trong quá trình xây dựng KHKT năm 2027 theo hướng khả thi, hiệu quả, bảo đảm chất lượng và tính dự báo, qua đó tiếp tục khẳng định vai trò của KTNN trong quản lý, sử dụng hiệu quả nguồn lực công, góp phần củng cố nền tài chính quốc gia và tạo nền tảng cho mục tiêu tăng trưởng kinh tế bền vững.