(BKTO) - Dù nhiều dự án đầu tư công hoàn thành đúng quy trình và quyết toán đầy đủ, song hiệu quả khai thác thực tế khi đi vào vận hành vẫn còn bộc lộ không ít khoảng trống lãng phí. Để lấp đầy khoảng trống này, Kiểm toán nhà nước đang tập trung xây dựng Bộ tiêu chí kiểm toán đánh giá hiệu quả của dự án đầu tư, hướng tới lượng hóa chính xác giá trị kinh tế - xã hội và bảo vệ nguồn lực quốc gia.
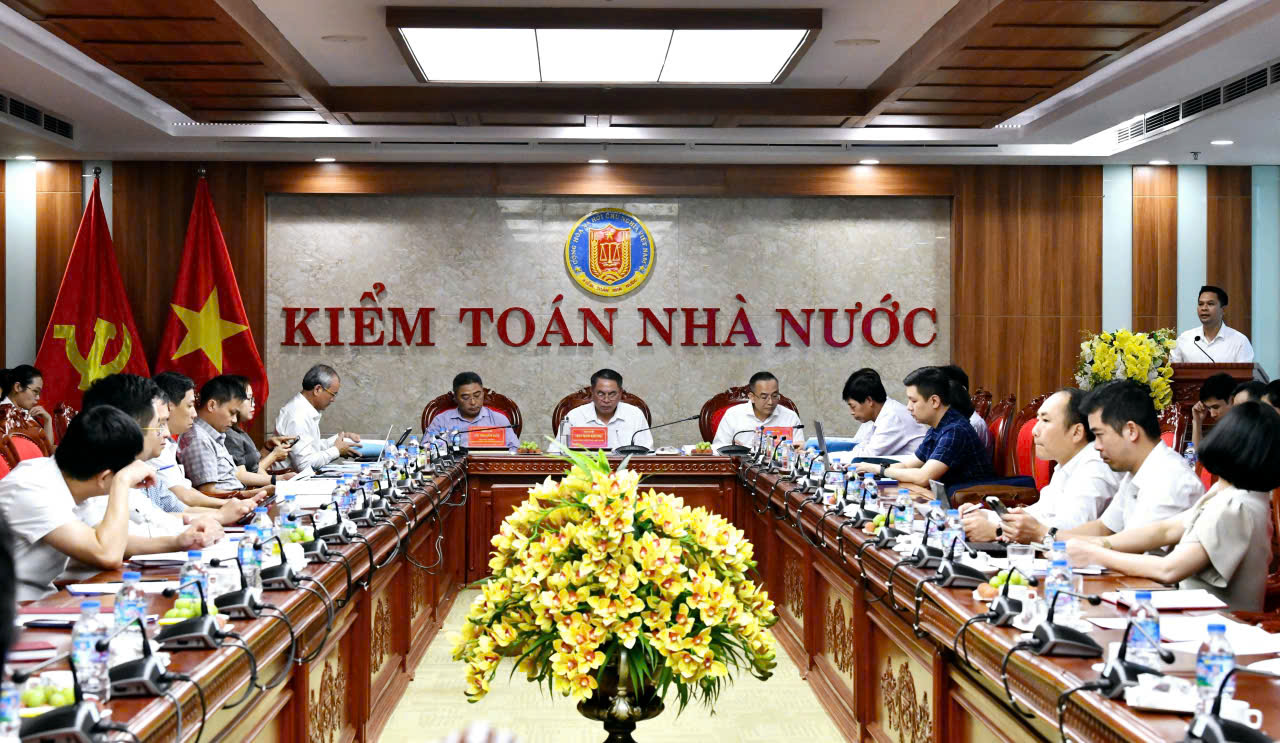
Quang cảnh Tọa đàm. Ảnh: N.LỘC
Khắc phục khoảng trống trong đánh giá sau đầu tư
Với quy mô tài chính lớn, thời gian thực hiện kéo dài, liên quan nhiều chủ thể và chịu sự điều chỉnh của nhiều quy định pháp luật, các dự án đầu tư công có tác động rất lớn đến sự phát triển kinh tế - xã hội, nhưng cũng tiềm ẩn nhiều nguy cơ rủi ro nếu không được kiểm soát hiệu quả. Xác định rõ vấn đề này, những năm qua, KTNN đã thực hiện kiểm toán nhiều loại hình dự án như: Các nhà máy nhiệt điện, thủy điện, dự án giao thông, hạ tầng kỹ thuật, các Chương trình mục tiêu quốc gia… Kết quả kiểm toán đã góp phần nâng cao hiệu quả quản lý, sử dụng vốn đầu tư công; chấn chỉnh công tác lập, thẩm định và phê duyệt dự án; hạn chế thất thoát, lãng phí; tăng cường trách nhiệm của chủ đầu tư và cơ quan quản lý nhà nước; đồng thời hoàn thiện cơ chế, chính sách quản lý đầu tư xây dựng.
Đặc biệt, nhiều cuộc kiểm toán đã bước đầu tiếp cận đánh giá hiệu quả sau đầu tư thông qua các nội dung: Mức độ đạt được mục tiêu đầu tư; hiệu quả khai thác công trình; tác động kinh tế - xã hội; khả năng hoàn vốn và hiệu quả tài chính; cũng như mức độ phục vụ người dân và doanh nghiệp. Tuy nhiên, bối cảnh mới đặt ra những yêu cầu ngày càng cao hơn, đòi hỏi KTNN bên cạnh việc tăng cường hoạt động kiểm toán trong lĩnh vực này còn phải không ngừng đổi mới phương thức để nâng cao hiệu quả kiểm toán, nhất là việc đánh giá hiệu quả kinh tế - xã hội sau khi dự án đi vào vận hành, khai thác.
Chia sẻ tại Tọa đàm “Xây dựng bộ tiêu chí kiểm toán đánh giá hiệu quả của dự án đầu tư” do KTNN tổ chức chiều 09/6, Phó Trưởng phòng Tổng hợp, KTNN chuyên ngành V Trần Thành Vinh cho biết, thực tiễn kiểm toán những năm gần đây cho thấy, nhiều dự án mặc dù hoàn thành đúng quy trình đầu tư, quyết toán đầy đủ nhưng hiệu quả khai thác, vận hành chưa đạt mục tiêu đề ra; xuất hiện tình trạng đầu tư dàn trải, chậm phát huy hiệu quả, công suất khai thác thấp, gây lãng phí nguồn lực xã hội. Cùng với đó, Phó Kiểm toán trưởng KTNN chuyên ngành IV Lại Xuân Nghị cho hay, quy mô đầu tư ngày càng lớn đòi hỏi công tác quản lý, giám sát và kiểm toán phải được đổi mới theo hướng không chỉ kiểm soát chi phí đầu tư mà còn đánh giá được hiệu quả thực chất mà dự án mang lại cho nền kinh tế và xã hội.
Trước những đòi hỏi cấp thiết này, KTNN đang tập trung xây dựng Bộ tiêu chí kiểm toán đánh giá hiệu quả dự án đầu tư. “Bộ tiêu chí không chỉ là chuẩn mực cho đội ngũ kiểm toán viên trong quá trình thực hiện nhiệm vụ mà còn là cơ sở để đánh giá và tham mưu cho Quốc hội, Chính phủ trong xem xét, quyết định chủ trương đầu tư các dự án quan trọng quốc gia, nhằm nâng cao hiệu quả sử dụng ngân sách nhà nước” - Phó Tổng Kiểm toán nhà nước Trần Minh Khương nhấn mạnh.
Bày tỏ sự nhất trí, PGS,TS. Nguyễn Thế Quân - Trường Đại học Xây dựng Hà Nội - đề nghị hoạt động kiểm toán đầu tư thời gian tới cần tiếp tục phát huy vai trò kiểm soát tính tuân thủ, đồng thời từng bước mở rộng và bổ sung tiêu chí kiểm toán theo hướng đánh giá kết quả đạt được, tác động phát triển, hiệu quả sử dụng nguồn lực và giá trị công của dự án. “Kiểm toán dự án đầu tư công không chỉ dừng ở việc xem xét dự án có làm đúng quy định, mà cần tiến tới trả lời được những câu hỏi lớn hơn như dự án có thực sự đạt mục tiêu phát triển, có tạo ra giá trị cho xã hội và hiệu quả đó có tương xứng với nguồn lực công đã sử dụng hay không? Đây cũng là xu hướng chung của kiểm toán gắn với cách tiếp cận dựa trên kết quả, tác động và giá trị công” - PGS,TS. Nguyễn Thế Quân lưu ý.
Hướng tới đo lường giá trị thực của dự án
Theo KTNN chuyên ngành IV, Bộ tiêu chí cần được thiết kế theo hướng vừa đánh giá mức độ đạt mục tiêu, vừa cho phép kiểm toán viên xác định nguyên nhân, trách nhiệm, lượng hóa tổn thất và đưa ra kiến nghị. Khung tiêu chí dựa trên cách tiếp cận 3E (tính kinh tế, hiệu quả, hiệu lực) kết hợp tính bền vững, với 4 nhóm chính. Đặc biệt, lần đầu tiên, KTNN đưa vào nhóm tiêu chí về tính bền vững và phòng, chống lãng phí với nội dung trọng yếu được xác định trong kiểm toán dự án là lợi ích kinh tế - xã hội sau đầu tư; khả năng duy trì vận hành ổn định trong suốt vòng đời dự án; chi phí vận hành và bảo trì thực tế; nhằm nhận diện tình trạng công trình hoàn thành nhưng bỏ hoang, sử dụng dưới công suất hoặc dừng khai thác…
Trong khi đó, KTNN chuyên ngành V đề xuất xây dựng Bộ tiêu chí theo 5 nhóm về: Tính kinh tế, hiệu lực, hiệu quả tài chính, hiệu quả kinh tế - xã hội và tính bền vững; KTNN khu vực IV đề xuất xây dựng Bộ tiêu chí theo nguyên tắc 3E kết hợp với các chỉ tiêu tài chính, kỹ thuật, tiến độ và tác động xã hội. Chia sẻ kết quả nghiên cứu, PGS,TS. Bùi Thị Ngọc - Đại học Thủy Lợi - đề xuất Bộ tiêu chí 3E+2 (bổ sung thêm tính bền vững và tính công bằng) phân tầng gắn với vòng đời dự án. “Cơ quan kiểm toán xem xét tham khảo chuẩn hóa bộ tiêu chí 3E+2 theo giai đoạn vòng đời dự án thay vì áp dụng đồng nhất và công bố Bộ tiêu chí để đơn vị được kiểm toán có thể chuẩn bị trước” - bà Ngọc khuyến nghị.
Từ kinh nghiệm quốc tế, TS. Hoàng Hải Ninh - Học viện Tài chính - cho rằng, việc hoàn thiện Bộ tiêu chí cần thực hiện theo hướng tích hợp giữa khung 3E, tiếp cận vòng đời dự án, kiểm toán dựa trên rủi ro và trách nhiệm giải trình. “Mục tiêu không chỉ là kiểm tra chi phí và tuân thủ thủ tục, mà còn đánh giá giá trị thực mà dự án mang lại cho Nhà nước, nền kinh tế và xã hội” - ông Ninh kỳ vọng. Từ đó, ông Ninh đề xuất tiêu chí kiểm toán cần được thiết kế theo toàn bộ vòng đời dự án, từ chuẩn bị đầu tư, thực hiện đến vận hành và đánh giá sau đầu tư; hệ thống tiêu chí cần gắn với trách nhiệm giải trình của các chủ thể tham gia quản lý dự án; đồng thời áp dụng cách tiếp cận kiểm toán dựa trên rủi ro để lựa chọn dự án, xác định trọng tâm kiểm toán và phân bổ hiệu quả nguồn lực kiểm toán.
Ngoài ra, ông Nguyễn Tuấn Dũng - Phó Vụ trưởng Vụ Kế hoạch - Tài chính, Bộ Xây dựng - đề xuất một số tiêu chí mang tính kỹ thuật như: Chuyển đổi tư duy đánh giá từ “tổng mức đầu tư ban đầu” sang “chi phí vòng đời công trình”; xác lập tiêu chí “tốc độ đưa vào khai thác và tiến độ thanh quyết toán” làm thước đo trọng yếu; đo lường “tính đồng bộ hạ tầng và năng lực khơi thông không gian phát triển vùng”; và số hóa, xây dựng cơ sở dữ liệu quốc gia về “suất hiệu quả đầu tư”.
Sớm hoàn thiện Bộ tiêu chí
Đánh giá cao việc xây dựng Bộ tiêu chí, các chuyên gia, nhà quản lý cũng đề nghị sớm hoàn thiện các yêu cầu pháp lý và đảm bảo nguồn lực để triển khai hiệu quả trong thực tiễn. Ông Nguyễn Tuấn Dũng khẳng định: “Bộ Xây dựng sẽ luôn đồng hành, phối hợp chặt chẽ cùng KTNN trong việc cung cấp các luận cứ chuyên môn về quản lý chi phí, quản lý chất lượng công trình để Bộ tiêu chí sớm được ban hành và đi vào cuộc sống”.
TS. Hoàng Hải Ninh cho rằng, cần tiếp tục hoàn thiện khuôn khổ pháp lý và hướng dẫn nghiệp vụ theo hướng tăng cường kiểm toán hoạt động, đánh giá hiệu quả, hiệu lực và tác động phát triển của dự án đầu tư công; xây dựng và liên thông cơ sở dữ liệu phục vụ kiểm toán, bao gồm thông tin về đầu tư, giải ngân, đấu thầu, chất lượng công trình, vận hành và kết quả đầu ra của dự án; đồng thời nâng cao năng lực kiểm toán viên trong các lĩnh vực như phân tích chi phí - lợi ích, đánh giá rủi ro, phân tích dữ liệu và đánh giá tác động kinh tế - xã hội, môi trường. Đồng quan điểm, PGS,TS. Bùi Thị Ngọc đề nghị các chương trình đào tạo kiểm toán viên cần tích hợp kỹ năng kiểm toán hoạt động phân tích kinh tế, khảo sát thụ hưởng, đánh giá kỹ thuật song song với kiểm toán tài chính truyền thống.
“KTNN ghi nhận những ý kiến góp ý quan trọng này và đề nghị đơn vị chủ trì xây dựng Bộ tiêu chí quan tâm tiếp thu, đồng thời quá trình hoàn thiện phải lưu ý tuân thủ các chuẩn mực liên quan đến kiểm toán hoạt động. Các tiêu chí kiểm toán phải đại diện cho thực tiễn tốt và đảm bảo tính tin cậy, khách quan, hữu ích… ” - Phó Tổng Kiểm toán nhà nước Trần Minh Khương nhấn mạnh.