Phân cấp quản lý ngân sách nhà nước (NSNN) là bước đi tất yếu để nâng cao sự chủ động và sáng tạo của các địa phương. Tuy nhiên, để cơ chế này vận hành hiệu quả và không tiềm ẩn rủi ro, Kiểm toán nhà nước (KTNN) cần thể hiện vai trò kiến tạo then chốt, từ đánh giá tính tuân thủ đến việc đề xuất các chính sách thu - chi hợp lý, đảm bảo quyền hạn luôn đi đôi với trách nhiệm giải trình.
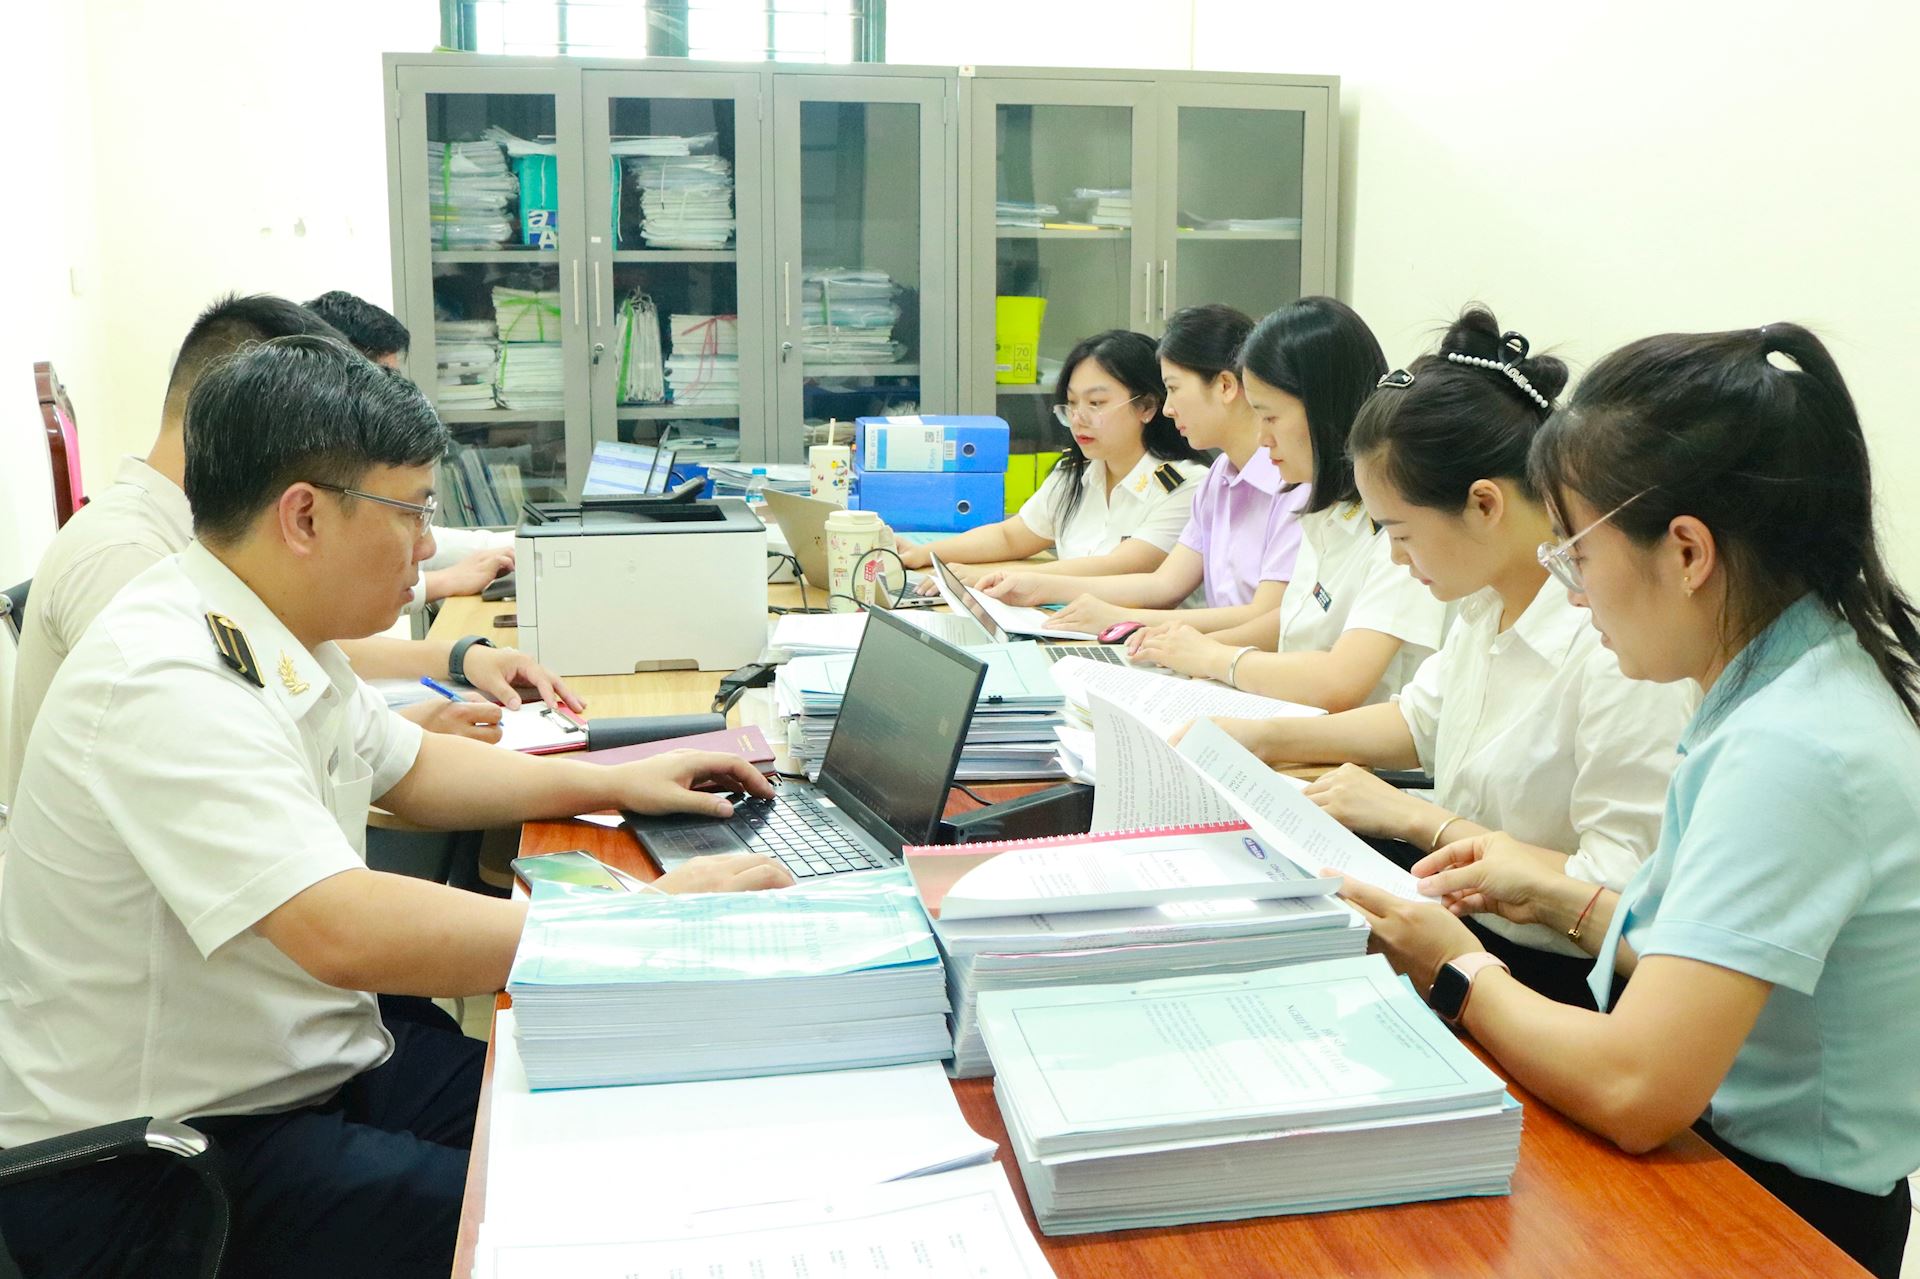
KTNN đảm bảo tính công khai, minh bạch và trách nhiệm giải trình của các cấp chính quyền trong quản lý thu, chi NSNN. Ảnh Nguyễn Ly
Kiến tạo cơ chế phân cấp quản lý phù hợp
Phân cấp quản lý NSNN xuất phát từ yêu cầu đổi mới phương thức quản trị nnhà nước theo hướng dân chủ hóa, hiện đại hóanhằm thúc đẩy sự phát triển bền vững. Đây được xem là giải pháp phát huy tối đa tiềm năng và lợi thế của từng địa phương, góp phần nâng cao tính chủ động, sáng tạo và khả năng đáp ứng nhu cầu phát triển của mỗi cấp chính quyền. Tuy vậy, cơ chế phân cấp cũng tiềm ẩn nhiều rủi ro, đòi hỏi cần có hoạt động thanh tra, kiểm tra, kiểm toán, giám sát độc lập để bảo đảm tính kinh tế, hiệu lực, hiệu quả của công tác quản lý, sử dụng NSNN.
Trong xu hướng cải cách hành chính, đẩy mạnh phân cấp quản lý giữa Trung ương và địa phương và giữa các cấp chính quyền địa phương, KTNN đóng vai trò quan trọng trong thực hiện chức năng đánh giá, xác nhận, kết luận và kiến nghị về cơ chế phân cấp quản lý thu, chi NSNN, qua đó góp phần kiến tạo cơ chế phân cấp quản lý phù hợp, tác động tích cực đến sự phát triển của nền kinh tế.
Vai trò kiến tạo của KTNN thể hiện qua việc cung cấp thông tin đáng tin cậy để cơ quan nhà nước có thẩm quyền ban hành, sửa đổi, bổ sung hoặc hủy bỏ chính sách phân cấp quản lý thu, chi NSNN; cung cấp thông tin có giá trị, hữu dụng và có tính hệ thống để các cơ quan dân cử, cộng đồng thực hiện nhiệm vụ, quyền hạn giám sát đối với cơ chế phân cấp quản lý thu, chi NSNN.
KTNN còn thể hiện vai trò kiến tạo thông qua đánh giá sự tuân thủ pháp luật về cơ chế phân cấp của các cơ quan, tổ chức, đơn vị và cá nhân; kiến nghị xử lý trách nhiệm các hành vi vi phạm, qua đó góp phần nâng cao tính kỷ luật, kỷ cương tài khóa; đánh giá và kiến nghị các cơ quan nhà nước có thẩm quyền thực hiện các giải pháp theo quy định của pháp luật đảm bảo tính hiệu quả, hiệu lực của cơ chế phân cấp quản lý thu, chi NSNN; tính công khai, minh bạch và trách nhiệm giải trình của các cấp chính quyền, các cơ quan, tổ chức, đơn vị và cá nhân trong quản lý thu, chi NSNN; đánh giá tính công bằng, sự cân đối giữa nguồn thu và nhiệm vụ chi của các cấp chính quyền, từ đó có kiến nghị sửa đổi, bổ sung cơ chế phân cấp, đảm bảo hiệu lực của các nguyên tắc quản lý thu, chi NSNN theo quy định của pháp luật.
TS. NGUYỄN HỮU HIỂU - Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán. Ảnh: N.Ly
Đảm bảo tính minh bạch và kỷ cương trong phân cấp ngân sách
Trước yêu cầu đổi mới của đất nước, KTNN cần tiếp tục phát huy hơn nữa vai trò kiến tạo cơ chế, chính sách phân cấp quản lý NSNN, hướng tới quản lý NSNN thống nhất, hiệu quả, tiết kiệm, công khai, minh bạch, công bằng.
Theo đó, KTNN cần chú trọng đánh giá tính hợp lý, hiệu lực và hiệu quả của hệ thống phân định thẩm quyền ban hành chính sách thu, chi ngân sách. Nội dung đánh giá làm rõ một số vấn đề: Chính sách ban hành có đúng thẩm quyền, đúng trình tự theo quy định; thẩm quyền được phân định có phù hợp với nguyên tắc hiệu quả của từng cấp ngân sách; thẩm quyền có được thực hiện đầy đủ, nhất quán; mức độ công khai, minh bạch và sự tham gia của các cơ quan, tổ chức, cá nhân có liên quan trong quá trình xây dựng, ban hành chính sách.
Hoạt động kiểm toán thu ngân sách không chỉ chú trọng phát hiện các hành vi vi phạm hạch toán và tổ chức thu ngân sách mà còn cần đánh giá toàn diện tính hợp lý, hiệu quả, hiệu lực của cơ chế phân định nguồn thu giữa trung ương và địa phương, giữa các cấp ngân sách địa phương...
KTNN cần thực hiện kiểm toán chuyên đề đánh giá tác động của cơ cấu nguồn thu, tỷ lệ điều tiết các nguồn thu đối với sự bền vững của NSNN, ngân sách trung ương và ngân sách địa phương; phân tích mức độ phụ thuộc vào các khoản thu không bền vững như thu tiền sử dụng đất, tiền bán tài sản công, thu từ hoạt động xổ số kiến thiết; đánh giá tác động của cơ chế bổ sung cân đối, bổ sung có mục tiêu từ ngân sách trung ương đến tính chủ động, tự cân đối của ngân sách địa phương... Từ đó, đưa ra kiến nghị có giá trị về sửa đổi, bổ sung hay hủy bỏ những chính sách thu NSNN không phát huy hiệu quả trên thực tiễn hoặc mâu thuẫn, chồng chéo, trái với chủ trương, chính sách của Đảng và Nhà nước.
Bên cạnh phân tích, đánh giá tính tiết kiệm, hiệu quả của các khoản chi tiêu công, KTNN cần phân tích, đánh giá sự hợp lý của việc phân định nhiệm vụ chi cho mỗi cấp ngân sách. Một số câu hỏi cần lời giải đáp như: Ngân sách Trung ương có đủ nguồn lực và thực hiện có hiệu quả nhiệm vụ chi quan trọng, mang tính chất quốc gia, liên vùng, liên địa phương không? Có sự chồng lấn giữa đầu tư công với đầu tư của tư nhân không? Các địa phương có đủ nguồn lực để thực hiện các nhiệm vụ chi được phân giao không?
Vai trò của KTNN là đảm bảo các cấp thực hiện đúng nhiệm vụ, chức năng, sử dụng NSNN đúng mục đích, có hiệu quả. Đồng thời, phát hiện lỗ hổng của hệ thống quản lý, kiến nghị với cơ quan có thẩm quyền nhằm hoàn thiện cơ chế chính sách. Mục đích cuối cùng là để nâng cao hiệu quả quản lý, sử dụng và phân bổ ngân sách trong bối cảnh phân cấp, phân quyền ngày càng mạnh hơn cho cấp cơ sở.
Ngoài phân tích, đánh giá tính tiết kiệm, hiệu quả của các khoản chi tiêu công, kiểm toán NSNN còn cần phân tích, đánh giá sự hợp lý của việc phân định nhiệm vụ chi cho mỗi cấp ngân sách và mối quan hệ giữa nguồn thu được phân cấp với thực hiện nhiệm vụ chi được phân giao.
Việc đánh giá tổng thể chi tiêu công của các cấp ngân sách và nguồn lực tài chính công được huy động từ nền kinh tế giúp KTNN có góc nhìn toàn diện, từ đó hình thành các kiến nghị ban hành mới hoặc sửa đổi, bổ sung chính sách phân định nhiệm vụ chi tương ứng với nguồn lực ngân sách được phân giao của các cấp chính quyền trung ương và địa phương.
Với vị thế là cơ quan kiểm toán việc quản lý, sử dụng tài chính công, tài sản công, KTNN luôn khẳng định được vai trò kiến tạo cơ chế phân cấp quản lý NSNN trong suốt tiến trình xây dựng và phát triển. Vai trò này ngày càng cấp thiết, đòi hỏi KTNN phải không ngừng đổi mới hoạt động, phương pháp kiểm toán, ứng dụng tiến bộ công nghệ, đào tạo và phát triển nguồn nhân lực có trình độ chuyên môn, đạo đức nghề nghiệp để góp phần quan trọng kiến tạo cơ chế, chính sách phân cấp quản lý NSNN, đáp ứng yêu cầu phát triển đất nước trong kỷ nguyên mới.