(BKTO) - Ngày 03/7, Kiểm toán nhà nước đã có Báo cáo số 1021/BC-KTNN gửi Bộ Tư pháp về tình hình triển khai thực hiện tổng rà soát hệ thống văn bản quy phạm pháp luật (VBQPPL) trong lĩnh vực kiểm toán nhà nước (KTNN). Như vậy, so với lộ trình Ban Chỉ đạo đề ra (đến ngày 10/7/2026), KTNN là một trong những cơ quan hoàn thành sớm nhất nhiệm vụ tổng rà soát hệ thống VBQPPL.
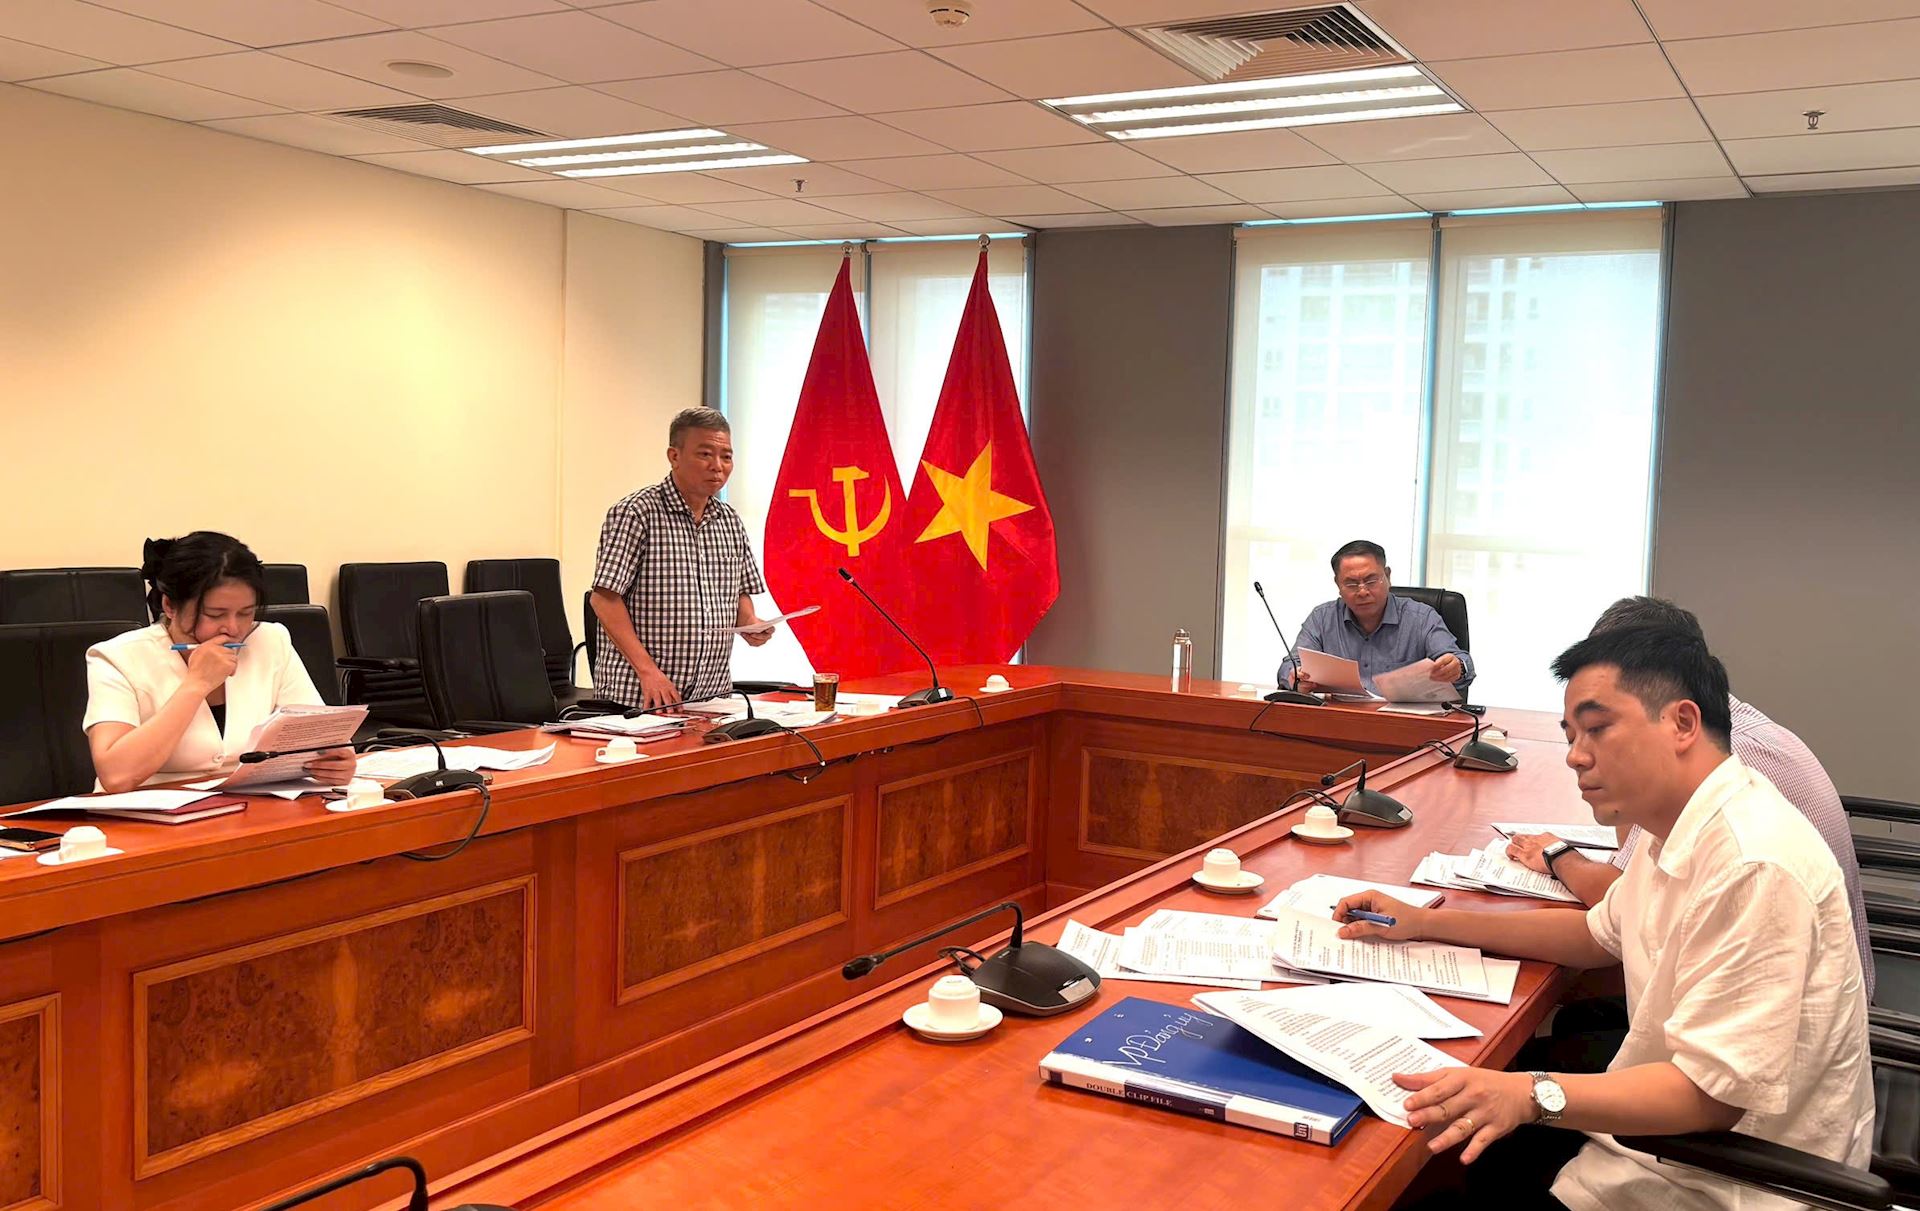
Phó Vụ trưởng Vụ Pháp chế Đặng Văn Hải báo cáo lãnh đạo KTNN về việc triển khai tổng rà soát hệ thống văn bản quy phạm pháp luật thuộc lĩnh vực KTNN. Ảnh: TL
Theo báo cáo, tính đến ngày 30/6/2026, KTNN đã tổng hợp 42 VBQPPL (bao gồm: 1 luật của Quốc hội, 1 Pháp lệnh của Ủy ban Thường vụ Quốc hội (UBTVQH), 2 Nghị quyết của UBTVQH, 10 Thông tư của Tổng Kiểm toán nhà nước, 27 Quyết định của Tổng Kiểm toán nhà nước, 1 Thông tư liên tịch) còn hiệu lực và chưa có hiệu lực thuộc trách nhiệm tổng rà soát của KTNN.
Trong đó, có 26 VBQPPL (bao gồm: 5 Thông tư của Tổng Kiểm toán nhà nước, 21 Quyết định của Tổng Kiểm toán nhà nước) được ban hành chỉ có nội dung bãi bỏ VBQPPL khác.
Theo kết quả tổng rà soát sơ bộ, có 15 VBQPPL (bao gồm: 1 luật của Quốc hội, 1 Pháp lệnh của UBTVQH, 2 Nghị quyết của UBTVQH, 4 Thông tư của Tổng Kiểm toán nhà nước, 6 Quyết định của Tổng Kiểm toán nhà nước, 1 Thông tư liên tịch) đề xuất sửa đổi, bổ sung; thay thế; tạm ngưng hiệu lực, bãi bỏ một phần.
Cụ thể, 4 VBQPPL (bao gồm: 1 luật của Quốc hội, 1 Pháp lệnh của UBTVQH, 1 Nghị quyết của UBTVQH, 1 Thông tư liên tịch) đề xuất sửa đổi, bổ sung.
11 VBQPPL (bao gồm: 1 Nghị quyết của UBTVQH, Thông tư của Tổng Kiểm toán nhà nước, 6 Quyết định của Tổng Kiểm toán nhà nước) đề xuất thay thế (toàn bộ).
Xét theo các tiêu chí rà soát, qua rà soát, đánh giá sự phù hợp của VBQPPL với chủ trương, đường lối của Đảng (Tiêu chí 1), KTNN chỉ ra có 11 nội dung, quy định tại 7 VBQPPL (bao gồm: 1 Bộ luật, luật của Quốc hội; 1 Nghị quyết của UBTVQH; 3 Thông tư của Tổng Kiểm toán nhà nước; 2 Quyết định của Tổng Kiểm toán nhà nước) chưa thể chế hóa kịp thời các đường lối, chủ trương mới của Đảng.
Các nội dung tập trung vào các vấn đề/lĩnh vực như: Kiểm soát quyền lực, phòng, chống tham nhũng, tiêu cực trong công tác kiểm tra, giám sát, thi hành kỷ luật đảng và trong hoạt động thanh tra, kiểm toán; về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia; lĩnh vực phân cấp, phân quyền, phân định thẩm quyền; về tăng cường sự lãnh đạo của Đảng đối với công tác thu hồi tài sản bị chiếm đoạt, thất thoát trong các vụ án hình sự về tham nhũng, kinh tế; về tiếp tục tăng cường sự lãnh đạo của Đảng đối với công tác phòng, chống tham nhũng, lãng phí, tiêu cực trong giai đoạn mới.
Liên quan đến tính hợp hiến, hợp pháp, tính thống nhất của hệ thống pháp luật (Tiêu chí 2), kết quả rà soát cho thấy, có 59 nội dung, quy định tại 15 VBQPPL (bao gồm: 1 Bộ luật, luật của Quốc hội; 1 Pháp lệnh của UBTVQH; 2 Nghị quyết của UBTVQH; 4 Thông tư của Tổng Kiểm toán nhà nước; 6 Quyết định của Tổng Kiểm toán nhà nước; 1 Thông tư liên tịch) mâu thuẫn, chống chéo, không thống nhất, không còn phù hợp.
Nội dung tập trung vào các vấn đề: Giải thích thuật ngữ “tài sản công”; chưa bao quát hết các đơn vị, tổ chức có hoạt động quản lý, sử dụng tài chính công, tài sản công; một số quy định chưa thống nhất với Luật Ngân sách nhà nước, Luật Cán bộ, công chức, Luật Phòng chống, tham nhũng, Luật Thanh tra, Luật hoạt động giám sát của Quốc hội và Hội đồng nhân dân, Luật Xử lý vi phạm hành chính, Luật Ban hành VBQPPL, Luật Tiếp công dân, Luật Tố tụng hành chính, Bộ Luật hình sự, Luật Các tổ chức tín dụng và Luật Tố tụng hình sự, Nghị định số 127/2017/NĐ-CP ngày 16/11/2017 của Chính phủ Quy định chi tiết việc niêm phong, mở niêm phong vật chứng...
Qua tổng rà soát, KTNN cũng phát hiện có 29 nội dung, quy định tại 14 VBQPPL quy định pháp luật không rõ ràng, có nhiều cách hiểu khác nhau, không hợp lý, không phù hợp thực tiễn, không khả thi, gây khó khăn, vướng mắc, tạo “điểm nghẽn” trong áp dụng, thực hiện pháp luật, cản trở quá trình phát triển (Tiêu chí 5), bao gồm: 1 luật của Quốc hội, 1 Pháp lệnh của UBTVQH, 2 Nghị quyết của UBTVQH, 4 Thông tư của Tổng Kiểm toán nhà nước, 5 Quyết định của Tổng Kiểm toán nhà nước, 1 Thông tư liên tịch.
Cụ thể như: Căn cứ để ban hành quyết định kiểm toán; về chồng chéo trong hoạt động thanh tra, kiểm toán; về các kiến nghị kiểm toán không còn khả năng thực hiện; về bổ sung một số hành vi vi phạm, nâng mức xử phạt vi phạm hành chính trong lĩnh vực KTNN cho phù hợp với thực tiễn hoạt động; chế độ đãi ngộ của kiểm toán viên nhà nước; về số hóa hồ sơ; về thời hạn phát hành Báo cáo kiểm toán; về ứng dụng công nghệ thông tin trong lập, thẩm định, xét duyệt và phát hành báo cáo kiểm toán, kế hoạch kiểm toán...
Kết quả ra soát còn phát hiện 2 nội dung, lĩnh vực, vấn đề chưa có quy định pháp luật điều chỉnh hoặc đã có quy định pháp luật điều chỉnh nhưng cần được điều chỉnh bằng VBQPPL có hiệu lực pháp lý cao hơn, tập trung tại các vấn đề như dừng cuộc kiểm toán trong trường hợp bất khả kháng hoặc vì lý do khách quan; về xử lý kiến nghị kiểm toán đối với các trường hợp không có khả năng thi hành.
Trên cơ sở kết quả tổng rà soát, KTNN đã đề xuất sửa đổi, bổ sung, hoàn thiện các VBQPPL; đồng thời, xác định rõ lộ trình xử lý các VBQPPL có vướng mắc, bất cập.
Kết quả tổng rà soát hệ thống VBQPPL của KTNN là kết quả của một quá trình triển khai quyết liệt, nghiêm túc, đồng bộ của KTNN, trên cơ sở bám sát yêu cầu, nội dung và tiêu chí rà soát theo Nghị quvyết số 2092/NQ-UBTVQH15 của UBTVQH, Hướng dẫn số 06/HD-BCĐ của Ban Chi đạo tổng rà soát và Thông báo số 3209/TB-CQTTBCĐ của Cơ quan Thường trực tổng rà soát hệ thống VBQPPL.
Việc tổ chức thực hiện có sự phân công trách nhiệm cụ thể giữa các đơn vị trực thuộc, bảo đảm việc đối chiếu, rà soát được thực hiện toàn diện trên các tiêu chí theo Hướng dẫn số 06/HD-BCĐ về sự phù hợp với chủ trương, đường lối của Đảng; tính thống nhất của hệ thống pháp luật; tính khả thi, minh bạch và yêu cầu hoàn thiện thể chế trong bối cảnh chuyển đổi số.
Thông qua tổng rà soát, một số vấn đề pháp lý đã bước đầu được nhận diện, làm cơ sở cho việc đề xuất sửa đổi, bổ sung hoặc thay thế, bãi bỏ các văn bản. Công tác rà soát đã kịp thời phát hiện những quy định không còn phù hợp, chồng chéo, mâu thuẫn, chưa phù hợp với pháp luật hiện hành, từ đó đề xuất phương án xử lý phù hợp nhằm bảo đảm tính thống nhất, đồng bộ của hệ thống pháp luật.
Đáng chú ý, trên cơ sở kết quả rà soát, KTNN kiến nghị UBTVQH sớm đưa vào chương trình lập pháp của Quốc hội để sửa đổi, bổ sung Luật KTNN, các Nghị quyết của UBTVQH trong lĩnh vực KTNN để tháo gỡ các khó khăn, vướng mắc, “điểm nghẽn” của pháp luật.