Trong kỷ nguyên dữ liệu, chuyển đổi số không còn là lựa chọn mà trở thành yêu cầu tất yếu đối với hoạt động kiểm toán. Với Kiểm toán nhà nước (KTNN), đây không chỉ là câu chuyện ứng dụng công nghệ hay số hóa hồ sơ, mà là cuộc chuyển đổi căn bản phương thức tác nghiệp, tư duy kiểm toán và năng lực giám sát tài chính công. Từ phân tích dữ liệu đến ứng dụng trí tuệ nhân tạo, KTNN đang từng bước đưa kiểm toán số trở thành mạch chính trong hoạt động của Ngành.
Chuyển đổi số trong hoạt động kiểm toán không còn là một sự lựa chọn mà là yêu cầu tất yếu để thay đổi căn bản phương thức kiểm toán, đồng thời là bước đi chiến lược dài hạn.
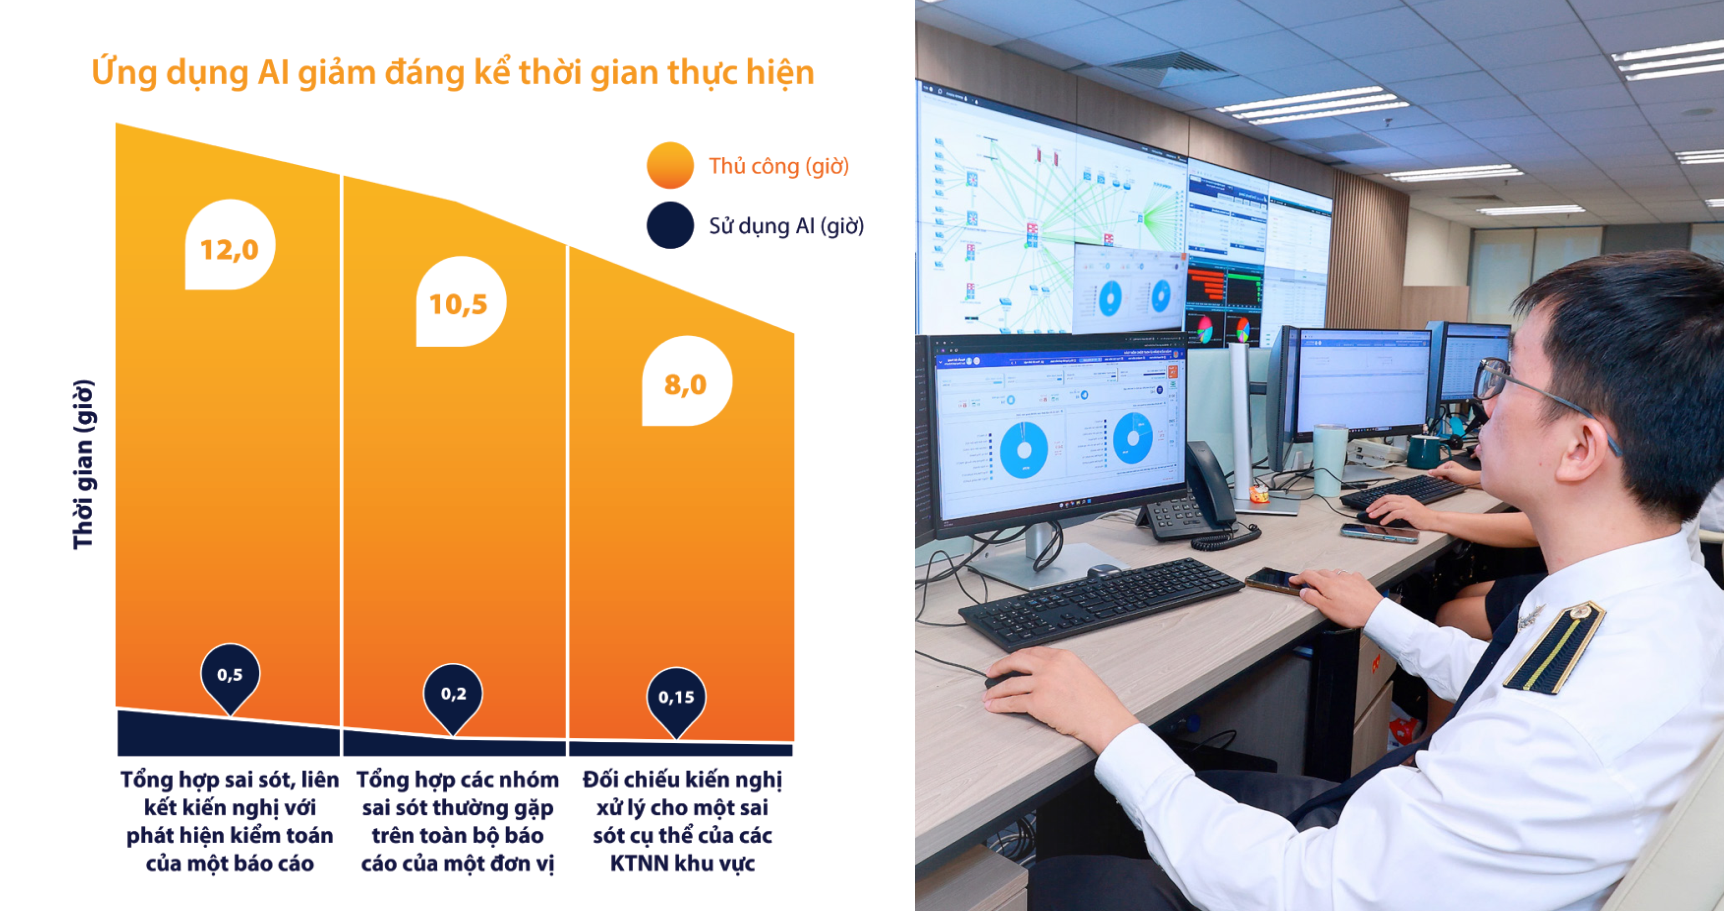
Chuyển đổi số trong hoạt động kiểm toán không còn là một sự lựa chọn mà là một yêu cầu tự thân để thay đổi căn bản phương thức kiểm toán. Nguồn Cục CNTT
Từ chọn mẫu hồ sơ giấy đến phân tích 100% dữ liệu
Sự bùng nổ của công nghệ thông tin (CNTT) đã và đang tạo ra những thay đổi mang tính bước ngoặt trong hoạt động quản lý kinh tế - xã hội. Điều đó cũng đồng nghĩa với việc đối tượng kiểm toán của KTNN không còn bó hẹp trong chứng từ giấy, sổ sách vật lý truyền thống mà dịch chuyển mạnh mẽ sang các hệ thống thông tin quản lý, nền tảng thanh toán điện tử, giao dịch thương mại điện tử... Mỗi ngày, các hệ thống này sản sinh ra khối lượng dữ liệu khổng lồ và ngày càng phức tạp, đặt phương thức kiểm toán truyền thống trước những giới hạn mới.
Nếu như trước đây, việc lấy mẫu dựa trên hồ sơ giấy và bảng tính nội bộ được coi là chuẩn mực nghiệp vụ, thì trong bối cảnh số hóa toàn bộ quy trình, phương pháp này bộc lộ nguy cơ bỏ sót các sai phạm trọng yếu. Khi sai phạm, gian lận tinh vi được che giấu và phân tán trong “biển dữ liệu” khổng lồ, phi cấu trúc như email, hợp đồng điện tử, biên bản họp số hóa, việc kiểm tra, đối chiếu thủ công không chỉ tiêu tốn nguồn lực mà còn tiềm ẩn rủi ro, không đáp ứng đầy đủ yêu cầu về minh bạch tài chính quốc gia.
Cùng với đó, kỳ vọng của xã hội và các cơ quan quản lý nhà nước đối với KTNN ngày càng cao. “Hậu kiểm” - kiểm toán sau khi dòng tiền đã chi tiêu - đang dần bộc lộ những khoảng trống trong việc bảo vệ tài sản công. Xã hội đòi hỏi KTNN không chỉ phát hiện sai sót sau khi sự việc xảy ra, mà còn phải có năng lực cảnh báo sớm rủi ro, ngăn ngừa thất thoát tài sản quốc gia ngay từ đầu và đưa ra các tham vấn chính sách quản trị vĩ mô kịp thời, sắc bén.
Theo Thứ trưởng Bộ Khoa học và Công nghệ Bùi Hoàng Phương, xã hội không chỉ mong đợi kiểm toán phát hiện sai sót mà còn kỳ vọng vào khả năng cảnh báo sớm rủi ro, định hướng chính sách và tham vấn quản trị. Một báo cáo kiểm toán về đầu tư công không chỉ dừng lại ở việc xác định chênh lệch ngân sách mà cần chỉ ra nguyên nhân sâu xa từ thiết kế thể chế hay bất cập trong giám sát. Đây là thách thức đòi hỏi sự kết hợp giữa phân tích dữ liệu đa chiều và mô hình dự báo dựa trên trí tuệ nhân tạo (AI), học máy (ML).
“Giải quyết bài toán khó này, KTNN bắt buộc phải chuyển dịch sang mô hình kiểm toán liên tục, giám sát dòng tiền và các giao dịch theo thời gian thực để phát hiện bất thường ngay khi chúng vừa phát sinh. Đây là yêu cầu sống còn nhằm đáp ứng sứ mệnh bảo vệ nền tài chính quốc gia liêm chính, minh bạch và hiệu quả” - Thứ trưởng Bùi Hoàng Phương nhấn mạnh.
Để đáp ứng kỳ vọng mới, hoạt động kiểm toán của KTNN đã từng bước chuyển từ kiểm tra chọn mẫu dựa trên hồ sơ giấy sang phân tích toàn diện dữ liệu trên môi trường số. Thực tiễn đã cho thấy hiệu quả của việc ứng dụng các công nghệ mới. Tiêu biểu, trong cuộc kiểm toán chuyên đề việc đầu tư, ứng dụng phần mềm CNTT, hoạt động thuê dịch vụ CNTT phục vụ Đề án chuyển đổi số giai đoạn 2021-2024 tại 13 tỉnh, thành phố trực thuộc Trung ương (năm 2025), KTNN đã thí điểm áp dụng AI và các phần mềm để kiểm toán tự động các gói thầu số hóa, thu thập dữ liệu từ Hệ thống mạng đấu thầu quốc gia; từ đó, AI phân tích, đối chiếu toàn bộ các hồ sơ dự thầu với quy định pháp luật hiện hành và dữ liệu các gói thầu tương tự trên toàn quốc. Cách tiếp cận này giúp kiểm toán viên nhanh chóng phát hiện các hành vi thông thầu, sai lệch đơn giá hoặc lập dự toán vượt định mức, với tốc độ vượt trội so với phương thức thủ công.
Chuyển đổi số không phải là việc chạy theo công nghệ hay các báo cáo lý thuyết, mà phải lấy hiệu quả nghiệp vụ thực tế làm thước đo cao nhất.
Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa
Những thách thức đan xen và lực đẩy từ Nghị quyết 57-NQ/TW
Chuyển đổi số tại KTNN là một hành trình cải cách chủ động, được xây dựng trên nền tảng CNTT đã được kiên trì gây dựng qua nhiều năm. Tuy nhiên, dù đã có nhiều nỗ lực, KTNN vẫn đang đối mặt với những “nút thắt” lớn về dữ liệu và thể chế.
Từ thực tiễn kiểm toán, KTNN khu vực I cho rằng dữ liệu do các đơn vị được kiểm toán cung cấp phần lớn vẫn ở dạng tệp hình ảnh quét (scan), bảng tính không có cấu trúc thống nhất, thiếu mã định danh và thiếu dữ liệu lịch sử theo chuỗi thời gian. Tình trạng dữ liệu thiếu chuẩn hóa khiến các công cụ đối chiếu tự động hay phân tích rủi ro bằng AI gặp nhiều khó khăn. Thêm vào đó, việc kết nối và chia sẻ dữ liệu trực tiếp từ các Bộ, ngành, địa phương vẫn chưa thông suốt do vướng mắc về cơ chế.
Ở một khía cạnh khác, năng lực nhân sự số của Ngành còn mỏng, tỷ lệ kiểm toán viên có kỹ năng phân tích dữ liệu nâng cao còn hạn chế. Ngoài ra, hành lang pháp lý và các định mức kinh tế - kỹ thuật cho việc số hóa, ứng dụng công nghệ cao vẫn chưa đồng bộ, gây khó khăn, lúng túng trong thực tiễn kiểm toán.
Trong bối cảnh đó, Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị ra đời đã tạo ra lực đẩy mạnh mẽ, mang tính bước ngoặt cho KTNN. Nghị quyết xác định khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số là đột phá chiến lược quan trọng hàng đầu để đưa đất nước bước vào kỷ nguyên vươn mình của dân tộc. Đối với KTNN, Nghị quyết 57-NQ/TW tạo thêm động lực để toàn Ngành bứt phá, tăng tốc chuyển đổi số toàn diện, nhằm khẳng định vị thế là cơ quan kiểm tra tài chính công cao nhất.
Chuyển đổi số trong KTNN không chỉ dừng ở việc xây dựng hạ tầng công nghệ hay phát triển phần mềm nghiệp vụ, mà đang hướng tới yêu cầu lớn hơn: thay đổi phương thức quản lý, điều hành và tổ chức hoạt động kiểm toán trên nền tảng dữ liệu và công nghệ số.
Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa
Dưới sự chỉ đạo quyết liệt của Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa - Trưởng Ban Chỉ đạo chuyển đổi số KTNN, toàn Ngành đã chuyển mạnh sang những hành động cụ thể, thực chất. Cục Công nghệ thông tin đang khẩn trương hoàn thiện Khung kiến trúc chuyển đổi số giai đoạn 2026-2030 để trình thông qua trong tháng 9/2026.
Đặc biệt, toàn Ngành quyết tâm thí điểm thành công ứng dụng AI vào ít nhất 2 lĩnh vực kiểm toán cốt lõi, và các đơn vị trực thuộc cũng đang nỗ lực đưa các ứng dụng, phần mềm công nghệ đi sâu hơn vào từng quy trình kiểm toán. Đồng thời, lồng ghép phong trào “Bình dân học vụ số” để xây dựng Khung kiến thức, kỹ năng số 4 cấp độ (cơ bản, trung cấp, nâng cao, chuyên sâu), nhằm đào tạo bài bản cho từng vị trí công việc, bảo đảm mọi công chức, kiểm toán viên đều từng bước làm chủ các công cụ công nghệ mới.
Rõ ràng, chuyển đổi số trong hoạt động kiểm toán không còn là một sự lựa chọn mà là yêu cầu tất yếu để thay đổi căn bản phương thức kiểm toán, đồng thời là bước đi chiến lược dài hạn và không thể đảo ngược. Đích đến cuối cùng là kiểm toán sâu hơn, chính xác hơn, có năng lực cảnh báo sớm, qua đó kiến tạo giá trị thực chất và đóng góp xứng đáng vào công cuộc quản trị quốc gia liêm chính, thịnh vượng. Và KTNN đang nỗ lực từng ngày để đạt được mục tiêu đó.
Những nỗ lực và thành tựu mà KTNN đã đạt được nhằm đưa công nghệ và dữ liệu vào thực chất hoạt động kiểm toán sẽ được truyền tải đến bạn đọc trong Bài 2: Những nền móng đầu tiên của hệ sinh thái kiểm toán số.