Trong bối cảnh Việt Nam bước vào giai đoạn đầu tư mạnh mẽ cho hệ thống đường sắt quốc gia, đường sắt tốc độ cao và đường sắt đô thị, yêu cầu nâng cao hiệu quả đầu tư công không chỉ đặt ra ở góc độ huy động nguồn lực mà còn ở năng lực quản trị, kiểm soát rủi ro và sử dụng hiệu quả từng đồng vốn ngân sách. Với chức năng kiểm tra, giám sát việc quản lý, sử dụng tài chính công, tài sản công, Kiểm toán nhà nước (KTNN) được kỳ vọng tiếp tục khẳng định vai trò là một trong những thiết chế quan trọng góp phần phòng ngừa thất thoát, lãng phí và hoàn thiện cơ chế quản trị đầu tư công đối với các dự án hạ tầng quy mô lớn. Xung quanh nội dung này, Báo Kiểm toán trao đổi với PGS,TS. Nguyễn Hồng Thái - Phó Chủ tịch Hội Kinh tế Vận tải đường sắt Việt Nam.
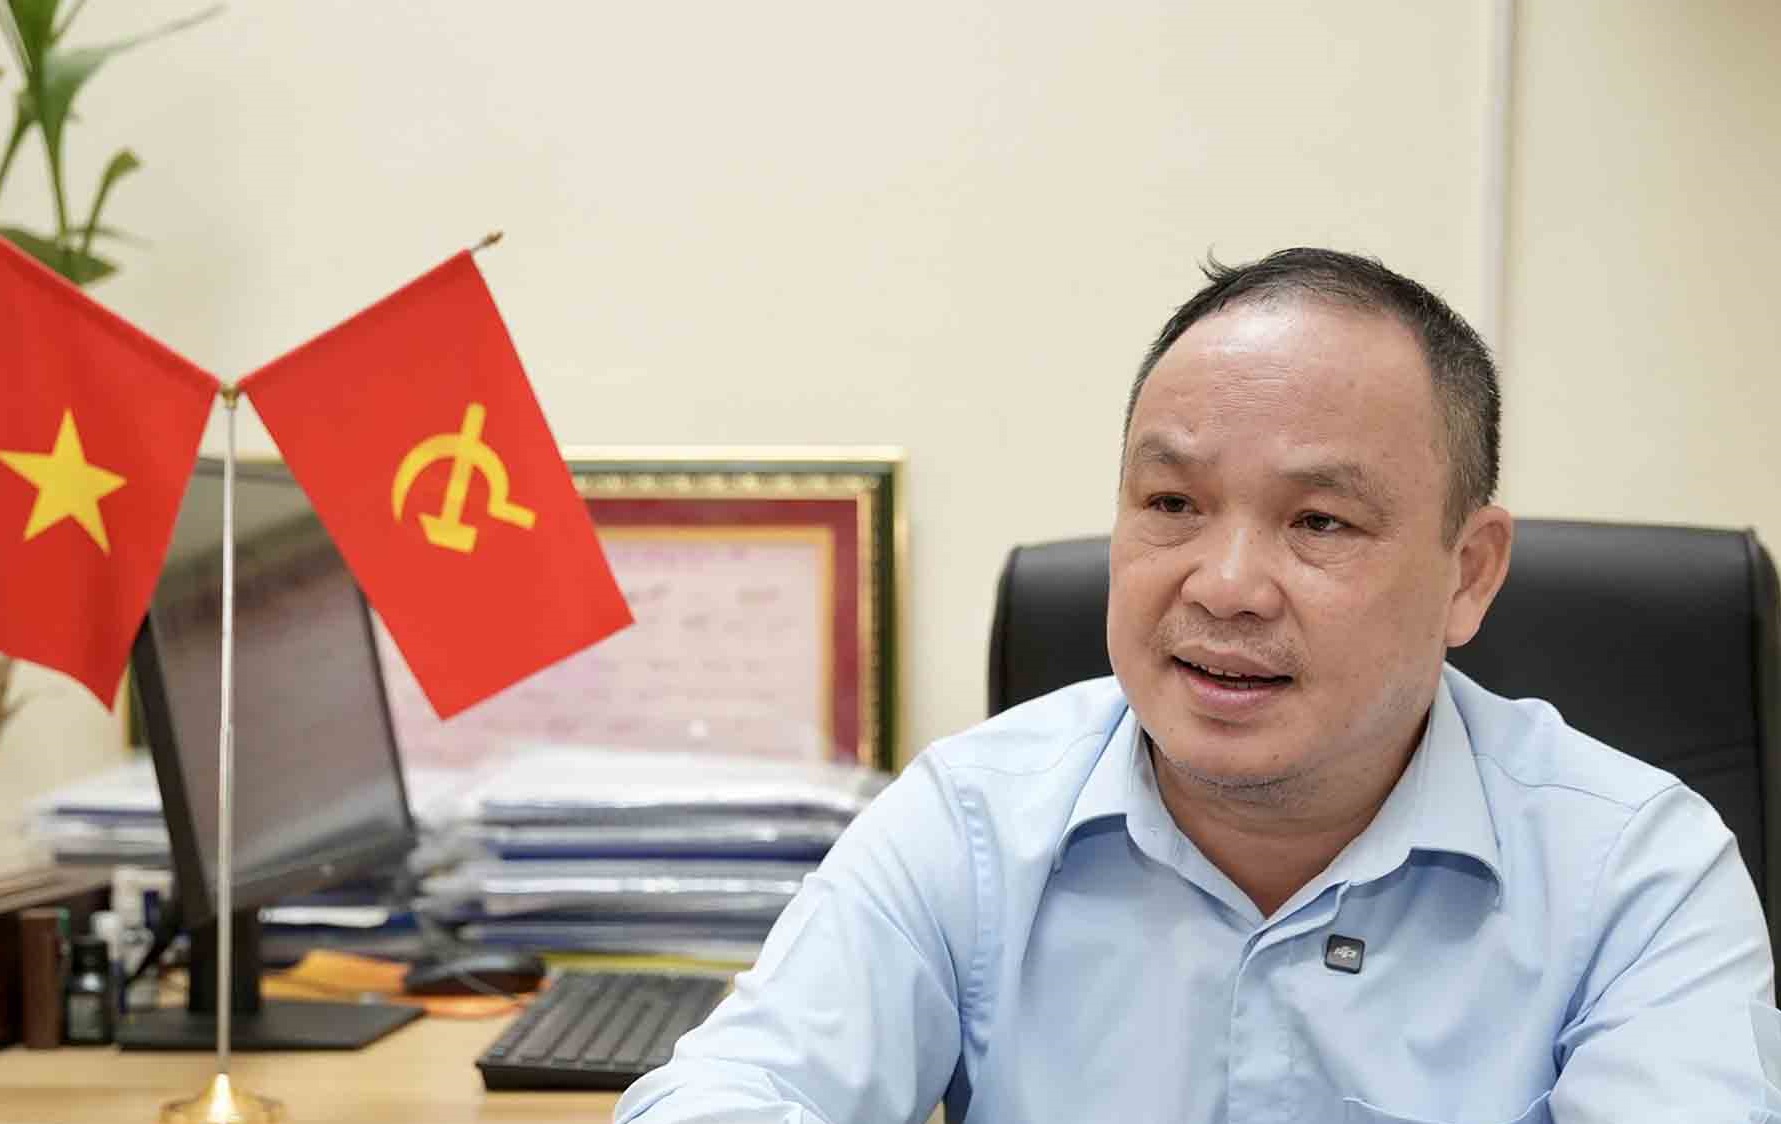
PGS,TS. Nguyễn Hồng Thái - Phó Chủ tịch Hội Kinh tế Vận tải đường sắt Việt Nam. Ảnh: TL
Thưa PGS,TS. Nguyễn Hồng Thái, Việt Nam đang bước vào giai đoạn đầu tư mạnh cho hệ thống đường sắt quốc gia, đường sắt tốc độ cao và đường sắt đô thị. Theo ông, đâu là ý nghĩa chiến lược của việc phát triển đường sắt trong bối cảnh phát triển kinh tế - xã hội hiện nay?
Có thể khẳng định rằng, ở góc độ phát triển quốc gia, đầu tư đường sắt không đơn thuần là đầu tư cho hạ tầng giao thông mà là đầu tư cho năng lực phát triển dài hạn của nền kinh tế. Đây là loại hình đầu tư tạo ra giá trị lan tỏa rất lớn, tác động đồng thời đến năng lực logistics, tổ chức không gian phát triển, sức cạnh tranh của doanh nghiệp và chất lượng tăng trưởng.
Quan trọng hơn, mô hình này cho thấy hạ tầng giao thông không chỉ tạo ra giá trị từ hoạt động vận tải mà còn tạo ra giá trị gia tăng từ phát triển đô thị. Việc khai thác nguồn lực đất đai để tái đầu tư cho hạ tầng chính là kinh nghiệm Việt Nam cần nghiên cứu nhằm nâng cao hiệu quả sử dụng vốn đầu tư công.
Có thể nói, hiệu quả đầu tư đường sắt cần được nhìn nhận ở góc độ giá trị lan tỏa đối với toàn bộ nền kinh tế, chứ không chỉ dừng lại ở doanh thu vận tải. Hiện nay, nhiều quốc gia đã áp dụng phương pháp phân tích chi phí - lợi ích, trong đó không chỉ xem xét hiệu quả tài chính mà còn định lượng các lợi ích kinh tế - xã hội như giảm ùn tắc giao thông, giảm phát thải khí nhà kính và gia tăng giá trị từ phát triển đô thị.
Đây là hướng tiếp cận mà Việt Nam cần nghiên cứu và từng bước áp dụng rộng rãi đối với các dự án đường sắt quy mô lớn. Bên cạnh đó, các tuyến đường sắt còn đóng vai trò động lực thúc đẩy phát triển đô thị, kích thích tăng trưởng các lĩnh vực bất động sản, thương mại, dịch vụ và du lịch tại khu vực xung quanh nhà ga. Ở nhiều quốc gia, giá trị gia tăng từ phát triển đô thị theo mô hình TOD quanh các nhà ga được khai thác để tái đầu tư cho hạ tầng giao thông. Đây là kinh nghiệm quan trọng mà Việt Nam có thể nghiên cứu, áp dụng nhằm tạo nguồn lực tài chính bền vững cho phát triển hệ thống đường sắt.
Các dự án đường sắt thường có quy mô đầu tư rất lớn, thời gian thực hiện kéo dài và yêu cầu công nghệ cao. Theo ông, đâu là những rủi ro cần đặc biệt quan tâm để bảo đảm hiệu quả đầu tư công?
Kinh nghiệm quốc tế cũng như thực tiễn tại Việt Nam cho thấy, hiệu quả của một dự án hạ tầng quy mô lớn phần lớn được quyết định ngay từ giai đoạn chuẩn bị đầu tư. Một khi những rủi ro ở giai đoạn này không được nhận diện đầy đủ thì chi phí khắc phục trong quá trình triển khai sẽ rất lớn, thậm chí ảnh hưởng đến hiệu quả của cả vòng đời dự án.
Trong quá trình triển khai, cần kiểm soát chặt chẽ các rủi ro về giải phóng mặt bằng, quản lý hợp đồng, kiểm soát chi phí, biến động giá vật liệu, năng lực nhà thầu, chất lượng tư vấn và sự phối hợp giữa các cơ quan liên quan. Đồng thời, đối với các dự án sử dụng công nghệ cao, cần chú trọng chuyển giao công nghệ, đào tạo nhân lực và bảo đảm khả năng làm chủ hệ thống sau đầu tư.
Bên cạnh đó, hiệu quả khai thác sau đầu tư cũng là yếu tố quyết định. Nếu tuyến đường sắt không được kết nối đồng bộ với các phương thức vận tải khác và không gắn với phát triển đô thị theo định hướng TOD thì hiệu quả khai thác cũng như hiệu quả kinh tế - xã hội sẽ khó đạt như kỳ vọng.
Vì vậy, quản trị dự án cần được thực hiện xuyên suốt từ khâu chuẩn bị đầu tư đến vận hành, khai thác; trọng tâm là quản trị rủi ro, kiểm soát tiến độ, chất lượng và chi phí, qua đó bảo đảm sử dụng hiệu quả nguồn lực công và phát huy tối đa hiệu quả đầu tư.
Trong bối cảnh nhiều dự án đường sắt trọng điểm quốc gia đang được triển khai, theo ông, KTNN cần phát huy vai trò như thế nào để góp phần nâng cao hiệu quả quản lý, sử dụng nguồn vốn đầu tư công và phòng ngừa thất thoát, lãng phí?
Trong bối cảnh quy mô đầu tư công cho lĩnh vực đường sắt ngày càng lớn, yêu cầu đặt ra đối với KTNN không chỉ dừng ở việc phát hiện sai phạm mà còn phải góp phần nâng cao chất lượng quản trị đầu tư công. Giá trị lớn nhất của kiểm toán không chỉ nằm ở việc xử lý các tồn tại sau kiểm toán mà còn ở khả năng nhận diện sớm rủi ro, cảnh báo bất cập về cơ chế, chính sách và kiến nghị giải pháp phòng ngừa ngay từ quá trình triển khai dự án.
Một giá trị quan trọng khác của hoạt động kiểm toán là khả năng phát hiện những bất cập mang tính hệ thống, vượt ra ngoài phạm vi từng dự án cụ thể. Thông qua tổng hợp kết quả kiểm toán, KTNN có thể chỉ ra những khoảng trống về thể chế, cơ chế đầu tư, đấu thầu, quản lý chi phí hay khai thác tài sản công, từ đó kiến nghị hoàn thiện chính sách ở tầm vĩ mô.
Quan trọng hơn, các kết luận và kiến nghị của KTNN cần trở thành kênh thông tin tin cậy phục vụ Quốc hội, Chính phủ và các cơ quan quản lý nhà nước trong quá trình hoàn thiện thể chế, nâng cao hiệu quả đầu tư công, bảo đảm các dự án đường sắt được triển khai đúng mục tiêu, đúng tiến độ và phát huy hiệu quả kinh tế - xã hội lâu dài.
Theo ông, trước yêu cầu phát triển các dự án đường sắt quy mô lớn, Kiểm toán nhà nước cần đổi mới cách tiếp cận kiểm toán như thế nào nhằm nâng cao hiệu quả quản trị đầu tư công và phát triển bền vững?
Trong bối cảnh chuyển đổi số và phát triển bền vững trở thành yêu cầu tất yếu, KTNN cần tiếp tục đổi mới phương pháp và cách tiếp cận, không chỉ thực hiện tốt chức năng kiểm tra, giám sát mà còn góp phần nâng cao chất lượng quản trị đầu tư công thông qua việc nhận diện sớm rủi ro và kiến nghị hoàn thiện cơ chế, chính sách.
Theo tôi, KTNN cần tăng cường kiểm toán hoạt động, kiểm toán dựa trên đánh giá rủi ro và kiểm toán theo vòng đời dự án, thay vì chỉ tập trung vào kiểm tra sau đầu tư. Cách tiếp cận này sẽ giúp phát hiện sớm những bất cập từ khâu chuẩn bị, triển khai đến vận hành dự án, qua đó kịp thời kiến nghị giải pháp khắc phục, hạn chế thất thoát, lãng phí và nâng cao hiệu quả sử dụng vốn đầu tư công.
Bên cạnh các chỉ tiêu tài chính, KTNN cần mở rộng đánh giá hiệu quả kinh tế - xã hội và môi trường, bao gồm: Mức giảm phát thải khí nhà kính, hiệu quả sử dụng năng lượng, khả năng kết nối đa phương thức, hiệu quả phát triển đô thị theo mô hình TOD và đóng góp của dự án đối với tăng trưởng xanh.
Đồng thời, đẩy mạnh ứng dụng dữ liệu lớn, trí tuệ nhân tạo và các công nghệ số sẽ góp phần nâng cao chất lượng phân tích, dự báo và cảnh báo rủi ro, qua đó tăng giá trị các kết luận, kiến nghị kiểm toán, phục vụ hiệu quả việc hoàn thiện chính sách và nâng cao hiệu quả đầu tư công.