Những hạn chế trong đầu tư hạ tầng không xuất phát từ một khâu riêng lẻ mà là hệ quả của chuỗi vấn đề từ chuẩn bị đầu tư, tổ chức thực hiện đến vận hành, khai thác công trình. Qua thực tiễn kiểm toán, các Kiểm toán nhà nước (KTNN) chuyên ngành, khu vực không chỉ chỉ ra nguyên nhân của những bất cập mà còn đưa ra nhiều kiến nghị nhằm chấn chỉnh quy trình quản lý, nâng cao hiệu quả đầu tư hạ tầng.
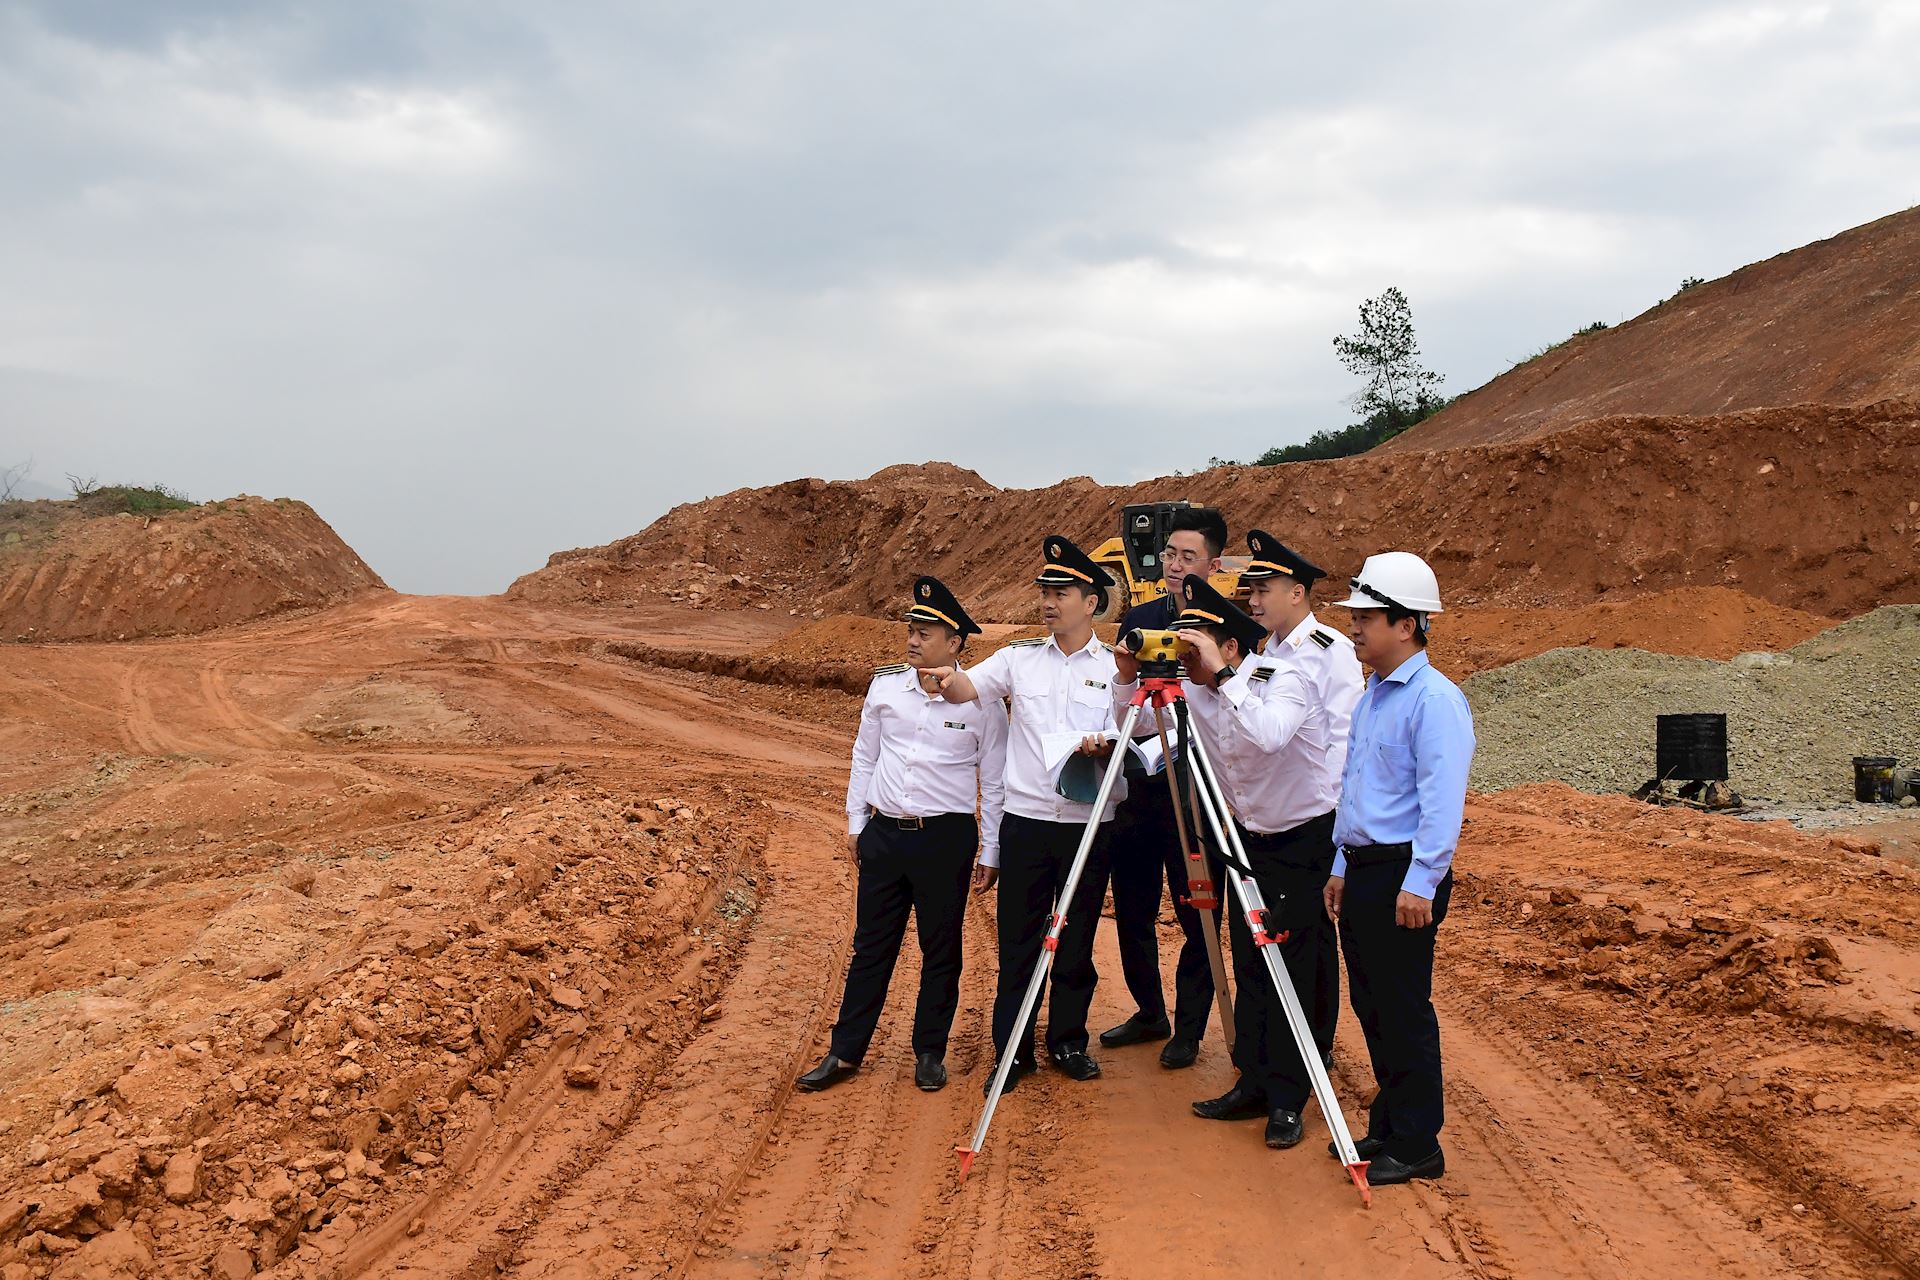
KTNN đã đưa ra nhiều kiến nghị nhằm chấn chỉnh quy trình quản lý, nâng cao hiệu quả đầu tư hạ tầng. Ảnh: TL
Bất cập từ khâu chuẩn bị đầu tư
Chậm tiến độ, phát sinh chi phí, giảm hiệu quả đầu tư là những bất cập được các KTNN chuyên ngành, khu vực nhiều lần chỉ ra qua kiểm toán các dự án đầu tư. Từ thực tiễn kiểm toán, ông Mai Chí Cường - KTNN khu vực V - cho rằng, nguyên nhân “gốc rễ” của tình trạng này bắt nguồn từ khâu chuẩn bị đầu tư, khi công tác khảo sát chưa đầy đủ, dự báo thiếu chính xác. Phó Kiểm toán trưởng KTNN chuyên ngành IV Lại Xuân Nghị cũng nhận định, tại một số dự án, công tác chuẩn bị đầu tư, thẩm định, đánh giá chưa chính xác, trong khi nguồn lực chưa được chuẩn bị đầy đủ, dẫn đến nguy cơ chậm tiến độ.
Những bất cập này cũng được KTNN khu vực VIII chỉ ra: Công tác khảo sát, điều tra nhu cầu ở một số nơi chưa được quan tâm đúng mức; việc lập dự án còn dựa nhiều vào số liệu tổng hợp hoặc đề xuất của đơn vị sử dụng; chất lượng báo cáo đề xuất chủ trương đầu tư và báo cáo nghiên cứu tiền khả thi còn hạn chế.
Trao đổi với Báo Kiểm toán, PGS,TS. Bùi Thị Ngọc - Trưởng Khoa Kế toán và Kinh doanh, Trường Đại học Thủy lợi - đồng tình với đánh giá của KTNN, đồng thời phân tích, yêu cầu phải khởi công sớm khiến thời gian và nguồn lực dành cho công tác chuẩn bị đầu tư chịu áp lực lớn. Khi khảo sát, nghiên cứu tiền khả thi bị rút gọn, những yếu tố quyết định đến hiệu quả dự án có thể chưa được đánh giá đầy đủ.
PGS,TS. Nguyễn Hồng Thái - Trưởng Khoa Vận tải kinh tế, Trường Đại học Giao thông vận tải - cũng đánh giá, chất lượng công tác chuẩn bị đầu tư ở một số dự án chưa cao; khảo sát, điều tra và dự báo nhu cầu chưa đầy đủ nên phải điều chỉnh trong quá trình thực hiện. Quá trình giải phóng mặt bằng, bố trí nguồn vốn và xử lý thủ tục hành chính còn kéo dài, ảnh hưởng đến tiến độ và làm gia tăng chi phí đầu tư.
Một vấn đề khác được ông Lại Xuân Nghị chỉ ra là những bất cập về cơ chế, chính sách và sự thiếu đồng bộ của hệ thống, tiêu chuẩn kỹ thuật gây vướng mắc trong quá trình triển khai. Bên cạnh đó, một bộ phận cán bộ chưa thực hiện đầy đủ trách nhiệm; các yếu tố khách quan như nguồn cung vật liệu xây dựng cũng tác động đến tiến độ và hiệu quả dự án. Đáng lưu ý, hạn chế về thông tin, dữ liệu đất đai gây khó khăn cho công tác giải phóng mặt bằng.
Theo KTNN, việc chậm phê duyệt giá đất bồi thường, thiếu quỹ tái định cư, người dân chưa đồng thuận, quy hoạch chồng chéo và thủ tục pháp lý kéo dài khiến nhiều công trình khởi công khi chưa có mặt bằng sạch. Hệ quả là thi công bị gián đoạn, thời gian thực hiện kéo dài và chi phí phát sinh tăng cao.
Kiểm toán như một “bản chẩn đoán”:
Các phát hiện của KTNN không nên được đọc như một bản luận tội, mà nên được nhìn nhận như một “bản chẩn đoán”, chỉ ra căn nguyên của lãng phí trong đầu tư công. Chẩn đoán đúng nguyên nhân thì mới có cơ sở “kê đúng thuốc”. Đó cũng chính là tinh thần của định hướng kiểm toán chẩn đoán mà ngành Kiểm toán đang hướng đến.
PGS,TS. Bùi Thị Ngọc - Trưởng Khoa Kế toán và Kinh doanh, Trường Đại học Thủy lợi
Hoàn thành công trình, chưa trọn mục tiêu
Nếu những hạn chế ở khâu chuẩn bị đầu tư tạo ra rủi ro trong quá trình triển khai dự án thì những nguyên nhân được KTNN chỉ ra sau đầu tư cho thấy hoàn thành công trình chưa đồng nghĩa với hoàn thành mục tiêu đầu tư.
Qua kiểm toán, KTNN chỉ rõ một số công trình sau khi hoàn thành chưa được vận hành hiệu quả do thiếu kinh phí bảo trì, thiếu cơ chế quản lý tài sản công và chưa gắn trách nhiệm của đơn vị vận hành với hiệu quả khai thác. Những hạn chế này khiến công trình xuống cấp, công suất sử dụng thấp, làm giảm tuổi thọ và giá trị kinh tế - xã hội của dự án.
Từ thực tiễn kiểm toán, ông Mai Chí Cường nhận định, dữ liệu về quy hoạch, đầu tư giữa các ngành, các cấp chưa được số hóa, chia sẻ, liên thông đầy đủ. Mỗi công trình được lập, thẩm định trên bộ dữ liệu riêng lẻ nên thiếu tính đồng bộ, kết nối, dẫn đến hạ tầng hoàn thành nhưng hiệu quả khai thác thấp hơn kỳ vọng. Theo ông, có trường hợp các khâu thực hiện đều “đúng quy trình” nhưng sản phẩm đầu tư cuối cùng chưa phát huy đầy đủ công năng do những bất cập về cơ chế, chính sách.
PGS,TS. Nguyễn Hồng Thái cho rằng, sự thiếu đồng bộ giữa quy hoạch ngành, quy hoạch vùng và quy hoạch địa phương khiến một số công trình hoàn thành nhưng chưa phát huy hết công năng do thiếu kết nối. Năng lực quản lý dự án và ứng dụng công nghệ trong quản lý đầu tư ở một số chủ đầu tư, ban quản lý dự án cũng chưa đồng đều.
Nhìn từ cơ chế trách nhiệm, PGS,TS. Bùi Thị Ngọc chỉ ra rằng thành tích đầu tư thường được ghi nhận qua những mốc dễ nhận thấy như khởi công, khánh thành, trong khi hiệu quả khai thác chỉ bộc lộ sau nhiều năm. Sự lệch pha này có thể làm giảm động lực cân nhắc kỹ lưỡng ngay từ khâu chuẩn bị đầu tư. Mặt khác, tâm lý e ngại trách nhiệm có thể khiến một số nơi chậm xử lý, chờ hướng dẫn, dẫn đến chậm giải ngân.
Một nguyên nhân quan trọng khác là công tác quyết toán thường tập trung xác định việc tuân thủ các quy định về sử dụng nguồn vốn, trong khi việc đánh giá mức độ đạt được mục tiêu sau 3 năm, 5 năm vận hành chưa được chú trọng đúng mức. “Nếu vấn đề này không được chú trọng thì không có phản hồi, không có bài học và nguy cơ sai lệch trong dự báo lặp lại ở dự án sau” - bà Ngọc nhận định.
Bịt “khoảng trống” quản lý, ngăn lãng phí từ sớm
Từ những nguyên nhân được chỉ ra, KTNN không chỉ kiến nghị xử lý sai sót, khắc phục hậu quả mà còn chấn chỉnh quy trình quản lý đầu tư, qua đó phòng ngừa lãng phí từ sớm.
Tổng hợp kết quả kiểm toán chi đầu tư xây dựng giai đoạn 2023-2025 đối với các cuộc kiểm toán dự án đầu tư, KTNN đã kiến nghị xử lý tài chính tổng số 10.591.672 triệu đồng. Trong đó, tăng thu ngân sách nhà nước 444.920 triệu đồng; giảm chi đầu tư xây dựng 697.095 triệu đồng; xử lý tài chính khác 9.449.657 triệu đồng.
Đáng chú ý, KTNN đã yêu cầu làm rõ sai sót để xử lý theo quy định, tổ chức kiểm điểm trách nhiệm tập thể, cá nhân đối với 57 đơn vị; kiến nghị 48 cơ quan cấp quyết định đầu tư chấn chỉnh, rút kinh nghiệm và chỉ đạo chủ đầu tư, ban quản lý dự án thực hiện nghiêm kết luận, kiến nghị kiểm toán. Đồng thời, KTNN kiến nghị xem xét điều chỉnh, sửa đổi, bổ sung những quy định còn vướng mắc, bất cập đối với 56 văn bản.
Đối với các công trình chưa vận hành hoặc dự án chưa sử dụng hết công năng, KTNN yêu cầu chủ đầu tư, ban quản lý dự án có biện pháp đưa vào sử dụng, qua đó bảo đảm phát huy hiệu quả đầu tư, tránh lãng phí.
Ở từng khâu, KTNN đưa ra các kiến nghị cụ thể. Trong lập, phê duyệt dự án, cần rà soát nhu cầu đầu tư, điều chỉnh quy mô phù hợp, hoàn thiện hồ sơ khảo sát, thiết kế, tăng trách nhiệm của đơn vị tư vấn và xác định rõ trách nhiệm của tập thể, cá nhân. Đồng thời, cần rà soát năng lực nhà thầu, có giải pháp đẩy nhanh tiến độ, hạn chế điều chỉnh dự án không cần thiết.
Trong quản lý chi phí, cần giảm trừ thanh toán, quyết toán, thu hồi nộp ngân sách và tăng cường kiểm soát nội bộ. Đối với hiệu quả sau đầu tư, cần rà soát phương án sử dụng tài sản, điều chuyển, khai thác hiệu quả tài sản công, hạn chế đầu tư dàn trải và tăng cường đánh giá nhu cầu sử dụng trước khi quyết định đầu tư.
Những phát hiện và kiến nghị của KTNN không chỉ góp phần nâng cao hiệu quả đầu tư hạ tầng mà còn đặt ra yêu cầu tiếp tục đổi mới hoạt động kiểm toán để theo kịp yêu cầu phát triển và quản trị hiện đại. Trong bối cảnh mục tiêu tăng trưởng cao đi cùng yêu cầu sử dụng hiệu quả nguồn lực, hoạt động kiểm toán cần tiếp tục chuyển mạnh từ nhận diện, xử lý sai phạm sang đánh giá hiệu quả, cảnh báo rủi ro và kiến nghị hoàn thiện cơ chế, chính sách, góp phần ngăn ngừa lãng phí trong đầu tư hạ tầng từ sớm, từ xa.