Tám mươi mốt năm sau Ngày Độc lập 02/9/1945, đất nước đang bước vào một chặng đường phát triển mới với những khát vọng lớn hơn, mục tiêu cao hơn và yêu cầu hành động quyết liệt hơn. Mục tiêu trở thành nước đang phát triển có công nghiệp hiện đại, thu nhập trung bình cao vào năm 2030 và nước phát triển, thu nhập cao vào năm 2045 đòi hỏi Việt Nam phải nâng cao năng lực quản trị và chuyển hóa các nguồn lực thành kết quả phát triển. Một giai đoạn phát triển mới vì thế cũng đặt ra những yêu cầu mới đối với Kiểm toán nhà nước (KTNN).
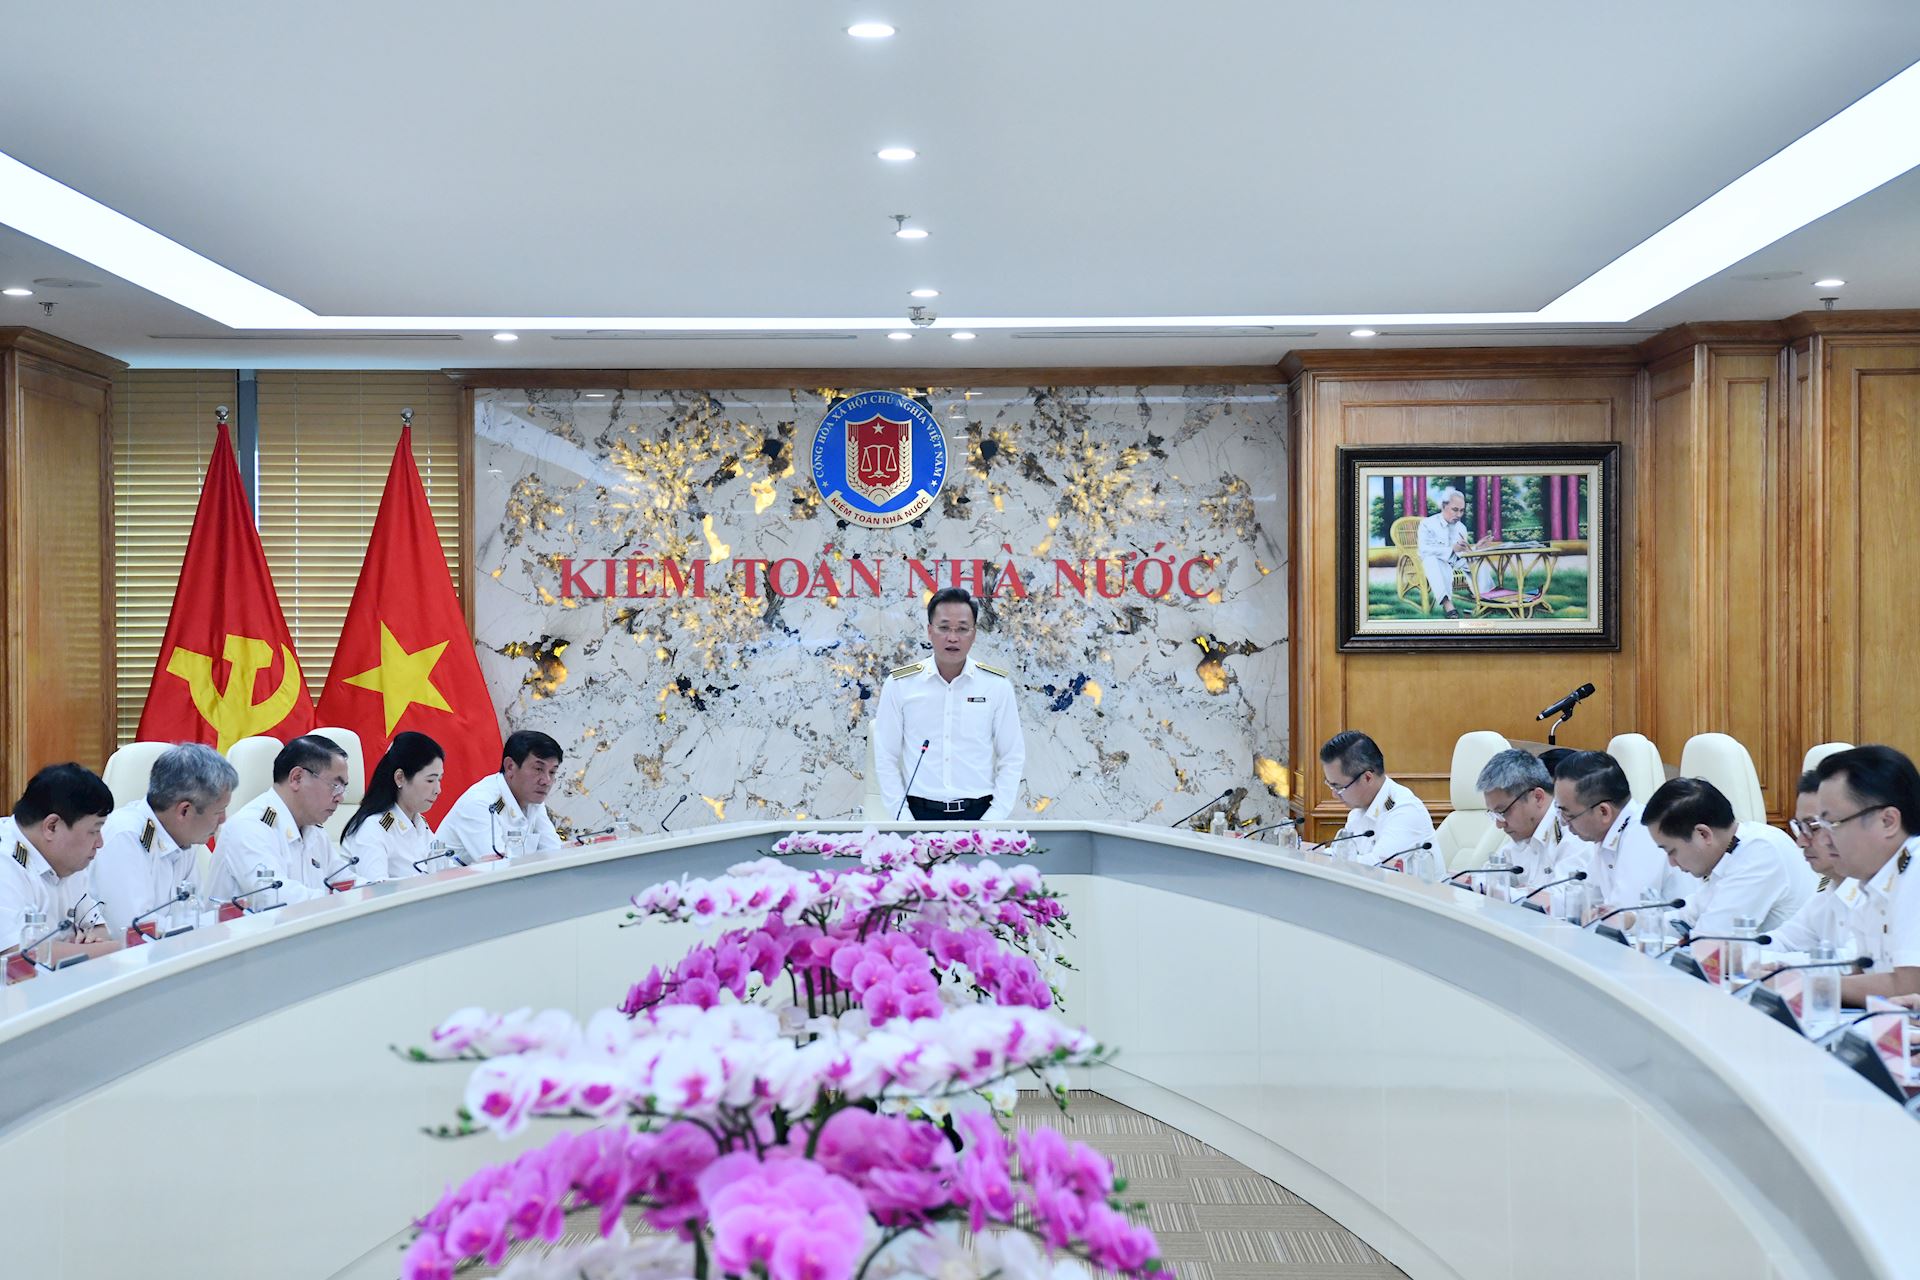
Trong định hướng phát triển mới, lãnh đạo KTNN đặt vấn đề tiếp tục làm rõ vị trí của KTNN trong hệ thống pháp luật và nền quản trị công quốc gia, đồng thời xác định KTNN là một thiết chế then chốt, sắc bén trong quản lý, phân bổ nguồn lực công. Ảnh: TL
Khi quy mô nền kinh tế ngày càng lớn, phân cấp, phân quyền ngày càng mạnh, đầu tư phát triển ngày càng nhiều, trong khi khoa học công nghệ và chuyển đổi số đang làm thay đổi phương thức quản trị, thì quyền quyết định lớn hơn luôn đi cùng rủi ro lớn hơn; tốc độ phát triển nhanh hơn càng đòi hỏi trách nhiệm giải trình cao hơn. Chính trong bối cảnh ấy, vai trò của KTNN không giảm đi bởi yêu cầu phải thúc đẩy phát triển, mà ngược lại, càng trở nên quan trọng hơn.
Vấn đề không chỉ là KTNN phải kiểm toán nhiều hơn, nhanh hơn hay phát hiện nhiều sai phạm hơn. Câu hỏi lớn hơn là: Một nền quản trị mới cần một KTNN như thế nào?
Những định hướng đang được KTNN nghiên cứu cho việc sửa đổi Luật KTNN và xây dựng định hướng phát triển đến năm 2035, tầm nhìn đến năm 2045 cho thấy một tư duy đổi mới đáng chú ý: Đặt sự phát triển của KTNN trong những mục tiêu chiến lược 100 năm của đất nước; xác định lại vị trí của KTNN trong nền quản trị công quốc gia; chuyển mạnh sang kiểm toán hoạt động, tiền kiểm, kiểm toán trên môi trường số; lấy khung pháp lý, khoa học công nghệ và nguồn nhân lực làm những đột phá chiến lược.
Đằng sau những đổi mới ấy là một sự chuyển dịch sâu xa hơn về sứ mệnh: Từ bảo đảm nguồn lực công được quản lý đúng sang góp phần bảo đảm nguồn lực công được quản trị tốt, sử dụng hiệu quả và chuyển hóa thành giá trị phát triển.
Vận hội mới đặt ra một sứ mệnh mới
Mọi bước tiến lớn của phát triển đều cần đến nguồn lực. Nhưng nguồn lực tự nó không tạo nên thịnh vượng. Điều quyết định là năng lực của một quốc gia trong việc phân bổ và sử dụng nguồn lực đúng chỗ, đúng thời điểm và với hiệu quả cao nhất.
Điều này đặc biệt có ý nghĩa đối với Việt Nam hiện nay. Muốn phát triển nhanh, Nhà nước phải mạnh dạn phân cấp, phân quyền; đẩy nhanh đầu tư kết cấu hạ tầng; dành nguồn lực lớn hơn cho khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số và những nền tảng phát triển dài hạn. Nhưng ở đây xuất hiện một yêu cầu có tính nguyên tắc: càng trao nhiều quyền, trách nhiệm giải trình càng phải cao; càng huy động nhiều nguồn lực, cơ chế bảo đảm nguồn lực được sử dụng hiệu quả càng phải mạnh. Đó chính là không gian để KTNN thực hiện sứ mệnh mới.
Hiến pháp xác lập KTNN là cơ quan do Quốc hội thành lập, hoạt động độc lập và chỉ tuân theo pháp luật. Trong định hướng phát triển mới, lãnh đạo KTNN đặt vấn đề tiếp tục làm rõ vị trí của KTNN trong hệ thống pháp luật và nền quản trị công quốc gia, đồng thời xác định KTNN là một thiết chế then chốt, sắc bén trong quản lý, phân bổ nguồn lực công.
Bảo vệ kỷ luật tài chính, phát hiện sai phạm, ngăn ngừa thất thoát, lãng phí, góp phần kiểm soát quyền lực và phòng, chống tham nhũng, tiêu cực vẫn là những nhiệm vụ nền tảng. Nhưng một nền quản trị hướng tới kết quả đòi hỏi KTNN phải đi xa hơn.
Một khoản chi có thể đúng định mức, đúng thẩm quyền, đúng thủ tục nhưng chưa chắc tạo ra kết quả tương xứng. Một dự án có thể tuân thủ đầy đủ quy trình nhưng nếu hiệu quả thấp thì nguồn lực phát triển vẫn bị hao hụt. Một chính sách có thể được ban hành đúng trình tự nhưng nếu không giải quyết được vấn đề đặt ra thì giá trị công vẫn chưa được tạo ra.
Bởi vậy, bên cạnh câu hỏi “có đúng không?”, kiểm toán hiện đại ngày càng phải góp phần trả lời những câu hỏi lớn hơn: “có hiệu quả không?”, “có đạt mục tiêu không?”, “có tạo ra giá trị công tương xứng với nguồn lực đã bỏ ra không?”.
Ở đây, KTNN còn đảm nhận một vai trò sâu xa hơn: Kiến tạo niềm tin. Người dân cần tin rằng những đồng tiền đóng góp cho ngân sách được sử dụng có trách nhiệm; Quốc hội cần những thông tin độc lập, khách quan để giám sát; các cơ quan quản lý cần những phát hiện và kiến nghị có chất lượng để hoàn thiện quản trị; doanh nghiệp và nhà đầu tư cần một môi trường trong đó kỷ luật tài chính, minh bạch và trách nhiệm giải trình được bảo đảm.
KTNN vì thế không chỉ góp phần bảo vệ tài sản của Nhà nước; sâu xa hơn, KTNN góp phần bảo vệ niềm tin của xã hội vào năng lực quản trị của Nhà nước.
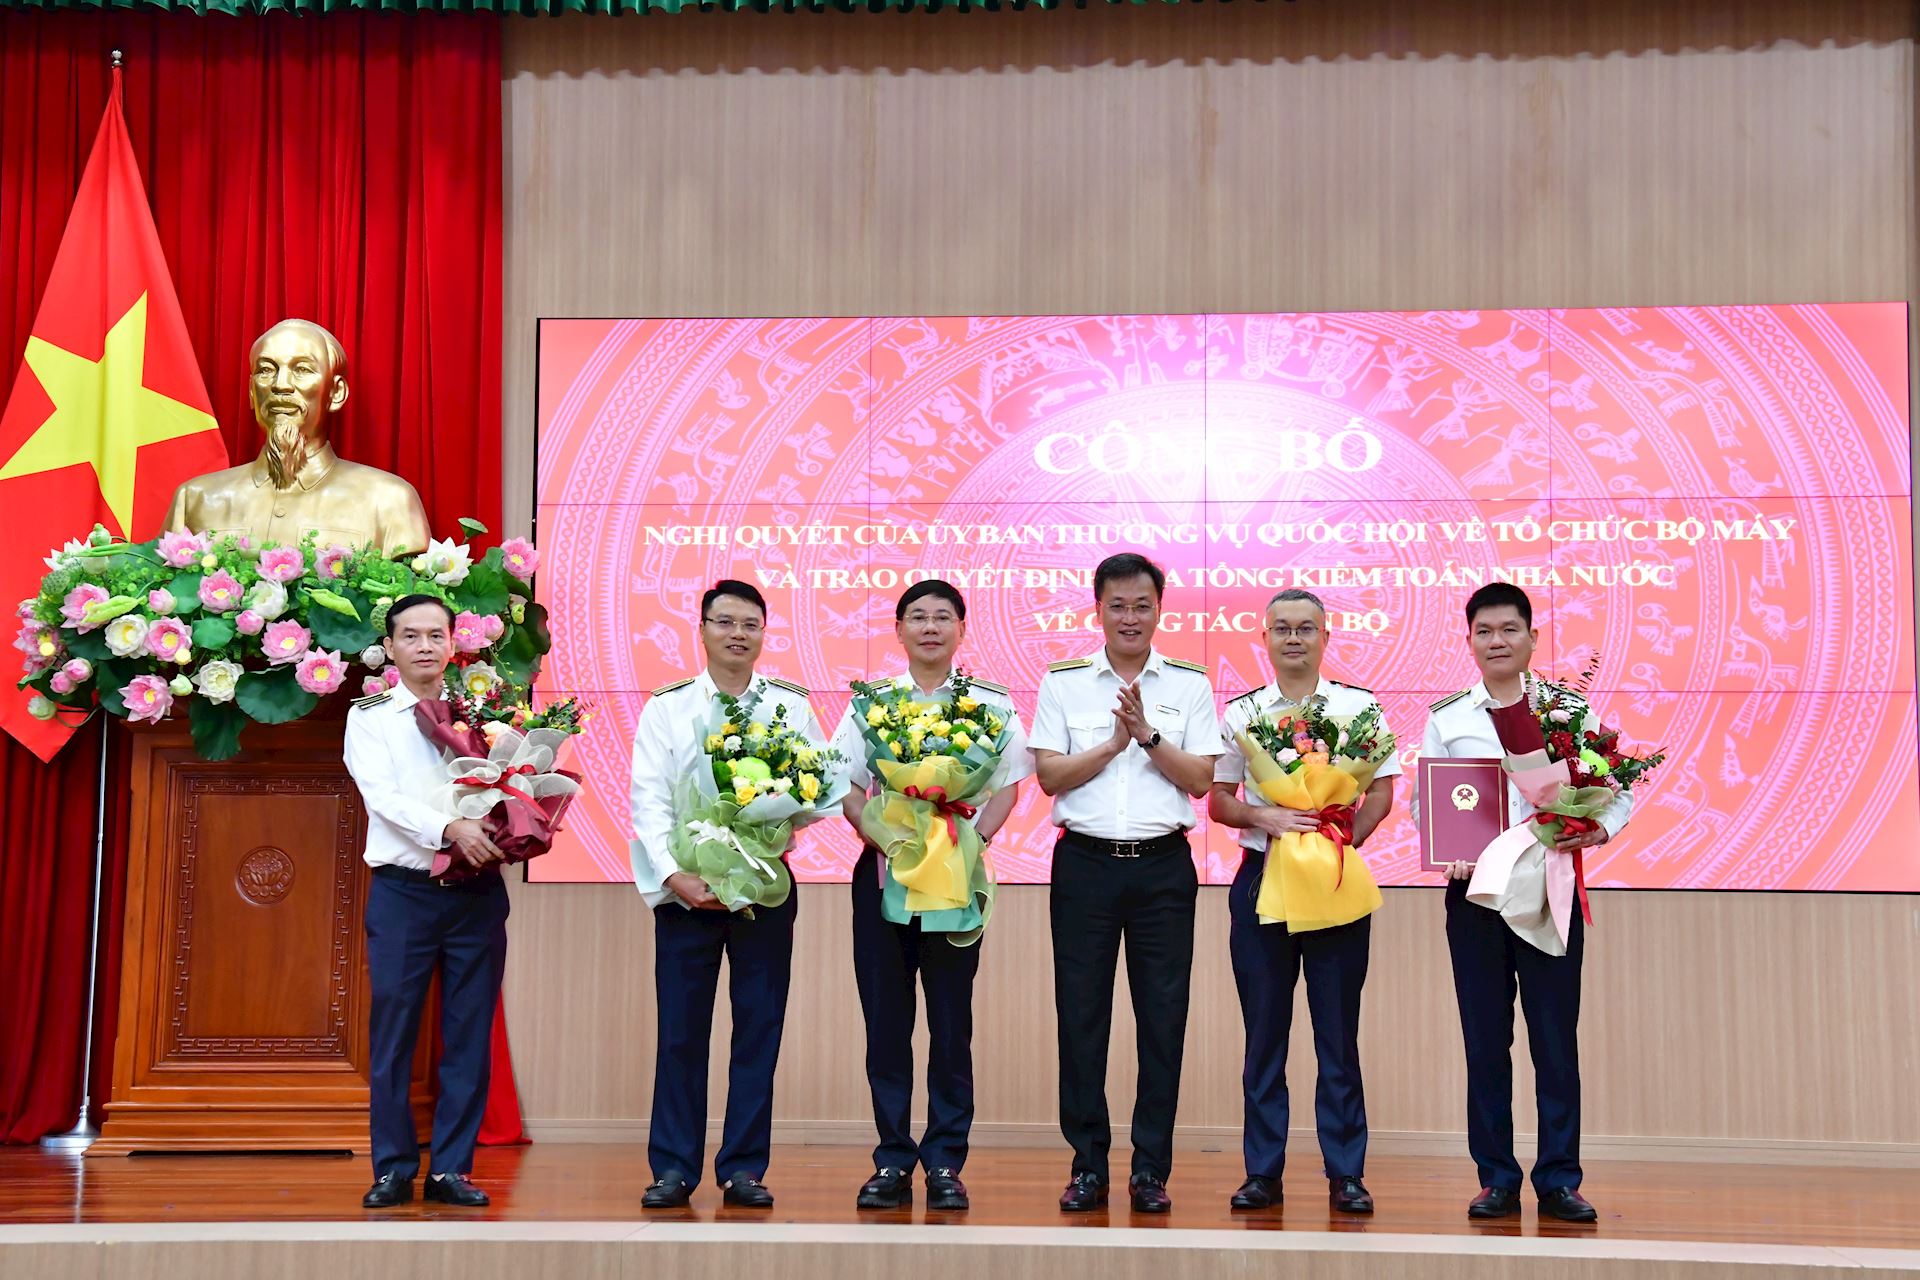
Đồng chí Nguyễn Hữu Nghĩa - Ủy viên Ban Chấp hành Trung ương Đảng, Ủy viên Ban Thường vụ Đảng ủy Quốc hội, Bí thư Đảng ủy, Tổng Kiểm toán nhà nước - trao Quyết định về công tác cán bộ, ngày 14/8/2026. Ảnh: N.LY
Một mô hình kiểm toán mới cho một nền quản trị mới
Nếu sứ mệnh thay đổi thì phương thức thực hiện sứ mệnh cũng phải thay đổi. Những định hướng đang được KTNN nghiên cứu cho thấy một mô hình kiểm toán mới đang từng bước được định hình.
Trước hết là sự chuyển dịch từ tài chính công, tài sản công sang một cách tiếp cận rộng hơn về nguồn lực công. Định hướng chiến lược đặt vấn đề nghiên cứu đối tượng, phạm vi kiểm toán theo hướng không chỉ xem xét các cơ quan, tổ chức trực tiếp quản lý, sử dụng tài chính công, tài sản công mà cả những chủ thể có liên quan đến quản lý, sử dụng nguồn lực công. Đằng sau sự thay đổi ấy là một nguyên tắc quản trị quan trọng: Ở đâu có nguồn lực công, ở đó phải có trách nhiệm giải trình tương xứng. Trong nền kinh tế hiện đại, nguồn lực công được huy động và sử dụng qua nhiều phương thức, nhiều chủ thể và nhiều tầng quan hệ. Nếu cơ chế kiểm soát chỉ đi theo những đường biên tổ chức truyền thống, có thể xuất hiện những khoảng trống trách nhiệm giải trình.
Chuyển đổi thứ hai là từ kiểm toán tính đúng sang đánh giá ngày càng sâu hơn tính kinh tế, hiệu lực và hiệu quả. Định hướng sửa Luật đặt vấn đề hoàn thiện quy định về kiểm toán hoạt động; định hướng chiến lược còn nhấn mạnh tăng cường đánh giá hiệu lực, hiệu quả đối với chủ trương, chính sách, chiến lược, kế hoạch và quy hoạch phát triển ở tầm vĩ mô. Điều này rất quan trọng bởi lãng phí không chỉ xảy ra khi tiền bị chi sai. Một khoản chi đúng chế độ nhưng không tạo ra kết quả cũng có thể là lãng phí; một công trình đúng quy trình nhưng hiệu quả thấp cũng có thể làm hao hụt nguồn lực phát triển. Kiểm toán vì thế không chỉ bảo đảm cái đúng, mà ngày càng phải góp phần thúc đẩy cái tốt, cái hiệu quả và cuối cùng là giá trị công.
Chuyển đổi thứ ba là từ chủ yếu phát hiện sai phạm sau khi xảy ra sang tăng cường phòng ngừa rủi ro từ sớm, từ xa. Định hướng sửa Luật đặt vấn đề đẩy mạnh tiền kiểm, tăng khả năng tiếp cận thông tin, theo dõi thường xuyên việc quản lý, sử dụng tài chính, tài sản công để xác định trọng tâm, trọng yếu kiểm toán và phòng ngừa vi phạm. Tiền kiểm phải được thiết kế khoa học để không làm thay chức năng của cơ quan quản lý, không chuyển trách nhiệm quyết định sang cơ quan kiểm toán và không tạo thêm một tầng thủ tục. Giá trị của nó nằm ở nhận diện rủi ro sớm, cảnh báo sớm và phòng ngừa những tổn thất có thể tránh được. Bởi giá trị của kiểm toán không chỉ là số tiền kiến nghị xử lý sau kiểm toán; nhiều khi giá trị lớn hơn chính là những thất thoát đã được ngăn chặn trước khi xảy ra.
Chuyển đổi thứ tư là từ số hóa hoạt động kiểm toán sang kiểm toán trong môi trường số. Định hướng của KTNN đã đặt ra những vấn đề rất cụ thể: Giá trị pháp lý của dữ liệu số và bằng chứng số; tiếp cận, kết nối, chia sẻ dữ liệu; kiểm toán trực tiếp kết hợp kiểm toán từ xa; ứng dụng nền tảng số, AI và dữ liệu lớn. Đây không đơn thuần là thay đổi công cụ. Dữ liệu và công nghệ cho phép chuyển từ kiểm toán theo mẫu sang phân tích những tập dữ liệu rộng hơn; từ phát hiện vấn đề sau kiểm toán sang nhận diện rủi ro sớm; từ chủ yếu kiểm toán tại chỗ sang kết hợp linh hoạt với kiểm toán từ xa. Chuyển đổi số, vì vậy, không chỉ làm thay đổi công cụ kiểm toán; về lâu dài, sẽ làm thay đổi chính mô hình kiểm toán.
Bốn chuyển đổi trên đang phác họa hình hài của một KTNN hiện đại hơn: Độc lập nhưng gắn với yêu cầu phát triển; nghiêm minh trong kiểm soát nhưng chủ động trong phòng ngừa; bảo vệ kỷ luật tài chính nhưng đồng thời góp phần nâng cao chất lượng quản trị quốc gia.
Bên cạnh kiến thức về tài chính, kế toán, kiểm toán và pháp luật, kiểm toán viên ngày càng cần hiểu chính sách công, quản trị rủi ro, công nghệ, dữ liệu và những lĩnh vực mới của nền kinh tế. Ảnh: HOÀNG LONG
Ba đột phá để thực hiện sứ mệnh mới
Một sứ mệnh mới và một mô hình kiểm toán mới chỉ có thể trở thành hiện thực nếu được bảo đảm bằng những năng lực mới. Định hướng phát triển KTNN đến năm 2035, tầm nhìn đến năm 2045 đã xác định 3 đột phá chiến lược: Hoàn thiện khung pháp lý; chuyển đổi số và ứng dụng khoa học công nghệ; phát triển nguồn nhân lực. Đây chính là 3 trụ cột để KTNN chuẩn bị cho một giai đoạn phát triển mới.
Trước hết là đột phá về thể chế. Việc tổng kết thi hành và sửa đổi Luật Kiểm toán nhà nước cần được nhìn nhận không chỉ như quá trình khắc phục những bất cập của pháp luật hiện hành, mà còn là cơ hội thiết kế khuôn khổ pháp lý cho KTNN của tương lai. Những vấn đề về vị trí, chức năng, đối tượng và phạm vi kiểm toán; kiểm toán hoạt động; kiểm toán trong môi trường số; kiểm soát chất lượng và quản trị rủi ro đều đang được đặt ra trong định hướng sửa Luật. Điều quan trọng là khuôn khổ mới phải vừa bảo đảm tính độc lập, quyền hạn cần thiết của KTNN, vừa xác lập rõ trách nhiệm giải trình và giới hạn quyền lực, để kiểm toán thực sự trở thành một bộ phận hiệu quả của nền quản trị quốc gia.
Cùng với sửa Luật là yêu cầu xây dựng định hướng phát triển KTNN đến năm 2035, tầm nhìn đến năm 2045 bằng tư duy quản trị chiến lược hiện đại. Chiến lược không chỉ trả lời KTNN sẽ làm thêm những việc gì, mà trước hết phải trả lời KTNN cần trở thành một thiết chế như thế nào trong nền quản trị Việt Nam vào năm 2045. Từ đó, tổ chức bộ máy cũng cần tiếp tục được sắp xếp phù hợp với chức năng, phương thức kiểm toán và yêu cầu quản trị rủi ro mới.
Đột phá thứ hai là dữ liệu, khoa học công nghệ và chuyển đổi số. Khi quản trị quốc gia ngày càng dựa trên dữ liệu thì kiểm toán cũng phải dựa trên dữ liệu. Khả năng kết nối cơ sở dữ liệu quốc gia và chuyên ngành, phân tích dữ liệu lớn, ứng dụng trí tuệ nhân tạo, nhận diện rủi ro và thực hiện kiểm toán từ xa sẽ ngày càng quyết định chất lượng, tốc độ và phạm vi của hoạt động kiểm toán.
Bởi vậy, chuyển đổi số của KTNN không nên chỉ được hiểu là số hóa quy trình hiện có. Cao hơn thế, đó phải là quá trình tái thiết phương thức kiểm toán trên nền tảng dữ liệu. Khi đó, công nghệ không chỉ giúp kiểm toán viên làm công việc cũ nhanh hơn, mà còn giúp KTNN thực hiện được những công việc trước đây khó có thể thực hiện: phân tích trên phạm vi rộng, phát hiện bất thường, cảnh báo sớm và giám sát rủi ro liên tục.
Đột phá thứ ba, và xét đến cùng là đột phá quyết định, chính là con người. Một mô hình kiểm toán mới đòi hỏi một thế hệ kiểm toán viên mới. Bên cạnh kiến thức về tài chính, kế toán, kiểm toán và pháp luật, kiểm toán viên ngày càng cần hiểu chính sách công, quản trị rủi ro, công nghệ, dữ liệu và những lĩnh vực mới của nền kinh tế.
Nhưng càng bước sâu vào kỷ nguyên AI và dữ liệu lớn, những phẩm chất nền tảng của nghề kiểm toán càng phải được gìn giữ: Độc lập, liêm chính, khách quan, bản lĩnh và trách nhiệm công vụ. Công nghệ có thể giúp phát hiện một bất thường; nhưng đánh giá đúng bản chất của bất thường ấy, cân nhắc lợi ích công và đưa ra một kiến nghị có trách nhiệm vẫn cần đến trí tuệ và phẩm chất của con người.
Bởi vậy, xây dựng KTNN hiện đại, xét đến cùng, không chỉ là xây dựng một hệ thống pháp luật hiện đại hay một nền tảng công nghệ hiện đại. Đó trước hết là xây dựng một thiết chế có đủ năng lực và phẩm chất để thực hiện sứ mệnh mà đất nước giao phó.
Kiểm toán cho tương lai phát triển
Kỷ niệm 81 năm Quốc khánh cũng là dịp để nhìn về phía trước. Việt Nam đang đứng trước một vận hội phát triển lớn, nhưng vận hội càng lớn thì yêu cầu đối với năng lực quản trị quốc gia càng cao. Nguồn lực càng nhiều, quyền quyết định càng được phân cấp mạnh thì minh bạch, kỷ luật và trách nhiệm giải trình càng phải được bảo đảm.
Trong hành trình ấy, KTNN mang một sứ mệnh ngày càng lớn hơn. Đó vẫn là sứ mệnh bảo vệ kỷ luật tài chính, phòng, chống tham nhũng, lãng phí, tiêu cực; nhưng đồng thời phải góp phần nâng cao hiệu lực, hiệu quả quản trị, phòng ngừa rủi ro và kiến tạo niềm tin.
Một quốc gia phát triển không chỉ được nhận diện bởi khả năng tạo ra nhiều nguồn lực hơn, mà còn bởi năng lực quản trị từng nguồn lực một cách minh bạch, hiệu quả và có trách nhiệm. Sứ mệnh mới của KTNN, suy cho cùng, là góp phần bảo đảm mỗi nguồn lực công hôm nay được chuyển hóa thành năng lực phát triển của đất nước ngày mai.