Việc nghiên cứu và ứng dụng dữ liệu lớn vào hoạt động kiểm toán thu ngân sách nhà nước (NSNN) là một bước đi tất yếu, không chỉ giúp cải thiện chất lượng và hiệu quả kiểm toán mà còn góp phần nâng cao tính minh bạch, trách nhiệm giải trình, đáp ứng yêu cầu quản lý thuế trong bối cảnh chuyển đổi số.
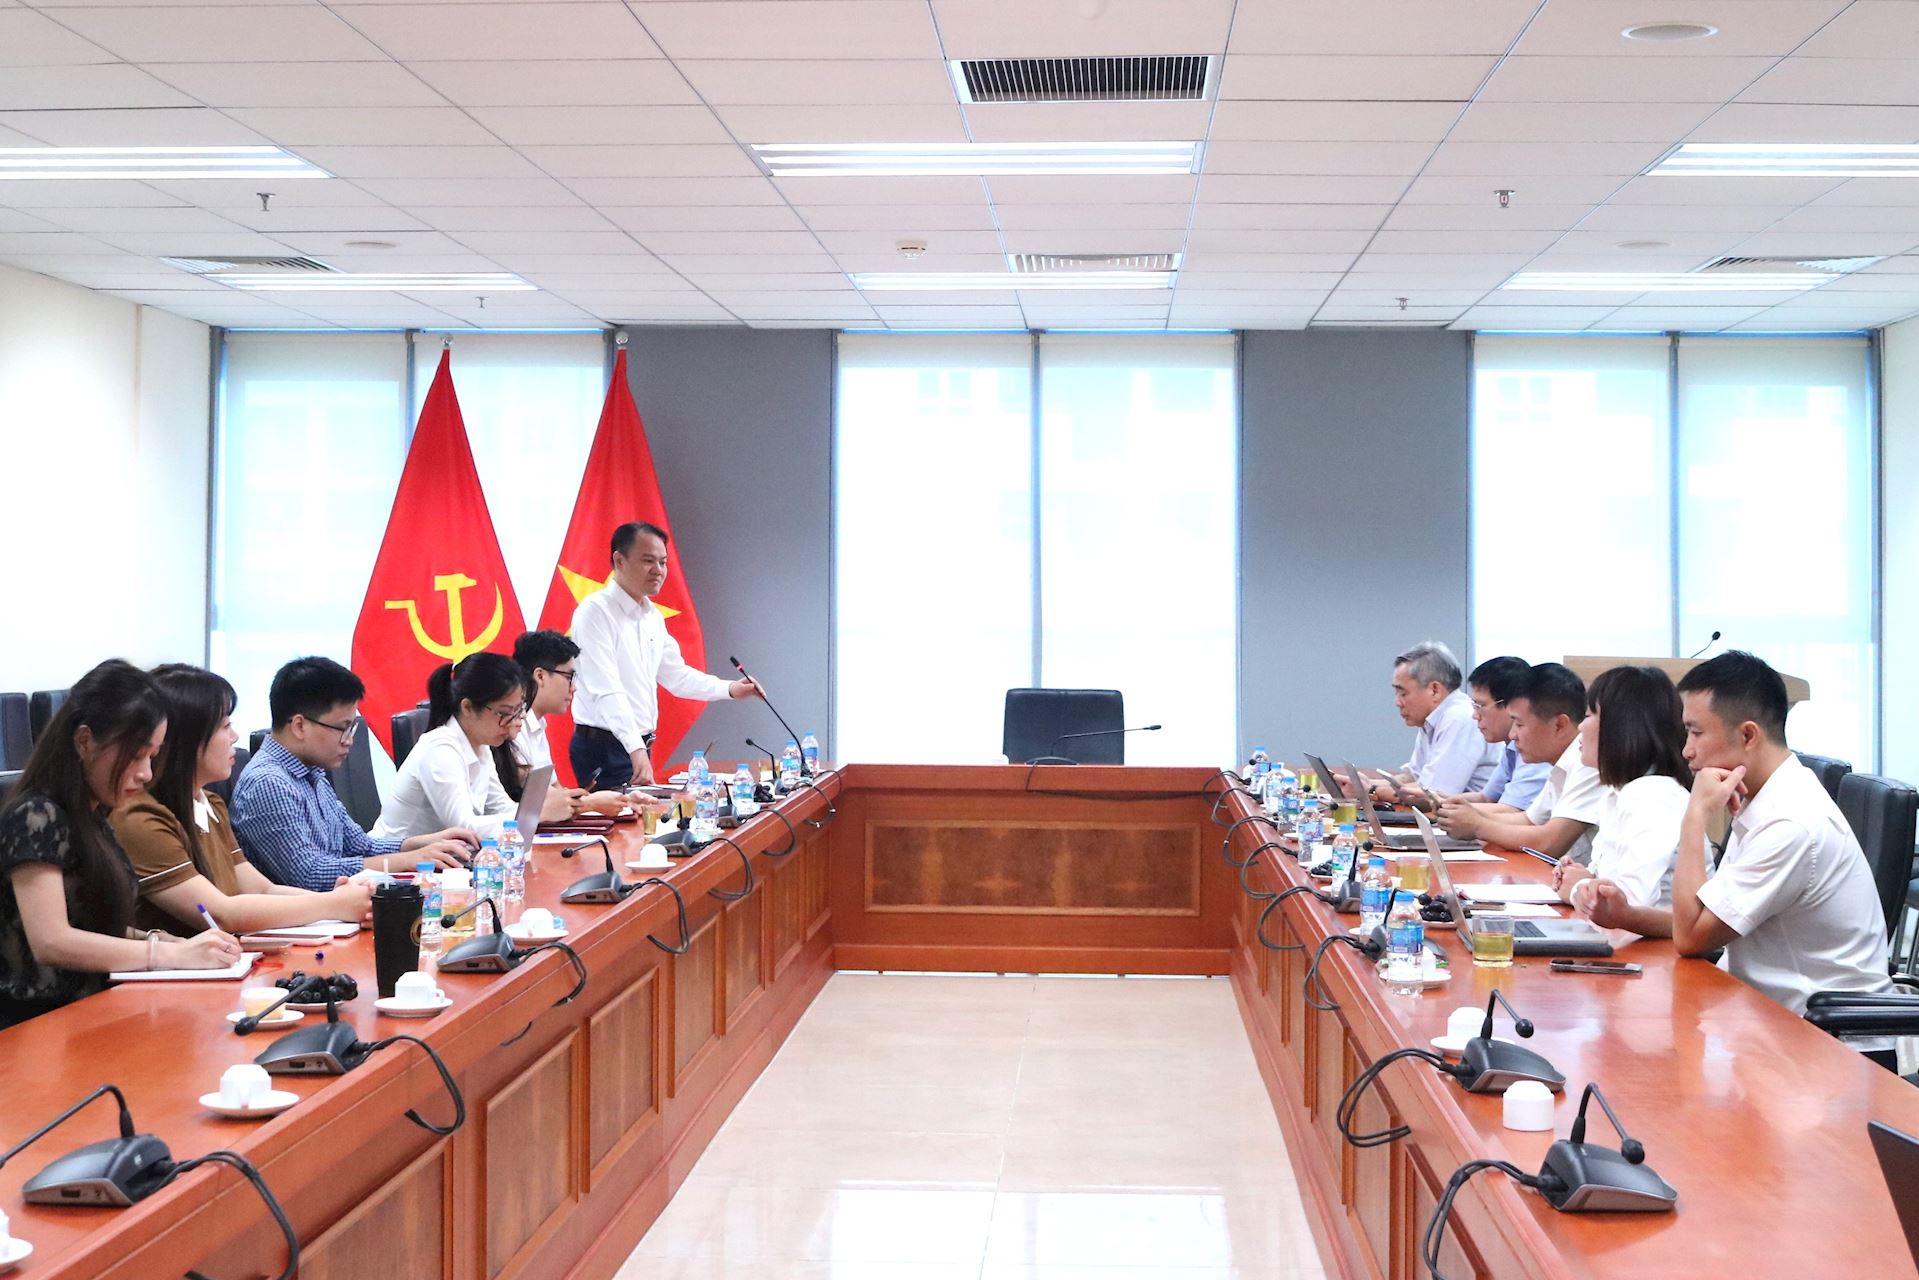
Quang cảnh Tọa đàm. Ảnh: N.LY
Sáng 14/8, Ban chủ nhiệm Đề tài nghiên cứu khoa học cấp Bộ “Nghiên cứu ứng dụng phân tích dữ liệu lớn để phát hiện gian lận thuế trong hoạt động kiểm toán thu ngân sách nhà nước của KTNN” do TS. Mai Văn Tân - Phó Kiểm toán trưởng KTNN khu vực XII làm Chủ nhiệm đã tổ chức Tọa đàm để thảo luận, lắng nghe các ý kiến chuyên gia trong và ngoài Ngành.
Tham dự Tọa đàm có TS. Nguyễn Mạnh Cường - Chánh Văn phòng Đảng ủy KTNN; TS. Nguyễn Hữu Hiểu - Trưởng khoa cở sở, Trường Đào tạo và Bồi dưỡng nghiệp vụ kiểm toán; TS. Nguyễn Xuân Thành - Thuế Thành phố Hà Nội; cùng các thành viên trong Ban Đề tài.
TS. Mai Văn Tân - Phó Kiểm toán trưởng KTNN khu vực XII, Chủ nhiệm Đề tài. Ảnh: N.LY
Theo Ban Đề tài, thực tiễn kiểm toán nhiều năm qua cho thấy, các khoản thu ngân sách, đặc biệt là các khoản thu từ thuế, phí và lệ phí, ngày càng có quy mô lớn, đối tượng liên quan đa dạng và mối quan hệ kinh tế - tài chính ngày càng phức tạp. Trong bối cảnh đó, các hành vi gian lận, trốn tránh nghĩa vụ thuế có xu hướng gia tăng, tinh vi hơn, không chỉ diễn ra đơn lẻ mà còn mang tính hệ thống, liên ngành và xuyên địa bàn.
Song song với sự gia tăng về quy mô và mức độ phức tạp của hoạt động thu ngân sách, quá trình chuyển đổi số trong quản lý nhà nước, đặc biệt trong lĩnh vực tài chính - thuế, đã làm thay đổi căn bản môi trường dữ liệu phục vụ công tác kiểm toán.
Hiện nay, hệ thống thông tin ngành thuế được xây dựng dựa trên các nền tảng dữ liệu lớn, hệ thống quản lý thuế tập trung và các dịch vụ thuế điện tử, cho phép cơ quan thuế thu thập, lưu trữ và phân tích dữ liệu trên phạm vi toàn quốc. Hệ thống cơ sở dữ liệu thuế hiện nay bao gồm nhiều nhóm dữ liệu quan trọng như: Dữ liệu đăng ký thuế (mã số thuế cá nhân và doanh nghiệp); dữ liệu kê khai thuế; hóa đơn điện tử; dữ liệu nộp thuế và hoàn thuế; dữ liệu thanh tra, kiểm tra thuế; dữ liệu thương mại điện tử; kết nối với các cơ quan nhà nước khác.
TS. Nguyễn Mạnh Cường nhận định, việc KTNN kết nối và khai thác dữ liệu từ các phần mềm của cơ quan thuế, hải quan vẫn còn rất nhiều khó khăn. Ảnh: N.LY
Việc triển khai hóa đơn điện tử, tờ khai thuế điện tử, các hệ thống quản lý thuế tập trung và cơ sở dữ liệu quốc gia đã tạo ra khối lượng dữ liệu rất lớn, đa dạng về cấu trúc, phát sinh liên tục theo thời gian. Đây vừa là điều kiện thuận lợi, vừa là thách thức đối với hoạt động kiểm toán thu ngân sách nhà nước của KTNN.
Trong bối cảnh đó, yêu cầu đổi mới phương pháp kiểm toán theo hướng ứng dụng phân tích dữ liệu lớn được đặt ra như một xu thế tất yếu nhằm nâng cao chất lượng, hiệu quả và chiều sâu của hoạt động kiểm toán thu NSNN. Việc bước đầu vận dụng phân tích dữ liệu trong hoạt động kiểm toán đã mang lại những kết quả tích cực, cả về phương diện phát hiện sai phạm, nâng cao hiệu quả kiểm toán lẫn đóng góp cho việc hoàn thiện cơ chế, chính sách thuế. Các kết quả này có ý nghĩa quan trọng trong việc khẳng định hướng đi đúng đắn của KTNN trong bối cảnh chuyển đổi số và quản lý tài chính công hiện đại.
Tuy nhiên, theo Ban Đề tài, thực trạng ứng dụng phân tích dữ liệu lớn trong hoạt động kiểm toán vẫn còn nhiều hạn chế, chưa tương xứng với tiềm năng của dữ liệu cũng như yêu cầu thực tiễn đặt ra. Những hạn chế này tạo ra lực cản đáng kể, khiến tiềm năng của công nghệ chưa được chuyển hóa trọn vẹn thành hiệu quả phát hiện gian lận thuế thực tế trên diện rộng.
TS. Nguyễn Mạnh Cường nhận định, hiện nay, dù luật cho phép nhưng việc KTNN kết nối và khai thác dữ liệu từ các phần mềm của cơ quan thuế, hải quan vẫn còn rất nhiều khó khăn, bất cập. Hơn nữa, các công cụ công nghệ chỉ hỗ trợ phát hiện dấu hiệu và lựa chọn nội dung kiểm tra, không phải là công cụ tự động kết luận thay thế cho xét đoán chuyên môn và bằng chứng kiểm toán của kiểm toán viên.
TS. Nguyễn Hữu Hiểu cho rằng, cần xử lý triệt để các hạn chế/điểm nghẽn. Ảnh: N.LY
Do đó, khi ứng dụng phân tích dữ liệu lớn trong kiểm toán thuế, cần làm rõ phương thức tích hợp phân tích dữ liệu lớn vào quy trình kiểm toán và quy trình tạo ra bằng chứng kiểm toán thực tế. Các mô hình học máy dù có độ chính xác cao nhưng nếu không giải thích được cơ chế vì sao đưa ra cảnh báo thì sẽ gây khó khăn cho kiểm toán viên khi sử dụng.
Đồng tình với ý kiến trên, TS. Nguyễn Hữu Hiểu cho rằng, phân tích dữ liệu lớn là xu hướng tất yếu nhưng phải phân tích rõ công cụ này giúp kiểm toán viên phát hiện gian lận và hình thành ý kiến kiểm toán như thế nào. KTNN đã ứng dụng phân tích dữ liệu lớn những chưa toàn diện, đây là thực tế và cần xử lý triệt để các hạn chế/điểm nghẽn về pháp lý, tư duy cát cứ dữ liệu, bất cập hạ tầng công nghệ thông tin, chính sách thu hút nhân tài... để giải quyết bài toán khó này.
Từ góc độ cơ quan thuế, TS. Nguyễn Xuân Thành cho rằng, để ứng dụng tốt phân tích dữ liệu lớn, Ban Đề tài cần nghiên cứu xây dựng sơ đồ/mô hình về quy trình ứng dụng phân tích dữ liệu lớn, đồng thời tổng hợp bài học kinh nghiệm áp dụng cho Việt Nam từ các cơ quan kiểm toán quốc tế; phân tách nhân tố ảnh hưởng (chủ quan và khách quan) làm cơ sở cho các giải pháp. Đặc biệt, cần làm rõ biện pháp kỹ thuật khi khai thác dữ liệu, vấn đề bảo mật tránh lộ lọt thông tin.
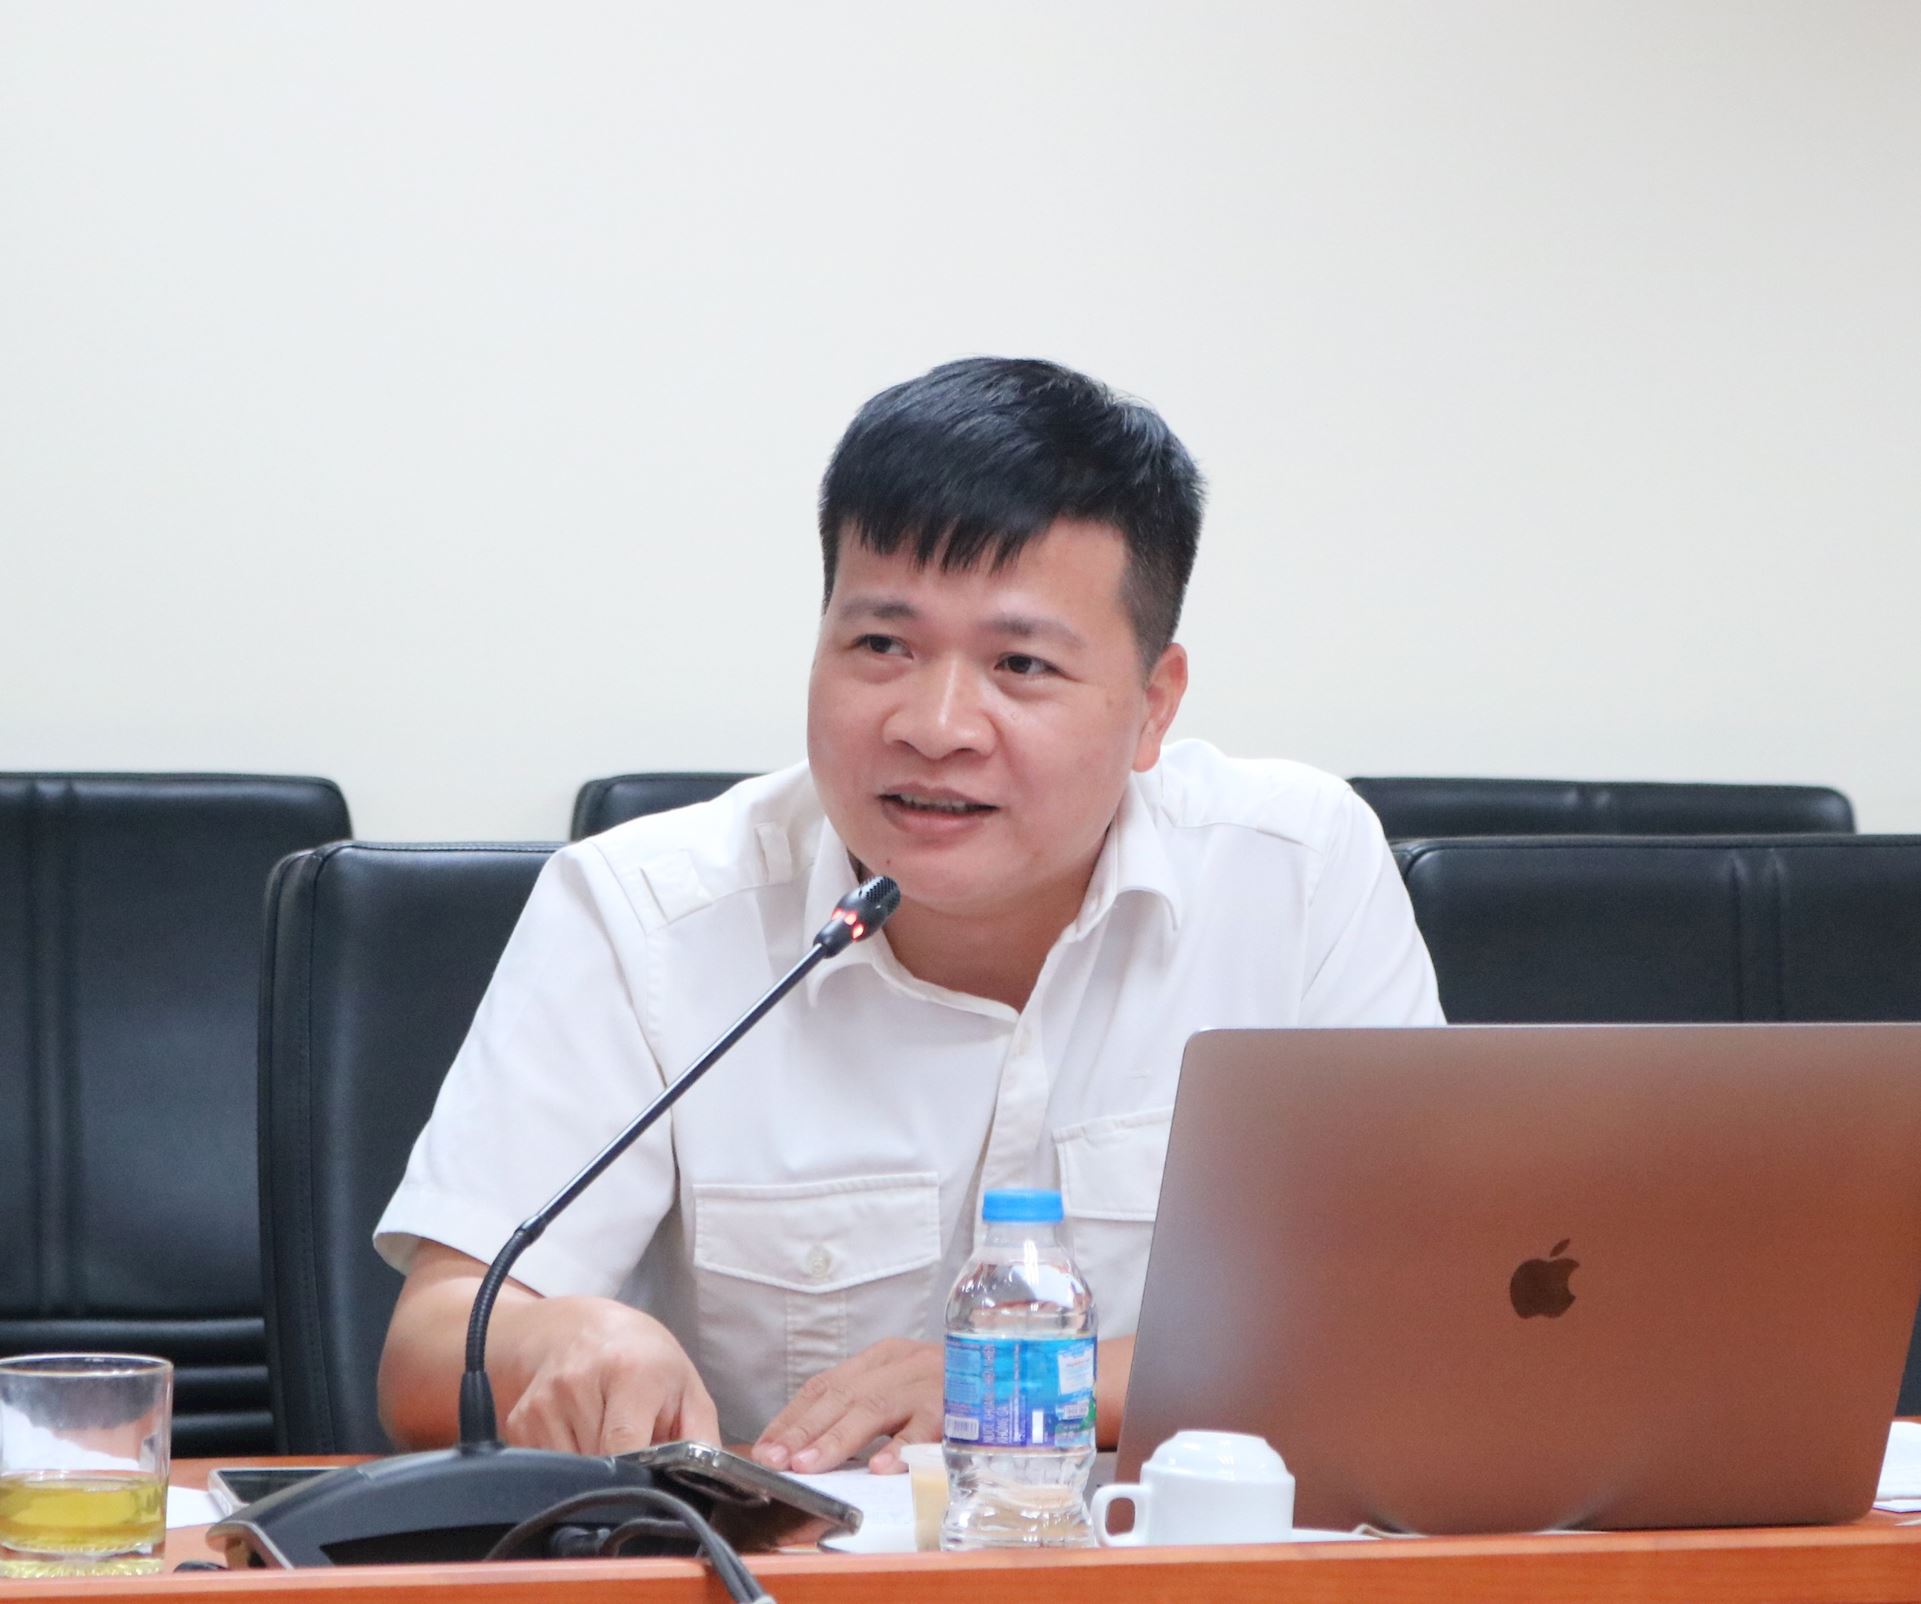
TS. Nguyễn Xuân Thành đề nghị cần làm rõ biện pháp kỹ thuật khi khai thác dữ liệu, vấn đề bảo mật tránh lộ lọt thông tin. Ảnh: N.LY
TS. Nguyễn Xuân Thành đánh giá cao các đề xuất và điểm mới trong nghiên cứu, nổi bật là: Mô hình nhân sự chuyên môn hóa gồm 3 nhóm chuyên trách (kỹ sư dữ liệu, nhà khoa học dữ liệu, kiểm toán viên nghiệp vụ); kết hợp thống kê cổ điển với các thuật toán học máy nâng cao; đề xuất chuyển dịch từ chọn mẫu thống kê truyền thống sang đối chiếu 100% tổng thể dữ liệu; xây dựng khung quản trị trí tuệ nhân tạo trong kiểm toán công; tích hợp sâu với hệ thống dữ liệu quốc gia và các cổng dịch vụ ngành Thuế (VNeID, iTaxMobile, TMĐT xuyên biên giới, hoàn thuế tự động)…
Đây là những giải pháp khả thi, kết hợp với lộ trình thực hiện cụ thể theo các giai đoạn từ nay đến năm 2030, giúp KTNN hiện đại hóa và ứng dụng thành thạo phân tích dữ liệu lớn trong hoạt động kiểm toán nói chung và kiểm toán thuế nói riêng - TS. Nguyễn Xuân Thành đánh giá.
Trân trọng cảm ơn những gợi mở, góp ý của các chuyên gia, TS. Mai Văn Tân khẳng định Ban Đề tài sẽ nghiên cứu, tiếp thu để hoàn thiện Đề tài trước khi đưa ra Hội đồng nghiệm thu, đảm bảo tính lý luận, thực tiễn và khả thi của các giải pháp, kiến nghị, giúp KTNN nâng cao chất lượng hoạt động, đáp ứng yêu cầu quản lý tài chính công trong thời kỳ chuyển đổi số.