Liêm chính là nền tảng tạo nên niềm tin đối với nghề kiểm toán công. Với kiểm toán viên nhà nước (KTVNN), liêm chính không dừng lại ở việc “không vi phạm”, mà phải trở thành bản lĩnh lựa chọn điều đúng, giữ vững sự thật và lợi ích công trước sức ép, quan hệ hay cám dỗ. Khi liêm chính trở thành văn hóa nghề nghiệp, đó cũng là “hàng rào tự kiểm soát” bền vững nhất đối với quyền lực kiểm toán.
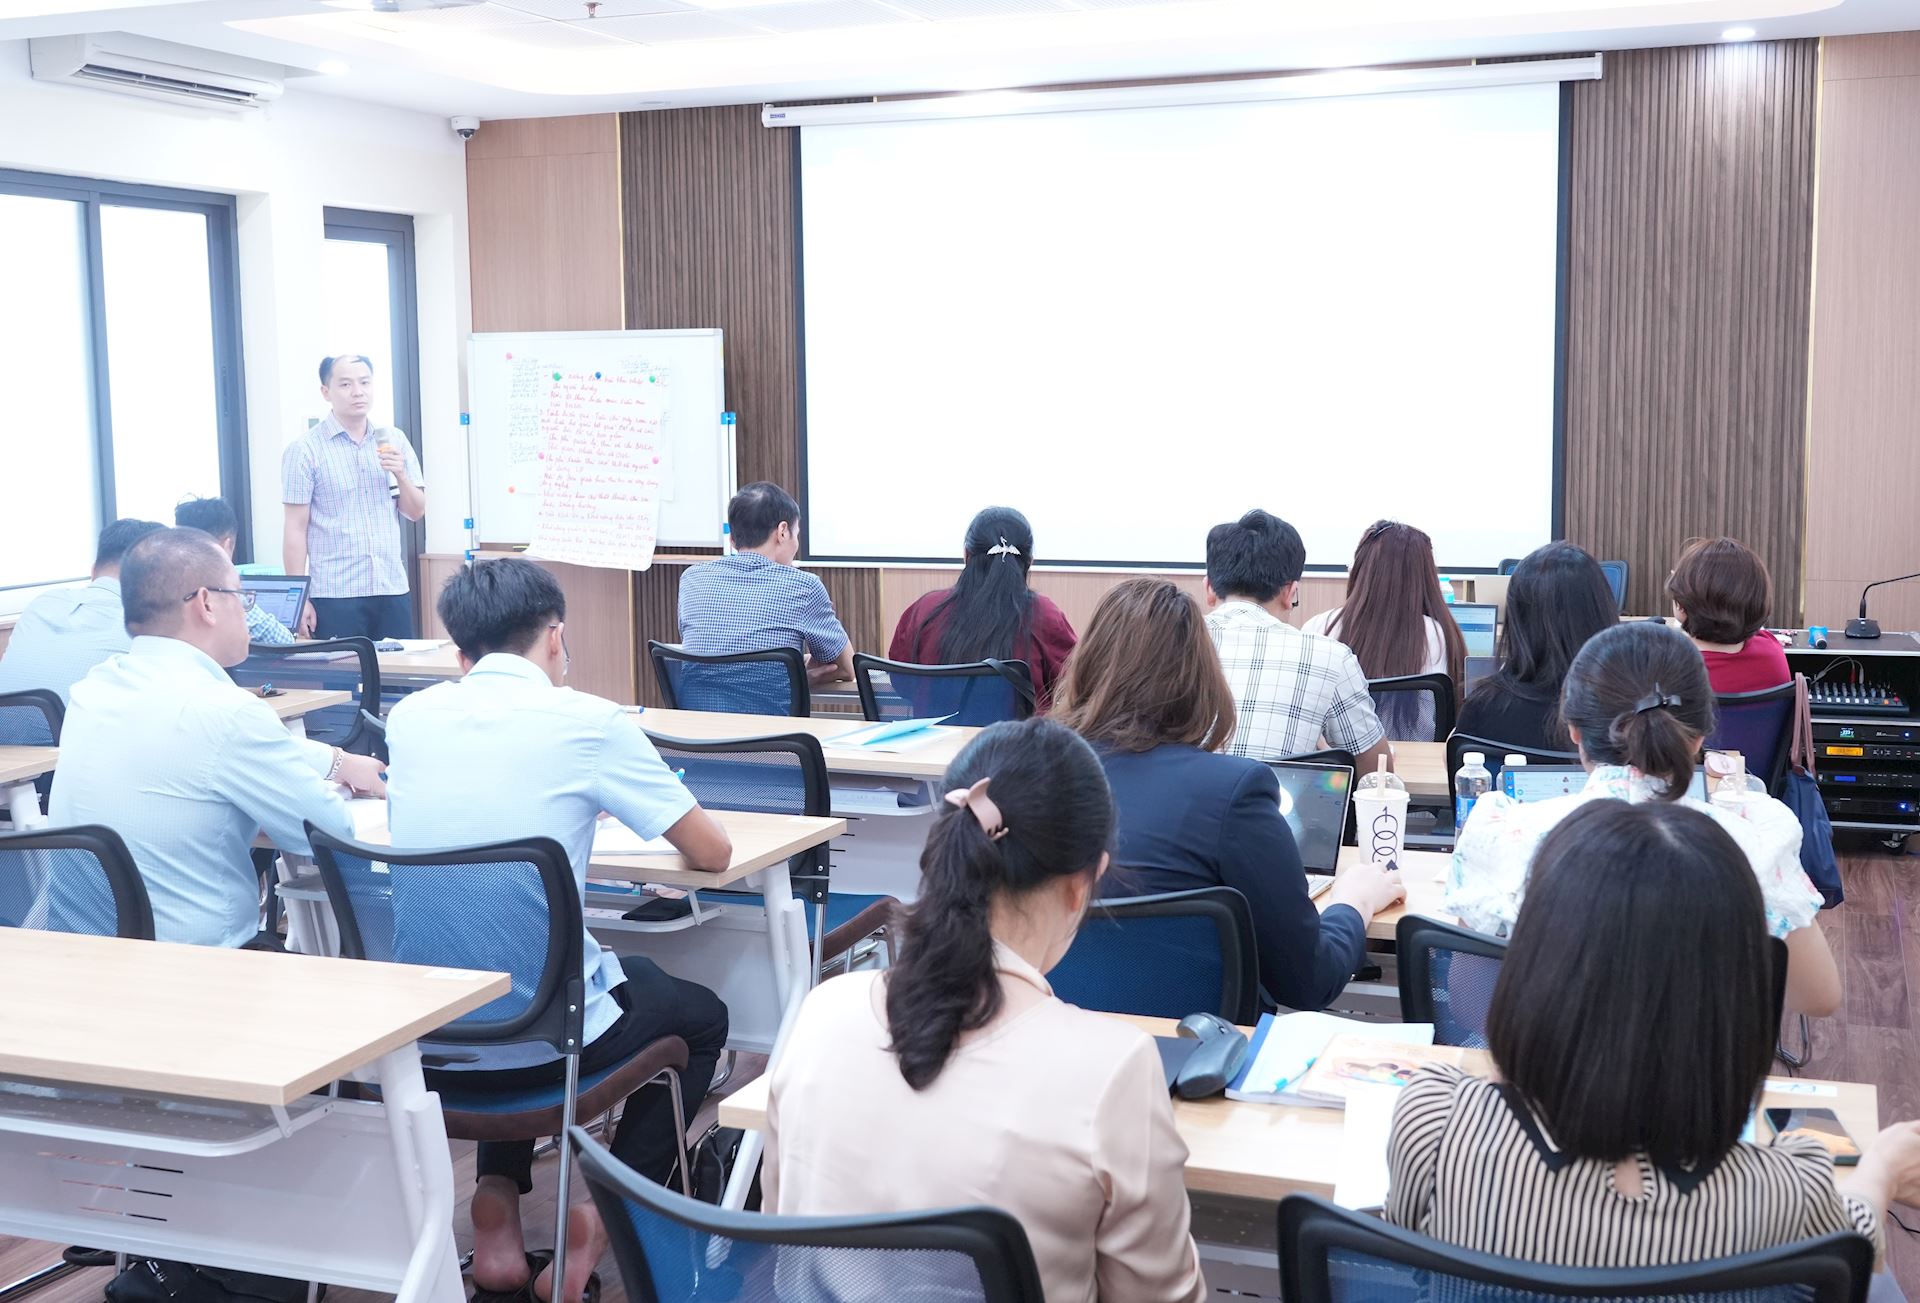
Những giờ học nghiệp vụ nghiêm túc không chỉ nâng cao kỹ năng kiểm toán mà còn củng cố bản lĩnh, bồi đắp văn hóa liêm chính cho từng kiểm toán viên nhà nước. Ảnh: THÙY ANH
Trách nhiệm nghề nghiệp càng lớn, yêu cầu liêm chính càng cao
Sinh thời, Chủ tịch Hồ Chí Minh luôn đề cao phẩm chất “cần, kiệm, liêm, chính, chí công vô tư” của cán bộ cách mạng. Tư tưởng đó vẫn còn nguyên giá trị đến ngày nay, nhất là đối với đội ngũ được Nhà nước trao quyền kiểm tra, giám sát việc quản lý và sử dụng nguồn lực công.
Quy định số 144-QĐ/TW ngày 09/5/2024 của Bộ Chính trị về chuẩn mực đạo đức cách mạng của cán bộ, đảng viên trong giai đoạn mới xác định “cần, kiệm, liêm, chính, chí công vô tư” là một trong năm nhóm chuẩn mực đạo đức cách mạng của cán bộ, đảng viên trong giai đoạn mới. Quy định số 285-QĐ/TW ngày 22/4/2025 của Ban Bí thư về phòng ngừa, phát hiện, ngăn chặn vi phạm của tổ chức đảng và đảng viên đặt ra yêu cầu tăng cường phòng ngừa, phát hiện, ngăn chặn vi phạm và giám sát việc chấp hành chuẩn mực đạo đức, liêm chính.
Đối với Kiểm toán nhà nước (KTNN), yêu cầu về liêm chính càng có ý nghĩa đặc biệt bởi hoạt động kiểm toán gắn trực tiếp với việc quản lý, sử dụng tài chính công, tài sản công và đưa ra những kết luận, kiến nghị liên quan đến trách nhiệm của cơ quan, tổ chức, cá nhân. Đằng sau mỗi nhận định kiểm toán là quyền lực nghề nghiệp và trách nhiệm đối với lợi ích công.
Chiến lược phát triển KTNN đến năm 2030 xác định hệ giá trị cốt lõi “Độc lập - Liêm chính - Chuyên nghiệp - Uy tín - Chất lượng”. Trong hệ giá trị ấy, liêm chính là nền tảng để bảo vệ độc lập; độc lập và liêm chính góp phần tạo nên chất lượng; chất lượng bền vững tạo nên uy tín của cơ quan kiểm toán. Bộ quy tắc đạo đức nghề nghiệp của Tổ chức quốc tế Các Cơ quan Kiểm toán tối cao (ISSAI 130) cũng đặt liêm chính cùng với độc lập, khách quan, năng lực chuyên môn, hành vi nghề nghiệp và bảo mật trong hệ thống các giá trị đạo đức căn bản của kiểm toán công. Như vậy, định hướng phát triển của KTNN và chuẩn mực nghề nghiệp quốc tế đều khẳng định liêm chính là điều kiện cốt lõi để bảo đảm chất lượng và giá trị của hoạt động kiểm toán. Giá trị ấy chỉ thực sự được bảo đảm bằng trách nhiệm nghề nghiệp của mỗi KTVNN.
Càng được trao trách nhiệm nghề nghiệp lớn, KTVNN càng phải có khả năng tự kiểm soát mình trước lợi ích, áp lực và những tác động có thể làm sai lệch xét đoán nghề nghiệp. Với KTVNN, liêm chính là tôn trọng sự thật và bằng chứng: Kết luận phải xuất phát từ bằng chứng; không định kiến; không cố ý bỏ qua sai phạm; không làm nặng hơn hoặc nhẹ đi bản chất vụ việc vì bất kỳ tác động nào. Năng lực chuyên môn giúp kiểm toán viên nhìn thấy sự thật; liêm chính quyết định kiểm toán viên sẽ ứng xử thế nào với sự thật ấy. Vì vậy, giữa “nghệ tinh” và “tâm sáng”, giữa chuyên môn và đạo đức, không thể thiếu một vế nào.
Liêm chính - giá trị cốt lõi của văn hóa nghề nghiệp
Quy định số 131-QĐ/TW ngày 27/10/2023 của Bộ Chính trị về kiểm soát quyền lực, phòng, chống tham nhũng, tiêu cực trong công tác kiểm tra, giám sát, thi hành kỷ luật đảng và trong hoạt động thanh tra, kiểm toán đặt yêu cầu người thực hiện kiểm tra, giám sát cũng phải được kiểm tra, giám sát nghiêm ngặt.
Tuy nhiên, kiểm soát hiệu quả không chỉ là chờ thanh tra, kiểm tra mà cần xây dựng cơ chế “tự soi, tự sửa” ngay trong Đoàn kiểm toán, Tổ kiểm toán và từng KTVNN. Trưởng đoàn phải kiểm soát những thay đổi bất thường trong kết quả kiểm toán; Tổ trưởng theo dõi sự nhất quán giữa bằng chứng và nhận định, đánh giá; KTVNN phải chủ động báo cáo xung đột lợi ích, tác động hoặc sức ép có khả năng ảnh hưởng đến tính khách quan; những thay đổi quan trọng trong kết luận, kiến nghị phải có căn cứ và dấu vết giải trình rõ ràng.
Kiểm soát liêm chính hiệu quả nhất là phải từ sớm, từ bên trong và ngay khi rủi ro vừa xuất hiện. Thử thách đối với sự liêm chính đôi khi không đến từ những cám dỗ vật chất lớn lao, mà bắt đầu từ những điều rất nhỏ, những tình huống đời thường mà KTVNN có thể gặp trong quá trình thực hiện nhiệm vụ: Một lời gửi gắm từ người quen, sự đón tiếp “quá mức” từ đơn vị được kiểm toán, hay một lời đề nghị “nhờ xem xét” đối với một vấn đề cụ thể. Khi đó, khả năng nhận diện ranh giới và thái độ ứng xử phù hợp trước những tình huống trở thành một phần quan trọng trong việc bảo vệ sự liêm chính của mỗi kiểm toán viên và uy tín của cơ quan kiểm toán.
Vì vậy, liêm chính của kiểm toán viên không thể chỉ được bảo đảm bằng các quy định, quy trình hay cơ chế giám sát, mà cần được hình thành và củng cố như một giá trị cốt lõi của văn hóa nghề nghiệp. Thước đo cao nhất của liêm chính không phải là một người “không bị phát hiện vi phạm”, mà là biết “giữ mình” và nói không với cám dỗ ngay cả khi không có ai giám sát.
Bối cảnh chuyển đổi số đòi hỏi KTVNN bảo đảm tính đầy đủ, xác thực và khả năng truy xuất của dữ liệu đầu vào; minh bạch về phương pháp và logic phân tích trong phạm vi cần thiết để kiểm tra, kiểm soát; không cố ý loại bỏ cảnh báo bất lợi, không để công nghệ trở thành “bình phong” che khuất trách nhiệm nghề nghiệp. Công nghệ có thể giúp KTVNN nhìn thấy nhiều hơn, nhanh hơn và sâu hơn, nhưng máy móc không chịu trách nhiệm thay KTVNN; quyết định nghề nghiệp cuối cùng vẫn thuộc về con người và phải có người chịu trách nhiệm giải trình.
Năng lực chuyên môn giúp kiểm toán viên nhìn thấy sự thật; liêm chính quyết định kiểm toán viên sẽ ứng xử thế nào với sự thật ấy. Vì vậy, giữa “nghệ tinh” và “tâm sáng”, giữa chuyên môn và đạo đức, không thể thiếu một vế.
Giữ nghiêm những việc nhỏ để bảo vệ uy tín lớn
Xây dựng văn hóa liêm chính trước hết bắt đầu từ từng KTVNN. Mỗi người phải thường xuyên “tự soi”, “tự sửa”, coi danh dự nghề nghiệp là tài sản cần gìn giữ. Nhưng sự tự rèn luyện phải được đặt trong một môi trường quản trị liêm chính đủ mạnh; người đứng đầu, Trưởng đoàn, Tổ trưởng phải nêu gương và bảo vệ người làm đúng, người giữ chính kiến trên cơ sở pháp luật và bằng chứng. Giữ nghiêm từ những việc nhỏ chính là cách bảo vệ những giá trị lớn.
Trong kỷ nguyên phát triển mới, yêu cầu đối với KTVNN ngày càng cao: pháp luật phải nắm chắc, nghiệp vụ phải tinh thông, động cơ phải trong sáng và bản lĩnh phải đủ mạnh để bảo vệ điều đúng. Mỗi báo cáo kiểm toán có thể chỉ mang chữ ký của một số cá nhân, nhưng phía sau đó là uy tín của KTNN. Bảo vệ uy tín ấy không phải là nhiệm vụ xa vời, mà nằm ngay trong sự cẩn trọng với từng con số, từng bằng chứng và từng quyết định độc lập của KTVNN.
Khi liêm chính trở thành lòng tự trọng, thành thói quen nghề nghiệp và thành “sức đề kháng” trước cám dỗ, văn hóa liêm chính mới thực sự trở thành sức mạnh nội sinh, góp phần để KTNN giữ vững giá trị “Độc lập - Liêm chính - Chuyên nghiệp - Uy tín - Chất lượng”, xứng đáng với niềm tin của Đảng, Nhà nước và Nhân dân.