Công ty TNHH kiểm toán CPA VIETNAM
Chất lượng dịch vụ - Sự hiểu biết - Tầm nhìn toàn cầu

Khoảng 8,1 tỷ USD hoạt động tiền điện tử tại Việt Nam có khả năng chịu thuế

31/08/2026 - 08:48      28 lượt xem
Con số 8,1 tỷ USD là giá trị hoạt động tiền mã hóa có khả năng phát sinh nghĩa vụ thuế, chứ không phải tiền thuế...
Nội dung chính[ẩn][hiện]

Con số 8,1 tỷ USD hoạt động tiền điện tử có khả năng chịu thuế là ước tính thận trọng.

Con số 8,1 tỷ USD hoạt động tiền điện tử có khả năng chịu thuế là ước tính thận trọng.

Hoạt động tiền mã hóa có khả năng chịu thuế tại Việt Nam ước tính là khoảng 8,1 tỷ USD trong năm 2025, tương đương 9,01% tổng nguồn thu của Chính phủ, theo ước tính của Chainalysis.

Theo bảng số liệu của Chainalysis, với quy mô 8,1 tỷ USD, Việt Nam đứng thứ 15 trong nhóm các quốc gia có hoạt động tiền mã hóa có khả năng chịu thuế lớn nhất. 

Trong tổng số 8,1 tỷ USD hoạt động tiền mã hóa có khả năng chịu thuế tại Việt Nam, khoảng 1,1 tỷ USD là thu nhập, 1,8 tỷ USD là lợi nhuận và 5,2 tỷ USD là các khoản thanh toán bằng tiền điện tử.

Trong đó, các khoản thanh toán chiếm tỷ trọng lớn nhất, khoảng 64% tổng hoạt động có khả năng chịu thuế tại Việt Nam. Lợi nhuận chiếm khoảng 22%, trong khi thu nhập chiếm khoảng 14%.

Xét về quy mô, Mỹ đứng đầu với 112,6 tỷ USD hoạt động tiền mã hóa có khả năng chịu thuế, trong đó 17,9 tỷ USD là thu nhập, 30,1 tỷ USD là lợi nhuận và 64,6 tỷ USD là các khoản thanh toán. Đức đứng thứ hai với 24,1 tỷ USD, tiếp theo là Trung Quốc với 21 tỷ USD, Anh với 19,4 tỷ USD và Ấn Độ với 19 tỷ USD.

Theo một bảng phân tích khác của Chainalysis, 8,1 tỷ USD hoạt động tiền điện tử có khả năng chịu thuế tương đương 9,01% tổng nguồn thu 89,9 tỷ USD (số liệu của IMF) của Chính phủ Việt Nam trong năm 2025. Với tỷ lệ này, Việt Nam đứng thứ 6 trong nhóm 15 quốc gia có tỷ trọng hoạt động tiền mã hóa so với nguồn thu Chính phủ cao nhất. 
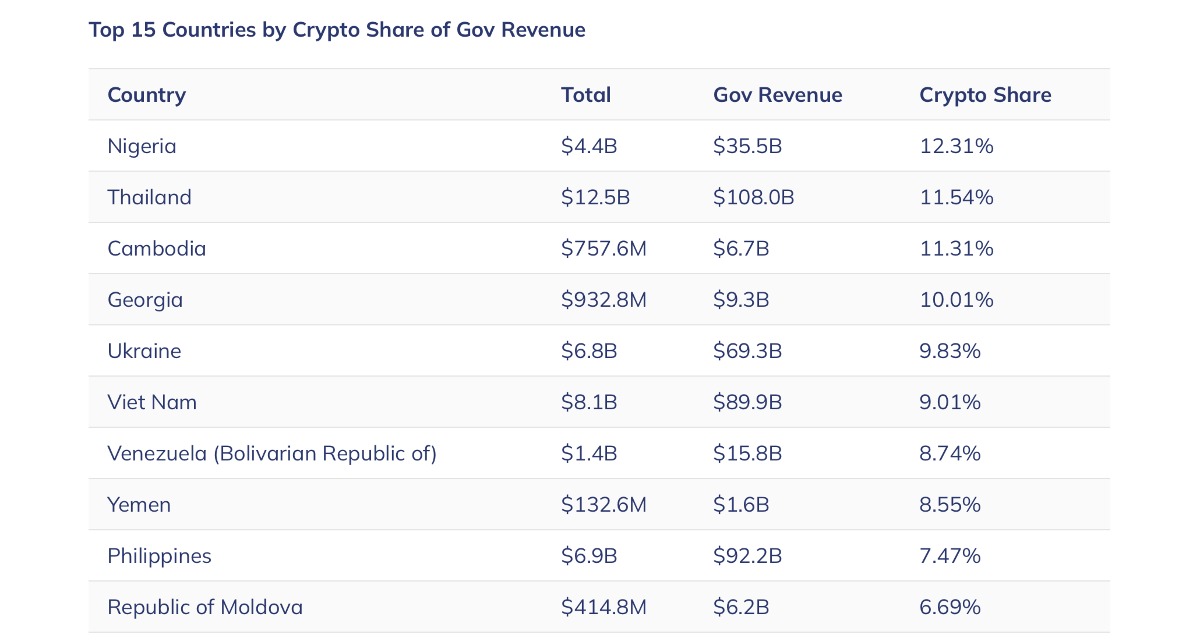
15 quốc gia có tỷ trọng hoạt động tiền điện tử so với nguồn thu Chính phủ cao nhất. Nguồn: Chainalysis.

15 quốc gia có tỷ trọng hoạt động tiền điện tử so với nguồn thu Chính phủ cao nhất. Nguồn: Chainalysis.  

Đứng đầu bảng là Nigeria, với hoạt động tiền mã hóa có khả năng chịu thuế tương đương 12,31% nguồn thu Chính phủ. Thái Lan đứng thứ hai với 11,54%, Campuchia 11,31%, Georgia 10,01% và Ukraine 9,83%.

Đáng chú ý, Việt Nam đứng trên Venezuela, Yemen và Philippines. Trong đó, Philippines có quy mô hoạt động tiền điện tử có khả năng chịu thuế khoảng 6,9 tỷ USD, tương đương 7,47% nguồn thu Chính phủ; Venezuela đạt 1,4 tỷ USD, tương đương 8,74%.

Tuy nhiên, cần lưu ý 8,1 tỷ USD không phải số tiền thuế Nhà nước có thể thu từ hoạt động tiền mã hóa. Đây là giá trị các hoạt động tiền điện tử mà Chainalysis xác định có khả năng phát sinh nghĩa vụ thuế. Tỷ lệ 9,01% chỉ phản ánh quy mô của hoạt động này khi đặt cạnh tổng nguồn thu Chính phủ, không có nghĩa 9,01% ngân sách đến từ tiền mã hóa.

Tuy nhiên, trong bảng xếp hạng thâm hụt ngân sách, con số 8,1 tỷ USD hoạt động tiền điện tử có khả năng chịu thuế của Việt Nam tương đương 49,63% mức thâm hụt ngân sách của Chính phủ. Với tỷ lệ này, Việt Nam đứng thứ 9 trong nhóm 15 quốc gia có tỷ trọng hoạt động tiền mã hóa có khả năng chịu thuế so với thâm hụt ngân sách cao nhất. 
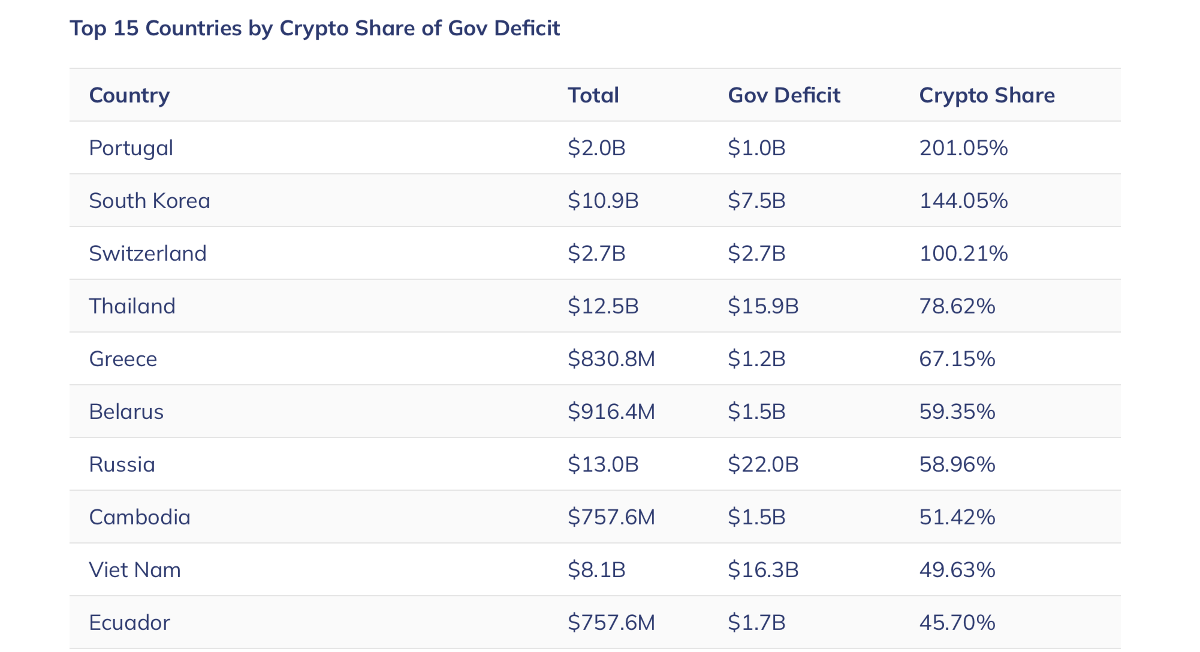
15 quốc gia có tỷ trọng hoạt động tiền mã hóa có khả năng chịu thuế so với thâm hụt ngân sách cao nhất. Nguồn: Chainalysis.

15 quốc gia có tỷ trọng hoạt động tiền mã hóa có khả năng chịu thuế so với thâm hụt ngân sách cao nhất. Nguồn: Chainalysis. 

Đứng đầu là Bồ Đào Nha với 201,05%, tiếp theo là Hàn Quốc 144,05% và Thụy Sĩ 100,21%. Thái Lan đứng thứ 4 với 78,62%, trong khi Campuchia đứng thứ 8 với 51,42%, ngay trên Việt Nam. 

Trong khi đó, trên phạm vi toàn cầu trong năm 2025, trên phạm vi toàn cầu, các dòng tiền mã hóa có khả năng chịu thuế bao gồm khoản lãi đã thực hiện từ các sàn giao dịch tập trung và phi tập trung; thu nhập từ hoạt động đào tiền mã hóa, staking, cho vay, cùng các khoản thanh toán bằng tiền mã hóa, đạt 457 tỷ USD.

Trong đó, Bắc Mỹ dẫn đầu với 134,6 tỷ USD trong năm 2025, tiếp theo là Liên minh châu Âu (EU) với 125,1 tỷ USD và Đông Á với 54,7 tỷ USD.

30/09/2026 8
Trong chỉ đạo mới về đẩy nhanh tiến độ 2 dự án cao tốc trọng điểm tại Lạng Sơn và Cao Bằng, Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc yêu cầu Bộ Tài chính rà soát nhu cầu, khả năng giải ngân, nghiên cứu bố trí bổ sung nguồn vốn và hoàn thiện thủ tục điều chuyển vốn, góp phần bảo đảm nguồn lực cho mục tiêu hoàn thành các dự án trong năm 2026.
Xem chi tiết
30/09/2026 7
Tiến độ giải ngân đầu tư công năm 2026 đã có chuyển biến tích cực, song các dự án giao thông trọng điểm vẫn gặp phải những khó khăn cần tiếp tục xử lý để bảo đảm tiến độ. Rà soát từng dự án, các bộ, ngành, địa phương đang tập trung tháo gỡ vướng mắc về mặt bằng, vật liệu, nguồn lực, thủ tục và tổ chức thực hiện, đồng thời thống nhất số liệu để nâng cao hiệu quả, đẩy nhanh giải ngân trong những tháng cuối năm.
Xem chi tiết
30/09/2026 7
Theo đề xuất điều chỉnh danh mục hàng hóa phải làm thủ tục hải quan tại cửa khẩu nhập, Bộ Tài chính loại trừ điều hòa nhiệt độ thiết kế riêng cho phương tiện vận tải khỏi diện này, đồng thời vẫn dành nhiều trường hợp ngoại lệ để doanh nghiệp được làm thủ tục tại địa điểm phù hợp với hoạt động sản xuất, kinh doanh…
Xem chi tiết
29/09/2026 10
Huy động thêm vốn, đất đai, lao động chưa đủ để tạo đột phá tăng trưởng mà còn cần tháo gỡ rào cản thể chế, cải thiện chất lượng phân bổ và kết nối các nguồn lực để chuyển hóa thành năng suất và giá trị gia tăng.
Xem chi tiết
29/09/2026 10
Tính đến giữa tháng 9/2026, hàng hóa xuất khẩu của Việt Nam đã đối mặt với 327 vụ việc điều tra phòng vệ thương mại tại 27 thị trường. Trong khi đó, Việt Nam đang duy trì 37 biện pháp phòng vệ thương mại đối với hàng hóa nhập khẩu.
Xem chi tiết
29/09/2026 10
Cùng một mức thuế suất thu nhập như doanh nghiệp, nhưng hộ kinh doanh vẫn chưa được hưởng cùng một cơ chế tính thuế. Với những hộ có doanh thu lớn, việc tính thuế thu nhập đã chuyển sang tính trên phần thu nhập sau khi trừ chi phí, song hộ vẫn nằm ngoài chuỗi khấu trừ thuế giá trị gia tăng (VAT). Khi quy mô kinh doanh ngày càng lớn và dữ liệu mua vào, bán ra ngày càng đầy đủ, sự khác biệt này trở thành khoảng trống đáng chú ý trong chuỗi VAT.
Xem chi tiết
28/09/2026 13
Ngành phân bón Việt Nam đang chuyển từ mở rộng sản lượng sang nâng cao tự chủ, xanh hóa và hội nhập sâu. Xuất khẩu tăng mạnh, thị trường được đa dạng hóa, trong khi đổi mới công nghệ, chuyển đổi số và phát triển sản phẩm giá trị cao đang mở ra hướng đi mới, gắn ngành phân bón với nông nghiệp hiện đại, bền vững.
Xem chi tiết
28/09/2026 11
Trong tháng 9/2026, nhiều cơ quan báo chí quốc tế đánh giá tích cực về triển vọng kinh tế Việt Nam, nhấn mạnh đà tăng trưởng, sức hút đầu tư, vai trò ngày càng lớn trong chuỗi cung ứng và khả năng thích ứng trước biến động toàn cầu, qua đó củng cố vị thế điểm sáng khu vực.
Xem chi tiết
Trụ sở chính
VP. Đại diện
CN. Miền Bắc
CN. TP Hồ Chí Minh
Key thời gian làm việc
Bản quyền © 2026 KIỂM TOÁN CPA VIETNAM. Bảo lưu mọi quyền. Thiết kế website bởi Tất Thành
Thống kê truy cập
Tổng truy cập: 487958 Đang truy cập: 325
Chính sách website