Biến động kinh tế, rủi ro khí hậu và quá trình chuyển đổi xanh đang làm gia tăng tính phức tạp, bất định của các ước tính kế toán. Những thay đổi này đặt ra thách thức mới đối với kiểm toán viên trong đánh giá giả định, dữ liệu và mô hình định giá, đồng thời đòi hỏi yêu cầu mới về chuyên môn, phương pháp nhằm bảo đảm chất lượng kiểm toán và độ tin cậy của báo cáo tài chính.
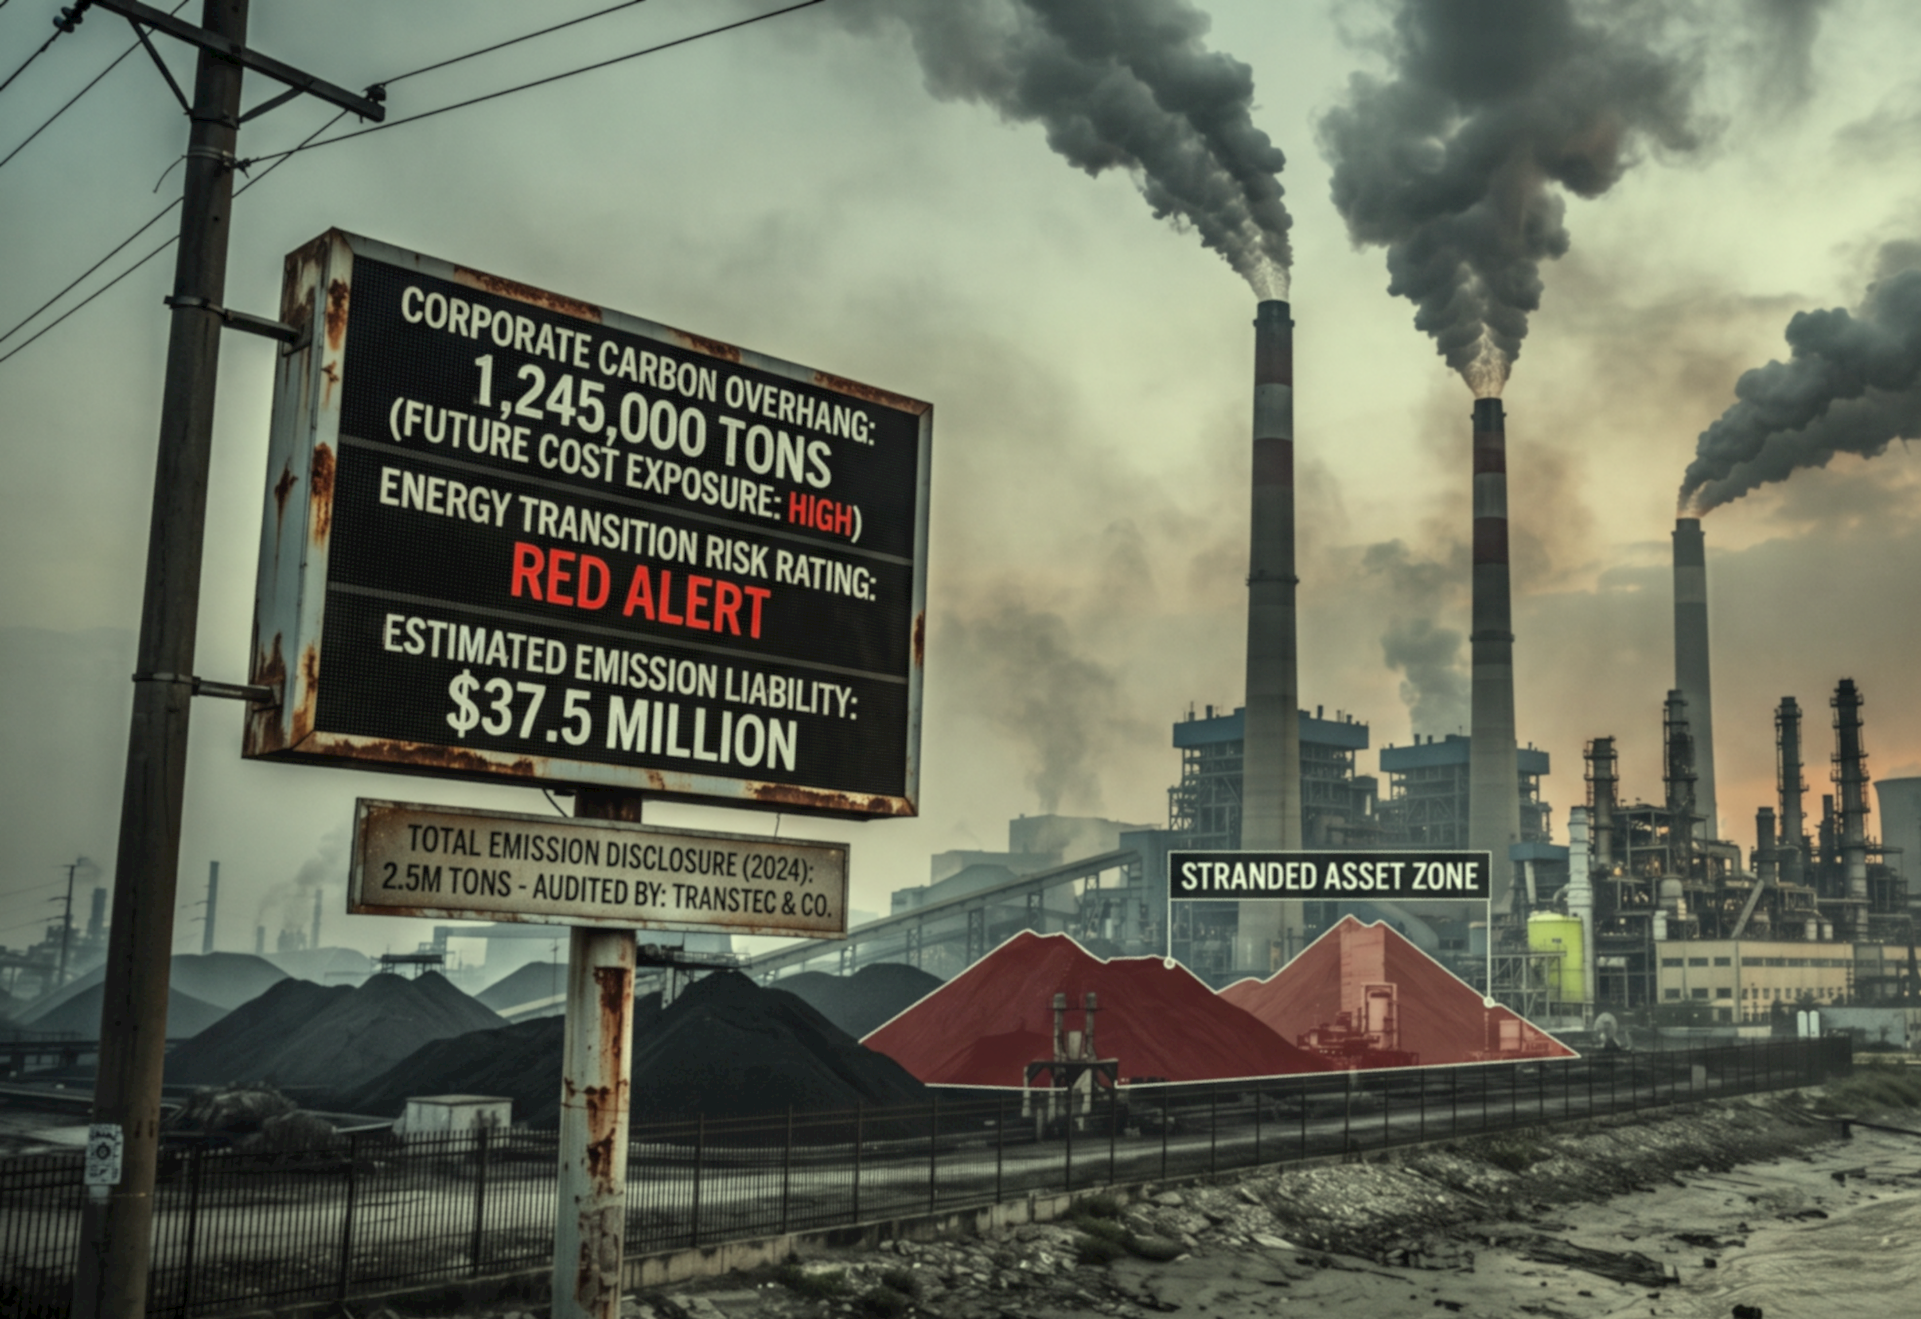
Những doanh nghiệp chậm trễ trong việc chuyển đổi xanh sẽ phải đối mặt với mức chiết khấu giá trị lớn hơn từ các nhà đầu tư do rủi ro pháp lý và chi phí tuân thủ tăng cao. Ảnh: PT
Ước tính kế toán là các chỉ tiêu phức tạp, chịu ảnh hưởng bởi nhiều xét đoán của chính các nhà quản lý trong đơn vị được kiểm toán.
Tích hợp các dữ liệu môi trường vào công tác kế toán
Theo Chuẩn mực kế toán IAS 8 về “Thay đổi chính sách kế toán, ước tính kế toán và sai sót”, các tổ chức cần phải xem xét và đánh giá lại toàn bộ các ước tính kế toán, để đảm bảo tại thời điểm phản ánh trên báo cáo tài chính (BCTC), các ước tính kế toán được ghi nhận một cách hợp lý trong khả năng tốt nhất của công ty.
Công ty sẽ phải rà soát và đánh giá lại sự phù hợp, của các yếu tố sau: Phương pháp ước tính cần đảm bảo mô hình tính toán đã được điều chỉnh kịp thời, để phản ánh những thay đổi trong môi trường kinh doanh; các giả định được sử dụng trong ước tính kế toán cần phải được thống nhất xuyên suốt các khoản mục trên BCTC; dữ liệu quá khứ được sử dụng có thể phải được điều chỉnh để phản ánh những bất lợi phát sinh thêm trong môi trường kinh doanh; hồ sơ tài liệu làm căn cứ cho những xét đoán và ước tính kế toán của mình.
Nghiên cứu về “Khoảng trống carbon doanh nghiệp” của Nhóm tác giả Byung Hyun Ahn và cộng sự (2025) đưa ra nhận định, khi rủi ro khí hậu ngày càng trở nên quan trọng về mặt tài chính, việc tích hợp các dữ liệu về vị trí phát thải, đưa ra dự báo đáng tin cậy, nhất là dự báo chi phí carbon minh bạch vào công tác kế toán là rất quan trọng để phân bổ vốn hiệu quả và bảo toàn giá trị dài hạn. Ngoài ra, việc kết hợp các khoản nợ carbon vào định giá doanh nghiệp cũng rất cần thiết để điều chỉnh thị trường tài chính phù hợp với các mục tiêu chuyển đổi khí hậu toàn cầu.
Như vậy, kế toán cần quan tâm tới việc ước tính chi phí carbon, kiểm tra suy giảm giá trị tài sản hoặc giá trị hợp lý của tài sản cũng như dự báo dòng tiền (do rủi ro khí hậu cũng sẽ tác động trực tiếp tới tình hình kinh doanh của doanh nghiệp), cùng các dự phòng môi trường ở cấp độ doanh nghiệp và trình bày thuyết minh cụ thể trên BCTC.
Một nghiên cứu khác của Nhóm tác giả Drew Riedl cũng khẳng định, với các doanh nghiệp sử dụng nhóm tài sản có tác động lớn tới môi trường như kinh doanh xăng dầu hoặc sử dụng những tài sản này làm nguyên liệu đầu vào sẽ chịu tác động lớn của làn sóng thay thế các nguyên liệu xanh sạch, thân thiện với môi trường. Khi đó, các doanh nghiệp này sẽ cần quan tâm tới việc đánh giá lại giá trị của hàng tồn kho và lập dự phòng tương ứng.
Còn với các doanh nghiệp đã và đang đầu tư vào các nhóm doanh nghiệp dầu khí thì có nguy cơ gánh chịu rủi ro chuyển đổi năng lượng đáng kể mà không được bồi thường xứng đáng. Khi đó, câu chuyện tái cơ cấu vốn đầu tư hoặc thoái vốn cũng phải tính tới việc xem xét các yếu tố để lập dự phòng với các khoản đầu tư này.
Thách thức trong kiểm toán ước tính kế toán
Theo nghiên cứu “Ước tính kế toán trong kiểm toán BCTC” của PGS,TS,NGND.Nguyễn Trọng Cơ (2025), do những hạn chế về dữ liệu thị trường, khung pháp lý và chuyên môn định giá, các kiểm toán viên (KTV) phải đối mặt với những thách thức đáng kể trong việc đánh giá độ tin cậy của các giả định định giá (theo Chuẩn mực BCTC quốc tế - IFRS 13). Điều này làm giảm hiệu quả của phán đoán chuyên môn và chất lượng kiểm toán tổng thể.
KTV có thể sử dụng ý kiến chuyên gia khi liên quan tới định giá hoặc đưa ra các giả định trong việc xác định các ước tính kế toán. Tuy nhiên, phải thận trọng, không nên quá phụ thuộc vào công việc của chuyên gia vì cuối cùng trách nhiệm vẫn thuộc về KTV. Ước tính kế toán có tác động trọng yếu và ảnh hưởng đến BCTC, do đó, kiểm toán ước tính kế toán là một nội dung trọng yếu trong mọi cuộc kiểm toán.
Nguyên nhân của những thách thức là do bản thân cuộc kiểm toán các ước tính kế toán có những rủi ro tiềm tàng. Chuẩn mực kiểm toán quốc tế ISA 540 về kiểm toán ước tính kế toán do Ủy ban Chuẩn mực kiểm toán và Dịch vụ đảm bảo quốc tế (IAASB) ban hành đã chỉ rõ, rủi ro tiềm tàng trong kiểm toán ước tính kế toán tập trung vào 3 vấn đề:
Tính chủ quan: phát sinh từ những hạn chế vốn có về kiến thức hoặc dữ liệu sẵn có để đánh giá giá trị hợp lý của các tài sản có nguy cơ suy giảm hoặc các khoản nợ tiềm tàng.
Độ phức tạp: xuất hiện trong quá trình lập dự toán kế toán, với nhiều bộ dữ liệu hoặc giả định khác nhau hoặc khi sử dụng các mô hình phức tạp để xác định các ước tính kế toán.
Rủi ro ước tính: khả năng về các ước tính không chắc chắn trong việc đo lường ước tính kế toán.
Điều này đòi hỏi các KTV phải hiểu về quy trình kinh doanh cùng các giả định của đơn vị nhằm phát hiện các ước tính kế toán và không bỏ sót những ước tính cũng như các thông tin công bố liên quan đến các ước tính kế toán.
Tăng cường hiệu quả kiểm toán đối với ước tính kế toán, hướng tới phát triển bền vững
Trong giai đoạn hiện nay, trước sự bất ổn về địa chính trị cùng biến động về giá dầu trên thế giới, nhiều doanh nghiệp gặp khó khăn về tình hình tài chính. Một số doanh nghiệp có thể thực hiện các hoạt động thao túng các chỉ tiêu trên BCTC như khai khống doanh thu, lợi nhuận, khai giảm chi phí.
Điều này khiến các doanh nghiệp có thể cố tình bỏ qua hoặc thực hiện không đầy đủ các khoản ước tính kế toán, chẳng hạn như: dự phòng giảm giá hàng tồn kho, dự phòng nợ phải thu khó đòi, dự phòng giảm giá đầu tư chứng khoán, hoặc dự phòng các khoản chi phí và các khoản bồi thường cho các vụ kiện tụng, dự phòng tổn thất tín dụng do ngành gây ô nhiễm, dự phòng chi phí chuyển đổi xanh…
Để tăng cường hiệu quả kiểm toán đối với ước tính kế toán, trong giai đoạn lập kế hoạch kiểm toán, KTV cần hiểu rõ môi trường hoạt động (giao dịch, sự kiện) cũng như trình độ nhân sự của đơn vị được kiểm toán; các yếu tố pháp lý liên quan đến ước tính kế toán của đơn vị được kiểm toán; quy trình đánh giá rủi ro và cách thức giải quyết rủi ro như thế nào; quy trình, cách thức ban quản lý thực hiện thiết kế các giả định, lựa chọn phương thức quản lý đo lường và công bố thông tin về các ước tính kế toán, đặc biệt là các dữ liệu được sử dụng và các biện pháp kiểm soát nội bộ đối với ước tính kế toán.
KTV có thể sử dụng các phiếu khảo sát khách hàng về ước tính kế toán liên quan tới chi phí carbon, sự suy giảm giá trị tài sản hoặc giá trị hợp lý của tài sản, cũng như dự báo chi phí dự phòng chuyển đổi xanh để thu thập thông tin cần thiết, giúp đánh giá cách thức khách hàng lập ước tính và bất kỳ biện pháp kiểm soát nào liên quan.
Đồng thời, khi đánh giá rủi ro, các KTV cần kết hợp đọc các giấy tờ làm việc kiểm toán kỳ trước và BCTC kỳ trước; xem xét biên bản các cuộc họp của hội đồng quản trị và các ủy ban; phỏng vấn ban quản lý về yếu tố pháp lý nào liên quan các ước tính kế toán và việc công bố BCTC; kiểm tra quy trình quản lý trong việc lập dự toán. Trên cở sở đó, KTV đánh giá các biện pháp kiểm soát có hoạt động hiệu quả đối với ước tính kế toán hay không, từ đó định hướng cho quá trình kiểm toán.
Trong giai đoạn thực hiện kiểm toán, từ những thông tin tìm hiểu trong giai đoạn lập kế hoạch kiểm toán, các kiểm toán viên tiếp tục quan tâm tới các đánh giá các giả định hay định giá là cơ sở để xác định các ước tính kế toán. Khi đó, KTV cần phải xác minh các giả định và phán đoán của Ban quản lý trong việc xác định ước tính kế toán của đơn vị được kiểm toán xem có sự thiên vị nào từ phía ban quản lý hay không.
Để thực hiện mục tiêu này, KTV cần so sánh các dữ liệu lịch sử để kiểm tra sự biến động của bức tranh tài chính, từ đó đánh giá sự phù hợp với tình hình kinh doanh của đơn vị. Đồng thời, kiểm toán viên cũng cần xem xét thông tin liên quan như thông tin thị trường (lạm phát, tỷ giá, tốc độ tăng trưởng kinh tế như thế nào), số lượng đối thủ cạnh tranh, xu hướng tiêu dùng…
Khi KTV phát hiện các vấn đề như: ước tính năm trước khác nhiều so với thực tế phát sinh; ước tính của KTV khác nhiều so với ước tính của ban giám đốc; các giả định được sử dụng trong các ước tính kế toán không nhất quán; hay khi KTV xác định được các chỉ số về sự thiên lệch có thể có của Ban giám đốc… KTV cần thảo luận thêm với Ban giám đốc và xem xét lại việc thu thập đủ bằng chứng kiểm toán thích hợp để đảm bảo phương pháp giả định và dữ liệu được sử dụng phù hợp. Việc kết hợp các khoản nợ carbon vào định giá doanh nghiệp sẽ rất cần thiết để điều chỉnh thị trường tài chính phù hợp với các mục tiêu chuyển đổi khí hậu toàn cầu.
Trong giai đoạn kết thúc kiểm toán, KTV đánh giá các thủ tục kiểm toán cơ bản có thể cung cấp đủ bằng chứng kiểm toán thích hợp để đưa ra ý kiến hay không. Bên cạnh đó, các KTV cần tham gia đào tạo, cập nhật các kiến thức về quản trị rủi ro, chuẩn mực kế toán, kiểm toán liên quan tới ước tính kế toán, như: ISA 540 - kiểm toán ước tính tính toán; IFRS 9 - tổn thất tín dụng dự kiến; IAS 36 - giảm giá trị tài sản; IAS 37 - các khoản dự phòng, nợ tiềm tàng và tài sản tiềm tàng; IFRS S2 - công bố thông tin liên quan đến khí hậu; IFRS 13 - ước tính giá trị hợp lý.
Nâng cao chất lượng kiểm toán các ước tính kế toán là điều kiện tiên quyết để củng cố niềm tin của công chúng, niềm tin của nhà đầu tư và sự tin cậy của các bên liên quan vào BCTC. Trong tương lai, việc công khai ước tính chi phí carbon ở cấp độ doanh nghiệp và cho phép so sánh giữa các doanh nghiệp cùng ngành có thể khuyến khích giảm phát thải bằng cách tăng tính minh bạch về mức độ tiếp xúc tương đối của các doanh nghiệp với chi phí carbon trong tương lai. Khi đó, các KTV cần quan tâm tới kiểm toán các ước tính kế toán về dự phòng tổn thất tín dụng do ô nhiễm, dự phòng chi phí chuyển đổi xanh, ước tính chi phí carbon. Đây là xu hướng tất yếu nhằm hướng tới phát triển bền vững.